




 下载App






供应端主导去库逻辑 发运约束与进口流入博弈下的11月铝锭库存展望【SMM分析】

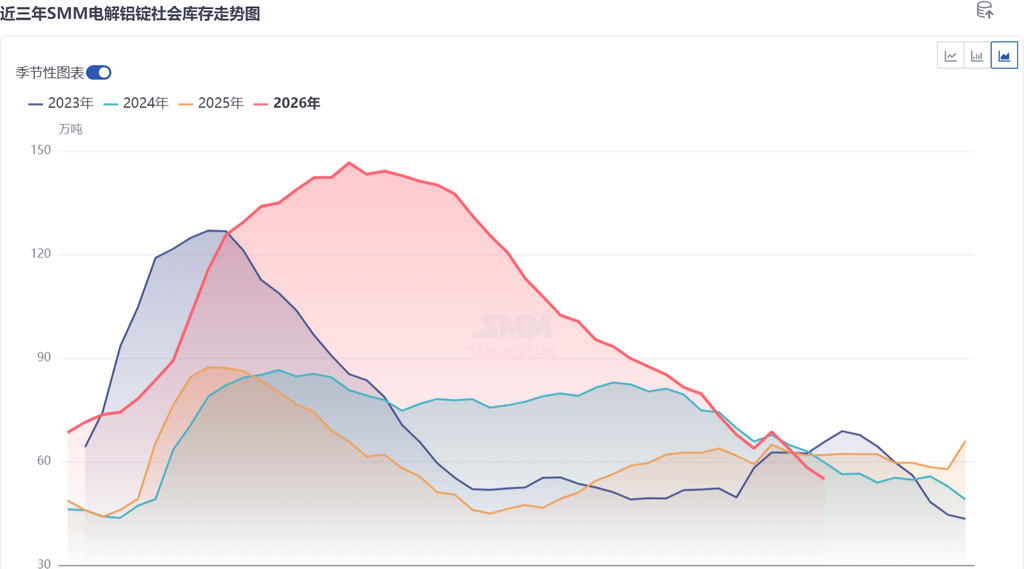
据SMM统计,截至10月29日,国内主流消费地电解铝锭库存报54.9万吨,较9月末的63.8万吨去库8.9万吨,较国庆假期后高点(10月8日的68.6万吨)去库13.7万吨,当前国内铝锭库存已降至近四年的同期低位。回顾10月全月,国内铝锭库存运行呈现出清晰的"三段式"节奏...
据SMM统计,截至10月29日,国内主流消费地电解铝锭库存报54.9万吨,较9月末的63.8万吨去库8.9万吨,较国庆假期后高点(10月8日的68.6万吨)去库13.7万吨,当前国内铝锭库存已降至近四年的同期低位。
回顾10月全月,国内铝锭库存运行呈现出清晰的"三段式"节奏:国庆假期阶段性累库4.8万吨,低于节前预期的累库幅度;节后伴随出库快速回升,去库显著提速,10月12日至26日三周内累计去库8.4万吨;进入下旬,去库速度明显放缓,10月26日至29日仅去库0.4万吨。整体来看,10月国内铝锭去库主线畅通,但月末已出现边际转弱迹象。
供应端:铝水比例连降两月,铸锭量环比大增7.0%
据SMM统计,2026年10月份(31天)国内电解铝产量387.9万吨,同比增长2.1%,环比增加3.5%。作为"银十"旺季收尾月,10月下游需求环比走弱,虽然月中铝棒加工费好转、南方部分棒厂开工修复,但仍难以扭转月内铸锭增多的趋势。当月铝水占比较上月下降0.7个百分点至77.5%,整体表现低于月初预期。结合SMM铝水比例测算数据,10月国内电解铝铸锭量约87.3万吨,同比增加3.1%,环比增加7.0%。
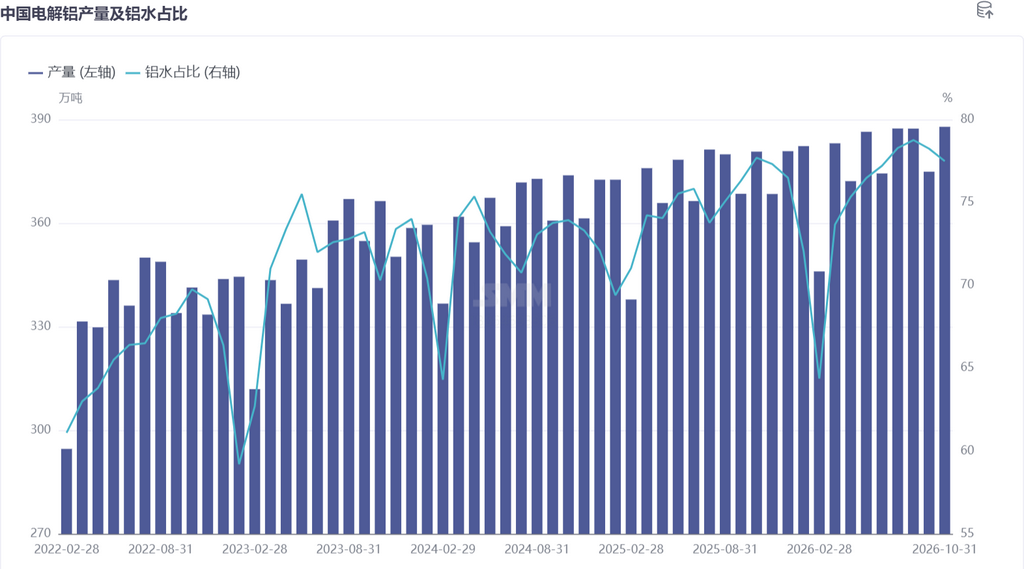
产能方面,截至10月末,SMM统计国内电解铝建成产能约4648.87万吨,环比小幅提升,主因部分置换项目建设完成,待置换完成后老产能退出,全国建成产能预计小幅回落。
发运端:厂库环比累增13.8%,到货滞后而非消失
值得注意的是,10月铸锭量环比大幅增加的同时,消费地社会库存却加速去化,两者之间的"缺口"主要集中在厂库端。据SMM统计,10月末国内铝锭厂库库存合计7.89万吨,较9月末的6.93万吨环比增加13.8%,铸锭增量并未同步转化为消费地到货。新疆火车缺箱情况尚未发生根本性好转,叠加西南地区运输不畅,发运端的实际约束有效对冲了铸锭增量的集中释放,这是10月去库超预期的核心技术性原因。
不过,发运约束带来的更多是时滞而非减量。分区域看,新疆地区厂库库存已由9月末的1.85万吨回落至10月末的1.34万吨,显示新疆发运状况短期有所缓解。随着运输效率边际改善,前期积压在厂库的铝锭后续存在不定期集中到货压力,这也意味着10月支撑去库的关键变量在11月的边际贡献将减弱,但进入冬季,西北地区运力不足仍将成为常态事件。
需求端:出库高位回落但绝对水平仍高于9月,放缓更多源于采购节奏而非消费转弱
月末去库速度的放缓,需要区分"表象"与"实质"。据SMM统计,主要消费地铝锭周度出库量由10月12日当周的16.84万吨高点,回落至10月19日当周的14.46万吨、10月26日当周的14.14万吨,累计回落约16%。但横向对比看,14.14万吨仍明显高于9月周均的12.82万吨水平,消费的绝对强度并未跌破旺季前区间,当前回落的实质是节后脉冲式补库的消退、向常态采购节奏回归,而非需求的实质性走弱。
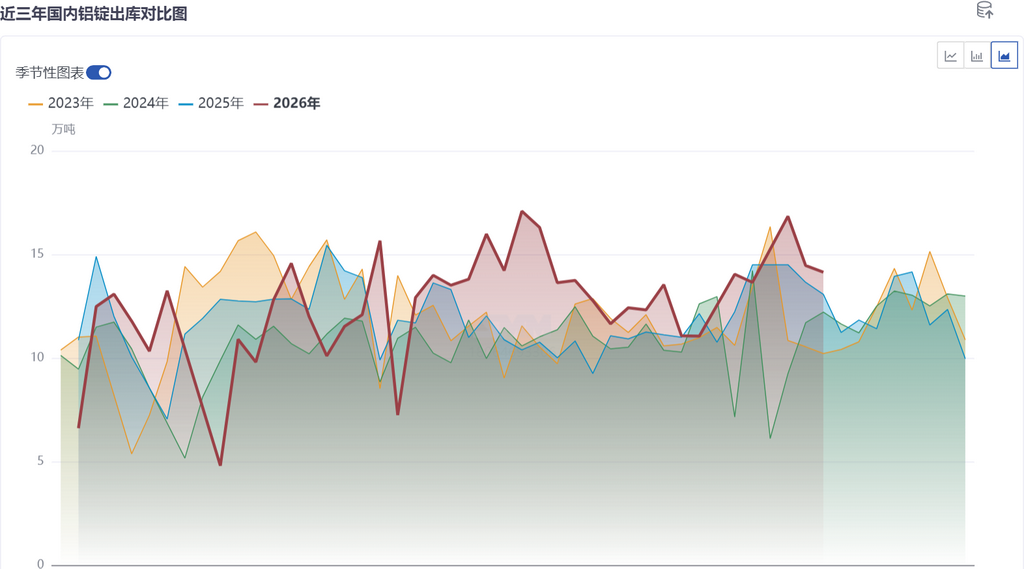
从形成机制看,本轮放缓更多来自短期流通结构与采购时点的调整:一方面,铝价反弹带动现货价格抬升至当月均价上方,下游采购性价比下降,叠加月末进入长单结算周期,下游及贸易商接货活跃度阶段性下滑;另一方面,前期期货月差结构的变化抬高了部分持货企业的移仓成本,部分头寸选择卖出现货、买入期货平仓,令现货市场流通货源阶段性增加。伴随着近日铝价回落,次月成交已有所转暖,反映出接货时点正在后移而非需求消失。
加工环节的运行情况亦印证了需求端的韧性。月中国内铝棒加工费出现好转,南方部分棒厂开工修复,初级加工品维持较好产销状态。铝锭社会库存反映的是原铝流通环节的供需变化,而加工环节的开工与加工费表现则更直接对应下游订单与实际消费,两者结合来看,当前下游需求仍具备支撑。
低库存格局下,可流通货源的缓冲空间持续收窄
库存绝对水平降至近四年同期低位后,其对市场的影响已不止于数字本身。随着库存持续去化,市场可流通货源同步减少,货源的可获得性正在成为影响近端供需的重要因素。库存越往后去化,能够缓冲短期到货波动的空间越小,这也意味着11月任何一端的边际变化——无论是集中到货还是出库转弱——都可能被放大为库存的阶段性反复,去库过程难以维持10月那样的线性节奏。
11月展望:去库趋势延续但节奏趋缓,过程中存反复
进入11月,国内铝锭去库的大方向仍将延续,但支撑去库的三大逻辑均在弱化,去库节奏大概率放缓,且月内存在阶段性累库的反复可能,难以复制10月的线性下行。
其一,铸锭压力继续抬升。旺季结束预计带动下游开工环比走低,铝水需求面临下行压力,SMM预计11月铝水比例将再下降0.7个百分点至76.8%。虽然11月自然天数减少将部分对冲产量增幅,但铸锭占比的抬升意味着铸锭绝对量仍将维持在87万吨上下的高位。
其二,发运约束短期缓解带来到货回补。新疆发运短期改善与西南运输短期恢复,将使前期滞留在厂库的铝锭分批释放,消费地到货量预计不定期增加。
其三,需求端季节性走弱与进口变量叠加。下游开工环比下行将压制出库表现;同时,随着进口盈亏的快速修复,保税区库存持续处于高位,截至10月29日报11.74万吨,较8月初的11.34万吨进一步累积。不过,上海期货交易所已于10月29日发布通知,决定自通知之日起暂停铝期货保税交割业务,保税区货源补充国内市场的路径由保税交割转为先清关、再注册仓单或流入现货,补充速度与成本均有所抬升,这在一定程度上削弱了进口货源冲击的即时性,保税区高库存向国内的流转节奏预计相对缓和。
综合来看,SMM预计11月国内铝锭库存将延续波动下行态势,月内去库过程会出现反复,不排除个别周度出现小幅累库;库存中枢将下移至50万吨附近,在低点到来的时点,库存有望短暂下探至50万吨下方。后续需重点跟踪四个指标:主要消费地周度出库量能否维持在14万吨上方、厂库库存的去化节奏、保税区库存是否出现向国内市场的实质性流转,以及低库存背景下可流通货源的松紧变化。
铝采购商机
查看更多 >-
 2张
-
 1张
-
 3张


