

 下载App






【SMM分析】印尼减产预期退潮,不锈钢盘面回吐涨幅、周线基本持平
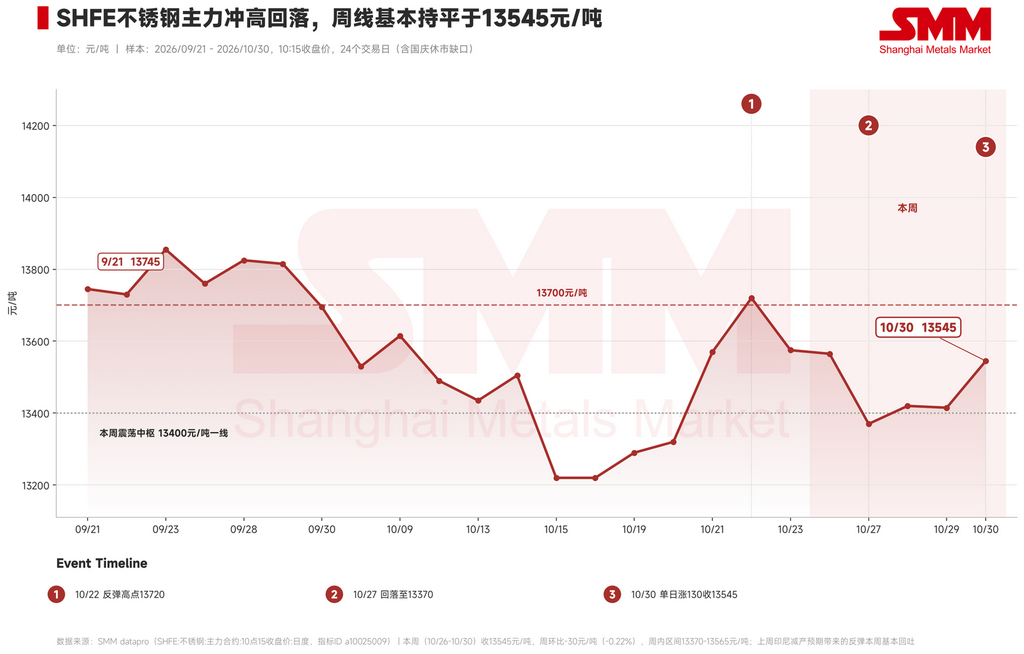
SMM数据显示,本周(10月26日—10月30日)不锈钢主力合约SS2612呈冲高回落后小幅修复的震荡格局,周线基本持平。截至10月30日10:15收盘,主力合约报收于13545元/吨,周环比下跌30元/吨,跌幅0.22%。周初延续上周强势至13565元/吨,10月27日急挫至周内低点13370元/吨,随后在13400元/吨一线反复整理,10月30日单日上涨130元/吨收复部分失地。上周印尼镍减产预期带来的反弹本周基本回吐,本周核心特征是消息驱动退潮后,盘面重新回到基本面定价。
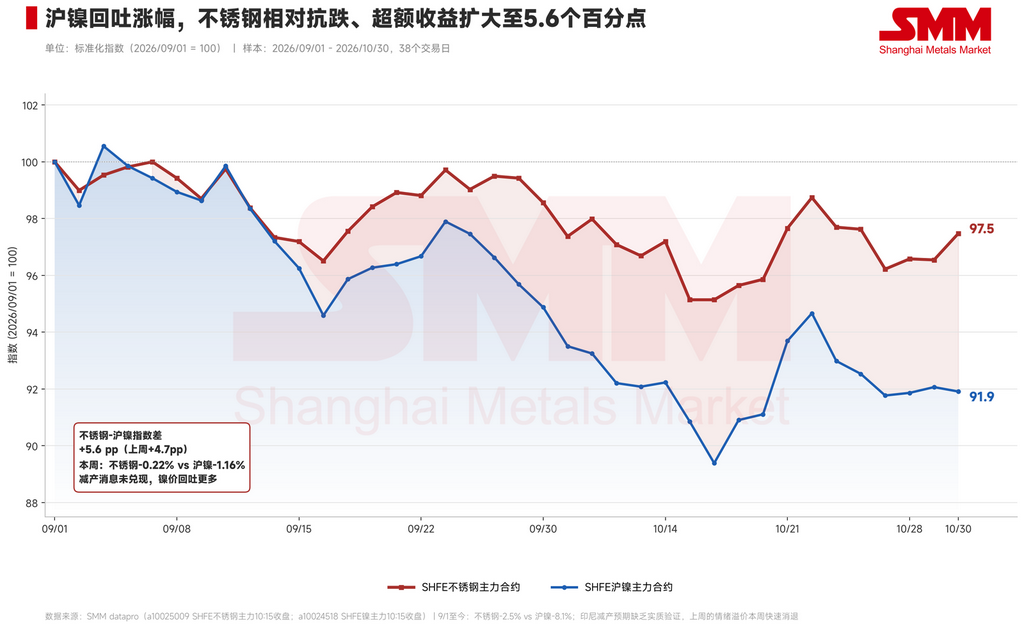
从宏观及消息面来看,内外共振转向偏空,风险偏好再度收敛。美联储10月议息维持利率不变,但声明称经济强劲、强调需积累更多信息,哈玛克与库克更直接投票主张加息25个基点,市场对年末加息的预期随之抬升;本周公布的美国三季度GDP增长3.4%超预期、9月核心PCE同比升至3.1%、初请失业金人数徘徊在57年低位,强劲数据进一步强化了紧缩预期,持续压制有色板块风险偏好。欧洲央行维持三大关键利率不变,但市场预期12月加息,外部流动性环境整体趋紧。国内方面,1—9月规模以上工业企业利润同比增长15.5%,央行设立债市非银大额赎回互换便利、8000亿元新型政策性金融工具全部完成投放,政策托底未断,但对工业金属的直接传导有限。真正主导本周盘面的是产业消息的退潮:上周推动反弹的印尼镍供给收缩预期,本周缺乏实质落地验证,利好驱动边际衰减,沪镍主力回吐1380元/吨至118050元/吨、跌幅1.16%,跌幅大于不锈钢,9月以来不锈钢对沪镍的超额收益反而由上周的4.7个百分点扩大至5.6个百分点。
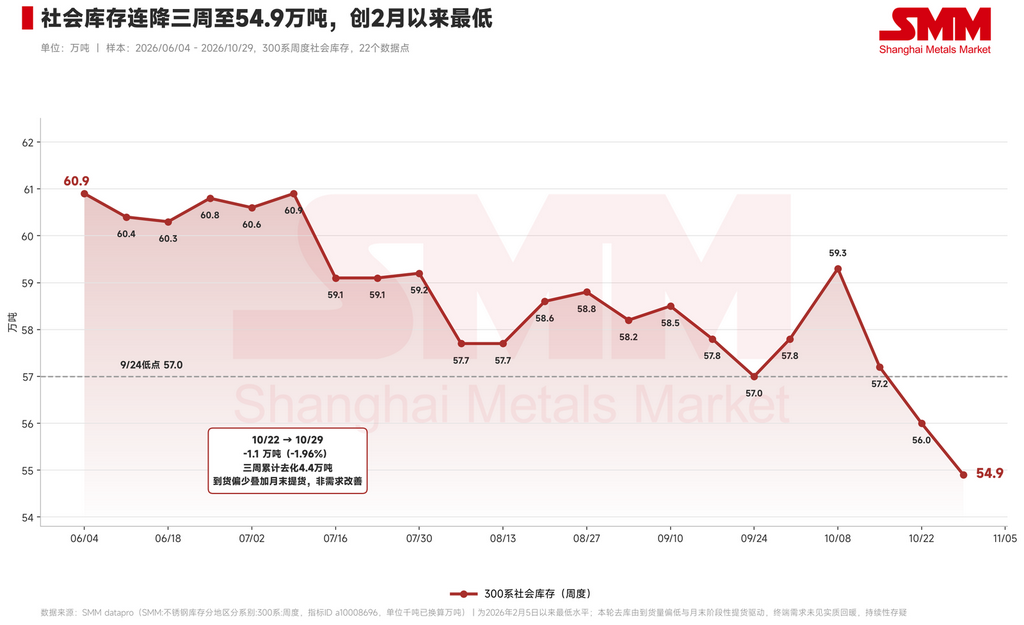
从基本面来看,库存连降三周刷新年内新低,但去库质量仍不理想。10月29日当周300系社会库存降至54.9万吨,较上周减少1.1万吨,降幅1.96%,连续三周累计去化4.4万吨,为2026年2月5日以来最低水平。然而本轮去库并非终端需求回暖带动:周内市场到货量偏低,叠加月末阶段性提货需求集中释放,共同形成被动去库,需求基本面没有实质改善,持续性偏弱。现货端在上周消息刺激下的集中成交告一段落后,交投重新回归清淡,下游仅维持刚需采买。价格方面本周多数品种持稳,无锡冷轧毛边304/2B卷均价上涨25元/吨、佛山持平,无锡冷轧316L/2B卷下跌400元/吨,201/2B、热轧316L/NO.1及两地430/2B卷持平;无锡304/2B现货对盘面升贴水进一步收窄至425—725元/吨。市场普遍预期钢厂仍有利润空间、存在让利余地,叠加月末出货压力上升,部分贸易商主动让利促成交,现货报价整体偏弱。
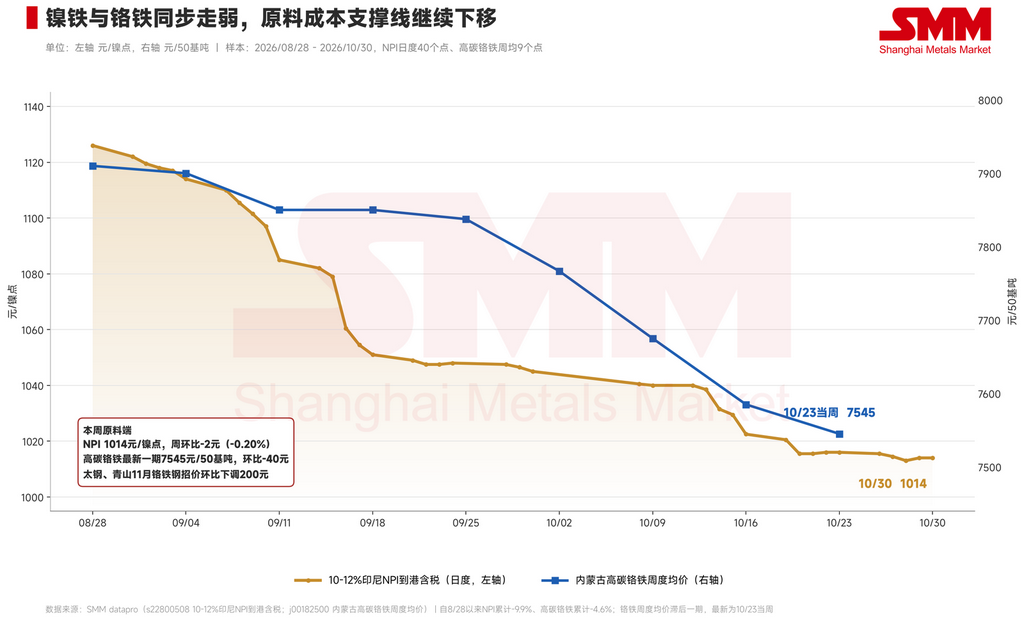
从成本与供给端来看,原料延续弱势,利润维持但支撑质量存疑。10-12%印尼高镍生铁到港含税价报1014元/镍点,周环比下跌2元,跌幅0.20%,周内基本在1013—1015.5元/镍点窄幅波动;内蒙古高碳铬铁最新一期周度均价(10月23日当周)报7545元/50基吨,较前一期下跌40元,太钢、青山公布的11月铬铁钢招价更环比下调200元,铬系成本压力继续释放。废不锈钢受避险情绪升温与税票紧张拖累进一步走弱,与镍铁的工艺成本差距持续拉大。以8月28日行业进入成本倒挂区间为基准,成材累计下跌3.1%、原料累计下跌9.9%,成材-原料指数差维持在6.8个百分点,与上周基本持平——本周成材与NPI跌幅接近,期货口径价差未再扩张,钢厂利润的增量支撑主要来自铬铁钢招下调与废钢走弱,这两项并未反映在NPI口径的价差中。供给端,部分前期检修减产的钢厂生产恢复正常,排产量有所回升;在社会库存处于相对健康水平的背景下,钢厂主动大幅让利的动力不足,但供给边际回升与需求缺位的组合,意味着当前的低库存未必能延续。
总体研判,本周市场完成了一次从情绪定价回归基本面定价的过程。宏观偏鹰与消息证伪共同压制盘面,而低库存与钢厂利润构成的支撑同样脆弱——前者源于到货扰动,后者源于原料让利,两者都不足以驱动价格趋势性上行。后市重点跟踪三条线索:印尼镍减产究竟落地多少、何时落地,这决定成本端是继续塌陷还是转为约束;钢厂排产回升后供给增量能否被当前偏低的库存消化;以及11月美联储议息前宏观预期的进一步变化。主力合约料维持低位区间震荡,上方受制于终端需求持续缺位,下方则有年内低位的估值支撑与库存低位的缓冲。建议产业客户谨慎看待由单一消息驱动的价格波动,关注月初钢厂排产与现货成交的实际恢复情况,维持稳健操作。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张