

 下载App






【SMM分析】减产预期降温,海外不锈钢报价10月累计下调
SMM数据显示,本周(10月26日—30日)海外不锈钢价格偏弱。马来西亚304/2B本周一、周五各下调100令吉/吨,是本周唯一调价的市场;印尼FOB和CIF比利时全周持稳。印尼镍产业链减产预期降温,NPI在低位窄幅震荡,没能给成品报价带来新的支撑。本周304/2B周均价,马来西亚较上周下跌120令吉/吨,欧洲小幅下跌6美元/吨,印尼仍在10月中旬下调后的价位。
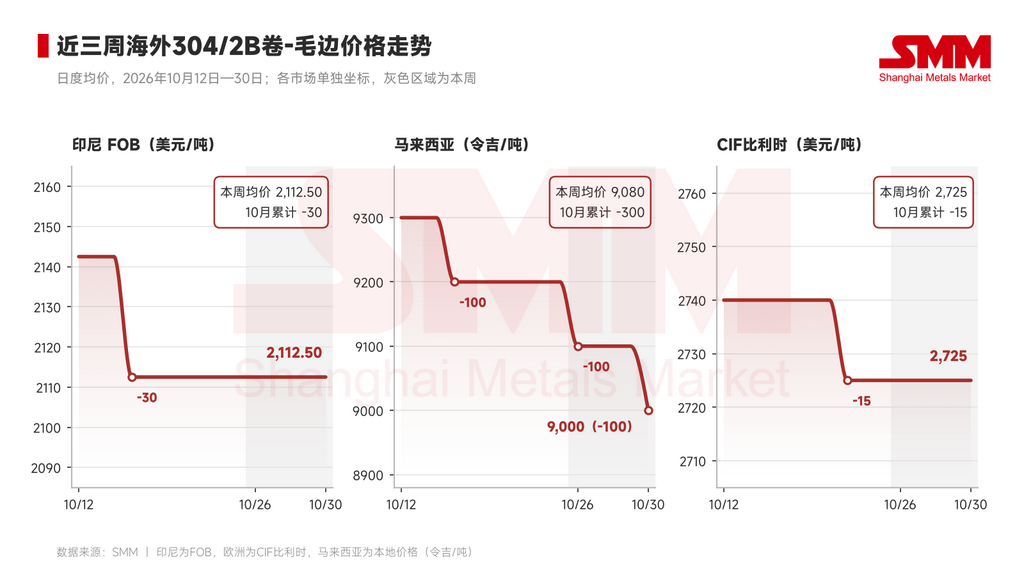
图1:近三周海外304/2B卷-毛边价格走势,日度(印尼FOB、CIF比利时为美元/吨,马来西亚为令吉/吨) 数据来源:SMM
印尼方面:出口报价持稳,10月中旬降价后成交稍有好转。本周印尼304/2B FOB周均价2,113美元/吨左右,316L/2B周均价4,213美元/吨左右,10月中旬下调30美元/吨后报价稳定。需求端,降价之后印尼冷轧成交较此前稍有好转,减产消息也带动询盘增加,NPI止跌让不锈钢厂有底气守住现价。原料端,印尼NPI FOB指数周均价131.16美元/镍点,较上周下跌0.16美元/镍点,跌幅较上周的1.86美元/镍点明显收窄;市场仍在交易11月减产,但具体方案尚未落地。部分产线降负与莫罗瓦利干旱有关,市场预计12月进入雨季后缓解,如果减产主要由缺水导致,持续时间可能有限。
中长期看,印尼还在往不锈钢产业链下游延伸:国有钢企Krakatau Steel计划在莫罗瓦利建设年产120万吨的不锈钢板坯项目,印尼投资部长近日也与青山就镍及不锈钢下游深加工进行了交流。
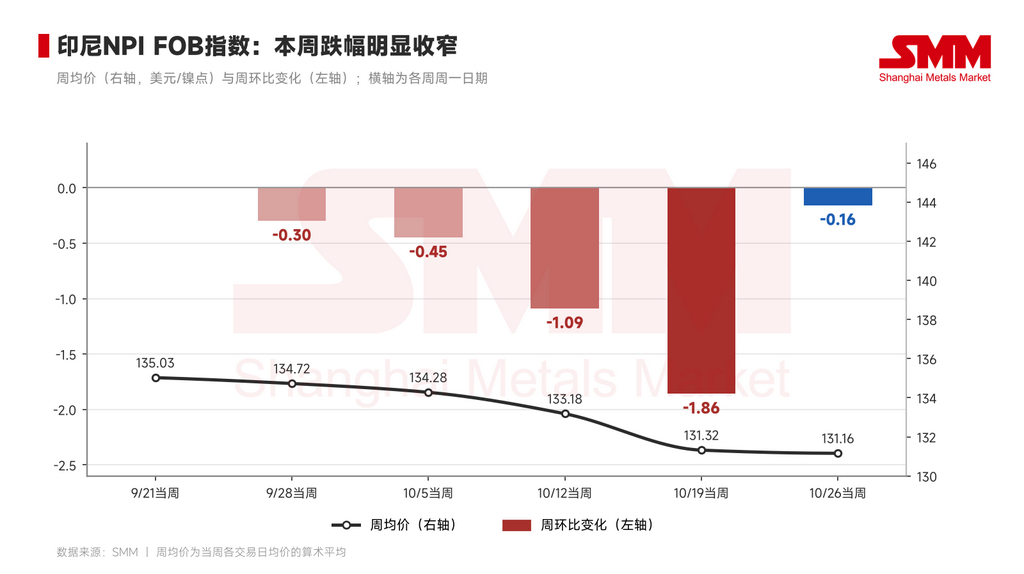
图2:印尼NPI FOB指数周均价及周环比变化(美元/镍点) 数据来源:SMM
马来西亚方面:冷轧报价随着印尼调节以及需求不及预期一周两降,废不锈钢结束一个多月的持稳。本周马来西亚304/2B周均价9,080令吉/吨,较上周下跌120令吉/吨,316L/2B周均价17,410令吉/吨,同样下跌120令吉/吨;两者本周累计下调200令吉/吨,周五304/2B报9,000令吉/吨。印尼FOB和NPI本周都没有明显变化,马来西亚本地报价却继续下探,压力更多来自本地成交端。原料端,马来西亚304废不锈钢出厂价本周也下调15美元/吨至1,420美元/吨,是自9月中旬以来首次调整。
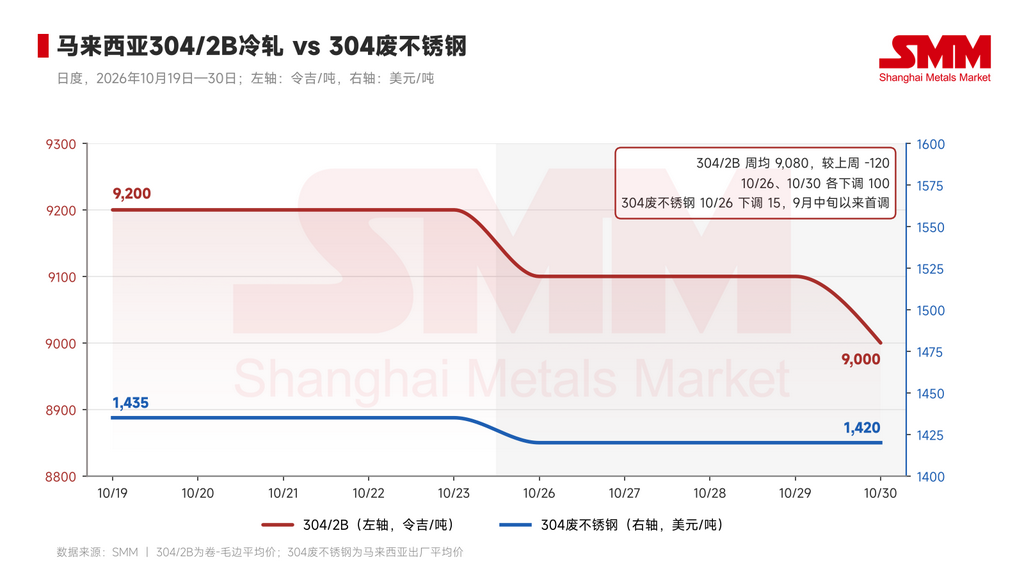
图3:马来西亚304/2B卷-毛边与304废不锈钢,日度(令吉/吨;美元/吨) 数据来源:SMM
欧洲方面:到岸价持稳,附加费回落,配额执行尺度成了进口商的新变量。本周CIF比利时304/2B周均价2,725美元/吨,316L/2B周均价4,575美元/吨,均较上周下跌6美元/吨,跌幅来自10月下旬下调15美元/吨后的价格完整计入本周。成本端,欧洲不锈钢厂10月304合金附加费为2,188欧元/吨,较9月下调47欧元/吨,316L为3,997欧元/吨,下调50欧元/吨。进口端,荷兰钢铁协会指出欧盟各成员国海关执行钢铁进口配额的尺度不一:意大利和西班牙在配额分配不足时给进口商留了一定操作空间,荷兰、比利时和德国执行较严,差额部分仍须缴纳50%的配额外关税,在比利时清关的到岸货源因此承担更高的关税风险。CIF比利时与印尼FOB的304/2B价差本周维持在612.50美元/吨。
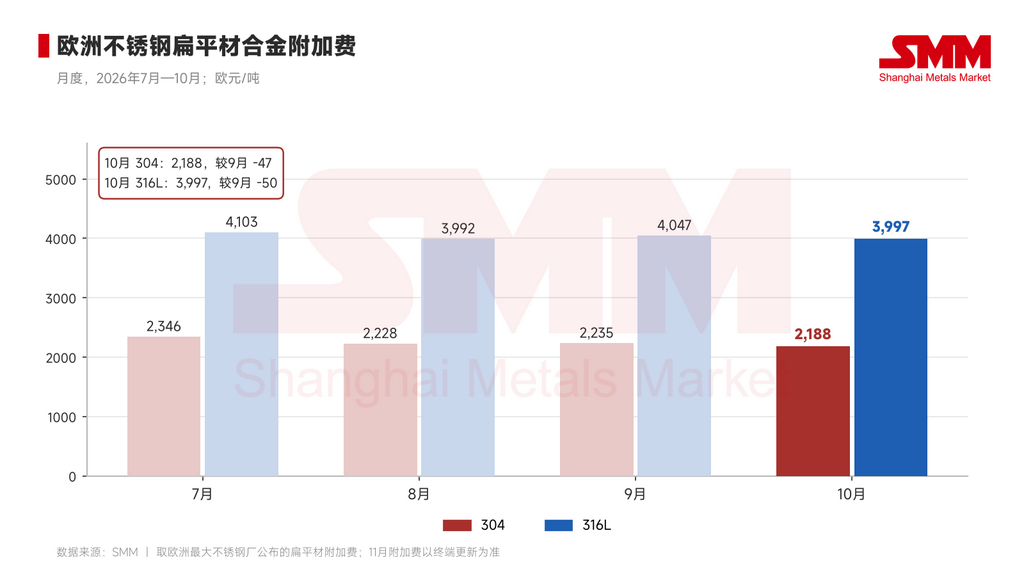
图4:欧洲不锈钢扁平材304、316L合金附加费,月度(欧元/吨) 数据来源:SMM
政策方面:亚洲冷轧的出口去向继续收窄。日本决定对原产中国大陆和中国台湾的含镍冷轧不锈钢征收最终反倾销税,税率3.6%至42.1%,自10月31日起实施五年,取代7月起执行的临时反倾销税。印度给予部分不锈钢板材的QCO临时豁免已于10月26日到期,目前未见延期公告,此后装船的进口货物须持有BIS认证。越南也已受理对中国大陆、印尼和中国台湾冷轧的反倾销申请,被挡在日本门外的中国大陆、中国台湾冷轧可能更多流向东南亚,与印尼、马来西亚资源争夺同一批买家。
10月回顾:海外不锈钢全月走低,降价从亚洲传到欧洲。10月中旬,印尼300系出口报价全线下调30美元/吨,是报价持稳较长时间后的首次下调,马来西亚同日跟降;10月下旬,CIF比利时下调15美元/吨。10月末与9月末相比,马来西亚304/2B月内三次下调、累计300令吉/吨,跌幅3.2%,降幅最深;印尼304/2B FOB下跌30美元/吨,跌幅1.4%;CIF比利时下跌15美元/吨,跌幅0.5%。原料端同样偏弱,印尼NPI FOB指数从134.7美元/镍点降至131.2美元/镍点,跌幅2.6%,欧洲不锈钢厂10月304合金附加费下调2.1%,马来西亚304废不锈钢下调15美元/吨。
贸易环境在同一个月里明显收紧。欧盟熔铸地申报10月起执行,四季度配额开放首日即大多分配完毕,欧委会拟维持对印尼、中国大陆和中国台湾热轧不锈钢的反倾销税;中国台湾对越南冷轧作出损害初裁,日本对中国大陆、中国台湾冷轧终裁征税,越南受理了对印尼等地冷轧的反倾销申请,印度不锈钢板材的QCO豁免到期。
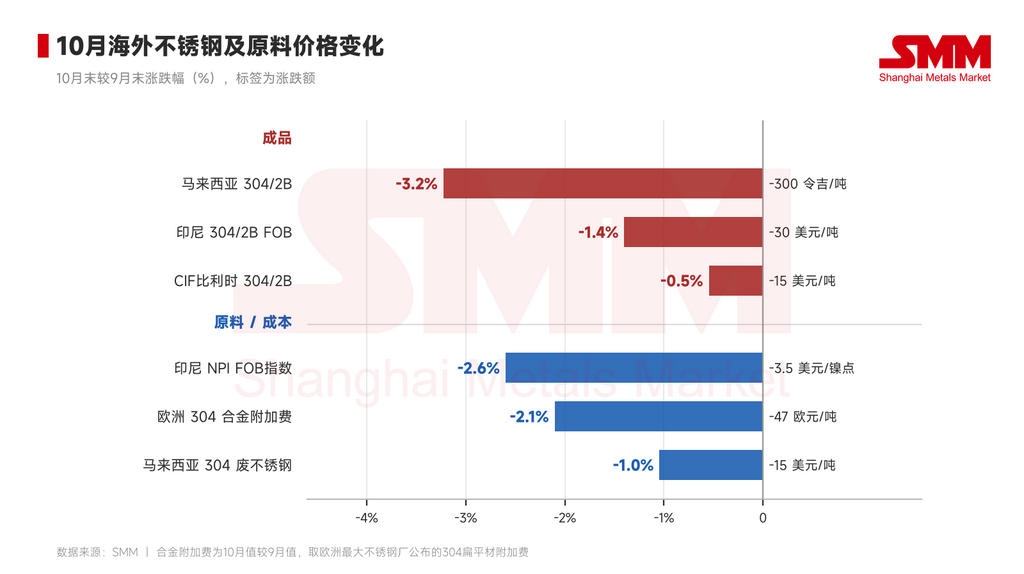
图5:10月海外不锈钢及原料价格变化,10月末较9月末(%) 数据来源:SMM
展望:印尼方面,下周关注印尼不锈钢减产能否在11月落地,以及不锈钢厂11月出口报价是否调整;马来西亚本地报价一周两降后能否止跌,取决于本地拿货能否回暖。欧洲方面,11月合金附加费将决定成本端方向,四季度配额已基本分完,买家观望可能延续到明年一季度配额开放。政策面,越南冷轧反倾销案是否在11月中旬正式立案、印度QCO豁免是否延期,会直接影响印尼冷轧在亚洲的出口去向。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张