




 下载App






硫酸与锌精矿加工费同步走跌:锌冶炼利润为何被"两头挤压"?【SMM分析】

【SMM分析:硫酸与锌精矿加工费同步走跌:锌冶炼利润为何被"两头挤压"?】据SMM数据,冶炼厂硫酸价格自三季度开始高位转跌,目前国内主要地区硫酸价格降至1100~1800元/吨,但与此同时,三季度锌精矿加工费延续快速下滑走势。截至9月11日,国产锌精矿加工费均价降至-2100元/金属吨,进口锌精矿加工费降至-112.91美元/干吨。硫酸走跌、锌精矿加工费下滑双重挤压冶炼厂利润,为何如此?四季度如何看…...
SMM9月14日讯:
据SMM数据,冶炼厂硫酸价格自三季度开始高位转跌,目前国内主要地区硫酸价格降至1100~1800元/吨,但与此同时,三季度锌精矿加工费延续快速下滑走势。截至9月11日,国产锌精矿加工费均价降至-2100元/金属吨,进口锌精矿加工费降至-112.91美元/干吨。硫酸走跌、锌精矿加工费下滑双重挤压冶炼厂利润,为何如此?四季度如何看?
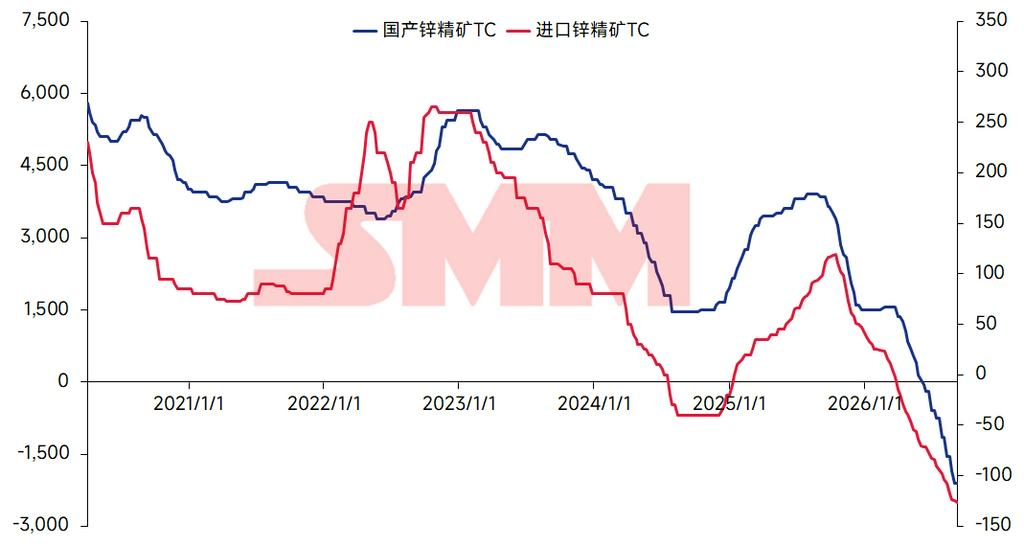
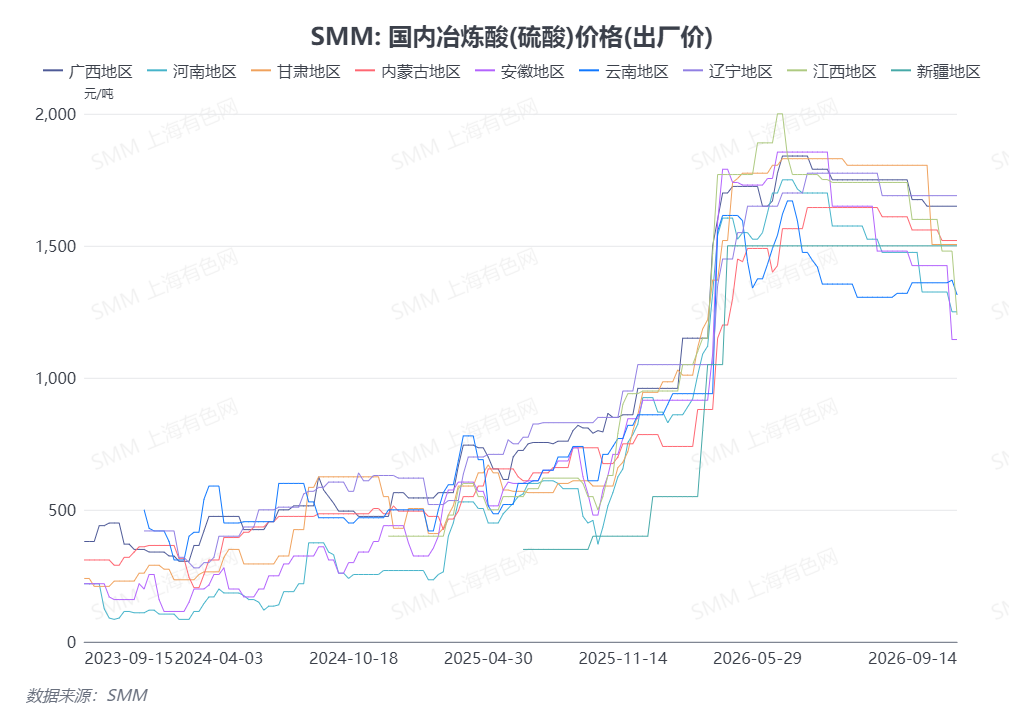
SMM认为,在硫酸价格下滑背景下,三季度中国锌精矿加工费快速下滑,主因供应扰动显著增多。
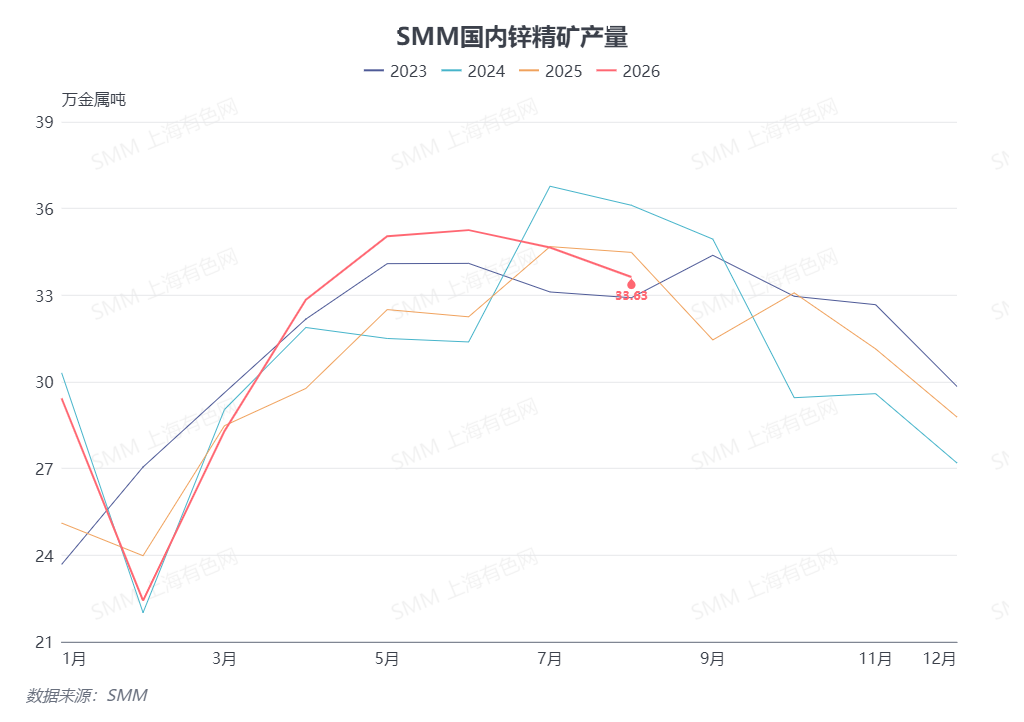
国产矿市场看。按往年矿山生产规律看,三季度属于国内锌精矿产量高峰期,基本达到年内产量高位。但今年并未如此,一方面三季度以来,国内内蒙、广东等省份部分铅锌矿山突发意外停产,带来一定减量,另一方面,意外事故同样使得全国安全性检查升级,影响国内多个省份铅锌矿山暂时减产、停产等;另外,受锌精矿加工费持续下滑影响,锌精矿矿山利润显著提升,部分矿山提前完成年度利润任务,生产积极性随之减弱,计划于下半年减产检修,同样带来一定减量。综合以上扰动因素,三季度国内锌精矿产量环比二季度明显下滑。
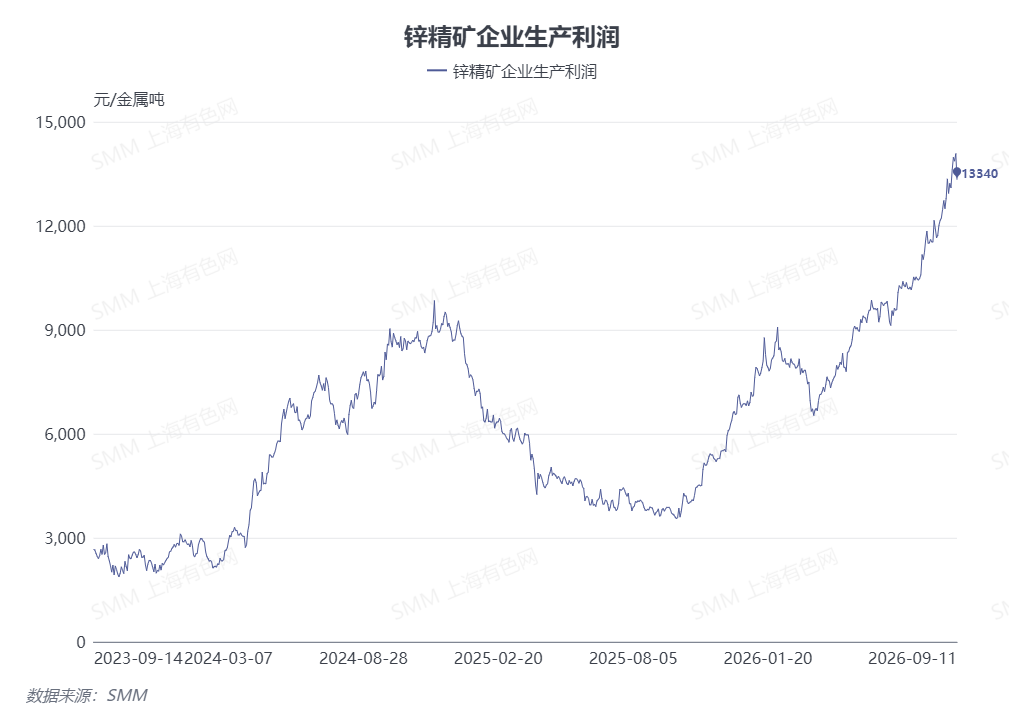
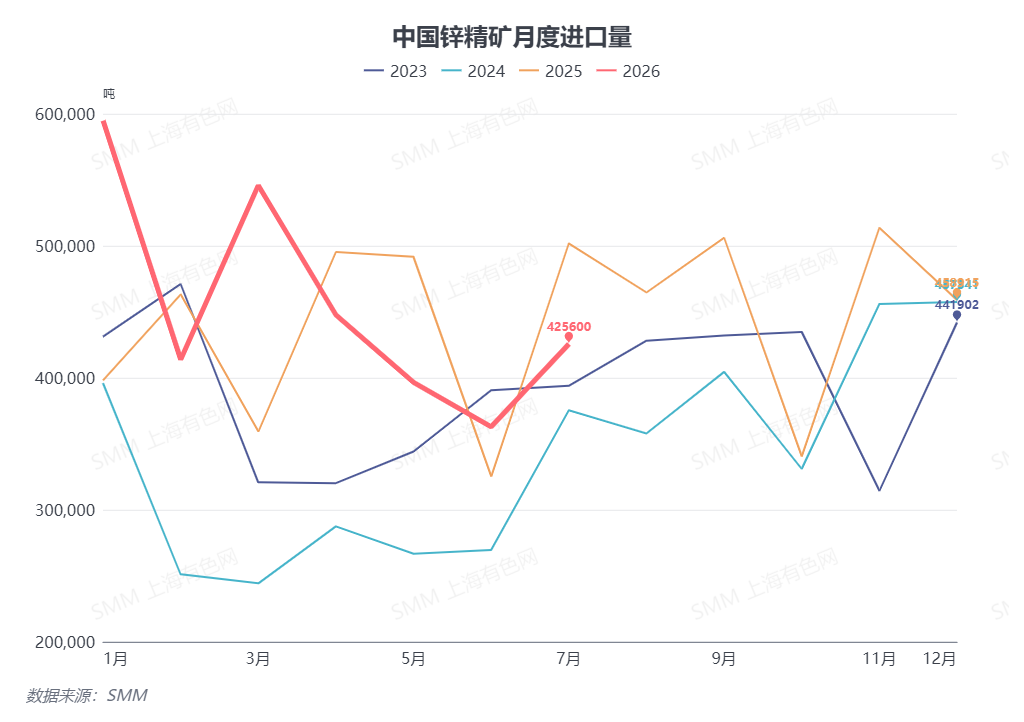
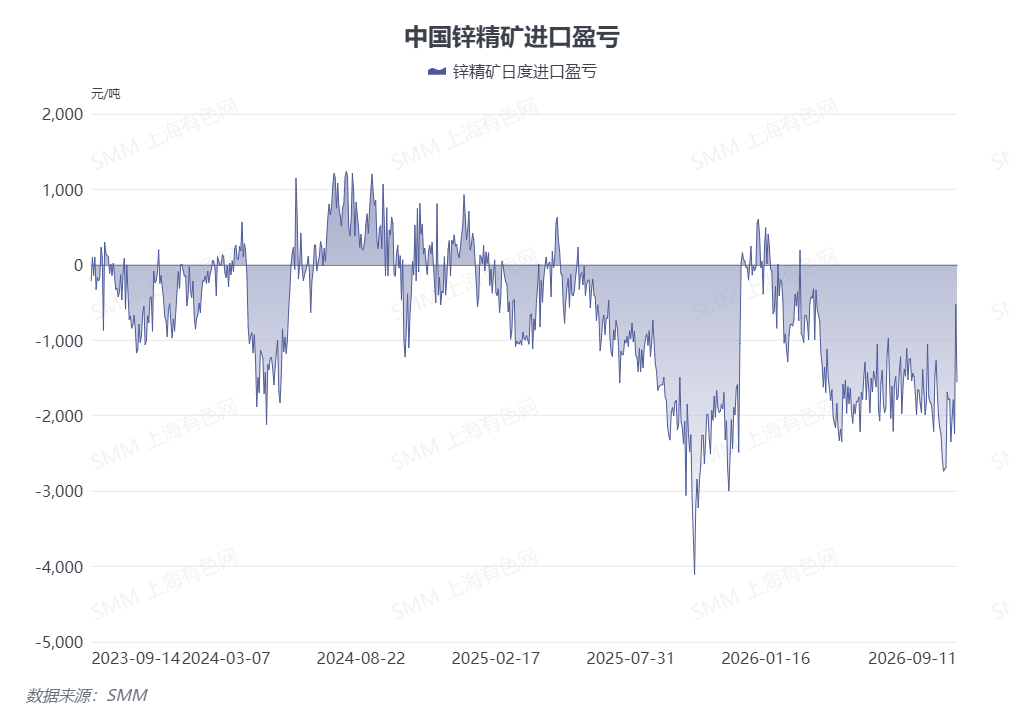
进口矿市场看。SMM对海外主要的17家矿企进行了生产情况统计,从披露的产量数据来看,17家样本企业2026年H1锌矿产量总计245.78万金属吨,同比降低8.9%,2026年H1海外锌精矿产量下滑明显。海外矿山的减产影响中国进口锌精矿的流入。从进口锌精矿数据看,二季度中国进口锌精矿量较一季度出现显著下滑,三季度预计整体量级也难有显著增长。另外,从价格角度考虑,锌内外比价自年初起持续下滑,自4月开始中国锌精矿进口亏损已然扩大至-2000元/金属吨左右,三季度整体亏损维持,国产矿具有更强的经济性优势,冶炼厂于二、三季度积极抢购国产锌精矿。
在供应减量的背景下,虽然三季度属于国内冶炼厂常规检修季节,精炼锌产量随之下滑,但供需双降下,三季度整体矿紧缺局面未见明显改善,带动矿加工费接连下跌。
展望四季度。据了解,虽然前期减停产矿山计划于四季度陆续复产,但四季度同样属于国内矿山常规检修季节,整体国产矿供应预计环比无改善。虽然受利润因素挤压,国内冶炼厂生产积极性减弱,但冬储需求仍存,市场整体供需局面难有明显缓解,四季度矿加工费预计维持低位运行。
(以上除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议)
锌采购商机
查看更多 >-
-
 5张
-
 5张

