




 下载App







SMM 9月24日讯:
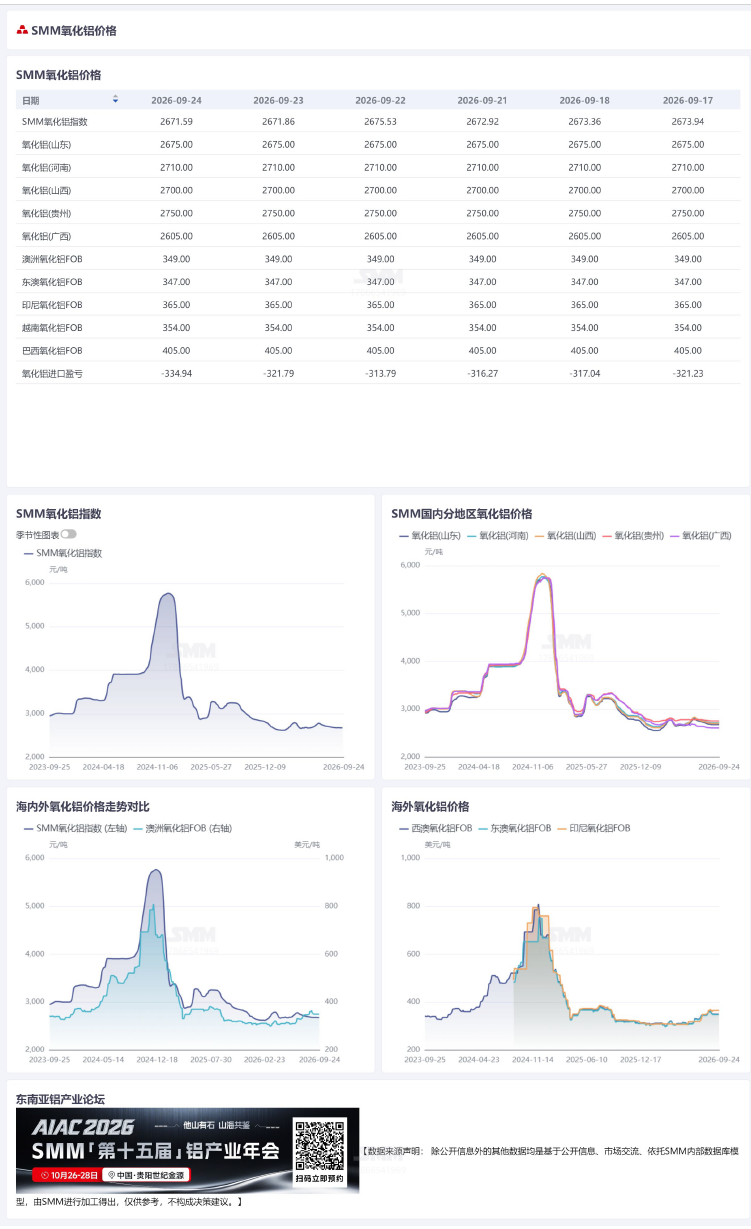
截至本周四,SMM氧化铝指数2671.59元/吨,较上周四下跌2.35元/吨。其中山东地区报2,640-2,710元/吨,较上周四价格持平;河南地区报2,680-2,740元/吨,较上周四价格持平;山西地区报2,670-2,730元/吨,较上周四价格持平;广西地区报2,580-2,630元/吨,较上周四价格持平;贵州地区报2,720-2,780元/吨,较上周四价格持平。
海外市场:截至2026年9月24日,西澳FOB氧化铝价格为349美元/吨,海运费35.65美元/吨,美元/人民币汇率卖出价在6.73附近,该价格折合国内主流港口对外售价约3006.53元/吨左右,高于氧化铝指数价格334.94元/吨。
截至本周四,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9197万吨/年,全国氧化铝周度开工率较上周提高0.23个百分点至76.89%。其中,山东地区氧化铝周度开工率较上周持平在89.20%;山西地区氧化铝周度开工率较上周持平在72.48%;河南地区氧化铝周度开工率较上周持平在59.83%;广西地区氧化铝周度开工率较上周下降0.21个百分点至79.45%;贵州地区氧化铝周度开工率较上周持平在81.33%。
现货市场方面,本周共达成1笔成交。新疆地区采招万吨氧化铝现货,到厂价格分别为2970元/吨。
本周全国氧化铝总库存增加5.2万吨至736.0万吨,延续累库态势,累库节奏较上周有所放缓。分结构看:电解铝厂原料库存增加4.42万吨至349.26万吨,下游原料端备货节奏略有改善;氧化铝厂成品库存增加1.79万吨至128.35万吨,主因全国开工率延续回升、产量提升,成品在厂内继续累积;港口库存小幅下降0.30万吨至96.60万吨,前期保税区货源转口及卸港节奏放缓,港口库存基本止跌企稳;在途及站台堆积库存增加4.30万吨至139.10万吨,物流环节库存小幅走高。行业方面,本周全国氧化铝周度产量176.4万吨,较上周增加2.3万吨,全国建成总产能扩张至11962万吨/年、运行总产能提升至9197万吨/年,全国周度开工率较上周提高0.23个百分点至76.89%,产量提升主要是由于广西地区新投产能开始运行至周度产量增加,供需宽松格局进一步加剧;期货价格低位弱势震荡,期现走势有所分化,市场交投活跃度下降,多空双方趋于谨慎观望,暂未形成明确方向性驱动;下游电解铝厂按需采购为主、原料库存小幅补库,未见集中备货行为。展望后市,预计下周运行产能与周度开工率延续小幅上行;库存方面,国内产量维持高位、港口转口及卸货节奏放缓形成对冲,预计全国氧化铝总库存延续小幅累库态势;价格方面,预计供需宽松格局未改、上行驱动乏力,下周现货价格继续持稳、以窄幅波动为主。
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
