




 下载App







SMM9月24日 :
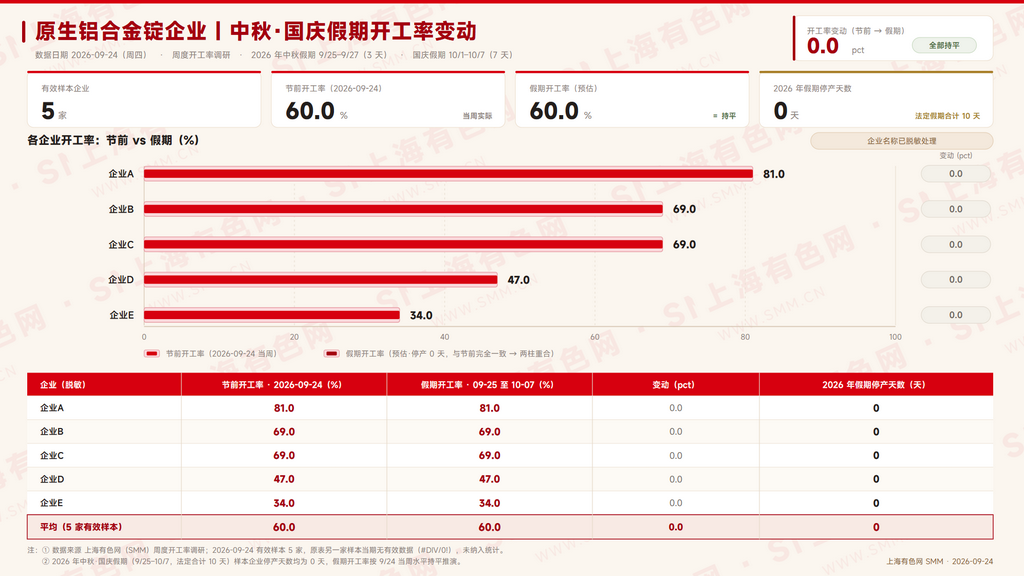
截至2026年9月24日,国内原生铝合金龙头企业开工率录得60%,整体延续相对平稳的运行态势。企业端生产节奏稳定,下游需求恢复不及预期,高铝价对贸易活跃度与采购需求形成一定制约;假期期间下游客户暂无放假安排,原生铝合金企业亦普遍维持正常生产计划,预计开工率水平保持稳定。
一、企业端:龙头企业维持正常生产节奏,开工率录得60%
SMM调研显示,本周国内原生铝合金龙头企业开工率录得60%,较前期基本持平,整体延续相对平稳的运行态势。
从企业端来看,目前龙头企业大多维持正常生产节奏,并未出现明显的调整与波动,生产计划整体保持稳定。原材料方面,目前铝水供应正常,为原生铝合金生产的稳定运行提供了基础条件,生产端暂未出现明显变化。
二、需求端:汽车产量小幅恢复,高铝价压制补库意愿
从下游需求来看,汽车产量较前期有所恢复,但恢复力度不及市场预期,需求增长仍受到一定抑制。
尽管已经进入“金九银十”的传统旺季,但铝价依旧维持在24000元/吨以上的高位运行,对整体贸易活跃度以及下游采购需求形成了一定制约。高铝价在一定程度上抬高了采购成本,也使得下游企业在补库和采购方面更趋谨慎,从而限制了需求的进一步释放。
整体来看,传统旺季“还没有很旺”,需求的实质性改善仍待进一步观察。
三、节假日:下游暂无放假安排,开工率预计持平运行
从市场反馈情况来看,目前下游客户在中秋(9月25日—27日)和国庆(10月1日—7日)假期期间暂无放假安排,这意味着节假日期间整体生产节奏不会出现明显中断。基于这一情况,原生铝合金企业也普遍维持正常生产计划,预计假期期间生产不会出现太大波动,整体仍将以当前开工率水平稳定运行。
四、后市展望:消费复苏仍待验证,节后开工率预计小幅提升
受访企业反馈,认为节假日回来以后行情会有所好转,整体开工率预计将有所提升。但核心制约因素仍在于终端消费复苏乏力,叠加铝价高位运行可能进一步压制下游补库意愿。综合来看,当前原生铝合金行业在供给端保持稳定,需求端虽有一定恢复但不及预期,叠加高铝价对贸易和消费的抑制,短期市场整体仍将延续平稳偏弱的运行格局。SMM将持续跟踪国庆假期后订单延续与库存变化情况。
(以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。)
数据来源:SMM 点击SMM行业数据库了解更多信息
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
