




 下载App







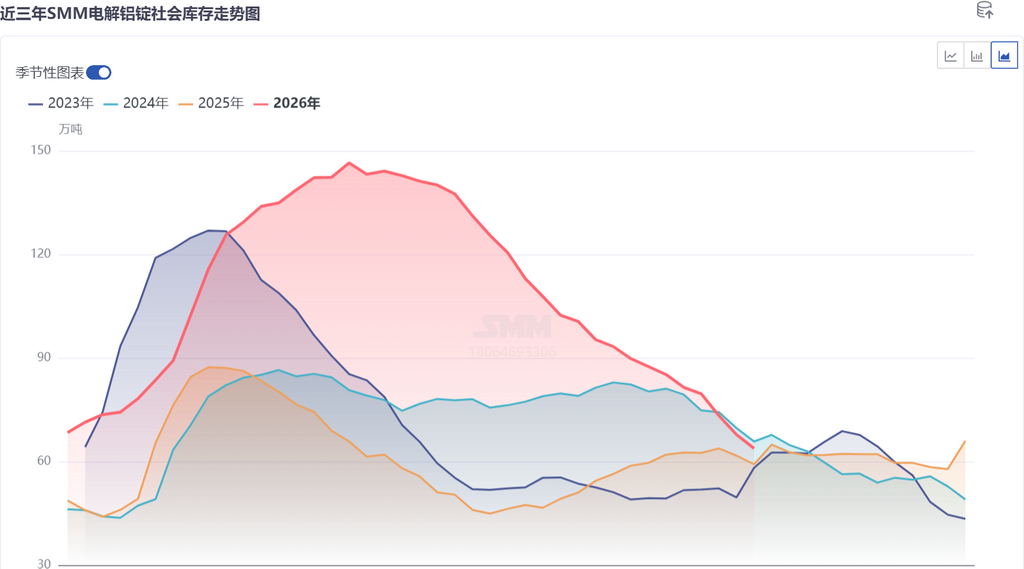
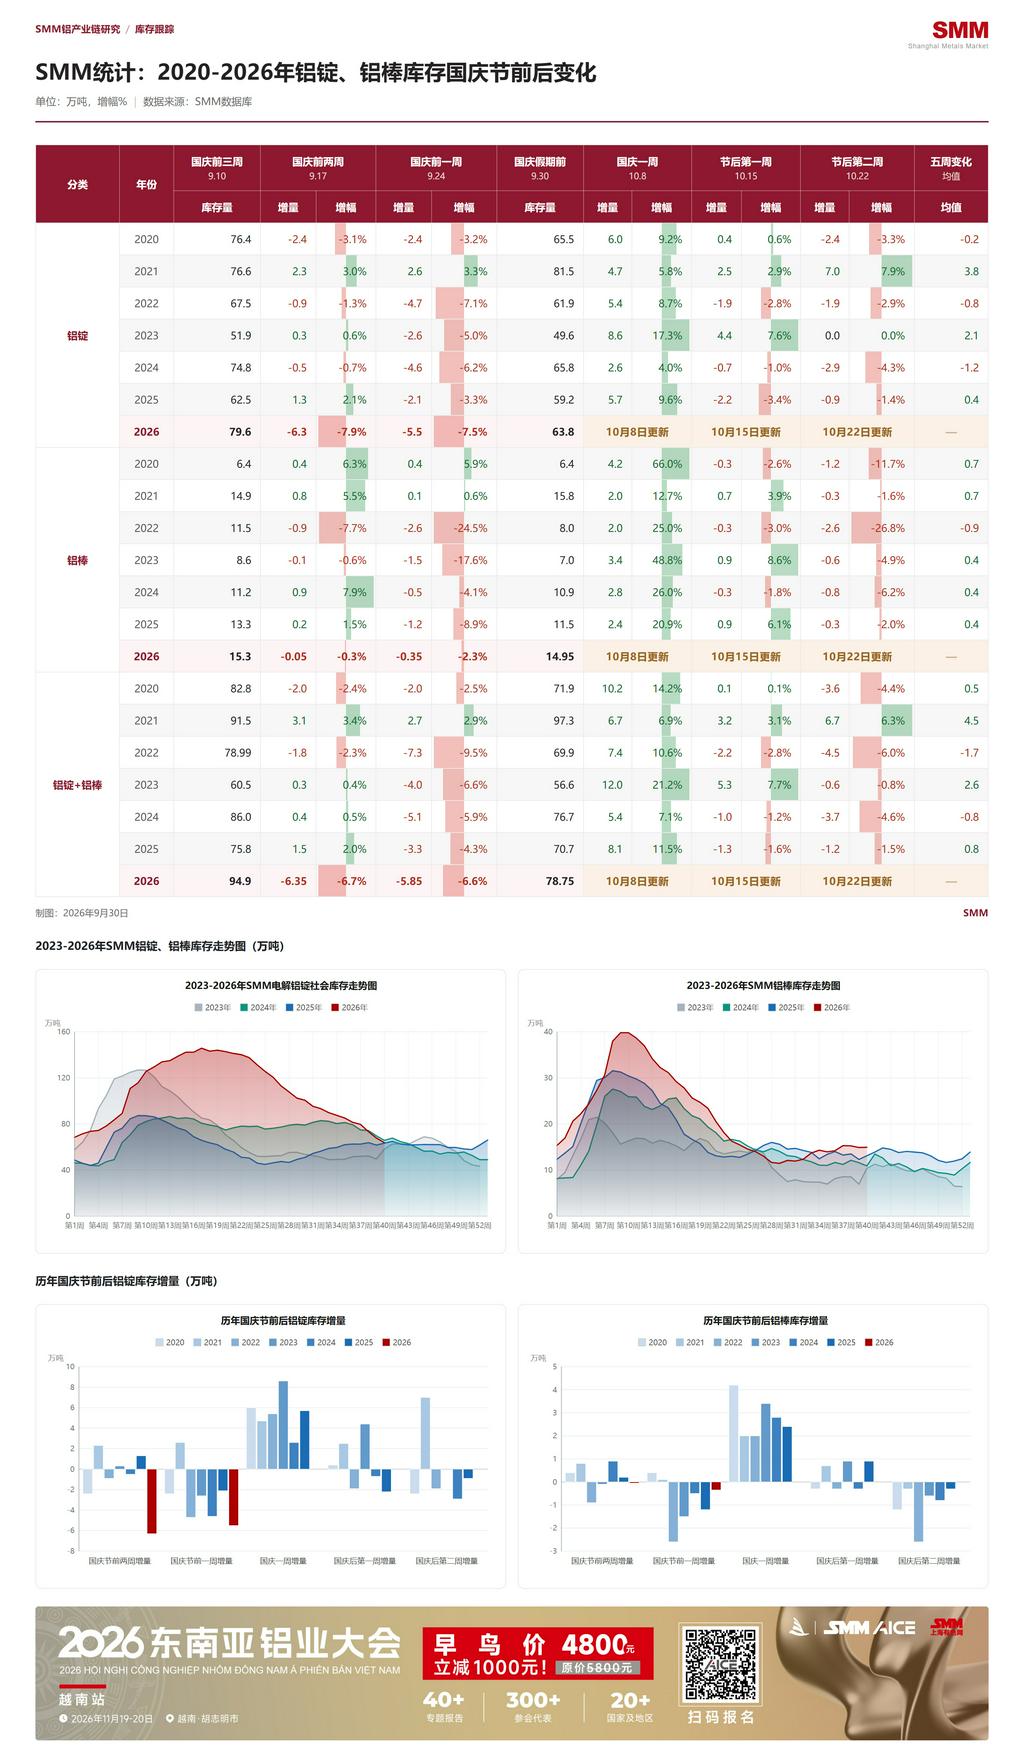
国庆假期临近,国内铝锭库存持续刷新年内低位。据 SMM 统计,截至 9 月 30 日,国内主流消费地电解铝锭库存报 63.8 万吨,较本周一下降 3.6 万吨,环比上周四下降 4.0 万吨,节前去库整体偏快,为假期累库预留了相对充裕的缓冲空间...
国庆假期临近,国内铝锭库存持续刷新年内低位。据 SMM 统计,截至 9 月 30 日,国内主流消费地电解铝锭库存报 63.8 万吨,较本周一下降 3.6 万吨,环比上周四下降 4.0 万吨,节前去库整体偏快,为假期累库预留了相对充裕的缓冲空间。
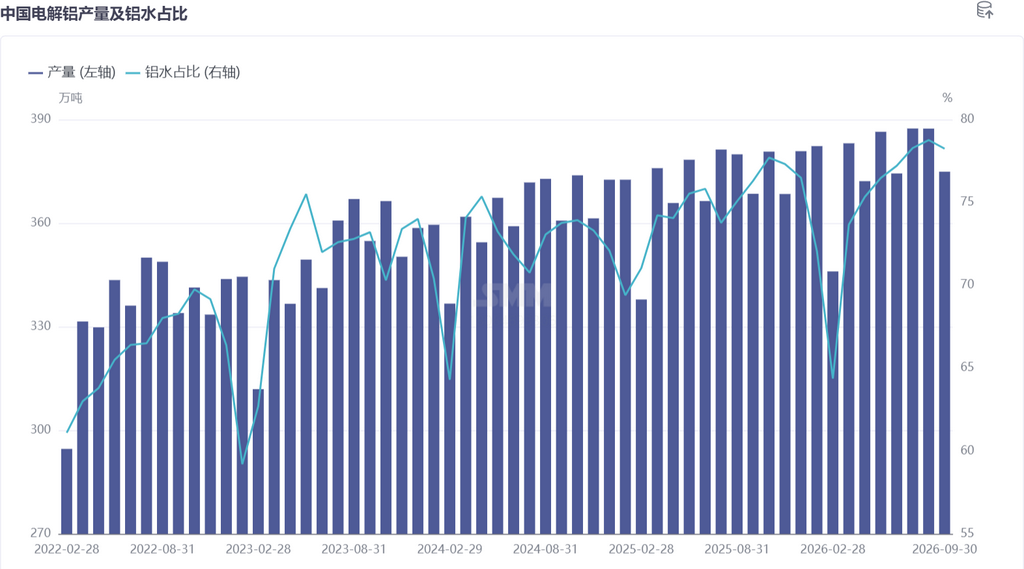
从供应端看,9 月国内下游需求环比有所修复,但部分加工材加工费承压,下游企业出现一定减停产,铝水采购意愿随之走低,带动铝水产出占比回落。当月铝水占比较上月下降 0.5 个百分点至 78.2%,整体表现低于月初预期,核心减量主要来自部分中原及西南地区。结合 SMM 铝水比例测算数据,9 月国内电解铝铸锭量同比下滑 6.2%,环比下降 0.8%。
进入 10 月,受国庆假期影响,个别下游企业阶段性减停产,铝水比例预计进一步回落 0.3 个百分点至 77.9%;部分下游产品加工费仍存继续下探风险,铝水需求面临走低压力,假期期间铸锭量环比或维持抬升。
不过,运输端约束有望对冲铸锭增量的集中释放。新疆火车缺箱情况尚未解决,叠加西南地区存在运输不畅,国庆假期发运效率整体有限,集中到货压力有所放缓,国内铝锭到货整体可控。
分区域看,SMM 预计佛山地区受西南铸锭增量及价差带动下的区域间转运影响,假期将累库 2.5~2.8 万吨左右;无锡、巩义地区将分别累库 1~2 万吨。综合测算,本轮假期国内铝锭累库量将与去年同期的 5.7 万吨基本持平,预计节后首日国内铝锭库存累库至 70 万吨附近。
整体而言,假期累库幅度温和可控,叠加节前库存绝对水平偏低,节后累库对现货端的压制相对有限,国内铝锭现货基本面仍将维持紧平衡格局。
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
