




 下载App







作品
9月下旬以来,伦铝价结束此前高位运行态势,并在中国国庆假期前后出现一轮较为明显的回调。伦敦金属交易所铝现货结算价由9月28日的3248.5美元/吨连续回落至9月30日的3204美元/吨,进入10月后跌势进一步加速,10月1日单日下跌84美元/吨至3120美元/吨,10月2日进一步降至3109.5美元/吨。 截至10月5日,伦敦金属交易所铝现货结算价降至3107美元/吨,较9月28日累计下跌141.5美元/吨,跌幅约4.36%;若与此前约3350美元/吨的阶段性高位相比,累计回调幅度已超过240美元/吨,跌幅约7%。10月6日,伦敦金属交易所铝现货结算价小幅回升至3134.5美元/吨,较前一交易日上涨27.5美元/吨,但整体仍明显低于前期高位。
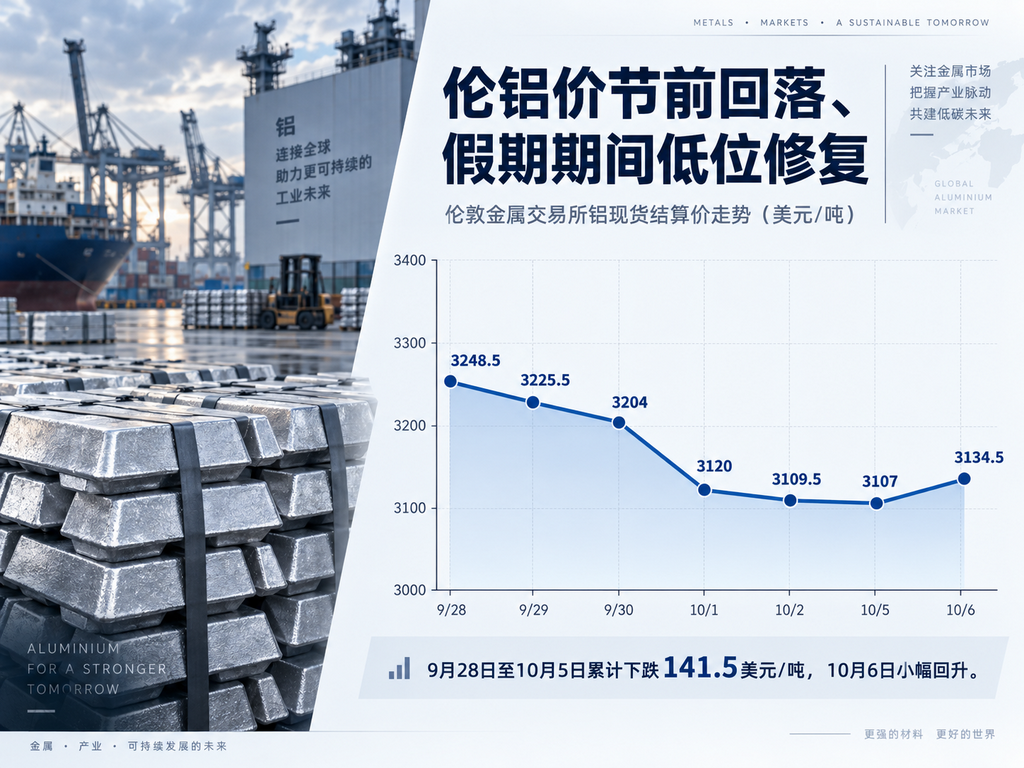
节前伦铝价连续回落,10月初跌势进一步加速
从价格节奏来看,本轮调整大致可以分为两个阶段。
第一阶段出现在国庆假期前。9月28日至9月30日,伦敦金属交易所 (LME) 铝现货结算价由3248.5美元/吨降至3204美元/吨,两个交易日累计下跌44.5美元/吨,跌幅约1.37%。在此前伦铝价一度运行至3300美元/吨以上的背景下,市场高位追涨意愿开始减弱,部分多头资金选择获利了结。与此同时,随着国庆长假临近,国内现货采购逐渐趋于谨慎,市场对于传统旺季需求能否继续兑现的关注度明显提升。
第二阶段则出现在10月初。10月1日,伦敦金属交易所铝现货结算价单日下跌84美元/吨,跌幅约2.62%,成为本轮调整过程中最明显的一次单日回落。此后价格进一步下探至3100美元/吨附近,并于10月2日至5日维持低位运行。
整体来看,9月28日至10月5日,伦铝价在短短数个交易日内累计回落超过140美元/吨,反映出前期高位积累的风险溢价和多头情绪正在快速降温。
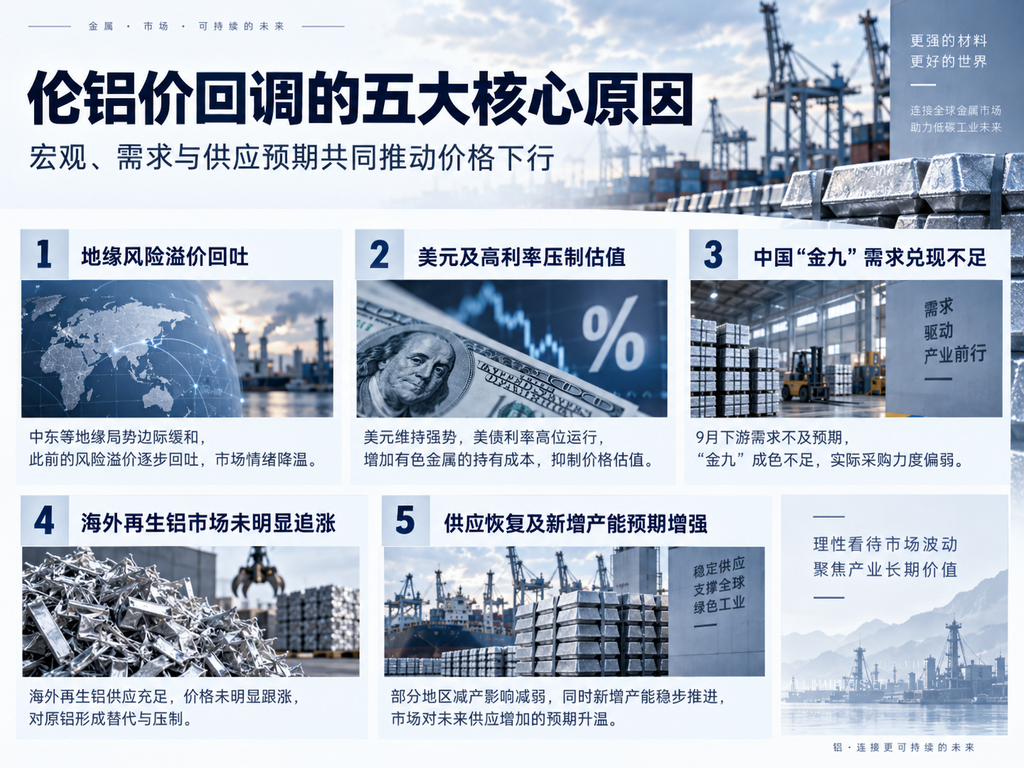
地缘风险溢价回吐,前期供应担忧有所降温
此前伦铝价快速走高,一个重要推动因素来自中东地区持续的地缘政治风险及由此引发的供应担忧。
今年以来,中东局势变化一度明显扰动全球铝供应预期。海湾地区是全球重要的原铝生产和出口区域,市场此前持续关注霍尔木兹海峡航运风险、能源供应以及当地冶炼厂运行情况,供应风险溢价因此明显抬升。但随着部分生产和物流环节逐渐恢复,市场对于极端供应短缺的担忧开始降温,此前由供应中断预期推升的部分价格溢价随之回吐。因此,本轮伦铝价下跌并不能简单理解为单一地缘因素推动,而更应理解为市场对于供应风险的判断正在发生变化。
此前市场主要交易的是:
供应是否会进一步中断。
而当前市场开始更多关注:
此前受到扰动的供应能够多快恢复,以及未来新增供应何时释放。
随着这种交易逻辑转变,前期积累在铝价中的部分风险溢价逐步被挤出。
美元及高利率环境继续压制有色金属估值
除地缘因素外,宏观资金环境同样是本轮伦铝价调整的重要原因。
9月底至10月初,美国长期国债收益率维持相对高位,美元整体偏强,对美元计价的大宗商品形成一定压力。由于伦铝价此前已经经历一轮较大幅度上涨,当美元走强、利率维持高位时,资金继续追高基本金属的意愿随之下降,部分前期获利资金选择退出,也进一步放大了价格回调幅度。与此同时,高利率环境仍在一定程度上压制全球制造业及终端需求预期。对于铝这类兼具金融属性与工业属性的品种而言,当宏观资金环境转弱,而现货需求又未明显超预期时,价格更容易出现高位修正。
不过,进入10月6日以后,美元继续上行的动力有所减弱,市场对于美国后续进一步加息的预期也有所降温,宏观压力阶段性缓和。这也在一定程度上解释了为何伦铝价跌至3100美元/吨附近以后,开始出现小幅修复。
因此,短期价格实际上受到两股力量共同影响:一方面,高利率和此前美元走强仍然压制大宗商品估值;另一方面,连续快速下跌后,随着美元涨势放缓,伦铝价本身也存在一定的技术性修复需求。
国内“金九”需求不及预期,对伦铝形成一定被动拖累
进入9月后,国内“金九银十”需求改善不及此前预期,下游仍以刚需采购为主,高价对现货成交形成一定抑制,国内铝价也因此承压。沪铝当月连续合约结算价由9月24日的24225元/吨降至9月29日的24035元/吨。
中国作为全球重要的铝消费市场,需求预期转弱,也在一定程度上对伦铝形成被动拖累。不过,伦铝同期调整幅度明显大于沪铝,说明中国的需求并非本轮伦铝下跌的主导因素。
相比之下,伦铝更明显的回落主要受到美元偏强、高利率环境、前期地缘及供应风险溢价回吐,以及海外实物需求对高价支撑不足等因素共同影响。与此同时,海外显性库存仍处于相对低位,也说明本轮下跌更多体现为市场对未来供需和估值的重新定价,而非现货端已经出现明显过剩。
海外再生铝市场同样未出现明显追涨
从海外再生铝市场来看,原铝快速上涨也并未完全传导至废铝和再生铝现货市场。
目前亚洲部分地区废旧易拉罐可流通货源相对充裕。受到韩国部分大型铝企劳资问题等因素影响,日韩市场部分废旧易拉罐库存有所增加,供应商寻找海外销售渠道的意愿增强。与此同时,混合铝铸件废料等品种成交仍然相对缓慢,部分买卖双方价格预期存在较明显差异。
在再生铝合金方面,下游压铸企业对于高价合金锭的接受能力也相对有限。尤其是在终端汽车、摩托车及其他压铸订单没有出现明显超预期增长的情况下,再生铝企业很难将全部原料涨幅顺利向下游转移。
因此,虽然此前原铝价格快速上涨,但废铝及再生铝市场并未形成同等幅度的需求扩张。这意味着,前期金融市场涨幅和实际现货市场之间逐渐出现了一定程度的背离,也削弱了高价继续向上的基础。
市场开始从“供应中断交易”转向“供应恢复交易”
相比当前即时供需情况,近期伦铝市场更加值得关注的是,资金正在重新定价未来数月的供应预期。此前地缘冲突加剧后,市场主要关注中东供应中断、航运受阻以及欧美市场金属短缺等问题。但随着高铝价持续较长时间,部分此前因成本较高、能源问题或盈利能力不足而减产的冶炼产能,重新具备恢复生产的经济条件。与此同时,亚洲及中东地区新的电解铝产能项目也正在成为市场关注重点。
其中,印度尼西亚近年来持续吸引铝产业链投资。随着当地氧化铝、电解铝以及配套能源项目陆续建设,未来亚洲电解铝供应结构仍存在进一步变化的可能。除印度尼西亚外,中东、中亚以及其他新兴市场的铝冶炼项目也在持续推进。因此,目前铝市场核心交易逻辑正在发生一个比较明显的变化:此前市场更多交易“哪里可能出现供应中断”,当前则开始更多交易“哪些供应能够恢复,以及哪些新增产能即将释放”。
这一转变对于价格的影响非常重要,因为即使当前现货市场尚未出现明显过剩,只要市场认为未来几个月供应压力将有所缓解,金融价格便可能提前做出反应。
中国铝材出口及全球贸易流向变化值得持续关注
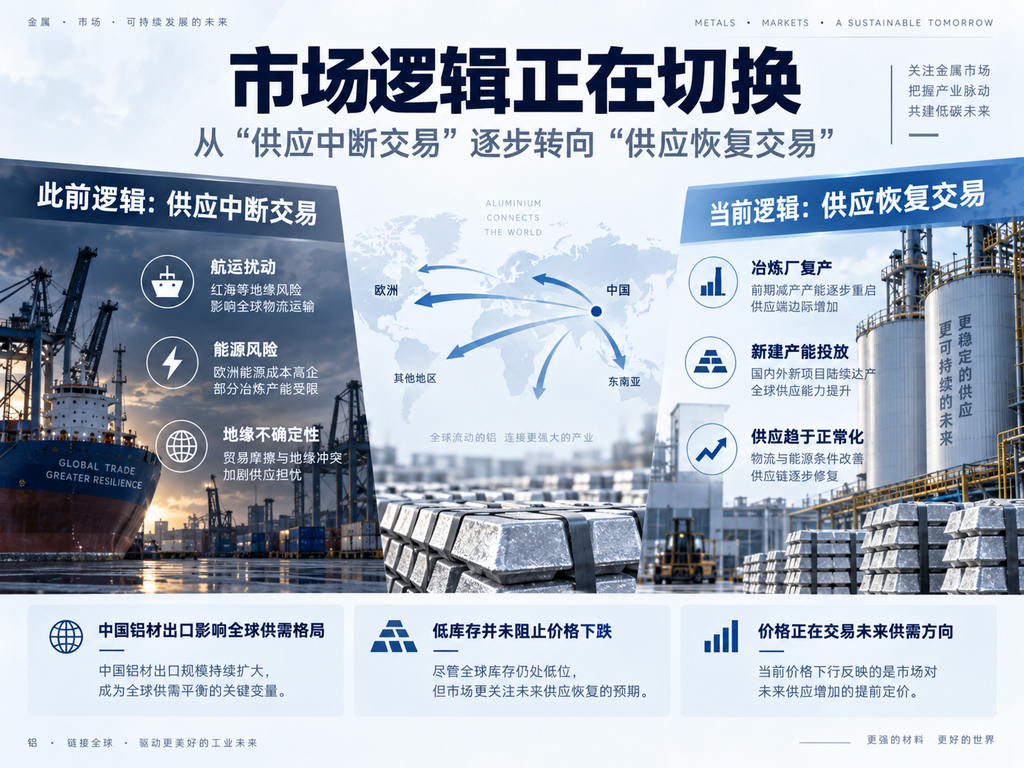
除了原铝供应恢复之外,中国铝产品出口也是未来全球供需平衡中不可忽视的变量。当国内需求恢复速度相对温和,而铝加工企业保持较高生产水平时,更多铝材可能通过出口进入国际市场。
在海外市场铝价及区域升水仍处于较高水平的情况下,国内铝材出口竞争力及出口利润窗口变化,将直接影响国际市场实际可获得供应。因此,对于未来海外铝价而言,需要关注的不只是全球到底生产了多少铝,而是这些金属和铝材最终流向哪些市场。
近年来,北美、欧洲、中东和亚洲之间的铝贸易流向正在受到关税、区域升水、能源成本以及地缘风险等多重因素影响。当不同地区之间的价格差扩大时,金属往往会流向利润更高的市场。
低库存并未阻止伦铝价下跌,市场正在交易未来供需方向
值得注意的是,本轮价格回调并不是建立在全球显性库存大幅增加的基础上。
目前海外显性铝库存总体仍处于相对偏低水平,这意味着从即时供需来看,市场尚未出现非常明显的现货过剩。
按照传统逻辑,较低的显性库存通常意味着现货供应仍然偏紧,应当给予伦铝价一定支撑。
但此次价格表现说明:低库存并不意味着价格一定无法下跌。
金融市场交易的不只是今天仓库中有多少铝,更重要的是未来三个月、半年甚至更长时间的供需平衡可能发生怎样的变化。如果市场开始预期中东供应逐步恢复、海外产能增加、中国铝产品继续流入国际市场,而终端需求增长速度没有同步加快,那么资金就可能提前降低对于未来供应紧张程度的定价。
也就是说,目前市场正在出现一个较为明显的变化,当前实物市场未必已经过剩,但价格已经开始提前交易未来供需边际转松的可能。
跌至3100美元/吨附近后,短期出现低位修复
从最新价格来看,经过10月1日的快速下跌以后,伦铝价下行动能已经有所放缓。10月2日伦敦金属交易所铝现货结算价为3109.5美元/吨,10月5日为3107美元/吨,两日价格基本维持在3100美元/吨附近;至10月6日,价格重新回升至3134.5美元/吨。
一方面,经过此前连续快速下跌以后,部分空头资金选择获利了结,3100美元/吨附近也开始出现一定买盘支撑。另一方面,随着美元从此前强势状态有所缓和,宏观层面对伦铝价的压力也阶段性下降。
不过,目前更适合将这一走势理解为快速回调后的低位修复,而不是确认新一轮上涨趋势已经形成。尤其是10月7日中国市场仍处于国庆假期阶段,国内现货交易及下游采购尚未全面恢复,因此中国市场真实需求表现仍需要等待节后进一步验证。
后市观点:伦铝价正在进入供需重新定价阶段
整体来看,本轮伦铝价由3300美元/吨上方快速回落至3100美元/吨附近,并非由单一因素推动。
从宏观层面来看,高利率、美元此前走强以及资金获利了结共同对有色金属形成压力。
从地缘层面来看,随着部分供应风险有所缓和,前期累积的风险溢价开始回吐。
从需求端来看,国内的传统旺季实际需求改善幅度未完全达到此前预期,高价环境下下游采购趋于谨慎;海外废铝及再生铝市场同样未表现出足够强劲的追涨能力。
与此同时,供应端的市场预期也正在发生变化。
中东供应逐步恢复、部分海外冶炼产能存在复产可能,以及印度尼西亚等地区新增铝产能持续推进,使市场开始由此前的“供应中断定价”逐步转向“供应恢复定价”。
更值得关注的是,这轮调整发生在海外显性库存仍相对偏低的背景下。
因此,当前伦铝价下跌并不完全意味着实物市场已经出现明显过剩,而更多反映了金融市场对于未来供需平衡边际改善的提前交易。
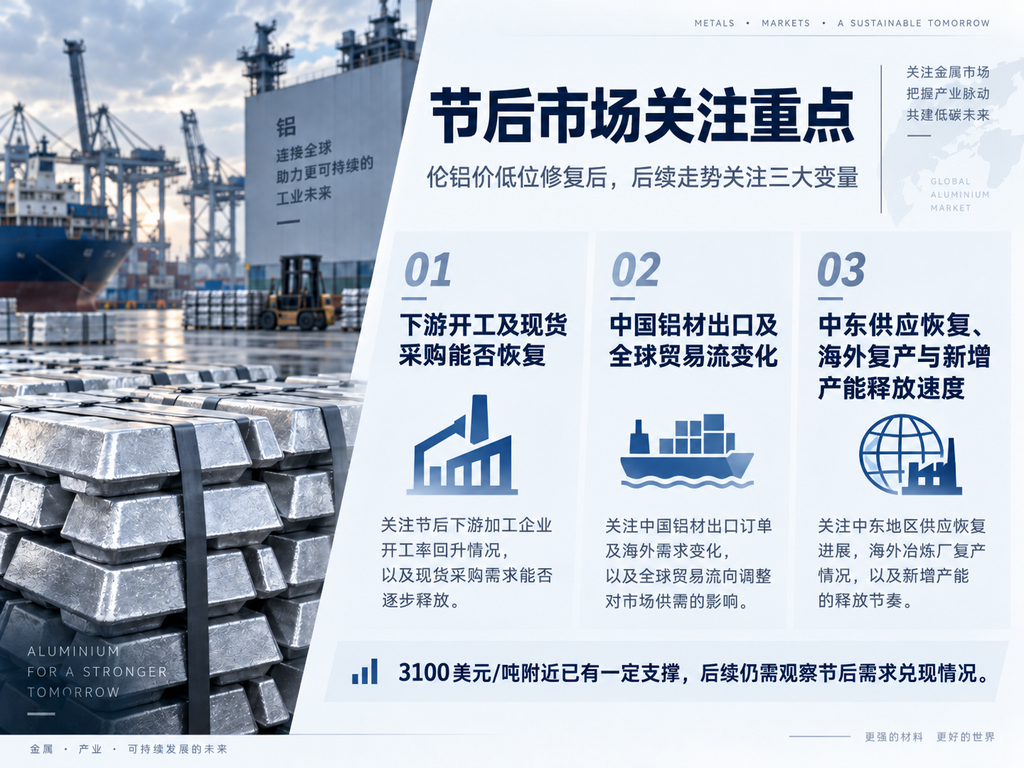
短期来看,经过连续下跌后,3100美元/吨附近已经表现出一定支撑。但伦铝价能否重新形成持续上行动力,仍需要观察国庆假期结束后的基本面变化。
后续市场重点关注三方面:
- 国庆假期结束后,中国下游开工及现货采购能否明显恢复;
- 中国铝材出口及全球区域贸易流是否继续增加海外市场有效供应;
- 中东供应恢复、海外冶炼厂复产以及印度尼西亚等地区新增产能的实际释放速度。
若节后下游订单及现货采购明显改善,同时海外供应恢复速度低于市场预期,则当前相对偏低的显性库存仍可能重新成为伦铝价的重要支撑。
反之,如果实际需求恢复继续偏弱,而供应端改善预期逐步兑现,则市场仍可能继续消化此前由供应风险和高涨情绪推升的价格溢价。
整体而言,伦铝价目前正从此前较为单一的供应风险交易,逐步进入宏观、需求、供应恢复及全球贸易流重新定价的阶段。短期价格或继续保持较高波动,节后实际消费恢复情况将成为市场判断本轮回调是阶段性修正,还是价格重心进一步下移的重要观察窗口。
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
