




 下载App







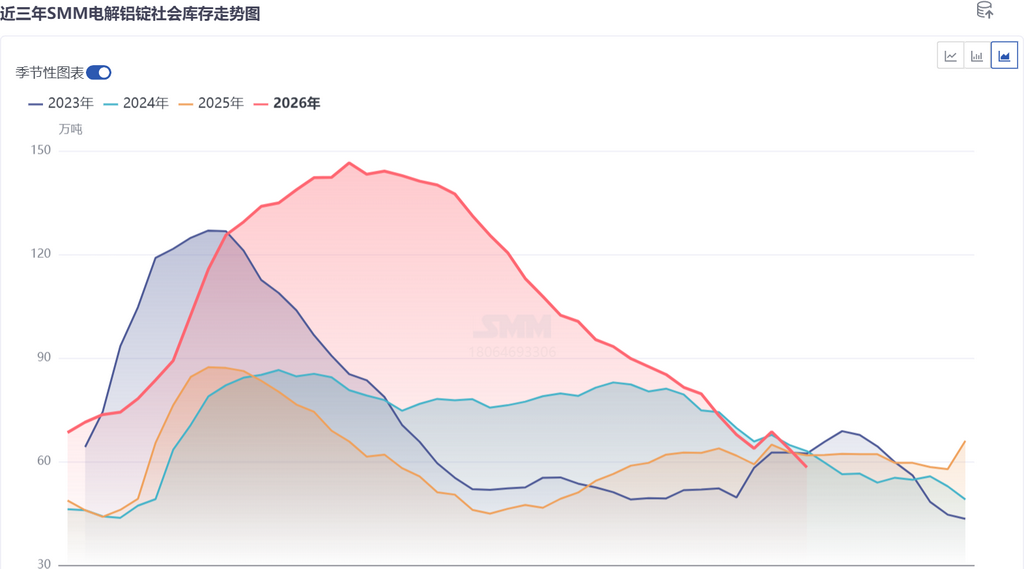
据SMM统计,截至10月22日,国内主流消费地电解铝锭库存报58.3万吨,较上周四下降5.3万吨,较节前(9月30日)去库5.5万吨。节后再度提速的去库节奏,带动当前国内铝锭库存降至近四年的同期低位。进入四季度...
据SMM统计,截至10月22日,国内主流消费地电解铝锭库存报58.3万吨,较上周四下降5.3万吨,较节前(9月30日)去库5.5万吨。节后再度提速的去库节奏,带动当前国内铝锭库存降至近四年的同期低位。
进入四季度,国内铝锭的去库逻辑核心仍在于供应端。随着节后铝棒等初加工材加工费回升,铝水比例恢复至节前的正常水平,铸锭压力明显放缓。同时,新疆火车缺箱情况尚未解决,叠加西南地区存在运输不畅,发运端的实际约束有效对冲了国庆假期铸锭增量造成厂库累积后的逐步释放。需求端来看,近期铝价下跌带动节后出库回升,需求端稳中向好是节后加速去库的直接因素。
风险点在于进口端。随着进口盈亏的快速修复,保税区库存处于高位,海外货源后续流入国内的可能性持续增加。整体来看,国内铝锭去库趋势将延续,后续虽存在一定的放缓风险,但SMM仍预计10月底国内铝锭库存将持续回落至55万吨附近。
区域升贴水方面,三大市场走势明显分化。华南市场本周铝价略有反弹,现货表现却异常挣扎:实际反向结构和月差依然较大,出货变现积极性偏高,后段虽出现一定分歧、部分选择挺价放缓出货节奏,但日内贴水流通依然偏多;接货方以压价低买为主,托底尚可但支撑不足,下游虽有补库需求但动作分化明显,成交难言理想。截至本周四,华南现货对2611合约升水较上周四大幅收窄125元/吨至310元/吨。
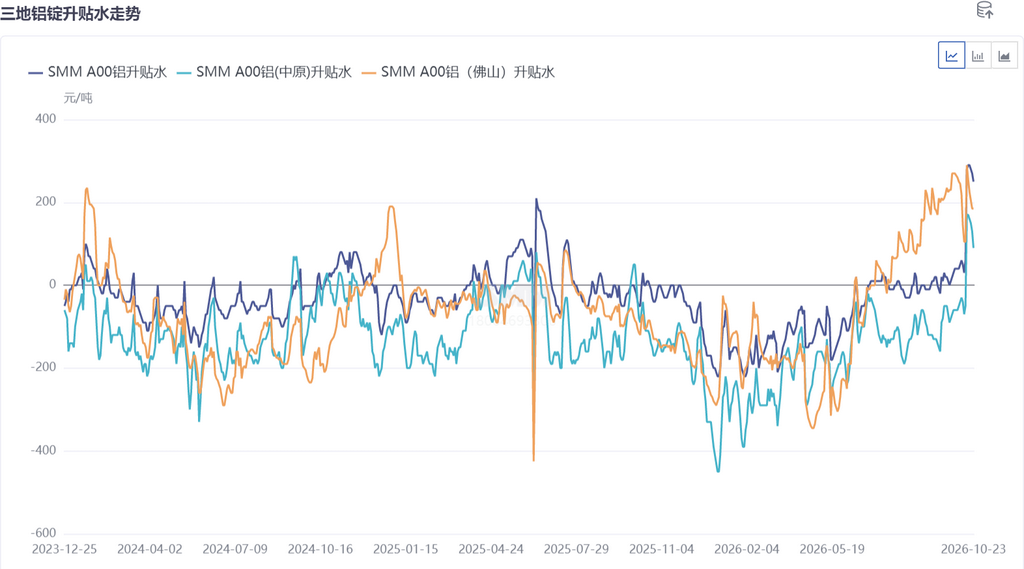
华东市场本周交易氛围由强走弱。周初成交积极,现货对沪铝2611合约升水成交一度逼近300元/吨;随着铝价自低位有所反弹,沪铝现货升水承压走跌。目前沪铝2611合约与2612合约月差在BACK250-330元/吨波动,总体持续处于高位,部分持货商低价出货意愿不高。最新A00现货对沪铝11合约升水维持在对升水260元/吨至280元/吨附近,较上周重心抬升。展望下周,进入月末且长单交付基本结束,预计现货市场成交清淡,沪铝现货升水走跌,对沪铝2611合约升水预计回落至160-270元/吨。
中原市场本周交易氛围维持清淡。前期铝价下跌时,下游加工企业已提前进行采购,且沪铝合约间价差较大,带动市场报价升水走高,下游接受度较低、接货意愿不强;同时持货商倾向于快速出货清空手内库存,挺价情绪较弱,带动周内报价持续走低。本周中原现货市场实际成交升贴水围绕在对沪铝11合约贴水120-180元/吨之间。
综合来看,低库存叠加持续去库为现货端提供底部支撑,但高月差结构下区域升贴水分化明显:华南高升水大幅收敛,华东升水冲高回落、下周或继续走低,中原则延续贴水运行。后续重点关注进口货源流入节奏及月末长单收尾对现货成交的影响,库存有望在10月底回落至55万吨附近后进入低位震荡格局。
铝采购商机
查看更多 >-
 2张
-
 1张
-
 3张


