




 下载App






10月海外氧化铝产量环比微增0.6% 供应宽松格局边际收窄【SMM分析】
SMM10月30日:
据SMM统计,2026年10月海外冶金级氧化铝总产量约509.36万吨,环比微增0.6%,同比下降2.8%。10月海外产量虽实现环比回升,但由于10月自然天数较9月增加一日,日均产量环比实际下降约2.7%,供应端整体呈现“总量微增、日均回落”的特征。
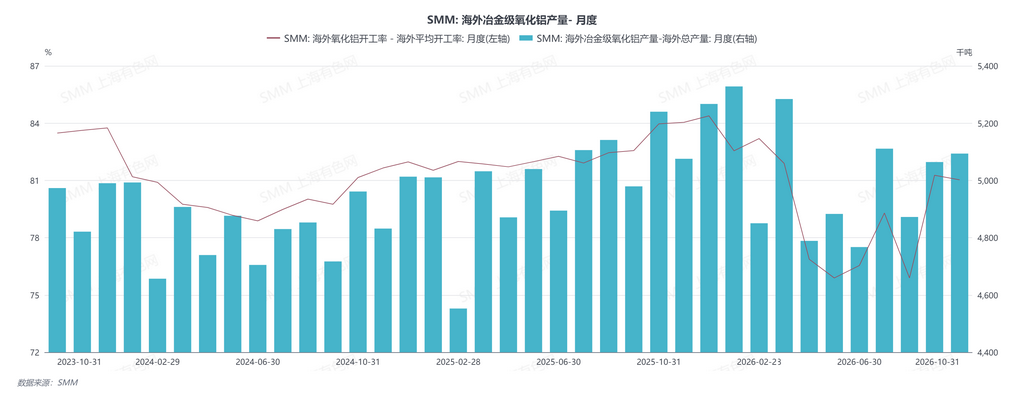
分地区及企业来看:
澳洲方面,力拓Yarwun自2026年10月起因尾矿库限制减产40%,对区域产量形成持续抑制,该减产具有官方依据,需在预测中保留。South32旗下Worsley三季度权益产量96.6万吨,环比增长2%、同比增长3%,折算全厂约112.33万吨,运行整体稳定。Alcoa三季度集团氧化铝产量246.7万吨,环比增长约11%,改善主要来自Pinjarra生产稳定性恢复,2026年产量指引维持950万—960万吨不变。
巴西方面,Hydro旗下Alunorte三季度氧化铝产量149.3万吨,环比下降约1%,主因三季度天然气供应中断暂时压低产量,随后通过替代LNG供应恢复生产,目前已恢复正常运行。该扰动属阶段性因素,不宜据此持续下调2027—2030年产量预期。South32旗下Brazil Alumina三季度权益产量34.5万吨,环比下降2%,折算全厂约95.83万吨。
加拿大方面,力拓Vaudreuil/Arvida三季度普通氧化铝产量33.2万吨,特种氧化铝另列3.1万吨。
印度方面,Vedanta旗下Lanjigarh三季度氧化铝产量89.5万吨,同比增长37%、环比增长8%,2026年4—9月累计172.1万吨,同比增长39%,增长主要来自扩建生产系统的爬坡与稳定运行。这为Lanjigarh继续增产提供了实际依据,但已建成产能不等于已完全达产,后续仍应逐月跟踪爬坡进度。
展望11月,海外冶金级氧化铝供应端扰动因素依然存在:一方面,中国以外部分地区氧化铝成交价格近期持续走高,海外市场与国内价差拉大,但价格上行尚未转化为明确的产量增量;另一方面,中东Al Taweelah精炼厂能否随电解槽复产同步爬坡亦需跟踪。综合来看,预计11月海外冶金级氧化铝产量约在493万—500万吨区间运行,日均产量有望基本持稳并小幅回升;电解铝提产带动整体需求有所增量,但增量有限,整体供应仍处于宽松状态,但宽松程度有所收窄。
(以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。)
数据来源:SMM 点击SMM行业数据库了解更多信息
铝采购商机
查看更多 >-
 2张
-
 1张
-
 3张


