




 下载App






10月成本小幅上行 燃料端主导 预计11月成本重心预计小幅下移【SMM分析】

SMM 11月4日讯:
2026年10月,全国氧化铝加权平均完全成本为2,764元/吨,环比上涨21元/吨;加权平均现金成本为2,592元/吨。10月氧化铝成本延续小幅上行态势,铝土矿和烧碱价格整体较为持稳,影响价格的主要因素仍在动力煤端,受煤价上涨带动,整体成本小幅抬升。
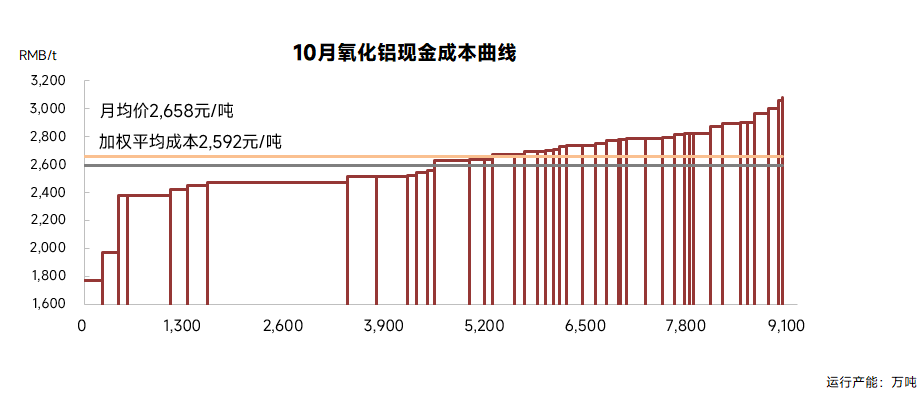
从成本分项来看:
铝土矿方面,10月矿石整体成本小幅增长。进口矿中,几内亚矿石海外运费小幅回落,长单持续执行、散货船运费小幅下滑,几内亚CIF评估价月均71.32美元/吨,环比回落0.31%;国产矿虽市场有所回暖,但整体供应仍偏紧、价格维持高位,贵州地区铝土矿现货有所上涨、成本抬升。国产矿涨幅与进口矿跌幅基本对冲,全国矿石成本整体持稳。
烧碱及能源方面,10月烧碱各地区采购长单碱价与9月保持一致、维持稳定。煤价整体走高,对氧化铝能源成本形成持续支撑,秦皇岛港5,500大卡动力煤10月均价1,014元/吨,环比上涨3.7%,是10月成本上行的最主要驱动。据SMM了解,11月液碱采购长单价格明显下调,广西地区送到价下调150元/吨至2,500元/吨,山西地区下调200元/吨至2,000元/吨,将成为成本最主要的下行因素;能源方面,动力煤价格虽自高点回落,但冬储补库持续推进、水电进入枯水期,四季度煤价预计仍处高位,能源成本难有明显回落。
综合来看,10月成本上行动力集中于燃料端。海运费回落后进口矿成本承压,而国内氧化铝厂铝土矿库存升至约94天的高位,制约买方追价与矿价上行空间,矿价以持稳为主。烧碱价格保持稳定,成本重心较10月小幅下移,行业现金成本支撑位亦同步下移,成本端对现货价格的托底作用相应减弱。
预计11月全国氧化铝加权平均完全成本运行区间为2,700—2,800元/吨,加权平均现金成本预计在2,530—2,630元/吨区间。
(以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。)
数据来源:SMM 点击SMM行业数据库了解更多信息
(赵百川 021-51666812)
铝采购商机
查看更多 >-
 2张
-
 1张
-
 3张


