

 下载App






累库持续 现货持稳偏弱 海外价差扩大与国内宽松格局并存【SMM氧化铝周评】

SMM11月12日讯:
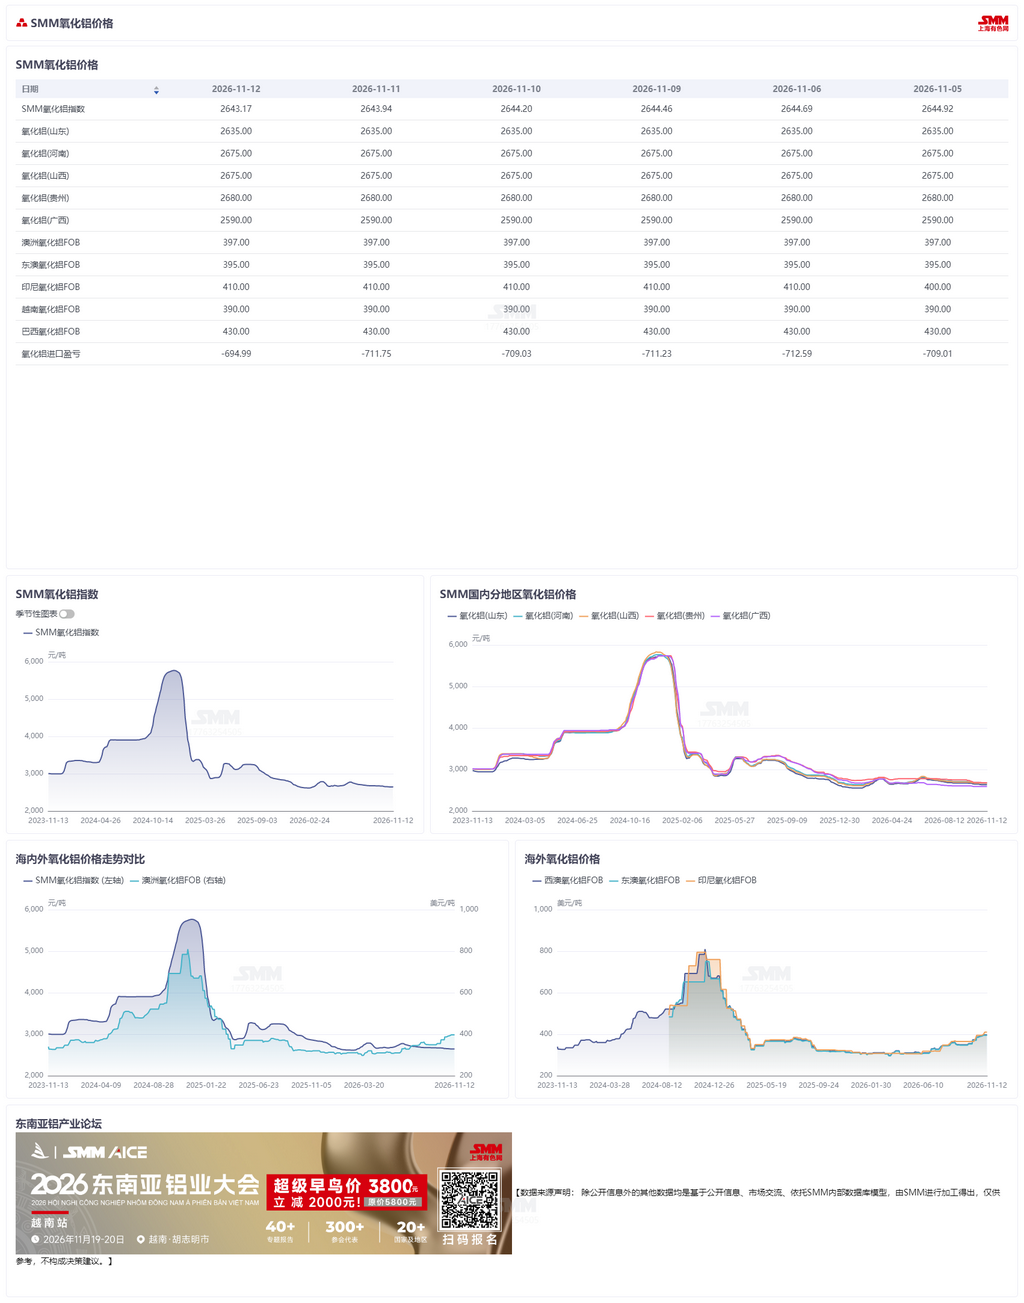
据SMM数据,截至本周四,SMM氧化铝指数报2,643.17元/吨,较上周四下跌1.75元/吨。其中山东地区报2,600-2,670元/吨,较上周四价格持平;河南地区报2,650-2,700元/吨,较上周四价格持平;山西地区报2,650-2,700元/吨,较上周四价格持平;广西地区报2,570-2,610元/吨,较上周四价格持平;贵州地区报2,650-2,710元/吨,较上周四价格持平。
海外市场:截至2026年11月12日,西澳FOB氧化铝价格为397美元/吨,海运费34.3美元/吨,美元/人民币汇率卖出价在6.68附近,该价格折合国内主流港口对外售价约3338.16元/吨左右,高于氧化铝指数价格694.99元/吨。
据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9052万吨/年,全国冶金级氧化铝周度开工率较上周提高0.12个百分点至75.67%。其中,山东地区氧化铝周度开工率较上周持平于82.32%;山西地区氧化铝周度开工率较上周持平于74.04%;河南地区氧化铝周度开工率较上周持平于57.67%;广西地区氧化铝周度开工率较上周提高0.57个百分点至75.49%;贵州地区氧化铝周度开工率较上周持平于84.17%。
现货市场方面,本周共达成1笔成交。新疆地区采招万吨氧化铝现货,到厂价格分别为2935元/吨。
本周全国氧化铝总库存环比增加7.56万吨至773.54万吨,累库节奏较上周明显加快。分环节看:电解铝厂原料库存减少2.27万吨至363.88万吨,下游继续消耗厂内库存,库存位置仍处高位、采购意愿偏弱;氧化铝厂成品库存增加1.42万吨至137.56万吨,产量小幅回升带动成品库存继续累积;港口库存大幅增加12.10万吨至104.10万吨,是本轮累库的主要贡献项,前期在途货源集中到港,内贸港与外贸港均有持续到货,推动库存累积。行业方面,供应端在前期检修与检查后基本企稳。期货价格维持低位窄幅整理,市场整体情绪仍偏弱,交投活跃度不高,后续期货价格预计仍将维持低位运行。展望后市,广西地区产能因前期检修结束重新运行,供应预计持续增大,市场压力将进一步走高,预计全国氧化铝总库存延续累库态势。价格方面,供需宽松格局未改、上行驱动乏力,预计现货价格以持稳、窄幅偏弱波动为主。
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】