




 下载App






跌幅收窄但不是筑底!9月铝线出口延续回落,套利退潮与项目托底并行【SMM分析】

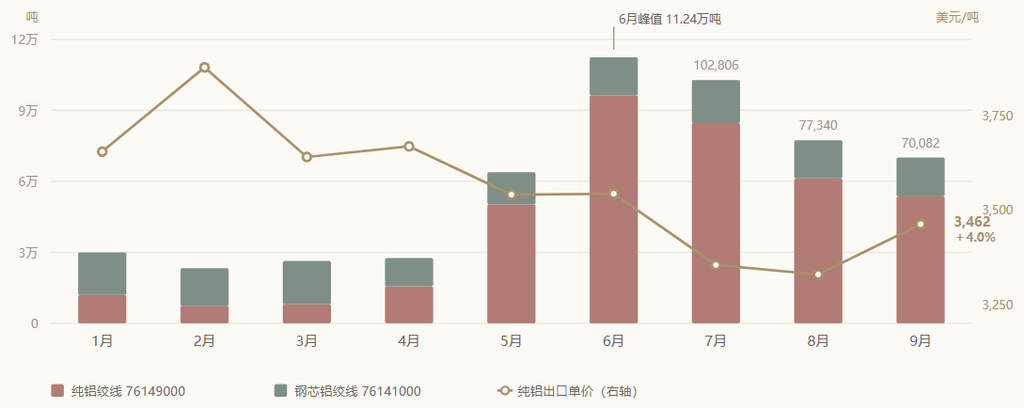
2026年10月20日讯,海关数据显示,9月中国铝线出口量总计70,081.8吨,环比下降9.39%,跌幅较8月收窄15.38个百分点,但较6月峰值仍低37.65%;1-9月累计533,698.8吨,已达2025年全年的1.91倍。其中纯铝53,644.2吨、环比降12.40%,占比76.55%;钢芯16,437.6吨、环比增2.10%,占比23.45%。纯铝头部三国换位,越南升至第二、日本退至第三;钢芯欧洲反超非洲成为第一大区域。四季度预计16.0-17.5万吨,全年69.3-70.9万吨。
2026年10月20日讯,
数据显示,2026年9月中国铝线出口量总计70,081.8吨,环比下降9.39%,较8月的77,340.2吨减少7,258吨;8月环比跌幅为24.77%,本月跌幅收窄15.38个百分点。其中,其他非绝缘的铝制绞股线、缆、编带及类似品(76149000)出口53,644.2吨,环比下降12.40%,占比76.55%;非绝缘的钢芯铝制绞股线、缆、编带及类似品(76141000)出口16,437.6吨,环比增长2.10%,占比23.45%。2026年1-9月铝线累计出口533,698.8吨,其中纯铝389,047.4吨、钢芯144,651.4吨;累计金额17.79亿美元,累计均价3,333.0美元/吨。
9月总量较6月峰值112,396吨仍低37.65%,1-9月累计已达2025年全年的1.91倍。6月峰值之后,7月环比-8.53%、8月-24.77%、9月-9.39%,收缩速度呈“急—缓”的非单调形态,9月重新回到个位数跌幅;但跌幅收窄并不等于筑底。
纯铝绞线(76149000):出口5.36万吨,越南升至第二
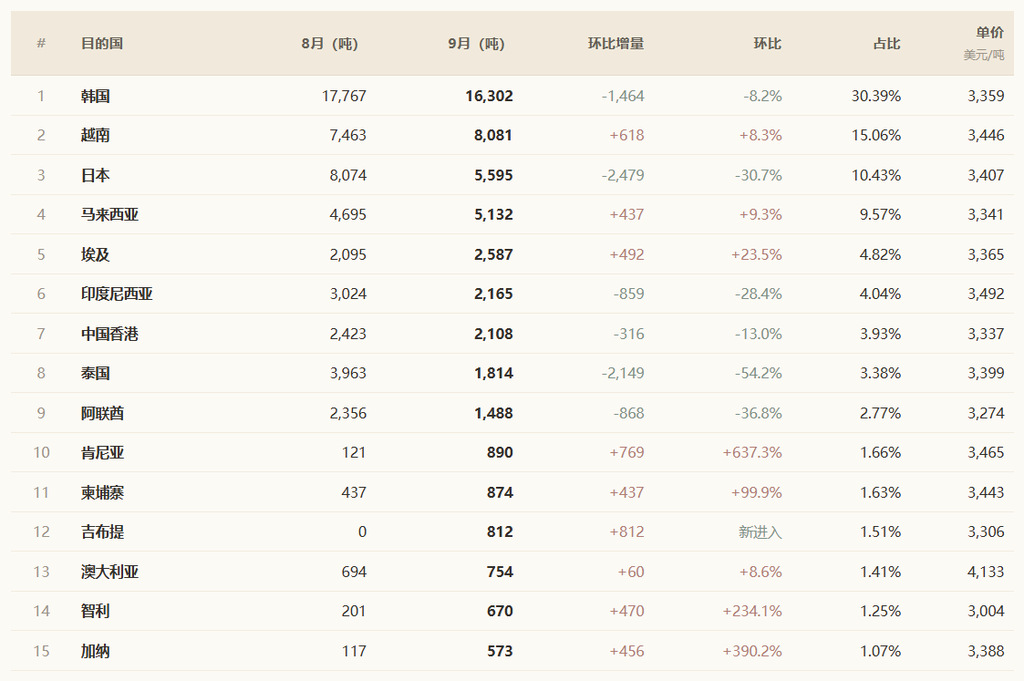
纯铝绞线9月出口53,644.2吨,环比下降12.40%,占铝线出口总量的比重由8月的79.18%降至76.55%,为连续第三个月下滑;出口目的地共80个国家和地区(8月76个),前十五名合计49,846吨、占比92.92%。头部三国的相对位置发生年内第二次换位:韩国16,302吨(-8.2%)连续第二个月下降但仍以30.39%的占比稳居第一;越南8,081吨(+8.3%)首次升至第二;日本5,595吨(-30.7%)退至第三。三国合计29,978吨,占纯铝出口的比重由54.4%升至55.9%——东亚头部在总量收缩中反而更集中。真正的拖累出现在腰部:泰国(-54.2%)、黑山(-84.5%)、阿联酋(-36.8%)、印尼(-28.4%)四国合计减少6,842吨,相当于纯铝当月减量的90.1%;吉布提(812吨)、肯尼亚(+637%)、智利(+234%)、加纳(+390%)四个新面孔合计2,507吨补位。
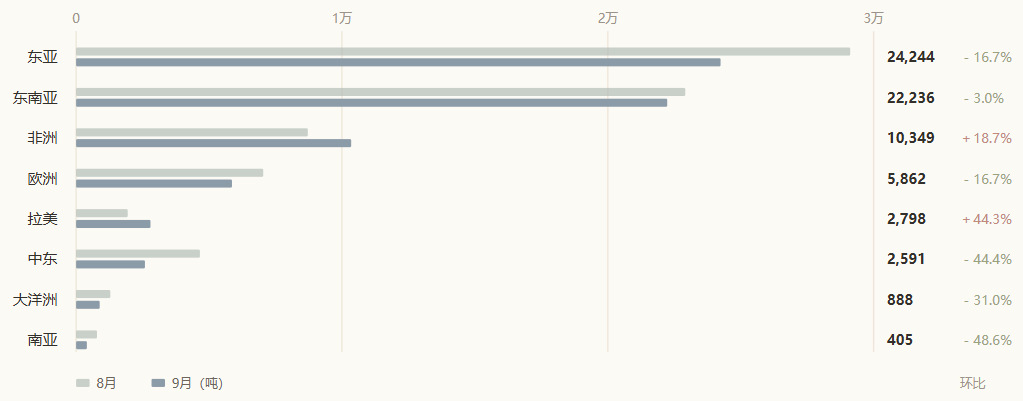
区域结构出现三处实质性位移:东亚合计24,049吨、环比下降15.7%,占比由46.6%微降至44.8%;东南亚五国18,131吨、仅降7.5%,占比由32.0%升至33.8%,成为最抗跌的主力区域,越南、马来西亚双双逆势增长;欧洲占比由6.1%骤降至1.4%,黑山由3,512吨进一步降至546吨(-84.5%),7月巴尔干地区11,930吨的集中交付至此完全出清。对冲来自非洲与拉美:合计7,771吨、占比14.5%(8月5,317吨、8.7%),是唯一两个量、占比双升的区域,非洲环比增37.3%、拉美增82.1%。中东则由2,521吨降至1,753吨(-30.5%),阿联酋单国减少868吨。这套“东亚收缩、东南亚扛住、非洲拉美补位、欧洲归零”的组合,本质是长尾市场在接替头部市场的份额缺口,而不是新需求在形成。
钢芯铝绞线(76141000):出口1.64万吨,欧洲反超非洲
钢芯铝绞线9月出口16,437.6吨,环比增长2.10%,占比23.45%,为6月以来最高。出口目的地由65个增至69个,前十大市场合计11,230吨、占比68.32%,集中度基本持平。结构变化比纯铝更剧烈、方向相反:立陶宛2,413吨空降第一(8月为零),越南1,740吨(+96.4%)、德国1,371吨(+11.2%)、尼日利亚1,279吨(+253.2%)、柬埔寨1,125吨(+2.3%)紧随其后。最值得记录的是欧洲:9月钢芯对欧洲出口5,119吨、环比增长54.8%,占比由20.5%升至31.1%,首次超过非洲(4,484吨、27.3%)成为第一大区域;立陶宛、德国、芬兰、爱沙尼亚、波兰五国合计5,013吨,占欧洲钢芯出口的97.9%,构成一条清晰的环波罗的海电网改造带。中东则明显退潮:838吨、环比下降60.8%,沙特由1,674吨降至322吨(-80.7%)。一升一降说明订单正从“海湾高价位、大批量、长周期”向“欧洲中价位、多批次、短周期”迁移,对量的影响中性,对价格与账期的影响偏负面。
贸易方式:三条腿走出三种跌幅
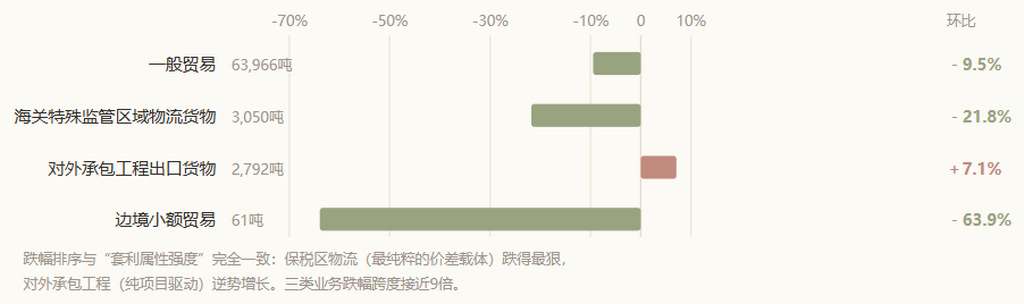
海关的贸易方式字段提供了一次近乎实验室级别的对照。9月铝线出口中,海关特殊监管区域物流货物出口3,050吨,环比-21.8%;一般贸易63,966吨,-9.5%;对外承包工程出口货物2,792吨,+7.1%;边境小额贸易61吨,-63.9%。四类业务的跌幅从-63.9%到+7.1%,跨度接近9倍,排序与“对价格窗口的敏感度”几乎完全一致:保税区物流是最纯粹的价格套利载体,跌得最狠;一般贸易是套利与长单的混合体,跌幅居中;对外承包工程完全由海外工程项目驱动、与价差无关,逆势增长。这构成对“钢芯稳定源于项目制”这一判断的独立外部验证。
SMM简评:综合来看,9月铝线出口跌幅收窄至个位数,但较6月峰值仍低37.65%,1-9月累计已达2025年全年的1.91倍,2026年更像“一次性前置年”而非“出口正常增长年”。跌幅收窄不等于筑底:纯铝腰部市场仍在塌陷,欧洲一次性交付已彻底出清;支撑来自钢芯的项目制订单与非洲、拉美的长尾补位。四季度量的下限由前九个月锁定,上限则取决于内外价差能否重新走阔,目前来看海外新投产能加速落地,内外价差难以再次打开,预计铝线全年出口量中枢将在68-70万吨附近运行。
铝采购商机
查看更多 >-
 1张
-
 2张
-
 3张


