

 下载App







作品
【SMM分析】矿山陆续复产、新项目持续爬坡,为何主要矿企的铜产量仍在下降? 据上市公司披露及SMM测算,20家头部矿企三季度铜产量约320.24万吨,同比下降4.0%、环比下降1.1%。Escondida品位回落、智利恶劣天气及部分矿山运营中断,抵消了复产与扩产带来的增量。Lundin、First Quantum等公司已下调全年指引,其他矿企则仍需依靠四季度补产兑现目标。 哪些减量早已纳入计划?哪些扰动正在拉低全年供应预期?四季度,矿企还能补回多少?
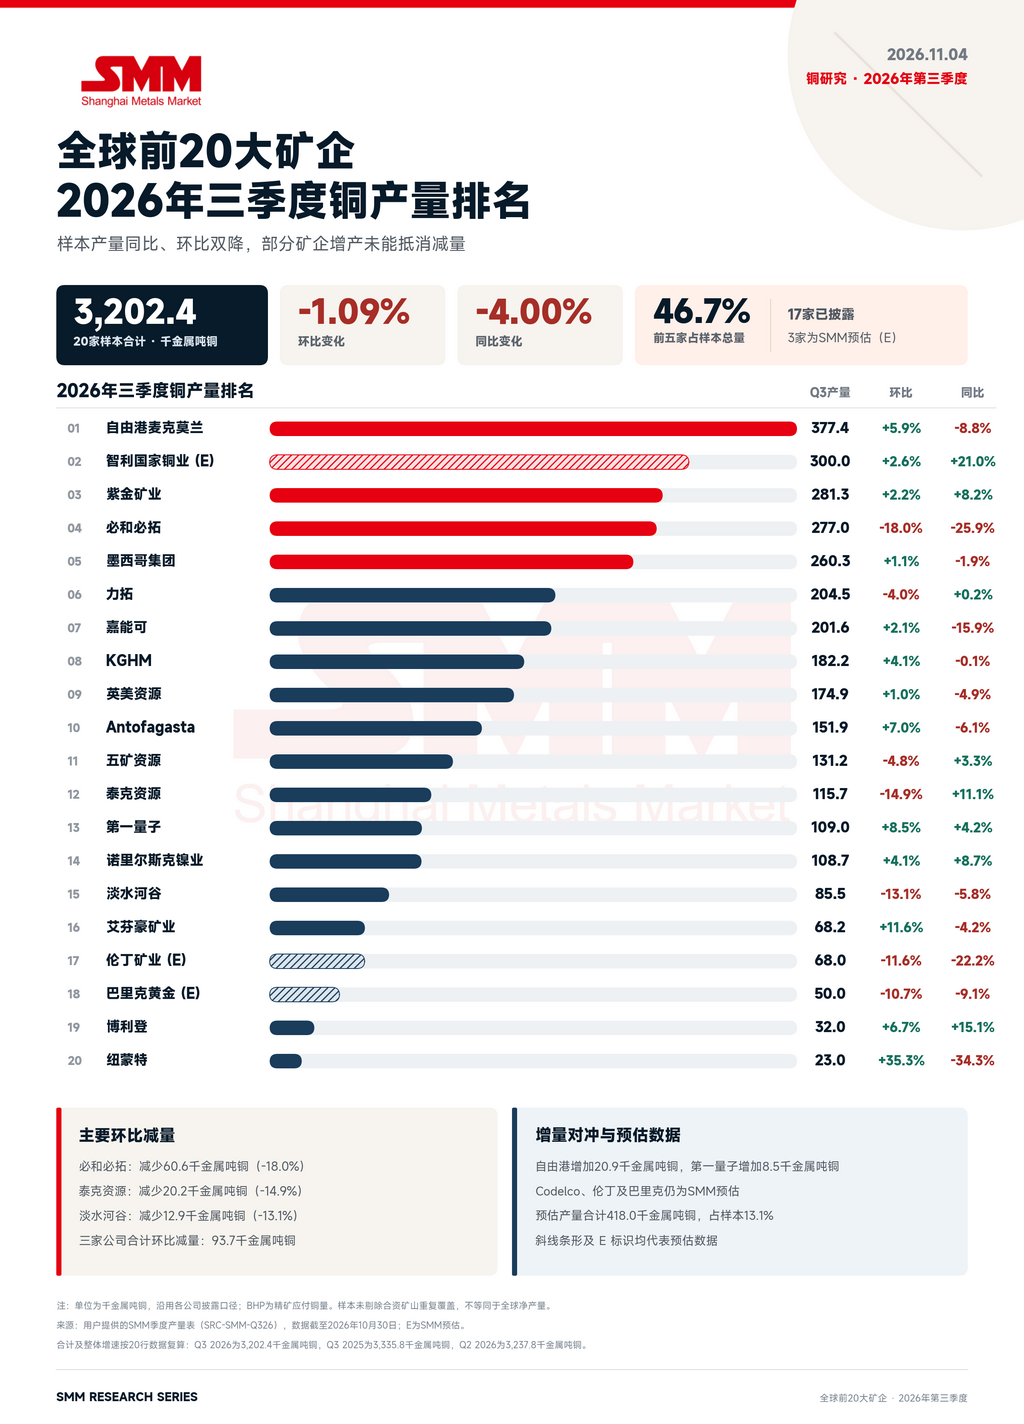
10月是全球主要矿企三季度财报的密集披露期。根据上市公司季度报告及SMM测算,全球头部20家矿企三季度铜产量约3202千金属吨,同比下降5.2%,环比下降约1.1%。减量主要集中于部分大型矿山,既有计划内品位下降和检修,也有恶劣天气、设备故障及安全停工等意外扰动;新项目爬坡与部分矿山复产则对冲了部分损失。全年供应是否进一步低于预期,关键在于这些减量是否已纳入年度指引,以及四季度能否通过恢复生产和补产弥补缺口。
Escondida减量明显,但品位下降已纳入年度预期
BHP三季度总铜产量40.07万吨,同比、环比均下降约19%。其中,Escondida产量25.26万吨,同比下降23%、环比下降19%。该矿入选品位由上年同期的0.94%降至0.81%,叠加计划检修,是产量减少的主因,其他原因包括7—8月恶劣天气限制运输及矿用卡车运行及9月致命事故又导致采矿作业临时暂停。不过,BHP仍维持2027财年165万—180万吨、Escondida 100万—110万吨的产量指引,Escondida全年入选品位预期仍约为0.70%,说明低品位压力本就在排产计划中。
智利天气扰动影响扩大,部分损失已反映在指引下调中
Teck三季度铜产量11.57万吨,环比下降约15%,同比增长11%。其中,QB受8月强风、降雪及停电影响,矿区潮湿限制了计划内高品位矿石的开采,叠加9月计划检修,产量由二季度5.58万吨降至4.72万吨。同期,HVC与Antamina按采矿计划处理更高品位矿石,带动产量同比增长,对集团产出形成支撑。后续随着QB更多采掘工作面逐步开放,供矿选择及生产灵活性有望改善。Teck全年铜产量指引维持在45.5万—53万吨。 Lundin方面,Caserones在7月和8月接连遭遇冬季风暴,输电设施受损,第二轮风暴进一步延缓复产,公司将集团全年铜产量指引由31万—33.5万吨下调至30万—32.5万吨。 Anglo American三季度铜产量为17.49万吨,同比下降5%,主要受智利恶劣天气及Collahuasi处理低品位堆存矿影响。矿山生产安排方面,Quellaveco三季度受益于矿石品位按计划改善,产量环比增长8%;Collahuasi已重新进入Rosario矿坑的高品位矿段,预计将支持年内后续及2027年产出提升。公司全年铜产量指引维持在70万—76万吨。
El Teniente、Grasberg与Kamoa:恢复生产,处于产量爬坡阶段
Codelco方面,El Teniente事故影响及后续采区接续仍是关注重点。已披露的上半年数据显示,受2025年7月事故后作业限制影响,该矿产量同比下降27%;Andes Norte项目开发活动也已暂停,后续需关注受限采区恢复及接续项目推进情况。Ministro Hales同期受矿石品位下降影响,产量同比减少21%。 Freeport三季度铜产量约37.74万吨,环比增长约6%,同比下降约9%。Grasberg矿区继续分阶段复产爬坡,当季日均处理矿石约14.1万吨,相当于事故前正常水平的67%。公司计划于2027年中恢复至正常产能的80%,年底接近满负荷;1S采区计划于2027年中重启,相关采区恢复及矿石运输系统改造将支持后续产量释放。 Ivanhoe参股的Kamoa-Kakula三季度精矿含铜产量约6.82万吨,环比增长约12%。当季矿石处理量环比增长约18%,抵消了入选铜品位由2.39%降至2.22%的影响,带动产量回升。Kakula目前正沿矿体外围较低品位区域推进巷道开发,为后续高品位矿区回采创造条件,产量恢复将随采区开发及供矿能力提升逐步推进。 此外,Kamoa-Kakula恢复也带动紫金矿业权益铜产量回升。紫金三季度矿产铜约28.13万吨,环比增长约2%;其中Kamoa权益贡献由二季度约2.70万吨增至3.01万吨。剔除Kamoa后,其他矿山前三季度产量同比增长约6%,说明集团其他矿山仍有增量,但尚未完全抵消Kamoa此前的减量。
季度增产与全年指引下调可以同时发生
First Quantum三季度铜产量约10.90万吨,环比增长约8%,受益于Kansanshi扩建提高处理量,以及Cobre Panama获准处理存矿。但赞比亚矿山品位低于原有预期,Sentinel高品位矿区开采也出现延迟,公司将全年指引由40.5万—47.5万吨下调至40.5万—43.5万吨。这说明处理量增长未必足以抵消品位损失,单看季度增产容易高估全年表现。 Glencore三季度铜产量环比小幅回升,虽维持全年81万—87万吨指引,但预计靠近区间低端,四季度产量改善还得关注Collahuasi品位和回收率。此外,还得注意由Mount Isa关闭、Kidd处置而导致的产量减少。 Grupo Mexico则将全年铜产量目标由此前103.4万吨调整至102.8万吨。其三季度产量同比下降约1.9%,其因为秘鲁业务及Asarco的减量无法完全被墨西哥业务增长抵消。
增量端既有扩产,也有恢复生产,持续性需要分别判断
Rio Tinto的主要增量来自Oyu Tolgoi地下矿爬坡,该矿三季度产量同比增长27%,部分抵消了Escondida走弱及Kennecott计划检修的影响。集团维持全年80万—87万吨铜产量指引。 Antofagasta三季度产量环比增长约7%,主要由Los Pelambres增产带动;但前三季度产量仍同比下降,Centinela品位及回收率压力尚未完全消除。公司维持全年62.5万—65.5万吨指引。 MMG三季度铜产量约13.12万吨,环比下降4.8%,主要受Las Bambas减产拖累,该矿入选品位回收率双双下降,处理量增加仍不足以弥补损失,铜产量环比下降约8%至10.03万吨。同期,Khoemacau产量环比下降约2%,Kinsevere增产未能抵消上述减量。全年看,Las Bambas仍预计达到约40万吨、处于原指引高端;但Khoemacau因前期井下开发延期及设备可用率不足,已将全年指引由4.8万—5.3万吨下调至4.3万—4.8万吨。 Newmont三季度环比增产主要体现于Cadia在二季度地震扰动后的恢复。 Boliden三季度铜产量约3.20万吨,环比增长约6%,主要受益于Kevitsa处理量增加及入选品位提高。不过,旗下Aitik矿山混入的废石多于预期,稀释了入选矿石品位,公司因此将该矿全年入选铜品位预期由0.18%下调至0.16%,同时将矿石处理量预期由4,100万吨上调至4,200万吨。
总体看,三季度减产既包含已有预期的品位和检修安排,也包含超出计划的天气及运营损失。Lundin、First Quantum等公司的指引下调,确认了全年供应预期进一步收缩;其他公司维持指引,则意味着四季度仍需兑现恢复和补产计划。后续应重点跟踪智利矿山恢复进度、Grasberg与Kamoa的爬坡速度,以及低品位矿山能否通过提高处理量弥补损失。