

 下载App







【SMM分析:铜价回落下的废铜市场:供应偏紧推动计价系数逆势抬升】铜价回落之际,海外再生铜原料LME计价系数也出现了抬升。其中,1号铜和2号铜系数上涨相对明显;光亮铜系数此前已处于高位,继续上行空间有限,近期整体以高位稳定为主。据SMM市场调研,近期海外市场新增报盘数量依然有限,部分货物品质也有所下降。随着铜价回落,部分持货商对后市价格仍持偏乐观预期,即使手中拥有一定库存,也更倾向于推迟销售,等待价格回升。因此,铜价下跌并未立即带来废铜供应增加,反而强化了部分供应商的惜售情绪。社会库存偏低与持货商延迟出货共同收缩了市场实际可流通货源,使买方即使提高计价系数,也未必能够获得足够的高品质原料。
10月12日至23日,LME铜价重心整体下移。
铜价回落之际,海外再生铜原料LME计价系数也出现了抬升。其中,1号铜和2号铜系数上涨相对明显;光亮铜系数此前已处于高位,继续上行空间有限,近期整体以高位稳定为主。
铜价回落为何带动计价系数上升?
再生铜原料通常以LME铜价乘以计价系数进行报价。当LME铜价下跌,而废铜绝对价格降幅相对有限时,计价系数便会相应上移。
对于下游企业而言,铜价回落降低了采购所需的绝对资金规模,为其接受略高系数提供了一定空间。对于持货商而言,在库存成本及后市预期支撑下,其通常不愿让废铜价格完全跟随铜价下跌。因此,铜价回落期间,计价系数往往表现出一定的反向调整特征。
本轮调整主要集中在1号铜和2号铜。相比光亮铜,两者此前的计价系数在需求仍存而供应偏紧的背景下,在铜价下跌后具有更大的向上空间。光亮铜则因供应长期偏紧、系数已接近下游阶段性接受上限,近期涨幅相对有限。
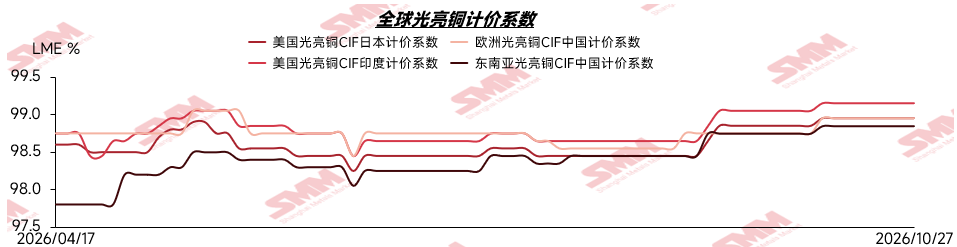
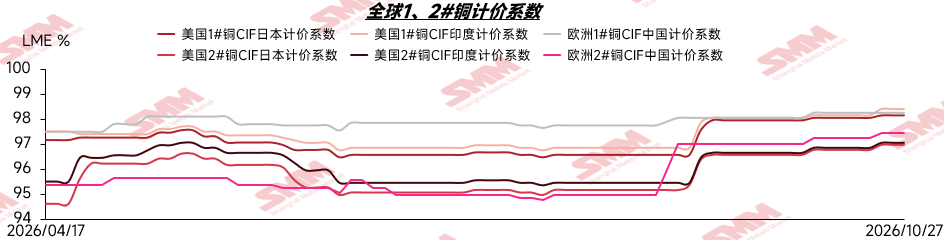
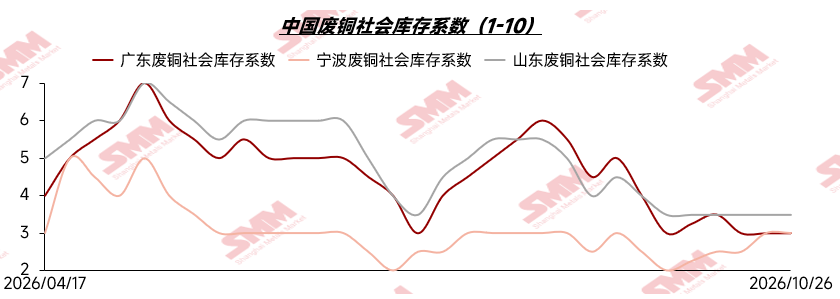
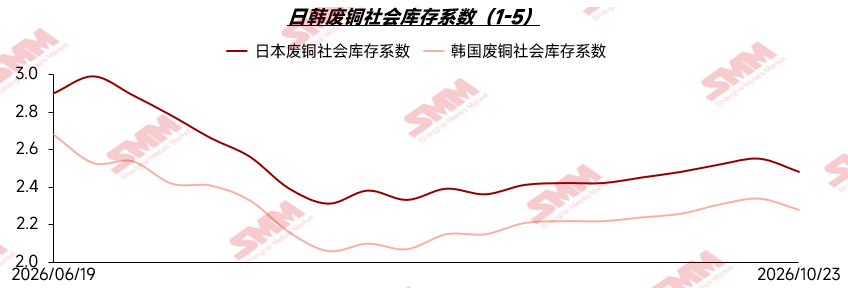
低库存与惜售限制实际流通货源
计价系数上涨并不只是铜价变化带来的被动调整,海外废铜供应偏紧仍是其主要支撑。
据SMM市场调研,近期海外市场新增报盘数量依然有限,部分货物品质也有所下降。随着铜价回落,部分持货商对后市价格仍持偏乐观预期,即使手中拥有一定库存,也更倾向于推迟销售,等待价格回升。
因此,铜价下跌并未立即带来废铜供应增加,反而强化了部分供应商的惜售情绪。社会库存偏低与持货商延迟出货共同收缩了市场实际可流通货源,使买方即使提高计价系数,也未必能够获得足够的高品质原料。
中国进口回升未改变合规原料偏紧格局
SMM整理海关数据显示,2026年9月中国再生铜原料进口量为23.66万实物吨,环比增长33.37%、同比增长28.54%。进口增长主要受到此前进口窗口开启、长单集中到港等因素推动。
但单月进口回升并不代表全球废铜供应已经转向宽松。国内大量未含税废铜仍因票据链条问题难以进入合规企业采购体系,而冶炼及加工企业对含税原料的需求依然存在。进口再生铜原料凭借相对完整的报关、完税及票据流程,仍是国内企业补充合规原料的重要渠道。
与此同时,海外社会库存偏低、其他国家加大废铜采购以及部分地区强化资源留存,使中国进口量难以持续快速增长。因此,中国市场对进口原料的刚性需求仍对全球废铜计价系数形成支撑。
成交有所改善,但尚未明显放量
10月前两周市场成交表现有所分化。第一周铜价波动较大,下游采购趋于谨慎,持货商又因价格回落而惜售,买卖双方价格分歧扩大,整体成交较为平淡。
第二周随着铜价进一步回落,部分下游企业的刚性补库需求得到释放,询盘和成交较此前有所改善。不过,海外供应商降价出货意愿依然有限,市场成交虽有所恢复,但尚未出现明显放量。
这表明当前市场并非缺乏采购需求,而是买卖双方对价格的接受程度仍存在差异:买方希望利用铜价回落降低采购成本,卖方则希望通过提高计价系数维持废铜绝对售价。
计价系数短期或继续高位震荡
SMM认为,当前海外再生铜原料计价系数仍处于“下方有供应支撑、上方受成本限制”的状态。
如果LME铜价继续走弱,1号铜及2号铜计价系数仍可能小幅上调;但光亮铜系数在已经接近下游接受上限的情况下,整体继续大幅上涨的空间有限。若铜价重新走强,低库存及供应偏紧又将限制计价系数明显回落。
后续需要重点关注海外社会库存变化、中国进口节奏以及国内未含税废铜的政策进展。若国内沉淀货源能够重新进入合规消费体系,中国进口需求可能下降,并对海外报价形成压力;在此之前,全球可流通废铜供应偏紧仍将支撑计价系数维持高位。