

 下载App







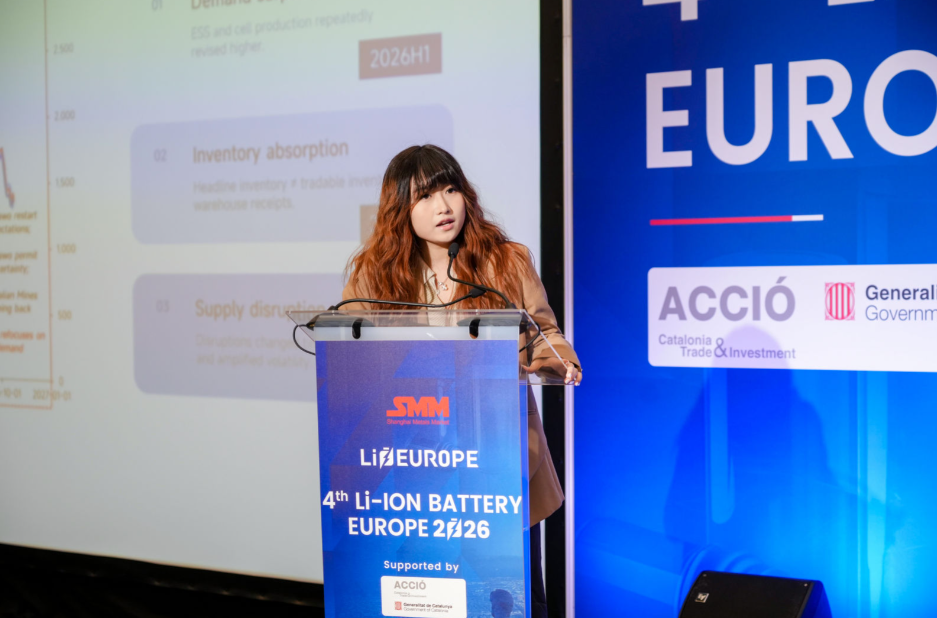
在由上海有色网(SMM)主办、加泰罗尼亚贸易投资局(ACCIÓ)支持的2026(第四届)欧洲锂电池峰会上,SMM 锂电高级分析师 杨玏围绕“锂:寻找新的平衡点”的话题展开分享。她表示,SMM预计2026年到2027年,全球及中国碳酸锂市场将呈现不同程度的供应紧张的态势,且2026年均呈现明显的供应紧张的态势,2027年这一情况将有小幅缓解,但整体市场依旧供不应求。
在由上海有色网(SMM)主办、加泰罗尼亚贸易投资局(ACCIÓ)支持的2026(第四届)欧洲锂电池峰会上,SMM 锂电高级分析师 杨玏围绕“锂:寻找新的平衡点”的话题展开分享。她表示,SMM预计2026年到2027年,全球及中国碳酸锂市场将呈现不同程度的供应紧张的态势,且2026年均呈现明显的供应紧张的态势,2027年这一情况将有小幅缓解,但整体市场依旧供不应求。
全球锂市场关键要点:
1. 需求保持韧性,但日益集中化
储能系统正成为锂需求增量的关键来源,而电动汽车增长随着渗透率成熟趋于常态化。需求仍具支撑性,但对项目经济性、政策及锂价愈发敏感。
2. 曲线已经计价了 2027 年的过剩
远期价格目前几乎按已公布项目管线的全额投产交付来定价。SMM项目级模型显示,2027 年的过剩量仅为 10.5 万吨 LCE(碳酸锂当量)——约占需求的 3.6%——而且这还是建立在供需两侧都偏乐观的假设之上。由于供需两侧共用同一基准,真正起决定作用的是两者之间的差距:供应相对需求只要出现 3.6 个百分点的缺口,过剩就会被完全抹平。
3. 边际价格正转向一体化经济模式
低成本卤水和成熟的澳大利亚矿山依然坚挺,而高成本锂云母和独立代工冶炼产能构成主要供应响应。价格支撑日益取决于资源成本以及矿企与转炉之间的利润分配。
4. 预期波动而非新超级周期
健康需求与间歇性供应中断支撑下方空间,而产能增量与下游价格敏感度制约上方空间。基准情形是波动、区间震荡的市场,事件驱动的反弹而非持续结构性牛市
01 锂周期走到哪一步了?
市场回顾:由储能系统驱动的第三轮周期
据SMM现货报价观察,过去十余年锂价先后经历三轮明显的上涨周期。
第一轮(2015年底—2018年初):受中国新能源汽车补贴政策刺激,动力电池需求快速放量,碳酸锂价格自2015年下半年起大幅攀升,2017年至2018年初维持高位;2019年补贴大幅退坡,叠加供给集中释放,锂价随之深度回落。
第二轮(2020年下半年—2022年底):我国新能源汽车市场由政策驱动逐步转向内生增长,叠加供给端约束,锂价持续上行,并于2022年下半年冲顶,2023年起大幅回调。政策面上,新能源汽车购置补贴已于2023年正式退出,车辆购置税减免则延续实施(2024—2025年免征、2026—2027年减半征收)。
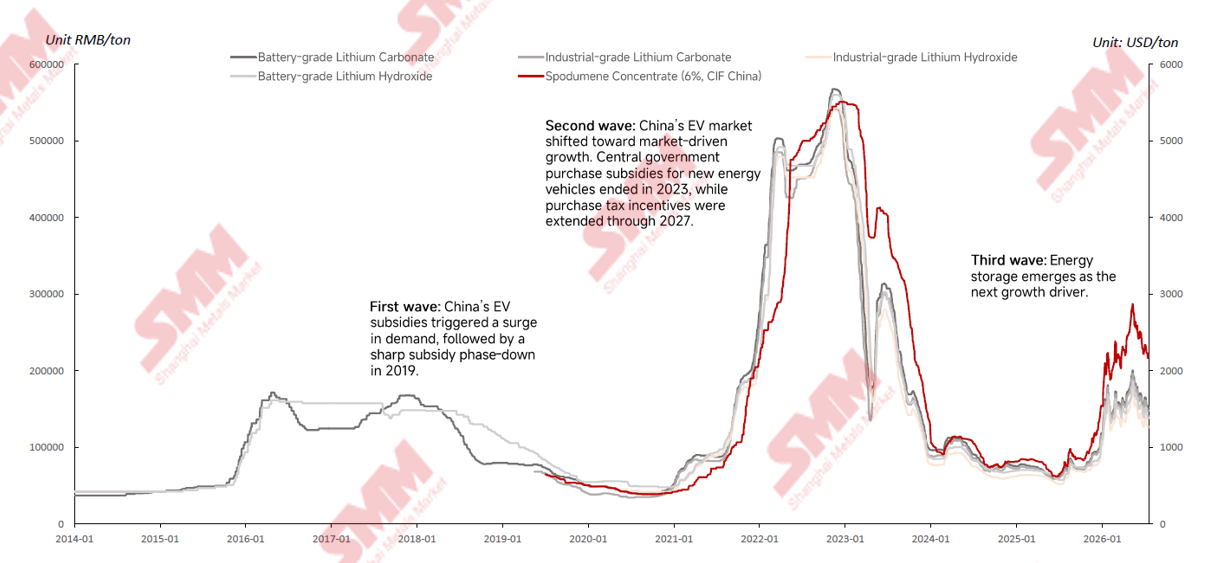
第三轮(2025年下半年至今):在电动车需求增速放缓的背景下,储能需求接棒成为核心增长引擎,2026年上半年价格中枢较上年低位明显上移,5月一度冲高至20万元/吨上方,同时津巴布韦锂精矿出口禁令、国内矿山投产节奏等供应端扰动同样对价格形成支撑。
2026年不仅仅是供应中断引发的反弹
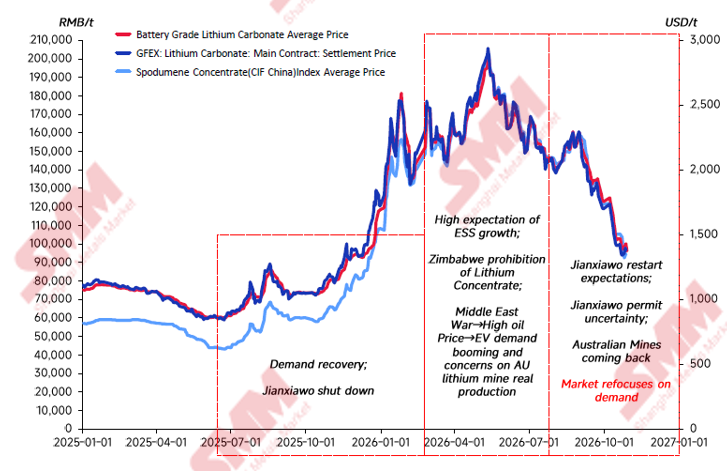
供应中断解释了价格飙升,需求和库存解释了更高的价格底部。
01 需求意外——2026上半年
储能和电池产量屡次上调。
02 库存吸收——2026下半年
总库存#可交易库存#仓单。
03 供应中断——2026
中断改变了时间预期并放大了波动性。
02 需求量后续展望:独立储能成为新增长引擎
中国新能源汽车补贴正稳步退坡,欧洲补贴逐渐回归,美国几乎已完全取消所有补贴,而其他地区在油价上涨背景下,新能源汽车需求量激增
SMM预计,2026年到2030年,全球新能源汽车年度销量将以10%左右的复合年均增长率增长,纯电动乘用车的销量将以8%左右的复合年均增长率增长,2030年的全球新能源汽车渗透率预测将达到35%左右。
单车平均产能取决于销量结构,结合销量决定电动汽车电池需求量
SMM认为,动力电池需求取决于两个变量:一是新能源车销量,二是单车平均带电量;而单车平均带电量本身又由销售结构决定。中国市场上,SUV 占新能源乘用车销量的 55%,A00 级微型车仅占 4%,大车型主导的结构本身就推高了平均带电量。这一趋势正在加速:2026 年 6 月,插混单车带电量同比提升42%,纯电车型单车带电量同比提升15%左右,整体新能源车平均带电量增长28%。
将这一趋势延续到2030年,SMM预计,全球动力电池需求将从2026年的1700GWh左右增至3400GEWh左右,其中销量增长的贡献是其需求的首要驱动力,单车带电量对动力电池需求的提升是次要驱动力,
此外,从装机结构看,SMM预计,即便销量增速放缓,由车型结构升级驱动的单车带电量抬升,仍会持续支撑电池需求;增量来源正从“卖得更多”转向“每辆车装得更多”。
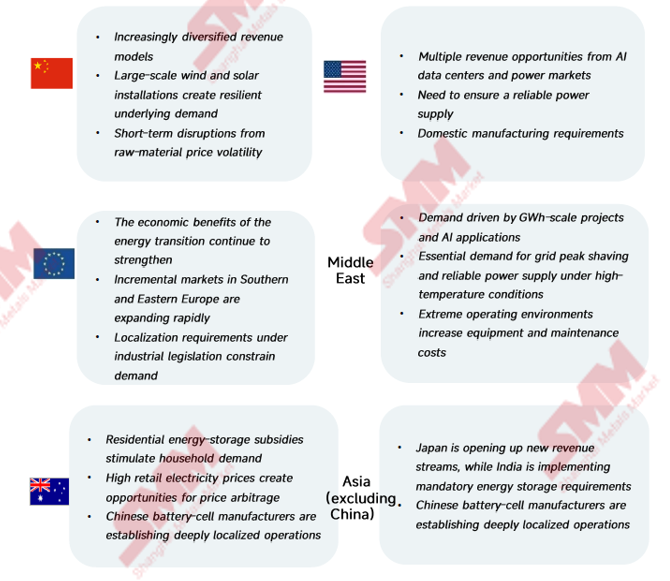
储能市场主要由政策驱动,同时AIDC是未来故事
据SMM预测,当前的储能市场的需求增长主要是靠各国的政策推动,预计2026年到2030年,全球储能电池的需求有望以22%的复合年均增长率增长。
储能成为增长最快的领域
SMM预测了全球锂离子电池电芯、动力电池电芯、储能电池电芯以及消费电池电芯的产量增长情况,预计储能电芯将成为以上四者中增速最快的领域,增幅在23%左右,其他电芯产量虽然也呈现逐年增长的态势,但增速不及储能板块。
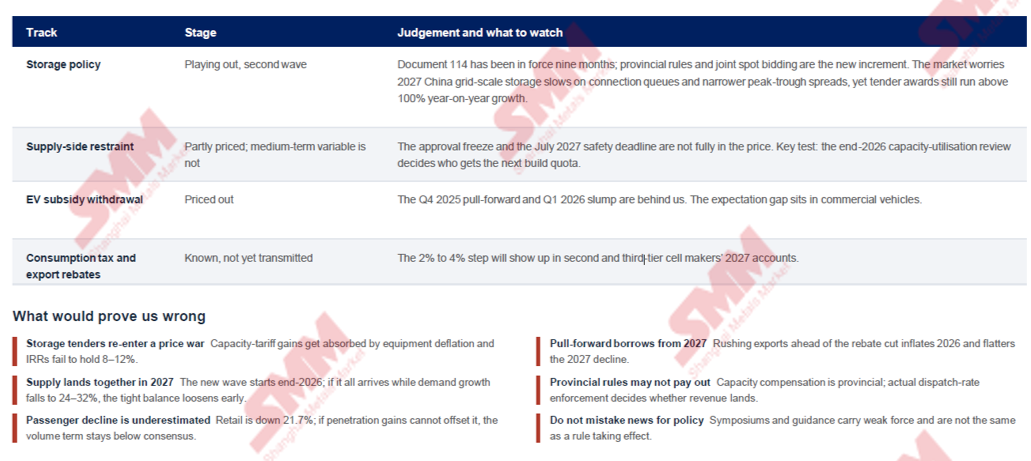
哪些是定价的,哪些不是,以及什么会打破市场预期
技术演进正在重塑锂需求量,钠不会威胁锂市场的需求
SMM预计,技术演进正在重塑而非削弱锂需求——预计到 2030 年,磷酸铁锂电池 仍以约 70% 的份额主导市场,固态电池、LMFP 等新技术虽然开始渗透但体量有限,钠电池份额也仅升至 4%,远不足以威胁锂的市场地位。
03 资源供应:上游供应能否快速响应?
2027年吸收3.6个百分点的供给缺口;2026年吸收6.9个百分点
2026至2027年的锂市场供需双方均偏乐观,因此同步调整两者几乎不影响平衡——只有两者之间的差距才会产生影响。
增量从何而来:
2026年新增的供应量中,锂辉石和卤水贡献主要增幅,而锂云母供应有所下滑。2027年锂云母转为增加130千吨左右——占全年增量的24%,也是受政策影响最大的单一环节。
同步调整供需无济于事
供需双方均偏乐观,因此单独下调一方没有意义。供需同时下调10%,2027年供应过剩的情况虽然小幅减缓,整体对供需影响不大。真正决定平衡的是实际兑现的差异:每 1 个百分点的供应未交付,对应 2026 年 23 kt、2027 年 29 kt 的平衡变化。
2027年只能承受2026年一半的误差
同时需要注意的是,这个过剩缓冲垫正在快速变薄。据测算显示,2026 年市场可以吸收 6.9 个百分点的供应缺口而不致短缺,到 2027 年这一容差只剩 3.6 个百分点,缩水了一半——因为需求基数在扩大,同样的相对偏差对应更大的绝对量。若是津巴布韦精矿出口禁令自 2027 年 1 月 1 日起严格执行,将造成 159 kt(5.4 个百分点)左右的供应损失,超过 2027 年全部的容差,市场将由过剩直接转为短缺。
各地区的弹性来源各不相同——有的甚至毫无弹性
SMM预测了中国、南美、澳大利亚、非洲等多个国家和地区的锂资源供应构成,具体分析如下:
南美洲:没有弹性,只有基本盘
2027年,南美洲锂资源的产量在67万吨左右,其总产量90%来自盐湖卤水。卤水依赖蒸发池,产量调整周期长达 12–24 个月,这意味着无论价格如何波动、政策期限如何变化,都几乎无法改变 2027 年的产量。换言之,南美洲是市场的“基本盘”,从来不是调节变量——这既是一份稳定,也是一个限制:同样面对短缺时,它无法补位。
澳大利亚:真正有效的调节阀
澳大利亚2027年约70万吨的产量均属短周期资源(除卤水以外的所有原料),且仅 4% 来自尚未投产,是可靠性最高的一组数据。其弹性显而易见:Mt Cattlin 在 2027 年前产量为零,Ngungaju 与 Finniss 则承担复产增量。当市场需要收缩或扩张时,澳大利亚是唯一能够快速响应的供应来源。
非洲与中国:承担建设风险的变量
在全部地区 2027 年产量中,有42万吨左右的量来自尚未投产的资产,占全部产量的14%左右,其中三分之二位于非洲和中国。这部分产量天然带有“建设风险”:投产时点、爬坡速度都存在不确定性。对照前文的容差测算,只要这 42万吨产量中出现 25% 的缺口,便足以抹平 2027 年全部过剩——换言之,在 3.6 个百分点的容差下,非洲和中国的投产进度,就是决定 2027 年平衡方向的最大单一变量。
两个资产承载了2027年新增产能的四分之一
据SMM预测,2027年乐观供应预期下,全球有望新增55.8万吨左右的LCE,增量高度集中——枧下窝与马诺诺两个项目就占 26%,前十大项目占 62%;地区层面,中国将贡献2027年新增产能的42%左右,但其增量近四成押在枧下窝一个项目上,宜春锂云母矿将贡献主要减量。非洲的三成产量来自尚未投产的资产,是爬坡风险最集中的地区;只有澳大利亚的数字几乎全部由在产矿山构成,确定性最高。
04 锂盐平衡与库存:强劲需求持续吸收高供应量
2026年9月-2027年9月中国碳酸锂供需平衡预测
SMM对2026年9月到2027年9月国内碳酸锂市场供需平衡的情况作出回顾和展望,预计2026年9月到12月,在年底下游备货预期以及严寒天气盐湖企业减停产等情况的影响下,预计国内碳酸锂市场将呈现供应紧张的状态;2027年1~3月份,在春节假期等因素的影响下,市场将呈现紧平衡的态势,2027年5月9月,碳酸锂市场将再度转为供应紧张的局面。2027年全年,市场将呈现小幅供应紧张的局面。
2026年9月-2027年9月全球碳酸锂市场供需平衡预测
SMM预计,2026年9月~12月,全球碳酸锂市场将呈现供应紧缺的态势,2027年年初进入供应过剩的态势,在2月份达到最高过剩量级,随后供应宽松的态势快速收窄,预计2027年9月到12月,全球碳酸锂市场将再度转为供应紧张的局面。
整体来看,预计2026年到2027年,全球及中国碳酸锂市场将呈现不同程度的供应紧张的态势,且2026年均呈现明显的供应紧张的态势,2027年这一情况将有小幅缓解,但整体市场依旧供不应求。
05 定价机制与价格展望:供需平衡、库存、成本与期货如何塑造价格;锂价上限由何决定
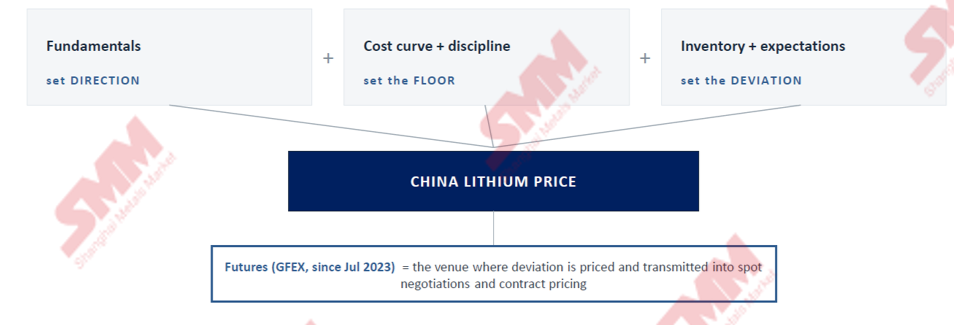
中国锂价受基本面驱动、成本锚定、预期放大
价格=方向(基本面)+底部(成本曲线与纪律)+偏差(库存与预期)。
盐库存下降42%,但港口矿石库存翻倍
据SMM数据显示,2026年4月30日到2026年10月22日,中国碳酸锂周度库存降幅约42%左右,但2026年5月15日当周到2026年10月23日,港口矿石库存却翻倍增长。