




 下载App






锗价趋势向好【SMM锗市场周评】

一、一周价格回顾
本周(11月9日—11月16日)锗价“每周一台阶”的节奏明显加快、单周走出两级台阶:周二(11月10日)锗锭自29,500元/千克上调至29,750元/千克、二氧化锗自20,650元/千克升至20,750元/千克;周一(11月16日)两品种再度同步上调,锗锭升至30,000元/千克——首次站上3万元/千克关口,二氧化锗升至20,900元/千克,双双再创本轮上行以来的新高。本轮锗价上行自8月初启动,至今未出现单周回调,锗仍是主要小金属中趋势最明确的品种。
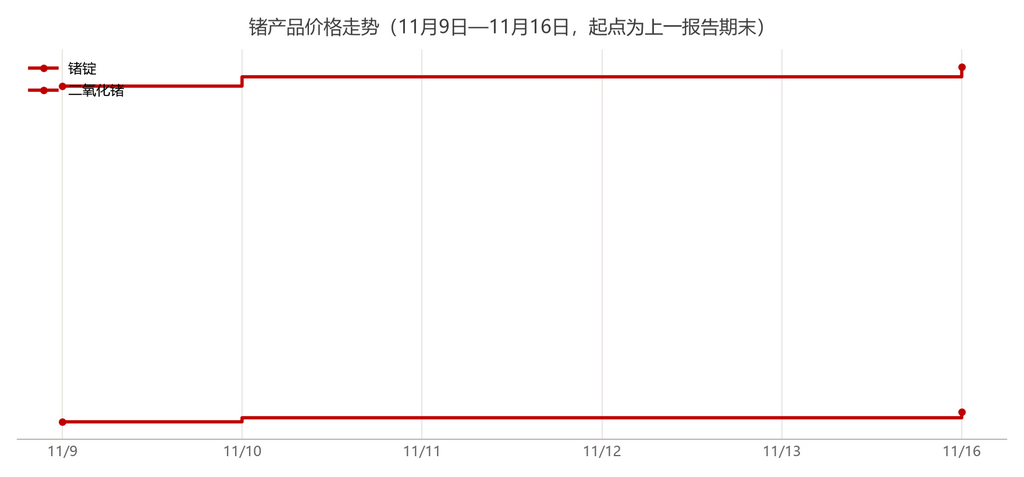
图1:锗产品价格走势(11月9日—11月16日,起点为上一报告期末)
图1中两条曲线在本周先后两次上台阶:第一次发生在周二、幅度一档,第二次发生在周一、再上一档并触及整数关口。每一次上调后各报价日均保持稳定,“上调一次、站稳一级”的形态依旧干脆利落,说明冶炼厂对涨价的执行意愿与信心较强;两条曲线的间距保持稳定,氧化物与金属锭同步走强,确认涨价是全链条的成本与供需驱动,而非单一环节的炒作。
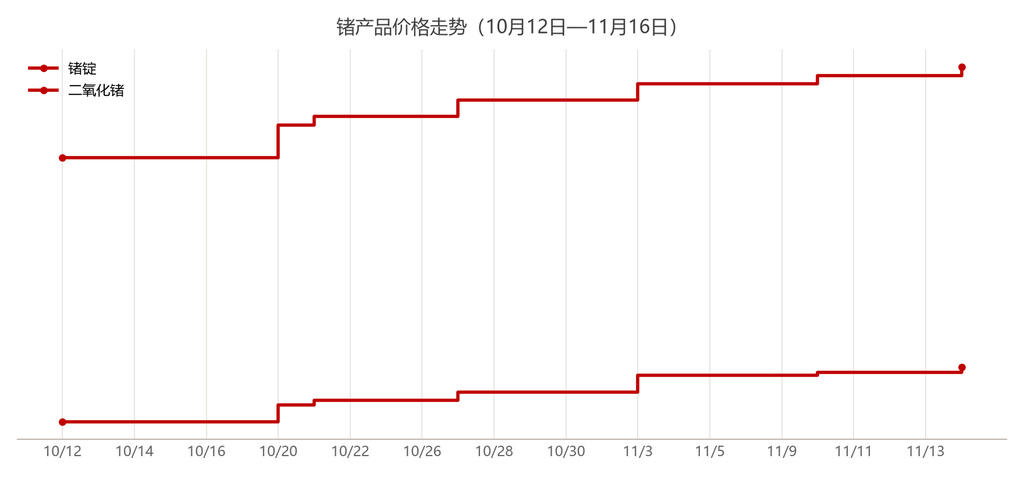
图2:锗产品价格走势(10月12日—11月16日)
近一月视角下,两条曲线走出“长平台—连续台阶—加速”的上行通道:10月中旬前长期横盘蓄势,10月20日起连续三个报价日各上一台阶,此后10月27日、11月3日、11月10日与11月16日各上台阶,本周更是单周两级、曲线斜率变陡。整条曲线没有出现任何一次像样的回调,每一次上调后都能在新平台上站稳,反映上涨由持续的供需缺口驱动,且上行动能仍在增强。
二、供给动态
原料端紧张程度仍未缓解:锗精矿销售项目成交价格继续处于高位区间,原料环节的竞价热度尚未降温,原料成本的抬升是冶炼厂持续上调报价的直接推动力。国内冶炼端产出节奏平稳、供给弹性有限,在原料偏紧与加工产能相对刚性的共同约束下,供给端短期内难以对价格上行形成压制。
企业层面,云南锗业11月11日公告,控股股东临沧飞翔及其一致行动人东兴集团自愿承诺自2026年11月6日起12个月内不以任何形式减持公司股份,为板块的信心面与市场预期提供了支撑。
三、进出口与政策
锗相关物项出口管制延续常态化执行,出口需逐单审批,海外货源流通受限;海外锗价长期显著高于国内,内外价差倒挂背景下,国内货源外流冲动与管制约束并存。海外高价对国内价格形成“天花板抬升”效应:国内冶炼厂报价持续向海外靠拢,这是本轮国内锗价中枢不断上移的重要外生动力。
高端制造与科研端的原料采购需求持续显现:中国科学院上海硅酸盐研究所二氧化锗原料公开征集项目(预算1.08亿元)已进入执行阶段,开标定于11月20日,若顺利放量成交,将进一步吸纳市场现货流通量,对原料价格形成支撑。
四、需求端
需求端维持旺季特征:红外光学、光纤通信、太阳能电池等战略领域需求支撑稳固,下游对涨价的接受度相对好于其他小金属品种,这也是锗价能够连续上调而成交未明显萎缩的原因。
风险点在于高价对下游的抑制正在逐步累积:部分红外镜头厂商已开始评估硫化锌等替代材料,替代路径一旦跑通,将削弱中长期需求弹性。此外,3万元关口的整数效应可能阶段性放大下游的观望情绪,需持续跟踪订单落地节奏。
五、后市展望
短期看,供给偏紧与需求旺季共振的格局未变,锗价预计延续偏强震荡、重心上移;3万元关口上方,涨势较此前或逐步放缓,阶段性横盘蓄势后再上台阶的概率较大。二氧化锗征集项目开标在即,原料端的大单采购动向值得重点跟踪。
中期看,锗供需缺口趋势性扩大的逻辑在战略小金属中最为扎实,价格中枢仍有上移空间。需关注海外新增供给项目的投产进度,以及高价对下游需求的累积抑制效应与替代材料进展——这两项是本轮上行行情中为数不多需要警惕的变量。
下周关注要点
|
关注方向 |
具体内容 |
|
价格走势 |
3万元/千克关口能否站稳、“每周一台阶”节奏是否放缓 |
|
供给端 |
锗精矿招标成交价格走向、冶炼厂产出节奏 |
|
进出口 |
出口管制审批节奏、内外价差变化 |
|
需求端 |
二氧化锗征集项目开标结果(11月20日)、红外与光纤订单持续性、替代材料评估进展 |
|
政策面 |
战略小金属板块政策与海外新增供给项目投产进度 |
注:价格数据截至2026年11月16日;本报告期覆盖11月9日—11月16日。