

 下载App






【SMM分析】港口降雪扰动煤运 电价区域分化 港煤走强LNG回落

11月9日至15日,各地电力现货价格走势继续分化。广东日前、实时周均价分别下降28.2%和36.1%,内蒙古发电侧、用户侧均价分别上涨22.1%和21.9%;江苏价格温和上行,山西日前均价上涨但日内均价回落,陕西整体保持稳定。一次能源方面,秦皇岛港5500K煤价上涨30元/吨,内蒙古、陕西坑口煤价回落;广东粤东LNG价格维持8115元/吨,中国LNG到岸均价下降8.2%。周初环渤海港口降雪扰动煤炭周转,周末冷空气再次南下,供暖负荷预期与燃料运输风险同步上升。政策端,可靠容量补偿、15分钟结算、小时级绿电和跨省短期互济加快落地,电力市场收益结构继续向电能量、容量和调节价值多元化演进。
一、电力现货市场运行情况
1. 重点省份价格走势
本周天气影响呈现明显的阶段性特征。周初,秦皇岛等环渤海港口受到降雪影响,煤炭调入、装船和船舶周转一度放缓;周中天气影响减弱,积压货源陆续疏运;11月14日起,新一轮冷空气带来降温、雨雪和大风,北方供暖负荷预期上升。天气同时影响用电需求和燃料运输,但各省电价并未同向变化,区域负荷结构与短时供需平衡仍是决定价格走势的主要因素。
山东:电价中枢处于低位,连续负价反映下调节压力仍然突出。 11月9日至11日,山东实时市场发电侧均价为248.53元/MWh,日均价在218.33—282.86元/MWh之间运行。其中,实时最高价为567.05元/MWh,最低价降至-100元/MWh。三天实时最低价均为负值,11月10日和11日连续触及-100元/MWh,反映部分时段电力供给相对充裕,系统下调节压力仍然较大。负价与正价高点同时出现,说明山东日内供需差异较为明显,实时价格对分时负荷及供给变化保持较高敏感度。
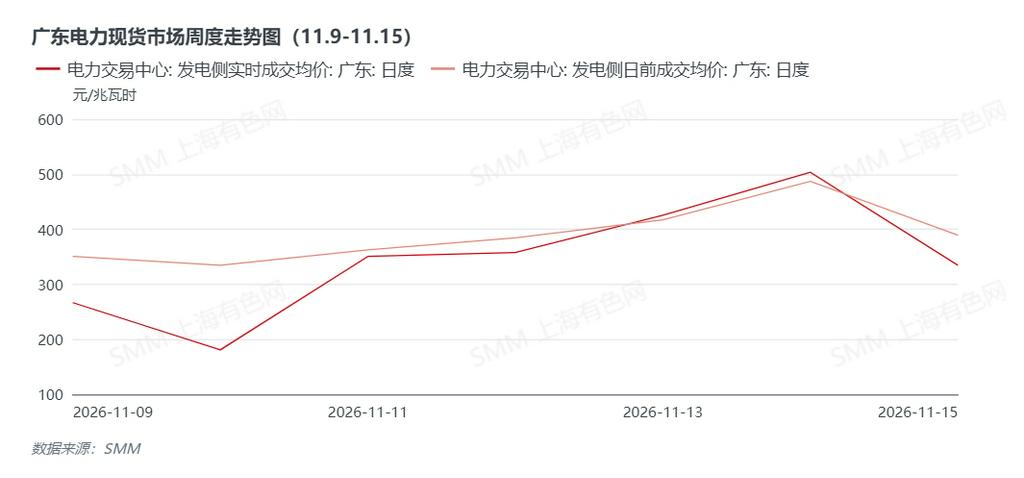
广东:周初价格明显探底,周后半段实时平衡需求有所增加。 本周广东发电侧日前成交均价为389.37元/MWh,较上一周期下降28.2%;实时成交均价为345.64元/MWh,下降36.1%。11月10日实时均价降至180.90元/MWh,随后逐步回升,并于11月14日升至503.48元/MWh。华南处于制冷需求回落、采暖需求尚未全面释放的季节转换阶段,天气对电力总需求的支撑相对有限。全周实时均价较日前均价低43.73元/MWh,反映实际运行阶段整体供需较日前预期更为宽松;但11月13日至14日实时价格连续超过日前价格,表明周后半段实时平衡需求有所增加。广东价格呈现“周初探底、周中回升、周末回落”的运行路径,但未改变全周价格中枢明显下降的趋势。
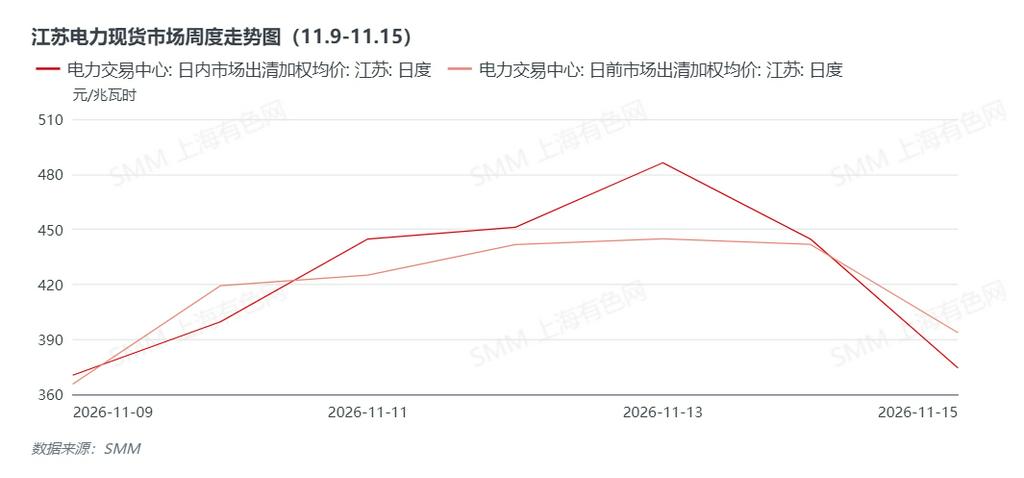
江苏:日前、日内均价同步上行,周中价格重心较高。 本周江苏日前市场出清加权均价为418.80元/MWh,较上一周期上涨3.4%;日内市场出清加权均价为424.45元/MWh,上涨2.5%。11月13日,日前和日内均价分别升至444.73元/MWh和486.25元/MWh,为本周高位。周后半段冷空气逐步影响华东地区,降温可能改变分时负荷,阴雨天气也可能增加新能源出力预测的不确定性。日内周均价较日前均价高5.65元/MWh,11月13日日内价格较日前高41.52元/MWh,反映实际运行阶段的平衡需求有所增加。江苏价格涨幅总体有限,天气变化主要体现为周中价格抬升和日内溢价扩大,未形成持续性高价。
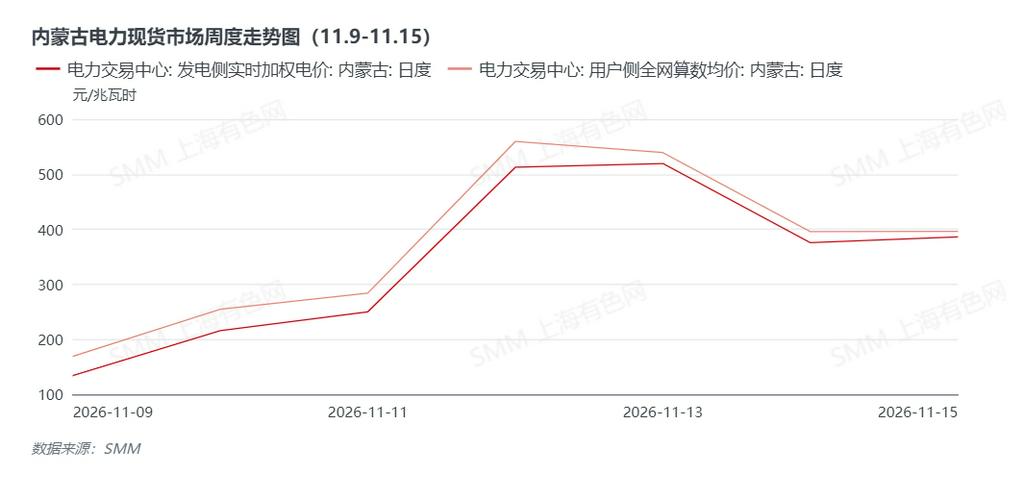
内蒙古:周中价格快速抬升,发电侧和用户侧同步走强。 本周内蒙古发电侧实时加权均价为341.98元/MWh,较上一周期上涨22.1%;用户侧全网算术均价为371.13元/MWh,上涨21.9%。发电侧价格由11月9日的134.10元/MWh升至11月13日的519.40元/MWh,用户侧价格则在11月12日达到559.32元/MWh。内蒙古已进入集中供暖阶段,本周价格走强与北方降温处于同一时间窗口。发电侧和用户侧价格同步上涨,反映周中市场供需关系较周初趋紧。11月14日至15日价格有所回落,说明高价主要集中在部分交易日。内蒙古本周表现为阶段性快速上涨,而非持续性的单边上行。
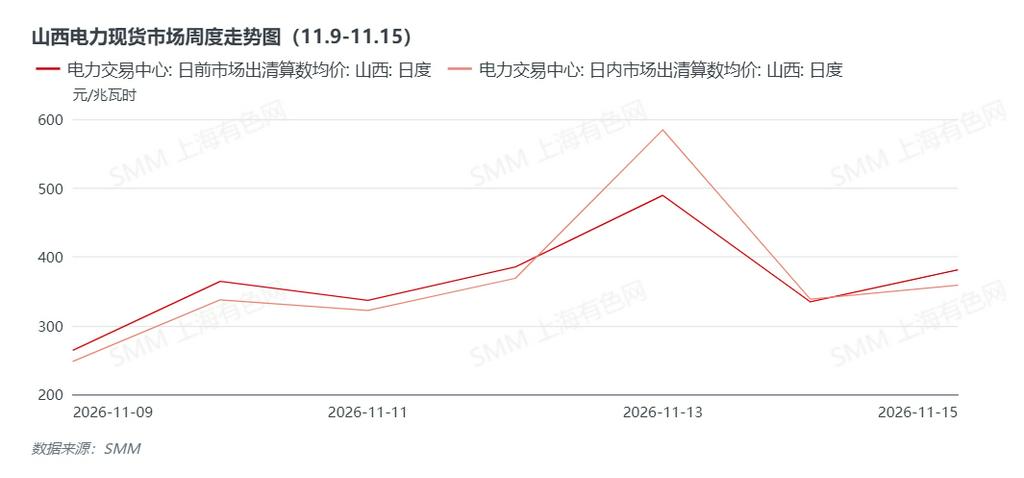
山西:日前均价上涨、日内均价回落,短时价格偏差扩大。 本周山西日前市场出清算术均价为364.98元/MWh,较上一周期上涨10.6%;日内市场出清算术均价为365.37元/MWh,下降5.7%,两类市场周均价基本持平。11月13日,日前均价升至489.26元/MWh,日内均价进一步升至584.48元/MWh,日内较日前溢价95.22元/MWh,反映临近运行阶段的供需平衡压力明显增加。全周日前、日内均价接近,但单日价差较大,说明价格风险主要集中在短时供需变化,而非全周持续性紧张。
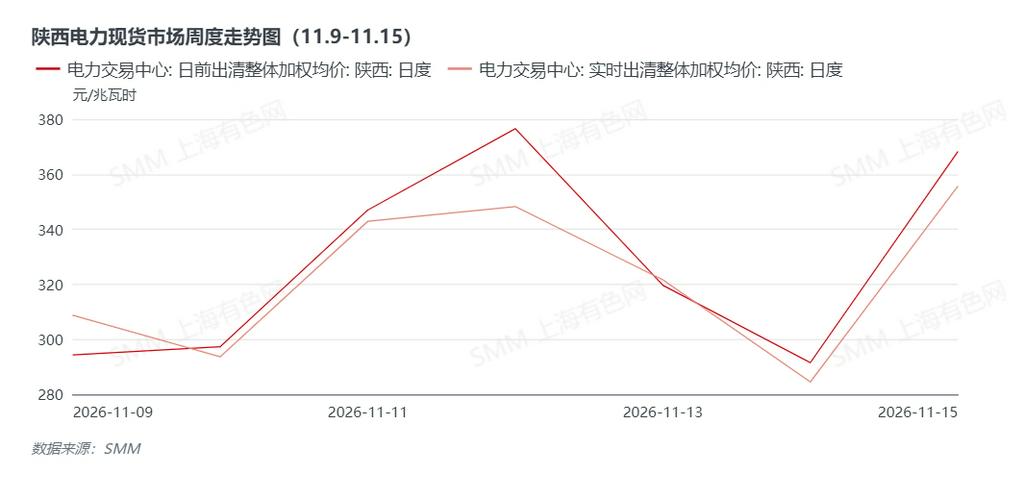
陕西:日前、实时价格基本稳定,降温期间未出现持续性高价。 本周陕西日前出清整体加权均价为327.80元/MWh,较上一周期上涨0.3%;实时出清整体加权均价为322.18元/MWh,上涨0.4%。日前价格最高为376.52元/MWh,实时价格最高为355.62元/MWh。11月14日至15日,冷空气开始影响陕西,北部及秦岭山区雨雪增多,但日前和实时价格均未出现持续上冲。两类市场周均价变化均不足1%,实时均价略低于日前均价。陕西本周以日间价格重心调整为主,价格结果未显示持续性的供应紧张。
2. 一次能源情况
(1)动力煤
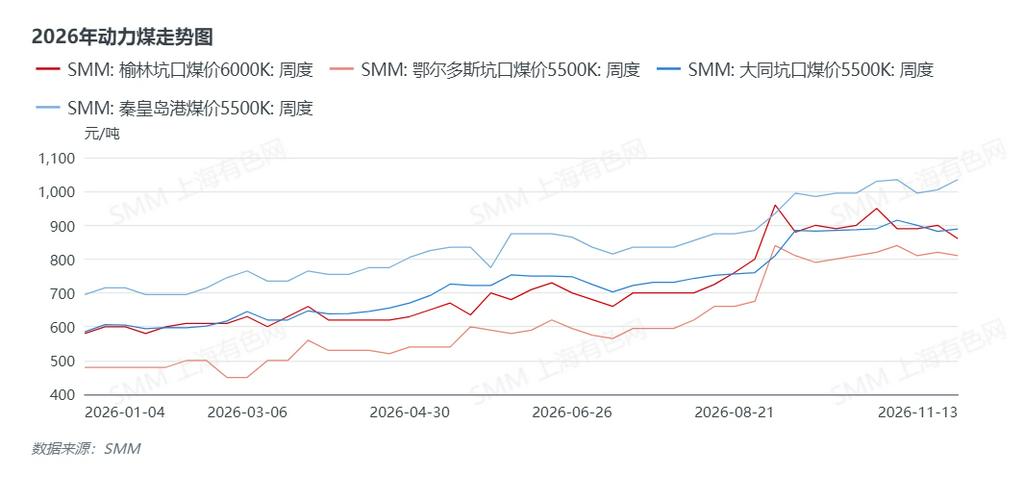
本周秦皇岛港5500K煤价升至1035元/吨,较上一周期上涨30元/吨,涨幅约3.0%;大同坑口5500K煤价上涨7元至889元/吨。鄂尔多斯坑口5500K煤价下降10元至810元/吨,榆林坑口6000K煤价下降40元至860元/吨。
港口价格继续走强,但内蒙古、陕西坑口价格回落,动力煤市场已由普遍企稳转向港口与产地、不同煤种之间的结构性分化。
供给端:产地供应逐步恢复,港口高卡优质资源仍有支撑。 主产区煤矿生产总体保持稳定,部分煤矿根据销售和库存情况下调报价,末煤及低卡煤承压更加明显。港口高卡优质货源相对集中,叠加产地至港口发运成本仍处高位,贸易商低价出货意愿有限,对秦皇岛港煤价形成支撑。
周初港口降雪对煤炭调入、装船和船舶周转形成扰动,短期放大了港口现货资源的结构性紧张。随着天气好转,积压货源逐步疏运,供应端影响由天气冲击重新转向正常发运节奏。当前港口价格上涨更多体现为资源结构、发运成本和短时运输扰动,并非产地供应全面收紧。
需求端:电厂采购维持刚需,降温尚未带来集中补库。 北方供暖范围扩大,冷空气接力南下,对煤电日耗形成一定支撑,但电厂长协煤供应相对稳定,现货采购仍以少量补缺为主。终端对高价市场煤接受度有限,产地竞拍和拉运情况继续分化。
煤价上涨仍缺少持续的需求放量配合,港口报价偏强与产地降价促销并存。 后续需要关注降温后电厂日耗能否持续上升,以及终端采购是否由零星补充转向批量补库。
库存端:港口库存压力上升,终端库存安全垫仍较充足。 北方港口库存处于相对高位,阶段性调入恢复后,港口去库速度有所放缓。电厂库存和可用天数仍能覆盖正常采购周期,终端暂未出现集中抢运。
港口高卡煤可流通资源偏紧与整体库存偏高同时存在,形成“总量不紧、结构偏紧”的库存格局。短期港口煤价仍有支撑,但后续上涨空间取决于电厂日耗能否继续回升以及港口库存能否转入稳定去化。
(2)LNG
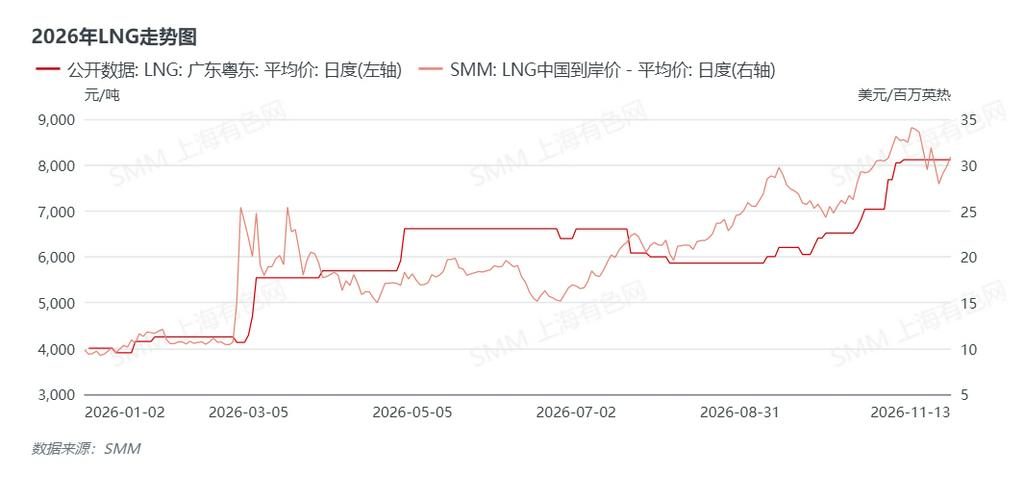
本周广东粤东LNG日均价维持在8115元/吨,与上一周期持平;中国LNG到岸均价约为29.43美元/MMBtu,较上一周期下降约8.2%。
进口成本下移尚未明显传导至粤东现货价格,市场呈现“到岸价格回落、区域销售价格持稳”的运行特征。
供给端:进口采购成本压力缓解,区域价格传导仍有时滞。 中国LNG到岸均价明显回落,有助于降低沿海市场后续采购成本。国内原料气采购成本同步承压,为液厂价格调整提供空间,但气源采购、生产和销售之间存在传导周期。
广东粤东价格仍维持在8115元/吨,说明最新成本变化尚未完全反映在区域销售价格中。供给端对价格的推动作用减弱,但成本回落向终端报价的传导仍需时间。
需求端:终端采购以刚需为主,粤东市场缺少明确方向。 北方供暖需求增加对国产LNG形成一定支撑,但华南地区用气结构与北方不同,粤东终端采购仍以城市燃气、工业和交通领域刚需为主。
粤东LNG价格连续维持在8115元/吨,反映供需双方暂时处于相对平衡状态。进口成本下降有利于缓解燃气电厂燃料压力,但向气电边际成本和现货电价的传导仍取决于燃气机组的实际调用水平。短期需求端未形成推动粤东价格持续上涨或快速下跌的单一力量。
库存端:前期采购成本仍体现在现有货源报价中。 前期较高采购成本仍反映在现有货源报价中,最新到岸成本向粤东市场传导存在时间差。随着低成本气源逐步进入销售环节,区域报价的成本基础可能下移。
短期粤东价格预计以稳中偏弱运行为主,到岸成本能否持续下降以及现有高成本货源的消化速度,将决定区域价格的回落幅度。
3. 气象情况
天气演变:周初港口降雪影响尚未完全消退,周末冷空气再次南下。 本周前半段,北方部分地区仍处于前期降温和降雪天气的后续影响阶段,秦皇岛等环渤海港口煤炭调入和装船效率受到短时影响;随后天气影响减弱,港口逐步疏运积压货源。
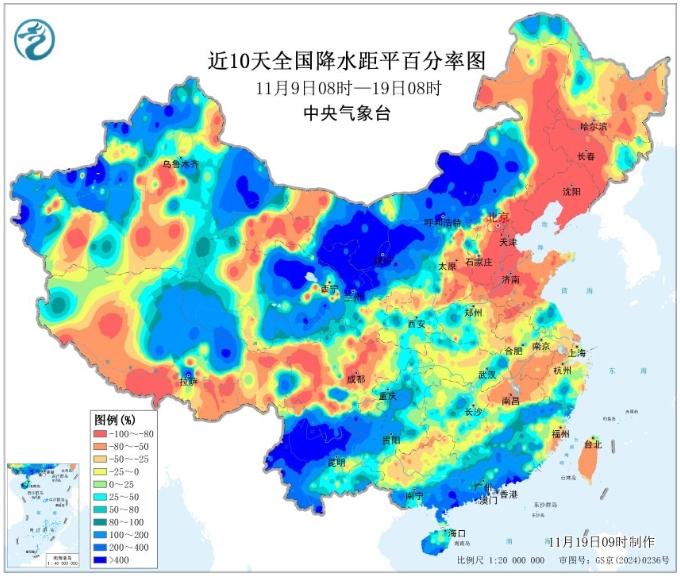
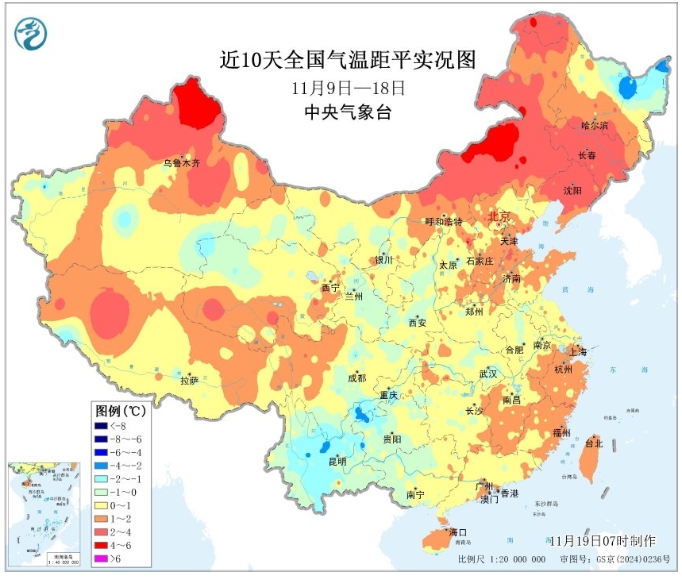
11月14日起,两股冷空气接连影响我国,中东部大部地区累计降温6—10℃,华北、内蒙古、东北及江南东北部部分地区降温超过12℃。冷暖空气交汇还带来大范围雨雪,相关影响延续至下一周初。
负荷影响:北方供暖需求预期上升,南方仍处于负荷转换阶段。 西北地区东部、内蒙古、华北及东北部分地区出现降雪或雨夹雪,局地达到大到暴雪量级。随着气温下降,居民采暖和供热用电需求存在上升空间,热电联产及煤电日耗可能获得支撑。
华南在冷空气到来前整体温度相对偏高,随后出现降温和降雨。当前处于制冷需求下降、采暖需求尚未明显释放的季节转换阶段,天气对电力总需求的支撑相对有限。广东周后半段价格虽有所回升,但未改变全周价格中枢下移的格局。
新能源影响:阴雨天气可能增加出力预测与实时平衡难度。 江苏、安徽、湖北、湖南等地在周末前后经历降温和降雨过程。气温变化可能改变分时负荷,阴雨天气也可能增加新能源出力预测的不确定性。
江苏日前、日内价格本周同步上涨,并于11月13日达到周内高位;但价格涨幅总体有限,未形成持续性高价。天气变化更多体现为日内平衡需求及价格波动扩大,而不是推动各地电价同步上涨。
燃料运输:港口降雪影响已经显现,后续需关注大风、积雪及道路结冰。 周初秦皇岛等港口降雪导致煤炭调入、调出及船舶周转放缓,港口库存短期上升。天气转好后,积压船舶和货源陆续疏运,但煤炭周转恢复仍需要时间。
11月14日至18日,中东部大部伴随4—6级风、阵风7—8级,部分地区存在积雪、道路结冰和低能见度风险。晋陕蒙煤炭外运及环渤海港口调入、调出节奏仍可能受到阶段性影响。
综合来看,本轮天气首先作用于供暖负荷、煤炭运输和短时供需平衡,而不是推动所有地区电价同步上涨。 本周内蒙古、江苏价格走强,广东价格中枢下降,陕西整体平稳,各市场走势继续分化。短期应重点关注降温后的北方电厂日耗、雨雪对煤炭运输的影响,以及天气变化带来的日前与实时价格偏差。
二、国内电力市场要闻
1. 辽宁建立发电侧可靠容量补偿机制,2027年度补偿标准为370元/千瓦·年
11月9日,辽宁省发展改革委、工业和信息化厅印发发电侧可靠容量补偿机制相关文件,明确2027年度可靠容量补偿标准为370元/千瓦·年,现阶段覆盖合规在运公用煤电机组、电网侧独立新型储能及部分省间外购电。相关配套措施还包括取消电力市场结算限价、将中长期交易价格下限调整为现货出清价格下限等,文件自2027年1月1日起试行。
该机制将发电主体收益进一步拆分为电能量收益和可靠容量收益,有助于提高煤电、独立储能等调节性资源的顶峰保供积极性。结算限价取消后,尖峰价格的市场化空间也将扩大,高价风险及市场力监管的重要性同步上升。
2. 陕西就2027年电力市场结算细则征求意见,批发市场拟按15分钟清分结算
11月9日,陕西省发展改革委就《陕西电力市场结算实施细则(2027年版)(征求意见稿)》公开征求意见。征求意见稿提出,批发市场实行“日清月结”,原则上以15分钟为基本计量、清分和结算时段;零售市场实行“月清月结”,按月、每小时结算。未签订中长期合同的入市用户拟按批发用户侧规则结算,并实施超额获利回收。
结算颗粒度缩短至15分钟后,负荷预测、曲线管理和偏差控制将更加直接地影响交易收益。超额获利回收机制则提高了用户完全暴露于现货价格的成本,中长期合同的风险管理功能进一步增强。
3. 新疆首次试点疆内小时级绿电交易,成交电量10.6万千瓦时
11月10日,新疆首次在批发用户侧试点开展疆内小时级绿电交易,当日成交电量10.6万千瓦时。交易按日前24个时段组织,将绿电生产和消费溯源精确至每个小时,并在结算环节实行“证电合一”。
小时级交易将绿电由月度总量产品进一步拆分为分时产品,不同时段的环境价值可能随新能源出力和用户需求产生差异。对出口型企业而言,带时间戳的绿电凭证也有利于满足更精细的产品碳足迹核算要求。
4. 长三角短期电力互济规则落地,独立储能和虚拟电厂可参与跨省交易
11月11日,华东能源监管局印发《长三角电力市场短期互济交易实施细则(试行)》,将备用、调峰、富余新能源消纳互济和需求侧可调节资源互济整合为统一的短期互济交易,并将虚拟电厂、负荷聚合商和独立储能纳入市场主体范围。细则自2027年1月1日起施行,有效期五年。
统一互济品种有助于将省间临时调度协作转化为标准化、可报价的市场交易。对受端省份而言,短期互济可增加尖峰时段供给;对送端新能源而言,则能够拓展富余电量的省间消纳空间。
5. 天津明确2027年市场化交易规模,区外机组电量占比上限为40%
11月13日,天津明确2027年电力市场化直接交易电量总规模暂定为460亿千瓦时,其中包含绿电交易;区外机组交易电量占比上限暂定为40%,并为大同—天津南特高压工程输送的约30亿千瓦时新能源电量预留交易空间。
区外交易比例上限兼顾了跨省资源配置与本地电源稳定运行。特高压新能源电量进入市场化交易后,其成交价格可能成为京津冀地区跨省绿电交易的重要参考,售电公司也需要更精细地管理区内、区外电量组合及履约偏差。