




 下载App






【SMM分析】欧盟不锈钢贸易政策四线并进——日落复审再立两案、熔铸地10月生效、CBAM下游延伸进入议程、印度配额落地,欧盟成品壁垒收口而板坯通道敞开

2026年9月14日至17日的四天内,欧盟对亚洲不锈钢的政策同时在四条线上推进,两起冷轧不锈钢反倾销日落复审(expiry review)立案、熔铸地(melt-and-pour)举证细则进入倒计时、碳边境调节机制(CBAM)下游延伸的立场文件出台、印度对欧钢铁配额的两套数字同日见诸公开渠道。把这四件事放在同一张海关数据表上看,会出现一个很难忽略的结构:欧盟对不锈钢成品的壁垒已经接近饱和,而对不锈钢板坯的进口通道始终敞开,且正在被高速填满。印尼对欧板坯出口从2023年的可忽略不计,到2025年的34.3万吨、占欧盟境外板坯进口的66%;同一时期,印尼对欧冷轧成品出口从4.99万吨塌缩至2026年上半年的737吨。板坯与成品之比,从1.1倍走到71倍。这不是贸易萎缩,是贸易形态被税则结构重新塑形。
一、先说结论:欧盟关住的是成品,不是钢水
欧盟这一轮的不锈钢贸易政策,有一个非常干净的边界。
边界的一侧是成品。冷轧(HS 7219/7220)、热轧、厚板、棒线材,被反倾销税、反补贴税、反规避条例、削减约47%的配额、超配额50%的税率、10月1日生效的熔铸地举证义务,以及正在爬坡的CBAM,六层叠在一起。
边界的另一侧是不锈钢板坯,HS 7218。上面那六层,它一层都不在。没有反倾销税,没有反补贴税,不在反规避延伸的名单里,不属于保障措施配额削减最狠的那三个品类,CBAM虽然覆盖但2026年只需清缴2.5%。
于是同一个出口国、同一炉钢水,走成品通道要交41.6%的税并且抢配额,走板坯通道基本畅通。市场不需要谁来指导,自己就会找到那条通道。
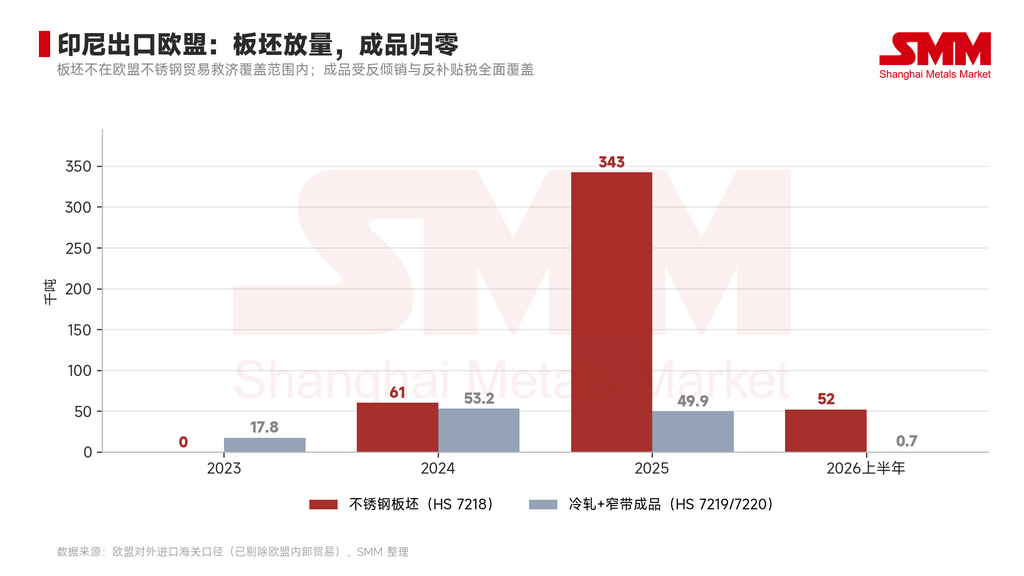
印尼的两条曲线正好长成了相反的形状。2023年,印尼对欧板坯出口基本为零,成品1.78万吨;2025年,板坯34.29万吨,成品4.99万吨;2026年上半年,板坯5.24万吨,成品737吨。
成品这条线不是走弱,是归零——2026年上半年六个月加起来737吨,只相当于2025年一个星期的量。
二、两年时间,印尼做到了欧盟境外板坯进口的第一名
板坯这条通道有多通畅,看欧盟自己的进口结构更清楚。
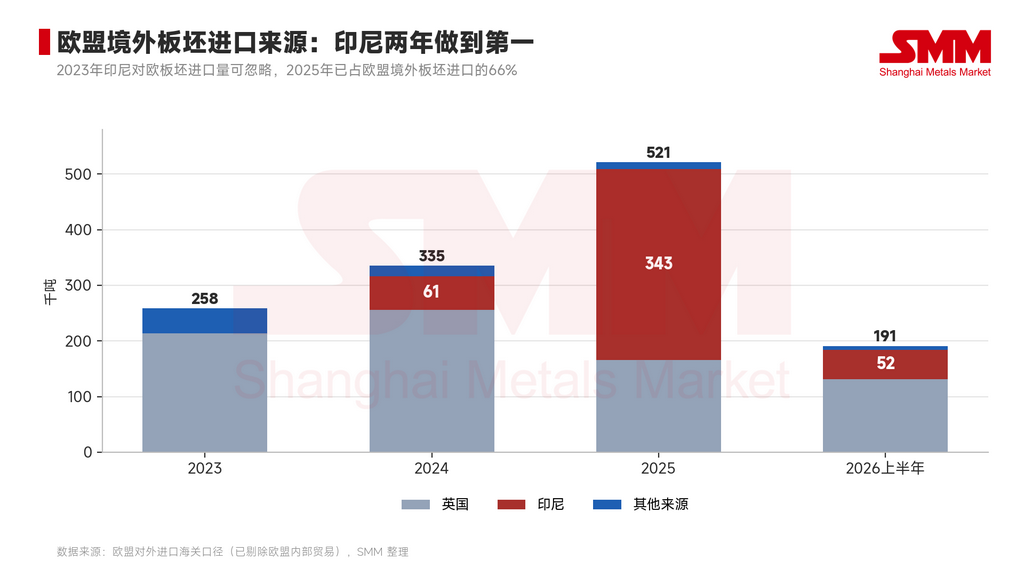
2023年,欧盟境外板坯进口25.83万吨,英国一家占21.35万吨,剩下的是哈萨克斯坦、乌克兰、韩国这类零散来源,印尼的名字甚至排不进统计门槛。
2024年,印尼出现,6.06万吨。
2025年,欧盟境外板坯进口总量跳到52.14万吨,印尼一家34.29万吨,占66%,把长期第一的英国(16.57万吨)甩开一倍以上。同年英国自身的对欧板坯出口还在下滑。
一个两年前还不在名单上的供应国,现在供应了欧盟三分之二的境外板坯。这个位置不是靠价格补贴拿到的,是靠税则结构里的一个空位拿到的。
需要说明的是:欧盟板坯品类是唯一以境外进口为主的不锈钢品类,欧盟内部循环只占约34%,其余五个成品品类的内部循环占比在50%到90%之间。也就是说,欧洲自己炼不出足够的不锈钢粗钢,必须外购半成品再轧——这是板坯通道之所以敞开的产业原因,也是它短期内关不上的原因。
三、71倍:一个比任何政策文本都直白的数字
把印尼对欧的板坯量除以成品量,得到的比值是这轮政策最凝练的表达。
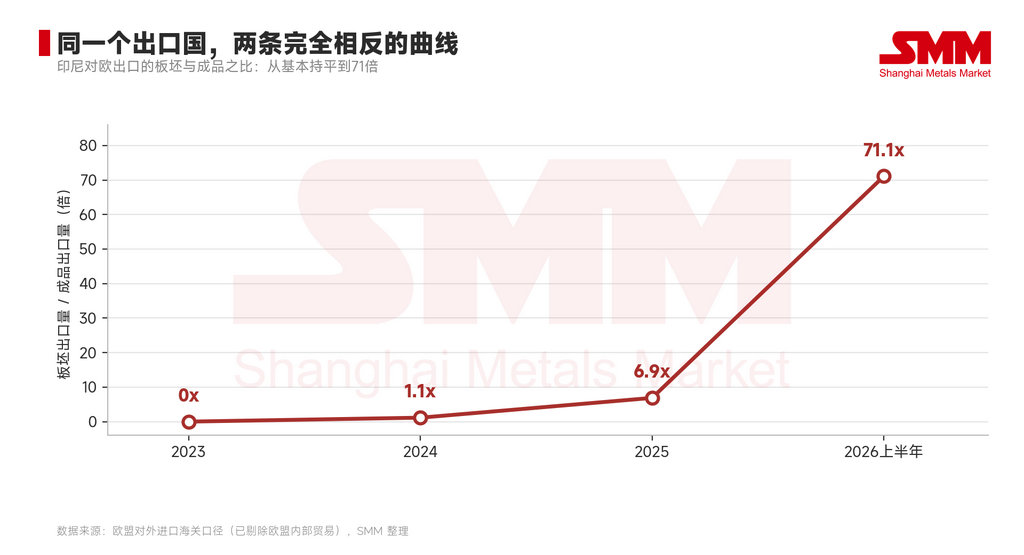
2024年,1.1倍——板坯和成品基本各走各的,量级相当。 2025年,6.9倍。 2026年上半年,71.1倍。
比值的变化不是渐进的,是在2025年底到2026年初这个窗口断层式跳升的,时间上与欧盟《钢铁法规》(Regulation (EU) 2026/1384)从提案走向落地的节奏吻合。
这条曲线说明的事情是:企业对政策的反应速度,远快于政策自身的修订速度。规则出台一轮,贸易形态就变形一次,而变形的方向永远指向当期壁垒最薄的那一层。成品端每加一道税,板坯端的斜率就更陡一点。
值得补一句的是,板坯出海之后并没有消失,它进了欧洲的轧机,变成了欧洲原产的冷轧卷。从最终用户的角度,钢还是那炉钢;从海关和贸易救济的角度,它已经换了一个身份。欧洲不锈钢产业受保护的是轧制环节,不是熔炼环节,这是理解后面所有政策动作的前提。
四、两起日落复审:不是新税,是把现有的税再续五年
9月15日,欧委会对冷轧不锈钢立案两起日落复审。R871针对中国大陆与中国台湾,R872针对印度与印尼。两案均由欧洲钢铁协会(EUROFER)在措施到期前提出。
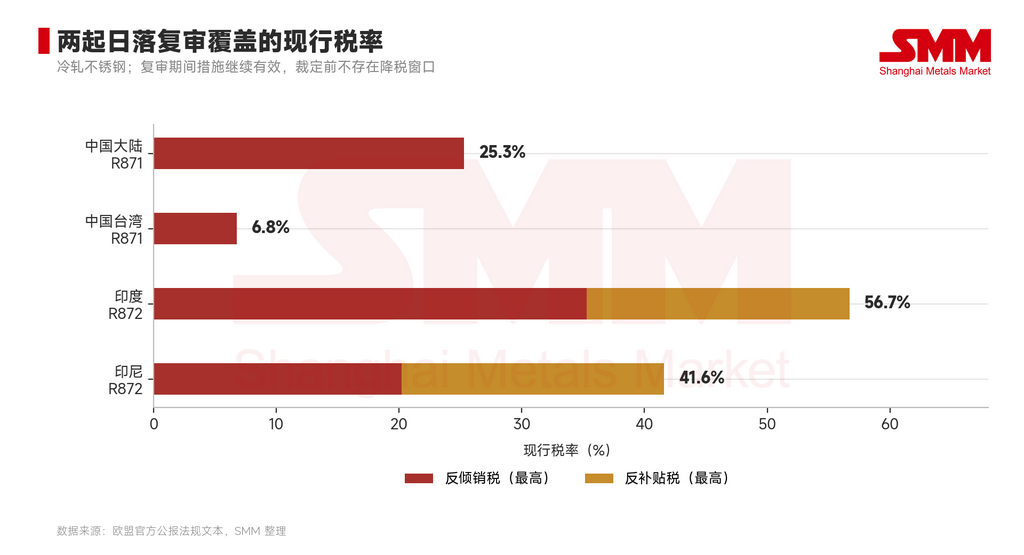
需要先把一个常见误读拆开:日落复审不是新一轮调查,不会产生新税率,也不存在"复审期间税率暂缓"的窗口。法定逻辑是,措施到期前若无人申请复审,措施自动失效;一旦立案,现行措施在整个复审期间继续全额有效,直至裁定作出。所以对出口企业而言,立案这一天起,唯一确定的事情是:现有税率至少再维持一年,通常是五年。
现行最高税率的排序是:印度56.7%(反倾销35.3%叠加反补贴21.4%)、印尼41.6%(20.2%+21.4%)、中国大陆25.3%、中国台湾6.8%。
四个被复审的经济体里,印尼的处境最特殊。它的成品对欧出口已经实际归零,日落复审对它的当期出货几乎没有边际影响——税已经把成品挡在门外,再续五年不会让它更少。真正的影响在于预期锁定:它等于宣告,未来五年印尼成品走正门进欧洲这条路,不存在重新打开的可能。剩下的路只有两条——板坯,或者第三国再轧。而第三国再轧这条路,10月1日之后要面对熔铸地举证。
中国台湾的情况相反。6.8%是四者中最低的税率,成品对欧出口2025年还有29.99万吨,是欧盟第一大境外冷轧来源,所以日落复审对它是实打实的存量风险。同时它的冷轧配额全部走最惠国(MFN)单轨,用完即面对50%超配额税率,没有自由贸易协定(FTA)共享池作缓冲。低税率加无缓冲配额,这个组合下任何税率的重新评估都会被放大。
五、进口来源正在重新排序,而且排序的依据变了
日落复审、配额、熔铸地、CBAM四件事叠加之后,欧盟境外冷轧不锈钢的来源结构已经开始移动。
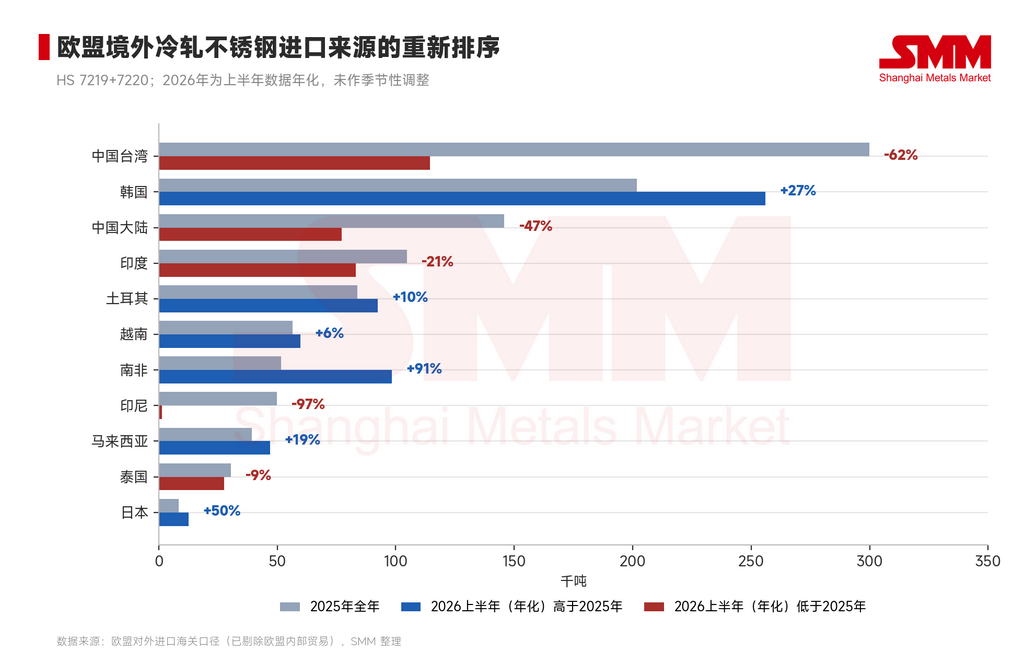
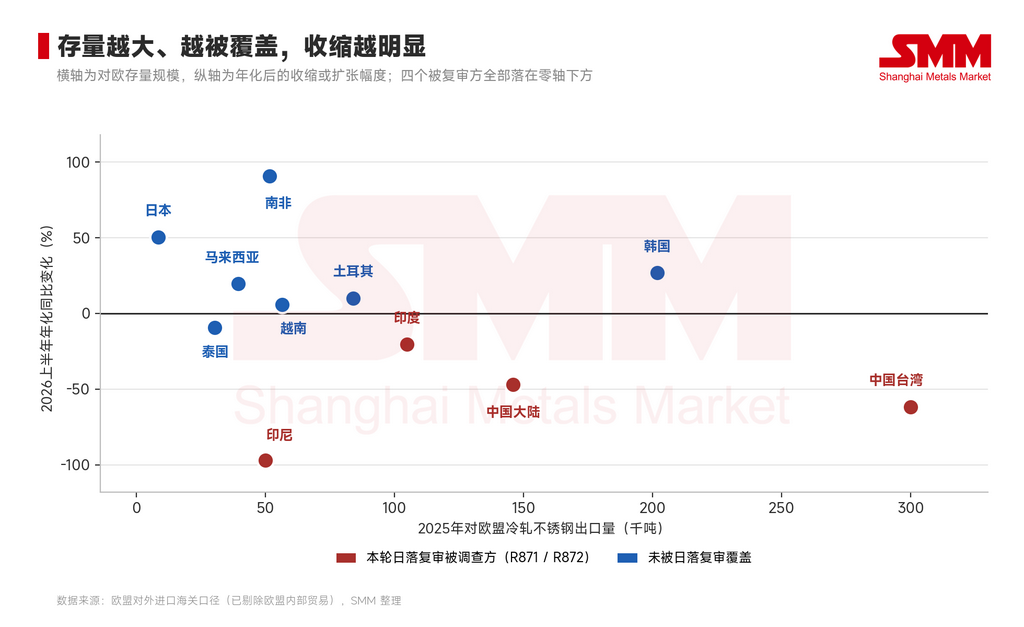
以2025年全年对比2026年上半年年化值:中国台湾 -62%、中国大陆 -47%、印尼 -97%、印度 -21%、泰国 -9%;韩国 +27%、南非 +91%、马来西亚 +19%、土耳其 +10%、越南 +6%、日本 +50%。
把这份涨跌表和各自的贸易救济状态、配额轨道对照,规律相当清楚:
跌的一组,全部是被反倾销或反补贴措施直接覆盖的来源。 中国大陆、中国台湾、印度、印尼四个,正好就是两起日落复审的四个被调查方。
涨的一组,共同点是配额走FTA双轨或没有贸易救济措施覆盖。 韩国在FTA轨道上、配额结构最完整,绝对增量最大;南非有FTA部分兜底,接近翻倍;日本基数小但增速最高。
这里有一个反直觉的观察值得单独拎出来:土耳其和越南没有跌,还在小幅增长。 这两个市场是2024年反规避条例延伸适用的对象,本应是被压制最明显的,但2026年上半年对欧出口反而各增10%和6%。合理的解释是,反规避针对的是原产地规避行为,而它们的增量大概率来自合规路径——即采购非印尼来源的板坯(包括自欧盟以外的其他来源)重新组织供应链。如果这个判断成立,那么熔铸地举证生效之后,这两个市场的表现将成为检验"合规再轧模式能否成立"的最直接样本。
还有一个必须说明的口径:2026年上半年的年化只是简单乘以2,不考虑季节性。欧盟不锈钢进口在配额窗口开启的季度往往前置放量,所以年化值对上半年抢配额明显的来源存在高估。这份表的可靠信息在排序和方向,不在绝对数字。
六、CBAM:账单要到2029年之后才真的疼
CBAM在讨论中经常被当作一项当下的成本,但看清缴比例的曲线会发现,它现在还不是。
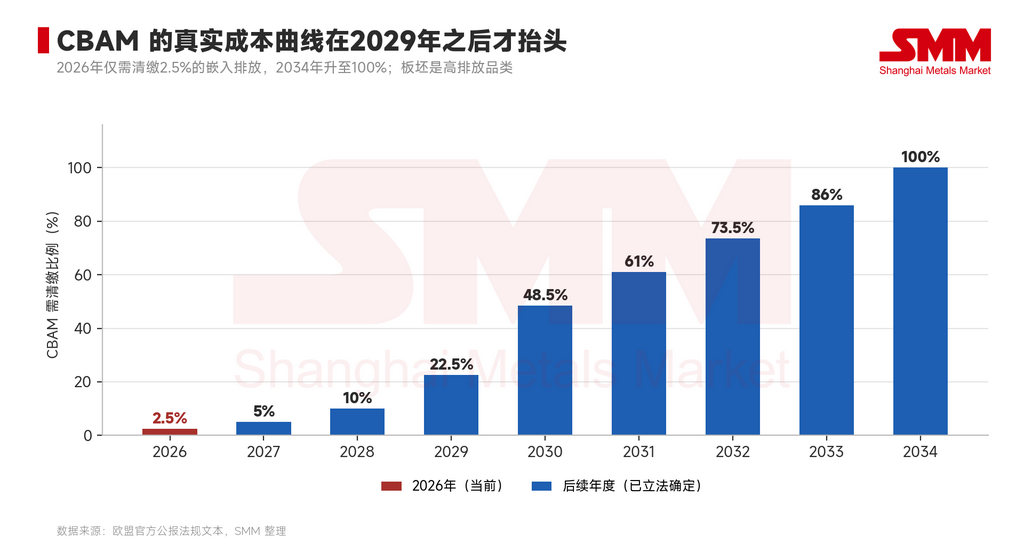
2026年只需清缴嵌入排放的2.5%,2027年5%,2028年10%。真正的拐点在2029年(22.5%)和2030年(48.5%),2034年才到100%。也就是说,未来三年CBAM对不锈钢贸易的影响主要是报告与核查的合规成本,而不是碳成本本身。
但这个渐进曲线恰恰是理解板坯通道的另一把钥匙。不锈钢板坯是嵌入排放最高的品类之一——粗钢熔炼是整条不锈钢流程碳排的主要来源,而以镍铁(NPI)为主要原料、以燃煤电力为主要能源的产线,其排放强度显著高于欧洲的电炉路线。按2026年2.5%的比例,这个差距在到岸成本里几乎看不见;按2030年48.5%的比例,它会变成一个数量级的差异。
这意味着板坯通道的窗口期是有限的,而且期限已经写在时间表上。2029年之前,板坯的税则优势远大于碳成本劣势;2030年之后,两者会开始互相抵消。
欧洲议会9月15日通过的立场,把CBAM向下游含钢制品延伸列为优先事项;欧洲钢铁协会另行提出将铁合金(含镍铁与镍生铁)纳入覆盖范围的修订意见。两者都还只是立场,不是法律。但方向是一致的:现在没被覆盖的环节,正在被逐个点名。不锈钢产业链上"上游不算、下游不算、只算中间"的空隙,正在被系统性地填补——这与板坯今天享有的豁免,是同一个故事的两端。
七、印度配额:同一件事,市场上流传着两个数字
9月中旬,印度与欧盟自由贸易协定的钢铁配额安排进入公开讨论,但公开渠道出现了两套互相对不上的数字。
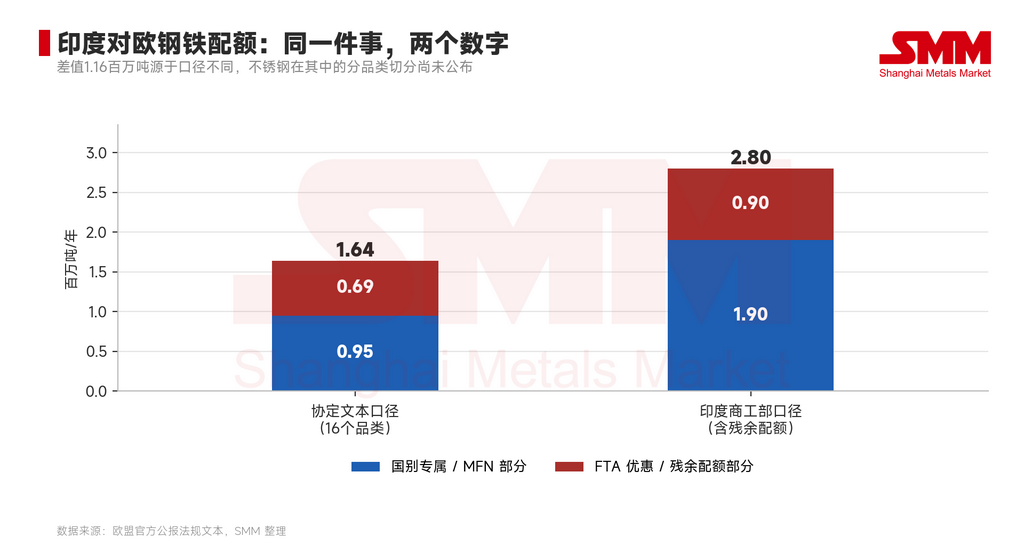
协定文本口径是年度164万吨,覆盖16个品类,其中最惠国部分95万吨、FTA优惠部分69万吨。印度商工部9月17日的口径是国别专属190万吨加残余配额90万吨,合计280万吨。
两者相差116万吨。差异主要来自口径边界——商工部的数字纳入了残余("其他国家")配额池中印度可竞争的部分,而协定文本只统计国别专属额度。残余池是竞争性的、先到先得,理论上可用不等于实际能拿到,两个数字各自都成立,只是回答的不是同一个问题。
对不锈钢而言,更关键的信息是这两个数字都没有公布分品类切分。164万吨也好,280万吨也好,里面有多少落在不锈钢冷轧、棒材、线材、无缝管上,目前没有任何官方文本给出答案。在切分公布之前,任何把总量配额直接换算成不锈钢机会的推算都缺乏依据。
可以确定的是方向。印度是两起日落复审中税率最高的一方(56.7%),同时又是在长材与管材品类上配额优势最明显、且走FTA双轨的一方。FTA落地之后,印度会同时处在"成品冷轧受重税压制"和"长材管材配额充裕且有共享池兜底"的两种状态里。资源在这两个方向之间怎么分配,比配额总量是164万吨还是280万吨更能决定实际流向。
八、剩下的事情都有日期,而且日期已经不远了
这一轮政策最值得企业注意的特征是:它不是一次性的,是一张已经排好的日程表。
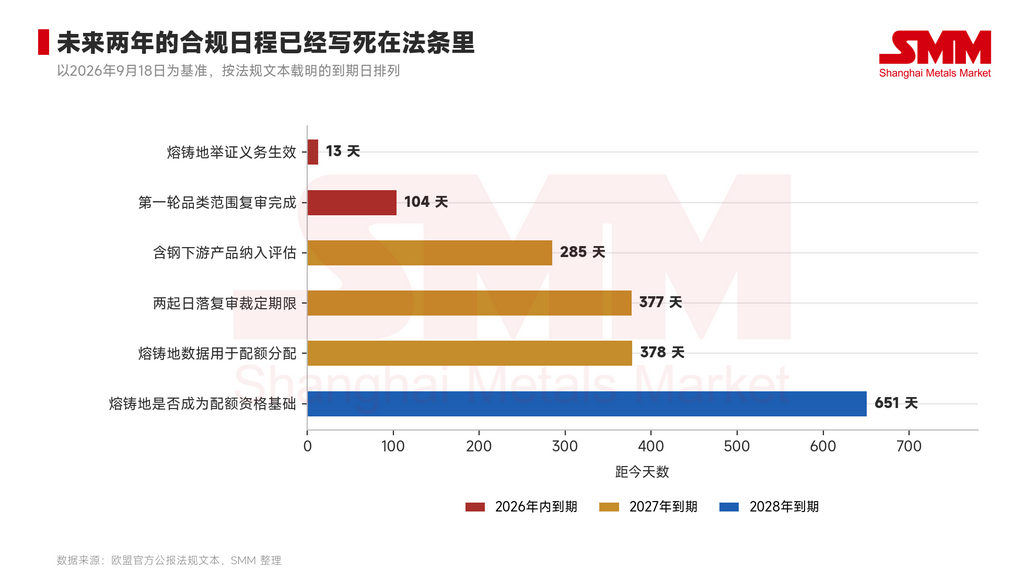
以今天为基准:熔铸地举证义务13天后生效;第一轮品类范围复审104天后到期;含钢下游产品是否纳入的评估285天;两起日落复审的法定裁定期限377天;熔铸地数据预计378天后开始更积极地用于配额分配;651天后,欧委会必须评估是否把熔铸地正式确立为配额资格的基础。
把这条时间轴和板坯通道叠起来看,会得到本文最重要的一个判断:板坯今天的豁免,不是一项稳定的制度安排,而是一个尚未被处理的待办事项。
理由有三。其一,熔铸地规则的整个立法逻辑就是"追溯到钢水最初在哪里熔炼",而板坯正是钢水凝固后的第一个形态——这条规则的内在逻辑与板坯豁免是矛盾的,矛盾迟早要被处理。其二,2026年12月31日前的品类范围复审,以及2027年6月30日前的下游延伸评估,都是法定的、必须做的动作,板坯进入讨论范围只是时间问题。其三,CBAM的清缴比例在2029年之后陡峭上升,会从成本侧削弱板坯的套利空间,不需要新立法也会发生。
换句话说,现在这条通道能走,但它的关闭路径已经有了法律载体和时间表。
九、对各主要出口方意味着什么
印尼——成品归零已成定局,板坯是唯一敞开的正门,且已做到欧盟境外第一。真正的风险不在今年,在品类范围复审与CBAM爬坡两条线的交汇点。以板坯出海获得的市场份额,本质上是一份带到期日的份额,而不是一个稳态结构。同时需要注意,熔铸地规则一旦用于配额归属,经第三国再轧的印尼钢水将回算至印尼名下,这会同时收窄间接通道——印尼在成品端面对的不是一道门,是两道。
中国台湾——欧盟第一大境外冷轧来源,但2026年上半年年化已跌62%,同时身处日落复审、MFN单轨配额、反规避豁免持续举证三重约束之下。它是本轮政策中风险敞口最集中的一方:存量最大,缓冲最少。
中国大陆——冷轧对欧年化下滑47%,同样是MFN单轨且按配额规则不得使用残余配额。日落复审续期后,成品直接通道的可预期性进一步下降,出口重心向配额结构更宽松的市场转移的动力会继续存在。
韩国——本轮相对处境最优。有本土粗钢熔炼产能,熔铸地举证在技术上不构成障碍;配额走FTA双轨,专属额度用完还有共享池;不在任何一起日落复审的被调查名单内。2026年上半年年化增27%,增量最大,这个位置有结构性支撑。
南非、日本、马来西亚——共同特征是不在贸易救济覆盖范围内。南非年化增91%、日本增50%、马来西亚增19%,三者的增量更像是替代性补位而非需求驱动。其中马来西亚需单独提示:当地冷轧以纯冷轧环节为主,热轧卷与板坯依赖外购,10月1日之后每一批对欧出口都需追溯上游熔炼炉,举证义务是持续的、逐票的,其增量的可持续性取决于料源能否稳定地落在可举证的来源上。
土耳其、越南——反规避延伸适用的对象,但2026年上半年仍小幅增长。这两个市场是"合规再轧"能否走通的试金石。若熔铸地生效后增势延续,说明非印尼料源的替代方案已经跑通;若掉头向下,则证明再轧模式的合规成本超过了它的加工收益。四季度的数据会给出答案。
印度——唯一同时具备"最高税率"和"最充裕长材配额"两个极端属性的市场。它的实际流向取决于分品类配额切分,而这个切分还没有公布。
结语
看完这一周的四件事,会发现它们其实在讲同一件事的不同侧面。
欧盟这三年在不锈钢上做的所有工作——反倾销、反补贴、反规避、配额削减、超配额50%、熔铸地、CBAM——都精确地作用于一个环节:轧制成品的跨境流动。而熔炼环节,也就是板坯,始终没有被真正纳入。
结果是可预见的。当一条路上设了六道关卡,另一条路上一道也没有,货物不会停下来,它会换条路走。印尼对欧的71倍,就是这个换路过程的量化结果。34万吨板坯进了欧洲的轧机,变成了欧洲原产的冷轧卷,而贸易统计上,印尼对欧的成品出口显示为归零。
政策成功了吗?如果目标是让"印尼原产的不锈钢成品"不进欧洲,成功了;如果目标是让印尼的钢水不进欧洲,那它只是换了一个形态进来。
这个差别,正是接下来两年所有政策动作要去处理的问题。2026年底的品类范围复审、2027年的下游延伸评估、2028年的配额资格基础评估,本质上都在追同一个问题:欧盟究竟要保护轧机,还是要保护炉子。
对出口企业而言,需要做的准备与答案无关。板坯通道现在是敞开的,但它的关闭路径已经有了法律载体和明确的时间节点。把从钢水到出口的完整文件链条现在就理顺,把料源结构按"可举证"而非"最便宜"重新排序,这两件事在任何一种答案下都不会做错。
9月的这四天没有改变任何一条现行税率。但它把未来两年要发生的事情,一次性排进了日历。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张
