




 下载App






【SMM分析】海外不锈钢涨跌分化:印尼周五提价,欧洲、马来西亚继续下探

SMM数据显示,本周(11月2日—6日)海外不锈钢价格走势分化。印尼FOB本周二下调5美元/吨,周五随镍价走强全线上调45美元/吨,是9月下旬以来首次上调;马来西亚和欧洲仍在下行,CIF比利时本周二一次下调100美元/吨,印度出口报价也在屠妖节前回落。本周304/2B周均价,印尼较上周微涨5美元/吨,马来西亚下跌110令吉/吨,欧洲下跌80美元/吨。本周的变化主要在成本端,需求没有跟上,各地成交依旧清淡;中国台湾头部不锈钢厂11月304盘价小幅上调,也是因为新台币贬值推高了原料成本。
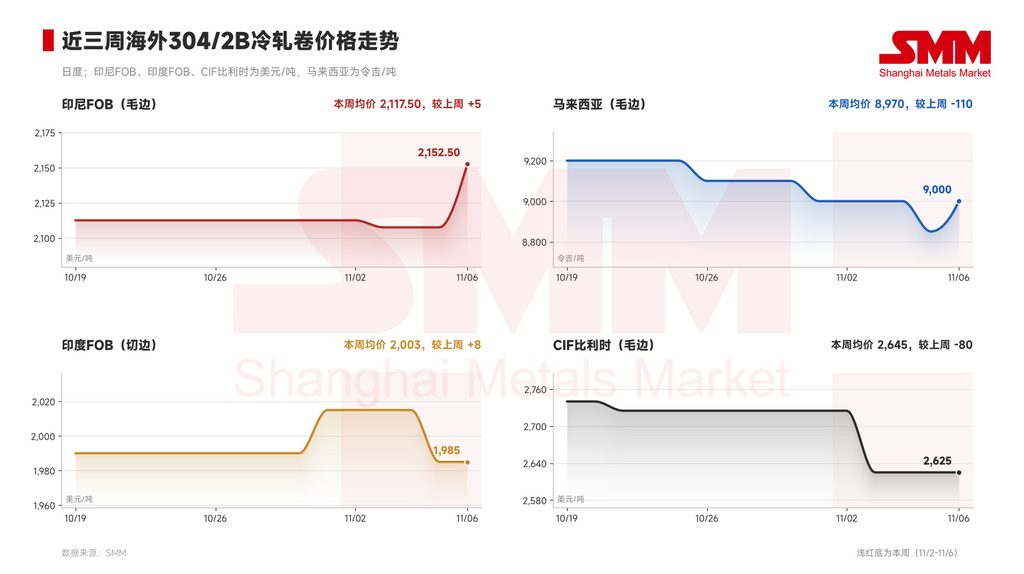
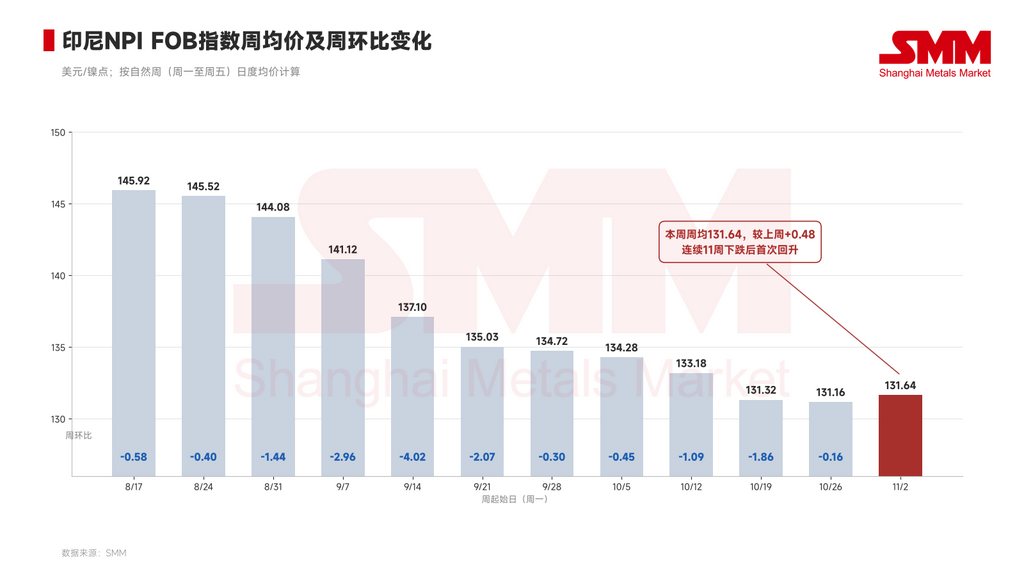
印尼方面:镍价拉涨带动周五提价,出口去向仍在收窄。本周印尼304/2B FOB周均价2,118美元/吨左右,316L/2B周均价4,218美元/吨左右,均较上周上涨5美元/吨;两者周二各下调5美元/吨,周五各上调45美元/吨,304/2B报2,152.50美元/吨。周五的上调来自成本端:美国中期选举结果落定后宏观情绪修复,印尼国家经济委员会又表态支持通过RKAB削减镍矿产量,11月5日沪镍午盘涨近5%。原料端,印尼NPI FOB指数周均价131.64美元/镍点,较上周上涨0.48美元/镍点,结束了连续11周的下跌。
需求端没有同步改善。马来西亚已对印尼冷轧立案反倾销调查,越南也受理了涵盖印尼冷轧的反倾销申请,欧盟对印尼冷轧的反倾销、反补贴措施还在到期复审中,印尼冷轧在亚洲的出口通道受限。中国台湾不锈钢厂正在提高废不锈钢用量、减少印尼黑皮进口,一方面弥补原料缺口,一方面避开CBAM和欧盟熔铸地规则下的印尼原产地风险。供应方面,印尼10月不锈钢生产基本正常,产量约45万吨;预计11月会有减产的情况,实际幅度还要看本月出货情况。
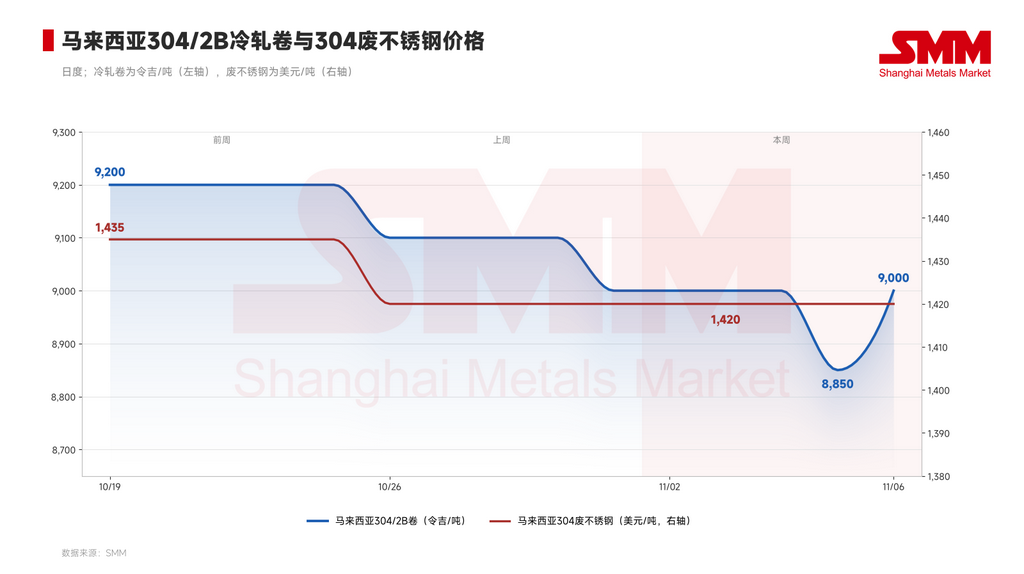
马来西亚方面:印尼冷轧货源基本断档,本地报价继续走低。本周马来西亚304/2B周均价8,970令吉/吨,316L/2B周均价17,300令吉/吨,均较上周下跌110令吉/吨,主要是上周五下调100令吉/吨后的价格计入本周;周四304/2B曾下探至8,850令吉/吨,周五回到9,000令吉/吨。马来西亚对印尼冷轧的反倾销结果出来之前,印尼基本不再往马来西亚出冷轧的货,市场上只剩港口零散库存,目前冷轧以越南、马来西亚当地以及中国台湾的货源为主。中国台湾货源为了争取外销,到马来西亚的CIF报价只按FOB价格开出,相当于卖方承担运费,本地价格因此承压;反倾销案本身仍无实质进展。原料端,马来西亚304废不锈钢本周维持在1,420美元/吨。
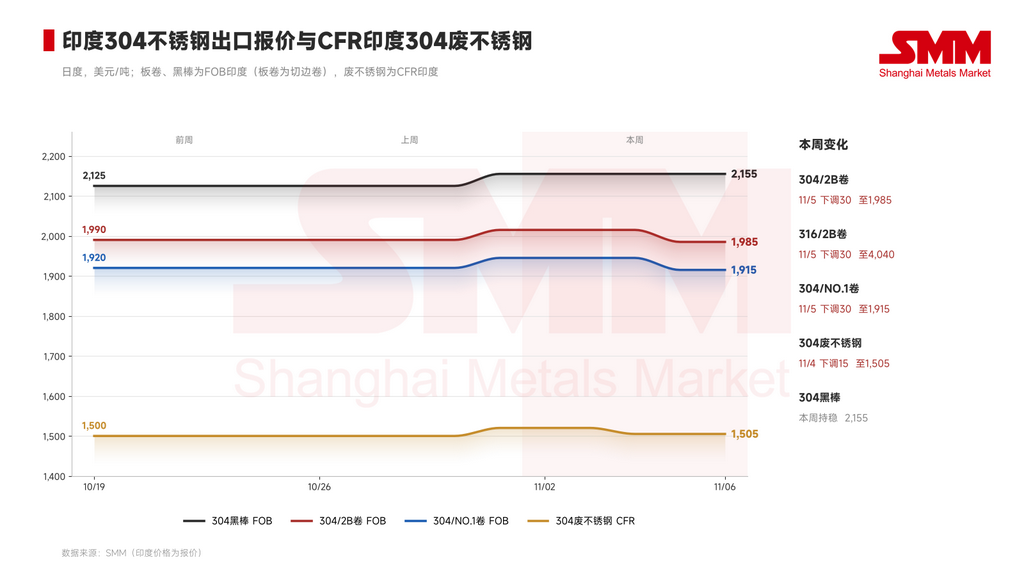
印度方面:屠妖节前需求转淡,不锈钢厂下调盘价,出口报价随之回落。SMM印度不锈钢价格本周正式上线,覆盖300系棒材、板卷和废不锈钢。本周印度FOB 304/2B报价周均2,003美元/吨,316/2B周均4,058美元/吨,分别较上周上涨8美元/吨和12美元/吨,涨幅来自10月30日的上调;本周四两者各下调30美元/吨,报1,985美元/吨和4,040美元/吨。国内方面,印度主要不锈钢厂自11月2日起下调11月卷板盘价,304下调3,000卢比/吨、316下调4,000卢比/吨;屠妖节就在本周末,多数企业已停产检修,CFR印度304废不锈钢本周三下调15美元/吨至1,505美元/吨。政策上,印度钢铁部10月28日将IS 14650:2023项下162个不锈钢半成品钢种的QCO豁免延长至2027年3月31日,依赖进口坯料的企业暂时不受影响。
欧洲方面:到岸价一次下调100美元/吨,买卖双方都在回避关税风险。本周CIF比利时304/2B周均价2,645美元/吨,316L/2B周均价4,495美元/吨,均较上周下跌80美元/吨;两者本周二各下调100美元/吨,至2,625美元/吨和4,475美元/吨。欧洲需求依旧疲弱,本周基本没有成交;有欧洲不锈钢厂在三季报中测算,三季度欧洲不锈钢板材表观消费同比下降22%,进口量下降50%,市场复苏可能要到明年初。成本端,欧洲不锈钢厂11月304合金附加费在2,135–2,181欧元/吨,与10月基本持平。
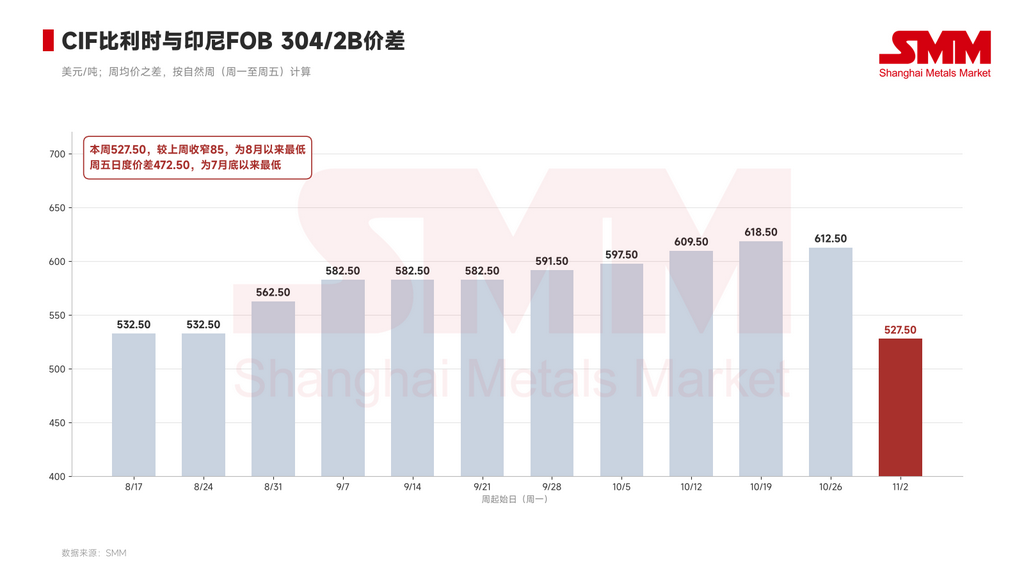
原料来自印尼的亚洲出口商,目前大多报CFR意大利或比利时。熔铸地申报10月起执行,但熔铸地会不会与反倾销税、配额资格挂钩,欧盟还没有说法,出口商担心货到欧盟后被认定为印尼原产、要按印尼冷轧缴纳反倾销税,改报CFR后,港口清关费用和相应税负就转由欧洲买家承担。配额方面,每个季度配额一开放就很快用完,小型出口商承担不起50%配额外关税的风险。欧洲下调、印尼上调,CIF比利时与印尼FOB的304/2B周均价差收窄85美元/吨至527.50美元/吨,为8月以来最低,周五日度价差为472.50美元/吨。
政策方面:越南冷轧反倾销案临近立案决定,欧盟收紧废料出口的条例也到了表决前。越南贸易救济局9月29日受理对中国大陆、印尼和中国台湾冷轧不锈钢的反倾销申请后,须在45天内建议是否立案,决定预计在11月中旬前作出,若正式立案,印尼冷轧在东南亚又少一个出口去向。欧盟方面,有欧洲不锈钢厂公开支持欧委会依据《废物运输法规》提出的授权条例草案,敦促在11月21日前通过;按草案,马来西亚、印度、泰国、越南均不在金属废料准入名单内,若如期通过,欧洲不锈钢废料对南亚和东南亚的出口将从2027年5月起受限。印度是全球最大的不锈钢废料进口国,条例一旦通过,印度钢厂的废料来源会进一步收窄。
展望:镍价反弹给了印尼报价短线支撑,但年末需求没有回暖迹象。印尼方面,下周关注镍价能否守住本周涨幅、11月减产能否落地;马来西亚报价能否止跌,取决于反倾销案进展和本地拿货情况。印度屠妖节后企业陆续复工,节后补库力度决定盘价能否止跌。欧洲买家大多在等明年一季度配额开放。各地陆续进入年末假期,需求和成交还会继续走弱,海外不锈钢价格大概率在当前区间震荡,或小幅下调。
不锈钢采购商机
查看更多 >-
 9张
-
 9张
-
 9张
