




 下载App






【SMM分析】成本有托需求乏力 海外不锈钢报价持稳待印尼配额落地

SMM数据显示,本周(11月16日—20日)海外不锈钢报价持稳,印尼FOB、马来西亚、印度FOB和CIF比利时的304/2B周均价均与上周持平,11月初那轮调价之后各地都没有再调整。伦镍11月17日盘中一度升至9月下旬以来高位,随后在美联储偏鹰信号下回落,海外现货报价涨跌两头都没有跟。原料端仍有支撑,需求端缺乏起色,钢厂和贸易商在等印尼配额和政策细则落地后再定方向。
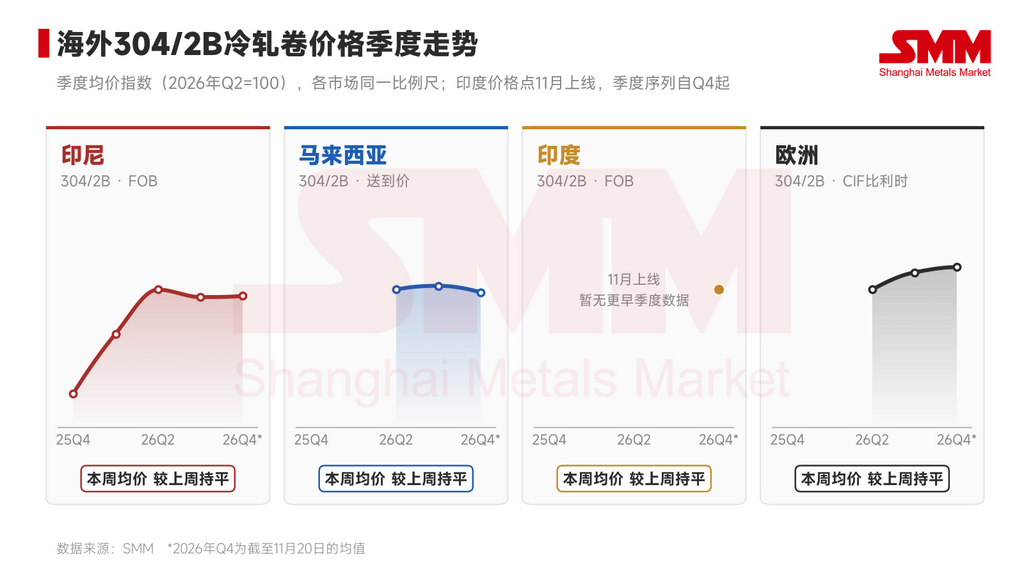
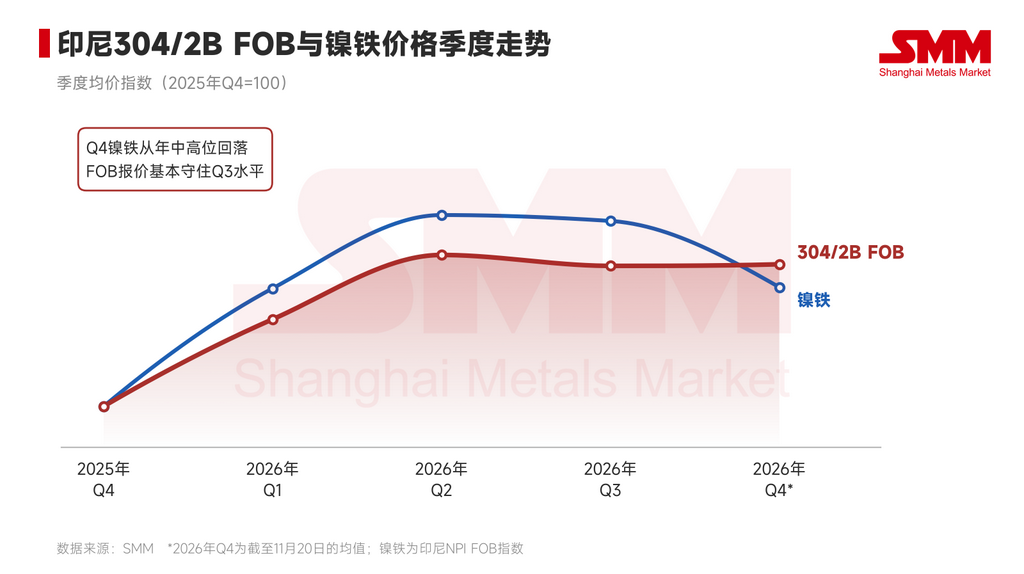
印尼方面:镍铁小幅走强,FOB报价守住11月初的涨幅。本周印尼304/2B FOB周均价2,152.50美元/吨,316L/2B周均价4,252.50美元/吨,均与上周持平。印尼NPI FOB指数周均价133.52美元/镍点,较上周上涨0.28美元/镍点,按304含镍8%粗算,吨钢镍原料成本仅增加约2美元,不足以推动报价调整。从季度均值看,镍铁四季度已从年中高位回落,FOB报价基本守住三季度水平,钢厂利润有缓冲,叠加11月控产,报价暂无下调压力。SMM此前预计印尼11月不锈钢产量环比减少5万—6万吨,实际幅度还要看月内出货;镍矿端,2027年RKAB额度尚未公布,印尼方面持续释放收紧信号,这是印尼成本端最大的变量。
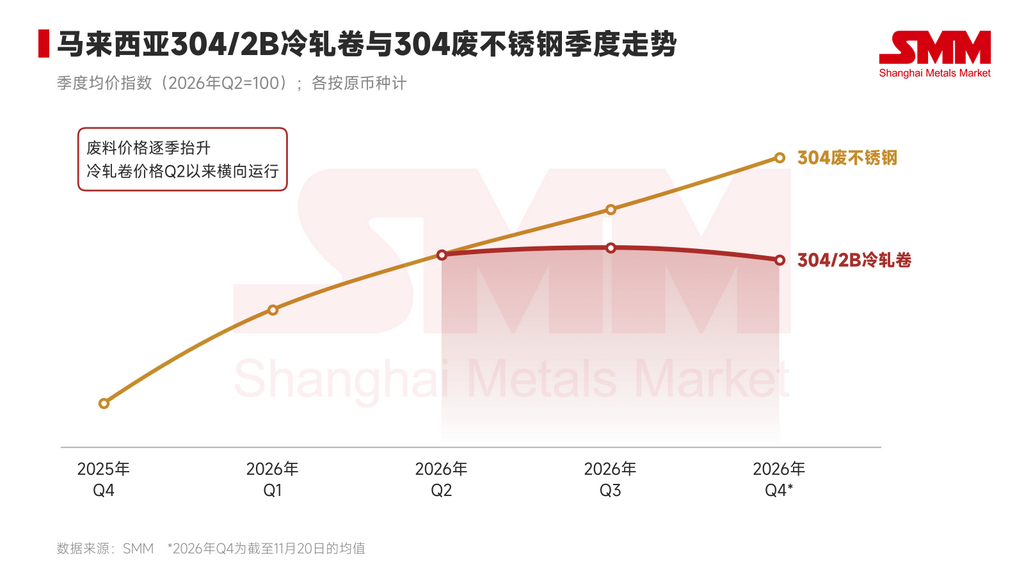
马来西亚方面:本地报价持稳,废料价格守在高位。本周马来西亚304/2B周均价9,000令吉/吨,316L/2B周均价17,330令吉/吨,均与上周持平,304/2B按周内汇率折算约2,210美元/吨,仍略高于印尼FOB。马来西亚304废不锈钢10月下旬小幅下调后,一直维持在1,420美元/吨。从季度均值看,废料价格今年逐季抬升,本地冷轧价格自二季度以来基本横向运行,区域废料需求的韧性强于成品卷。
印度方面:出口报价持稳,美国棒材复审终裁拉开出口商税差。本周印度FOB 304/2B(切边)周均价1,985美元/吨,316/2B周均价4,040美元/吨,均与上周持平。美国商务部11月13日公布对印度不锈钢棒材反倾销行政复审终裁,Laxcon税率为零,Venus集团为30.92%,其余5家未单独审查企业为15.46%,新保证金税率当日起执行,对美棒材订单更可能在印度出口商之间转移,而不是流出印度。原料端,印度1—8月镍铁进口同比下降69%,304废不锈钢进口同比增长4%,废料在冶炼原料中的比重继续上升。
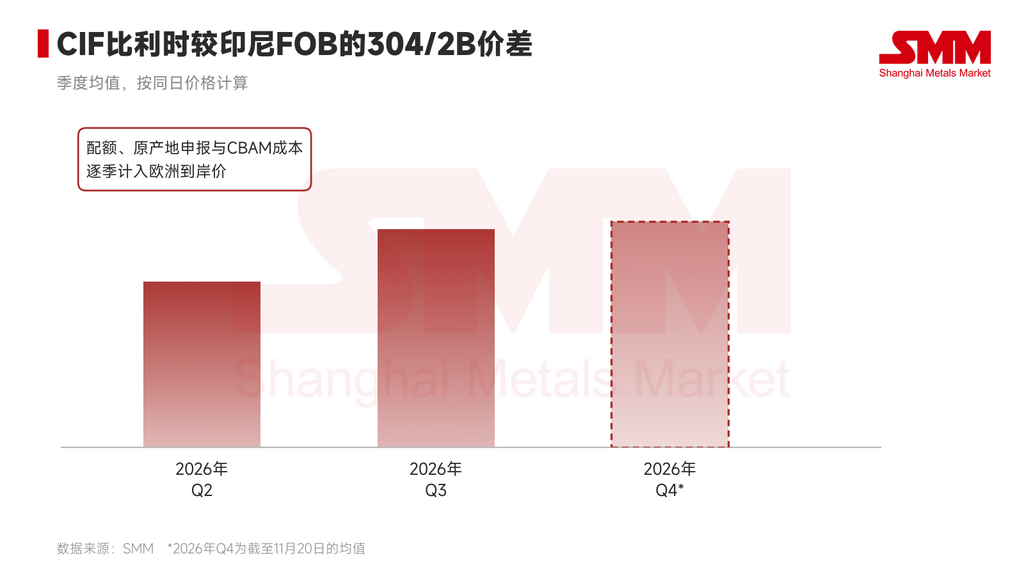
欧洲方面:需求仍未见底,镍铁供应多了变数。本周CIF比利时304/2B周均价2,625美元/吨,316L/2B周均价4,475美元/吨,均与上周持平。与印尼FOB的304/2B价差维持在472.50美元/吨,较10月已有收窄,但四季度均值仍高于三季度。需求端,Aperam三季度不锈钢和电工钢交付量环比下降13%、同比下降7.9%,公司将调整后EBITDA环比下滑归因于季节性淡季和实际需求没有复苏。欧洲主要钢厂11月304合金附加费与10月基本持平。
原料端,英美资源已致函欧洲不锈钢客户,若欧盟否决其向五矿资源出售巴西镍业务,Barro Alto和Codemin两个镍铁项目将转入停产维护,并以最终关闭为目标,两项目2025年合计产镍约3.97万金属吨。交易双方已把对欧镍铁年度供应承诺由1.15万吨提高至1.6万吨,欧委会预计12月21日前作出决定。
政策方面:印尼出口管理收紧,欧盟对印度、印尼冷轧的反倾销税继续征收。印尼总统普拉博沃11月14日要求国家从IUP采矿收益中至少分得70%,资源出口改由政府指定机构经单一窗口统一管理,DSI另拟对其监管的出口商品收取服务费,方案预计12月公布。欧盟对印度、印尼冷轧不锈钢的反倾销措施原定11月19日到期,因欧委会9月已启动到期复审,复审期间现行税率继续征收,两国反补贴措施也已在9月底进入到期复审。欧盟对非经合组织国家的废料进口许可名单推迟至年底公布,印度尚未进入此前草案的金属废料名单,2027年5月21日起欧洲废料出口印度的渠道可能收窄。
展望:下周海外报价预计仍以持稳为主。印尼2027年RKAB额度和出口单一窗口细则是成本端的关键变量,配额收紧若超预期,FOB报价有上调空间;落地之前,钢厂控产托价、买家刚需采购的格局难有变化。马来西亚和印度报价大概率继续跟随印尼。欧洲进入年末淡季,买家多在等明年一季度配额开放,12月合金附加费和欧委会对英美资源巴西镍业务交易的裁决是接下来的看点。
不锈钢采购商机
查看更多 >-
 3张
-
 3张
-
 3张
