




 下载App







SMM 9月30日讯:
据SMM数据,截至本周三,SMM氧化铝指数2669.17元/吨,较上周四下跌2.42元/吨。其中山东地区报2,630-2,710元/吨,较上周四价格下跌;河南地区报2,670-2,740元/吨,较上周四价格下跌;山西地区报2,670-2,720元/吨,较上周四价格下跌;广西地区报2,580-2,630元/吨,较上周四价格持平;贵州地区报2,710-2,760元/吨,较上周四价格下跌。
海外市场:截至2026年9月30日,西澳FOB氧化铝价格为355美元/吨,海运费35.95美元/吨,美元/人民币汇率卖出价在6.72附近,该价格折合国内主流港口对外售价约3050.18元/吨左右,高于氧化铝指数价格381.01元/吨。本周询得2笔海外氧化铝现货成交,成交具体情况如下:
(1) 2026年9月30日,海外成交氧化铝3万吨,成交价格$369/mt FOB西澳,11月船期。
(2)2026年9月28日,海外成交氧化铝3万吨,成交价格$363/mt FOB西澳,10月下旬船期。
据SMM数据,截至本周三,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9244万吨/年,全国冶金级氧化铝周度开工率较上周提高0.39个百分点至77.28%。其中,山东地区氧化铝周度开工率较上周下降3.76个百分点至85.44%;山西地区氧化铝周度开工率较上周提高1.76个百分点至74.24%;河南地区氧化铝周度开工率较上周下降5.00个百分点至54.83%;广西地区氧化铝周度开工率较上周提高2.65个百分点至82.10%;贵州地区氧化铝周度开工率较上周提高3.17个百分点至84.50%。
现货市场方面,本周共达成1笔成交。新疆地区采招万吨氧化铝现货,到厂价格分别为2960元/吨。
本周全国氧化铝总库存增加10.6万吨至747.9万吨,累库节奏有所加快。分结构看:电解铝厂原料库存增加6.66万吨至355.92万吨,节前下游备货意愿有所提升;氧化铝厂成品库存增加3.22万吨至131.57万吨,产量维持高位背景下成品继续累积;港口库存小幅下降0.50万吨至96.10万吨,基本企稳;在途及站台堆积库存增加1.10万吨至140.20万吨;仓单库存微增至24.09万吨。行业方面,本周全国氧化铝周度产量177.3万吨,较上周增加0.9万吨,增量主要来自广西地区新投产能的持续释放,叠加山西地区前期受赤泥库问题影响的企业已完全恢复,而山东、河南地区开工率有所回落,整体供应维持高位;9月全国冶金级氧化铝产量环比增长0.7%,供需宽松格局进一步加剧。期货价格低位弱势震荡、节前缩量整理,期现走势有所分化,市场交投活跃度下降,多空双方趋于谨慎观望;下游电解铝厂按需采购为主、节前原料小幅补库,未见集中备货行为。展望后市,SMM预计10月冶金级氧化铝运行产能约9344万吨、建成产能维持11962万吨/年,周度开工率有望继续上行至78%附近,目前暂未了解到企业有检修减产计划,叠加冬季临近电解铝厂将逐步启动备货,供应压力预计持续增大;库存方面,产量高位与下游备货形成对冲,预计节后全国氧化铝总库存延续累库态势;价格方面,供需宽松格局未改、上行驱动乏力,预计现货价格以持稳窄幅偏弱波动为主。
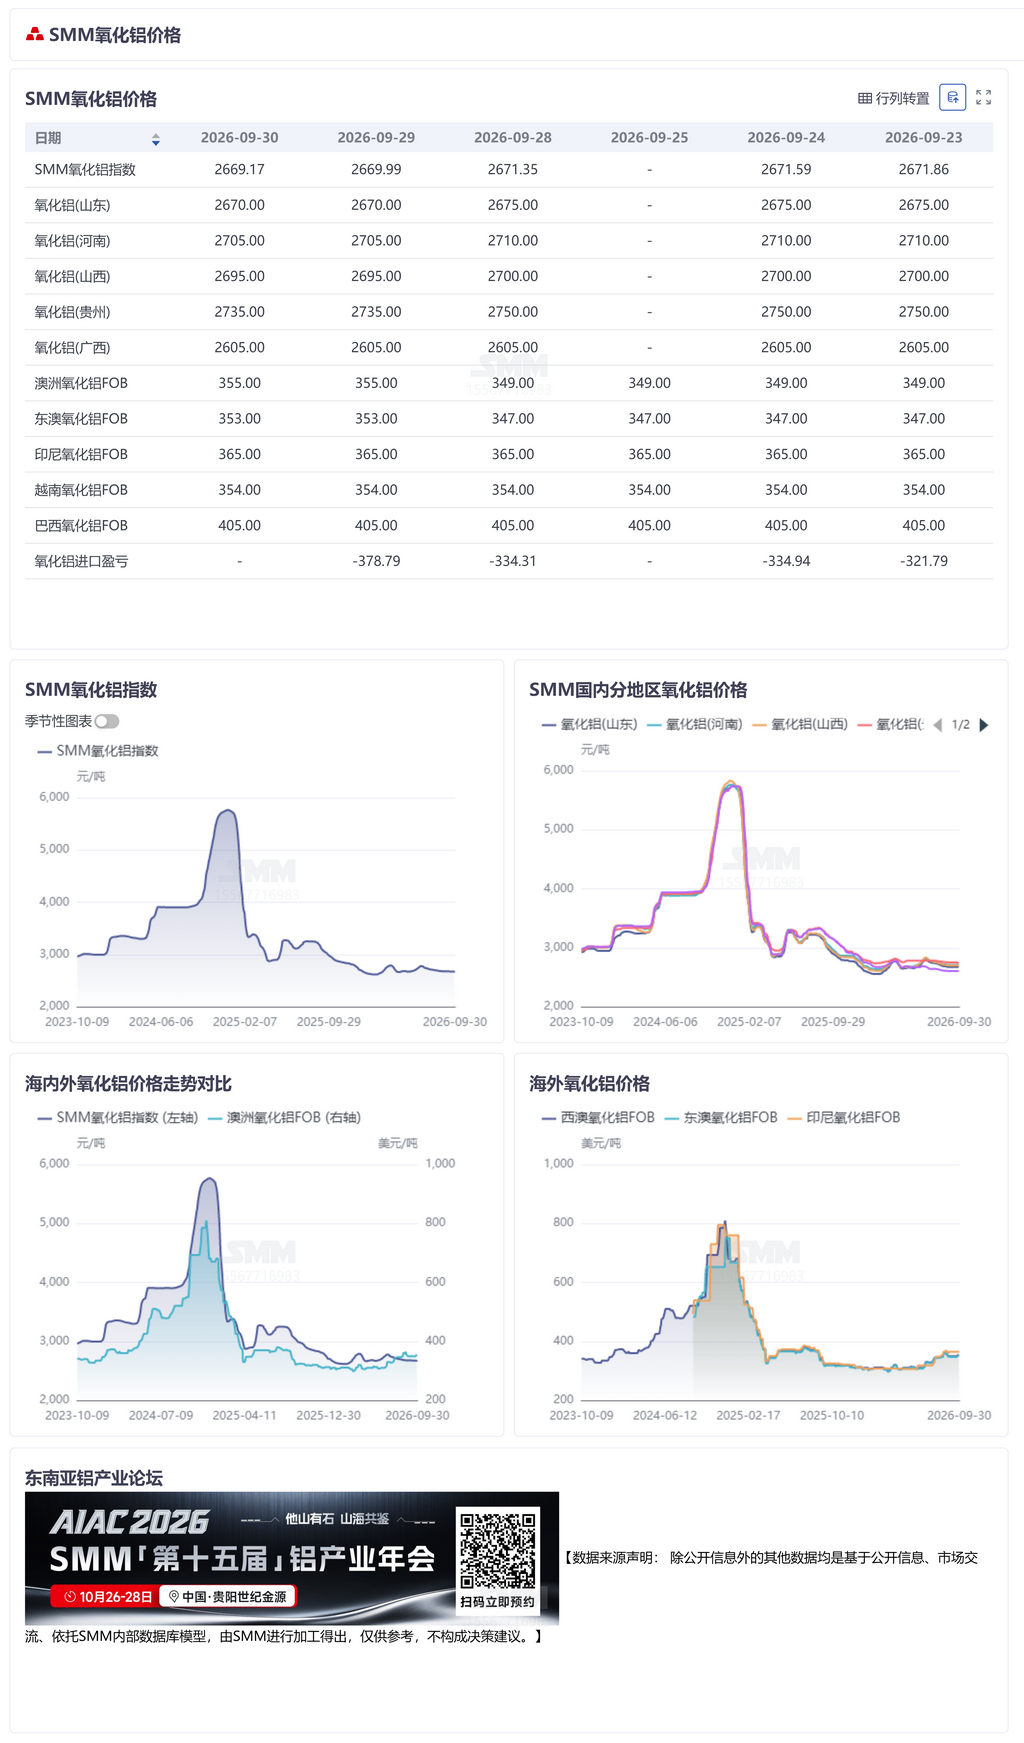
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
