




 下载App







作品
9月,海外铝土矿价格整体小幅上移,但不同来源及品类表现存在差异。几内亚CIF评估价大部分时间持稳、临近月底小幅上调,澳洲CIF价格月内上升,马来西亚水洗矿评估区间保持稳定。供应方面,几内亚所统计港口四周发运低于8月四周,澳洲所统计港口则高于相同长度的上期样本。本期市场反馈显示,高位运费约束现货散船交易,长协仍是几内亚发运的重要支撑;国内氧化铝厂备库水平则继续影响采购节奏。
价格:月末小幅上行,几内亚观测均值仍低于8月
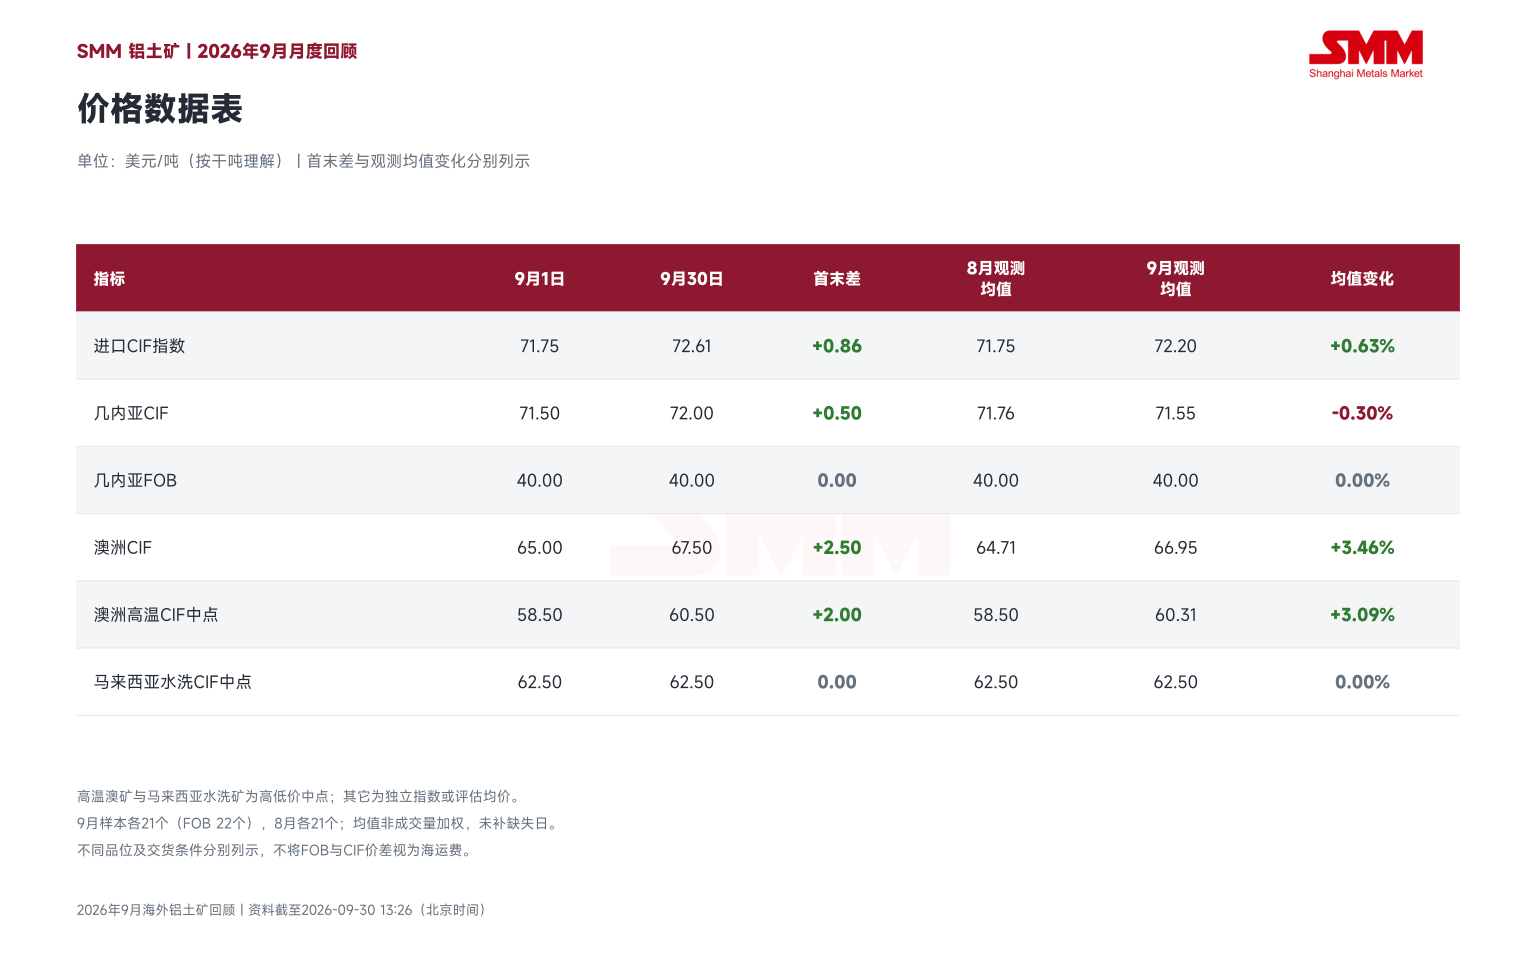
截至9月30日,进口铝土矿CIF指数报72.61美元/吨,较9月1日上涨0.86美元/吨,涨幅1.20%。9月已公布日度价格的平均值为72.20美元/吨,较8月上涨0.63%,进口矿价格整体温和上行。
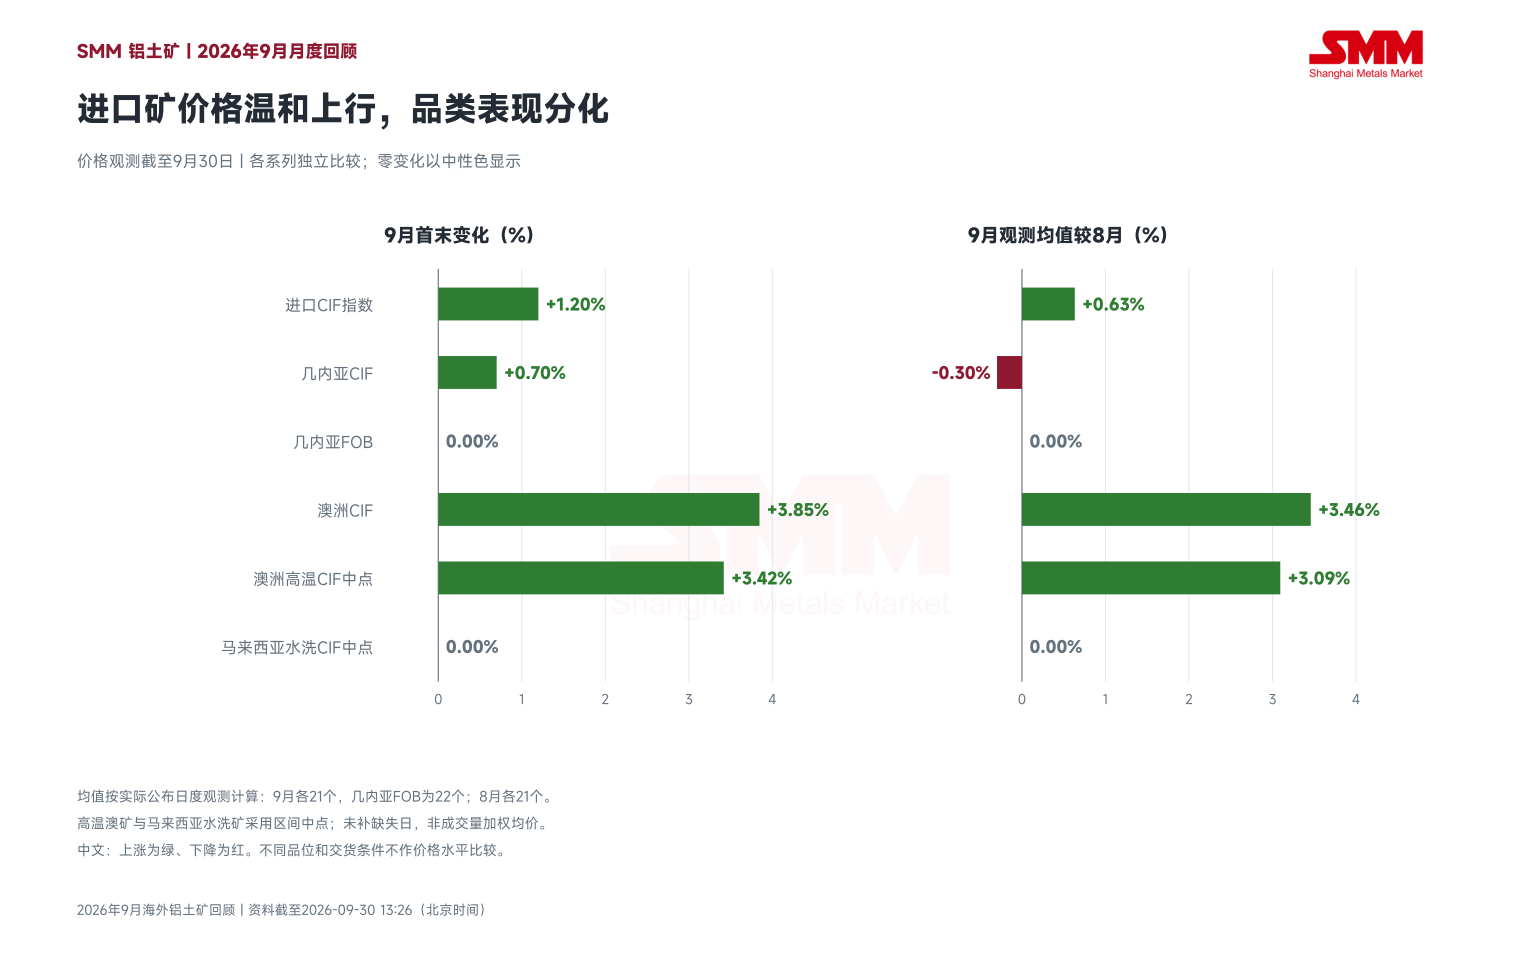
几内亚铝土矿CIF价格由9月1日的71.50美元/吨升至9月30日的72.00美元/吨,月内上涨0.50美元/吨。不过,由于8月前半月价格相对较高,9月已公布价格均值为71.55美元/吨,仍较8月的71.76美元/吨下降0.30%。月末价格略有抬升,尚未扭转月度平均水平低于上月的表现。几内亚FOB 45/3价格维持40.00美元/吨,月内保持稳定。
澳洲铝土矿CIF价格由月初65.00美元/吨升至月末67.50美元/吨,9月已公布价格均值为66.95美元/吨,较8月上涨3.46%。澳洲高温矿CIF价格区间由56–61美元/吨升至58–63美元/吨,中点由58.50美元/吨升至60.50美元/吨;9月日度中点均值为60.31美元/吨,较8月上涨3.09%。马来西亚水洗矿CIF价格区间维持61–64美元/吨,中点为62.50美元/吨,月内首末及月度观察均值均持平。
发运与供需:几内亚后两周回落,运费与备库共同影响交易
截至9月25日的四周,几内亚四个统计港口铝土矿发运量合计1,603.54万吨,周均400.89万吨,较8月四周周均下降12.72%。月内发运先升后降:截至9月4日、11日、18日和25日当周,发运量分别为369.12万吨、556.96万吨、433.10万吨和244.36万吨,最后一周较前一周下降43.58%。
澳洲三个统计港口同期铝土矿发运量合计465.63万吨,周均116.41万吨,较8月四周周均增加17.68%。不过,截至9月25日当周发运降至88.61万吨,较前一周减少30.76%。澳洲四周整体发运高于上期,但月末装运节奏同样有所放缓。
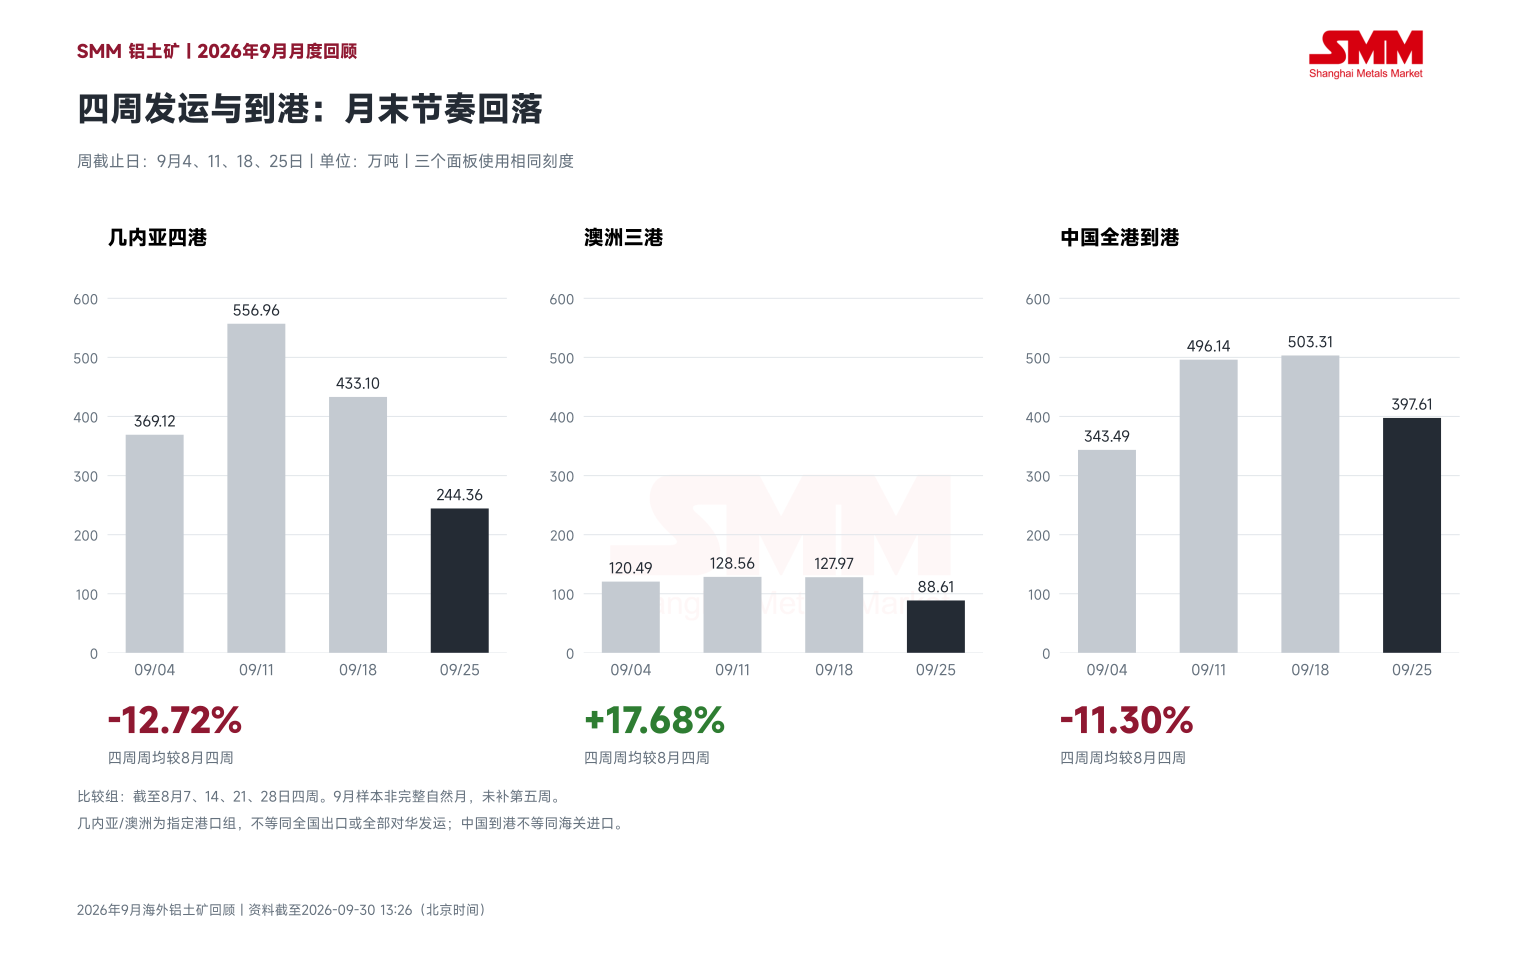
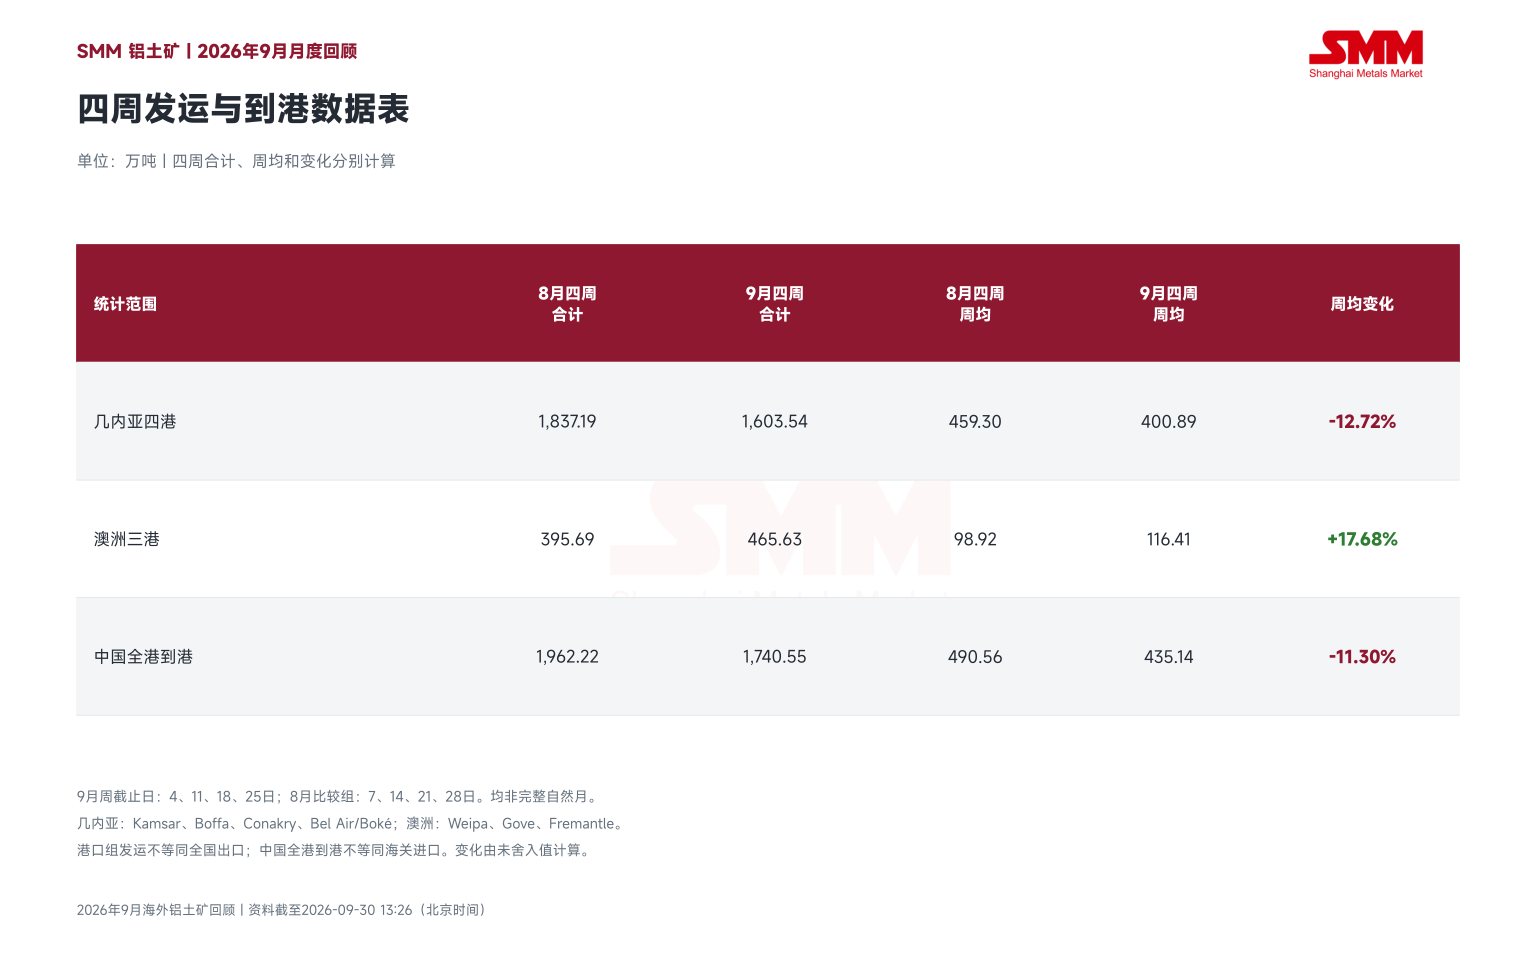
9月中下旬,几内亚至中国海运费持续处于高位。9月18日市场反馈的运费为39–42美元/湿吨,9月24日报价为41–42美元/湿吨,另有45–46美元/干吨的报价。高运费下,现货散船交易及发运承压,长协仍是装运的重要支撑。9月17日的市场调研反馈显示,第三季度几内亚传统雨季对发运的影响相对有限。9月发运先升后降,后两周连续回落,月末装运节奏明显放缓。后续供应端的跟踪重点是实际装船量、船期安排和矿山运行情况。
国内方面,截至9月24日,港口铝土矿库较月初减少119万吨。氧化铝厂铝土矿库存备库天数由9月3日的93.54天降至9月30日的92.26天,现有库存为采购节奏调整提供了缓冲。
展望:运费支撑成本,库存制约提价空间
短期内,高运费对进口矿成本形成支撑,国内工厂库存则制约买方追价意愿,成本与采购需求之间的博弈仍是市场主线。若高运费延续、几内亚现货可供船货进一步减少,且国内工厂备库继续下降,卖方提价将获得更强支撑;若长协装运恢复、到港保持稳定,买方将继续利用库存调节采购节奏,限制价格上行空间。澳洲四周发运增加,与几内亚发运下降形成分化,后续应分别跟踪两地装船节奏。
下一阶段重点关注几内亚与澳洲同口径发运、中国到港和工厂备库的连续变化,以及新增现货成交对运费上涨的实际接受程度。价格能否进一步上行,关键在于运输成本向成交价格的传导,以及国内库存的消化速度。
铝采购商机
查看更多 >-
 3张
-
 3张
-
 3张
