

 下载App







【SMM分析:铜价重心下移,市场风向变了?供应偏紧为何未能继续托价】近期LME铜价持续承压,主要受到宏观情绪转弱、市场资金调整以及前期利多预期逐步消化等因素影响。SMM认为当前铜市场正处于前期利多因素逐步消化、宏观风险上升以及资金看多意愿减弱的阶段。尽管供应端仍存在结构性紧张,但在高铜价抑制下游需求、美国关税政策缺乏新进展,以及投机资金持续调整持仓的背景下,短期进一步做多的风险较高,铜价上行动力相对不足。
近期LME铜价持续承压,主要受到宏观情绪转弱、市场资金调整以及前期利多预期逐步消化等因素影响。
宏观方面,美伊局势反复及国际油价上涨加剧了市场对通胀的担忧,推动美联储进一步收紧货币政策的预期升温,美元及利率预期对铜价形成一定压力。与此同时,前期铜价持续处于高位,市场对于全球铜供应紧张及未来需求增长的乐观预期已在较大程度上反映于价格之中。在缺乏新增利多因素的情况下,铜价进一步上涨的动力有所减弱。
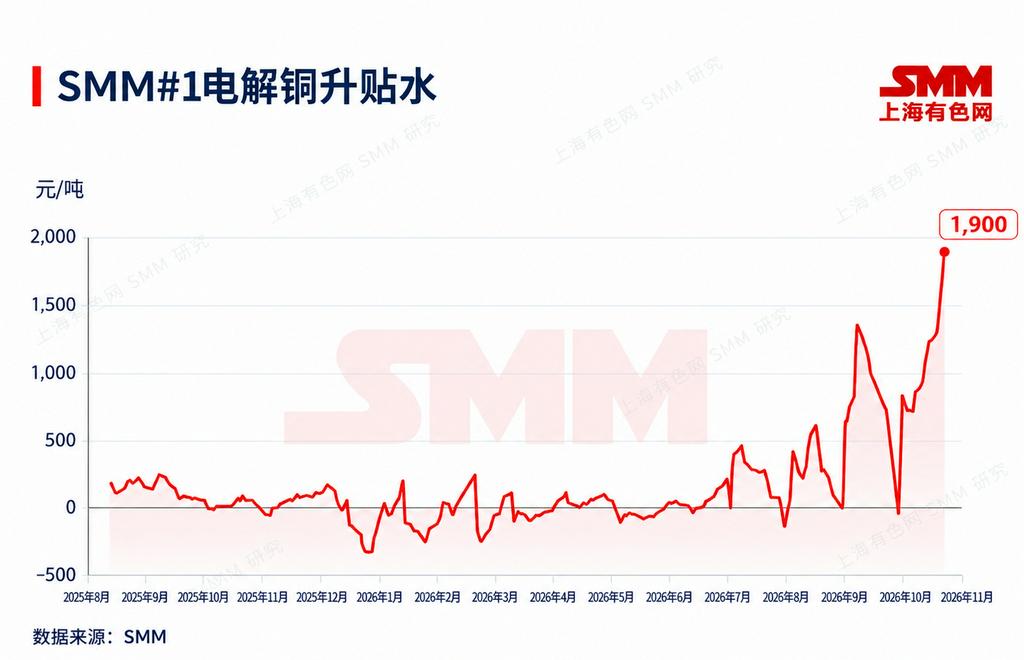
从基本面来看,当前铜市场仍呈现高铜价、高Back结构及高现货升水并存的局面,但这并不意味着下游实际需求同步强劲。相较于9月的市场表现,近期下游采购意愿明显趋于谨慎,高铜价叠加较大的月差及现货升水,进一步抬高企业采购成本,使产业链实际买盘对铜价的支撑有所减弱。尽管全球铜精矿及非美地区电解铜现货供应仍然偏紧,但当前供应紧张更多体现在原料端约束及区域性现货流通失衡,尚不足以完全抵消宏观情绪转弱和终端需求疲软带来的压力。
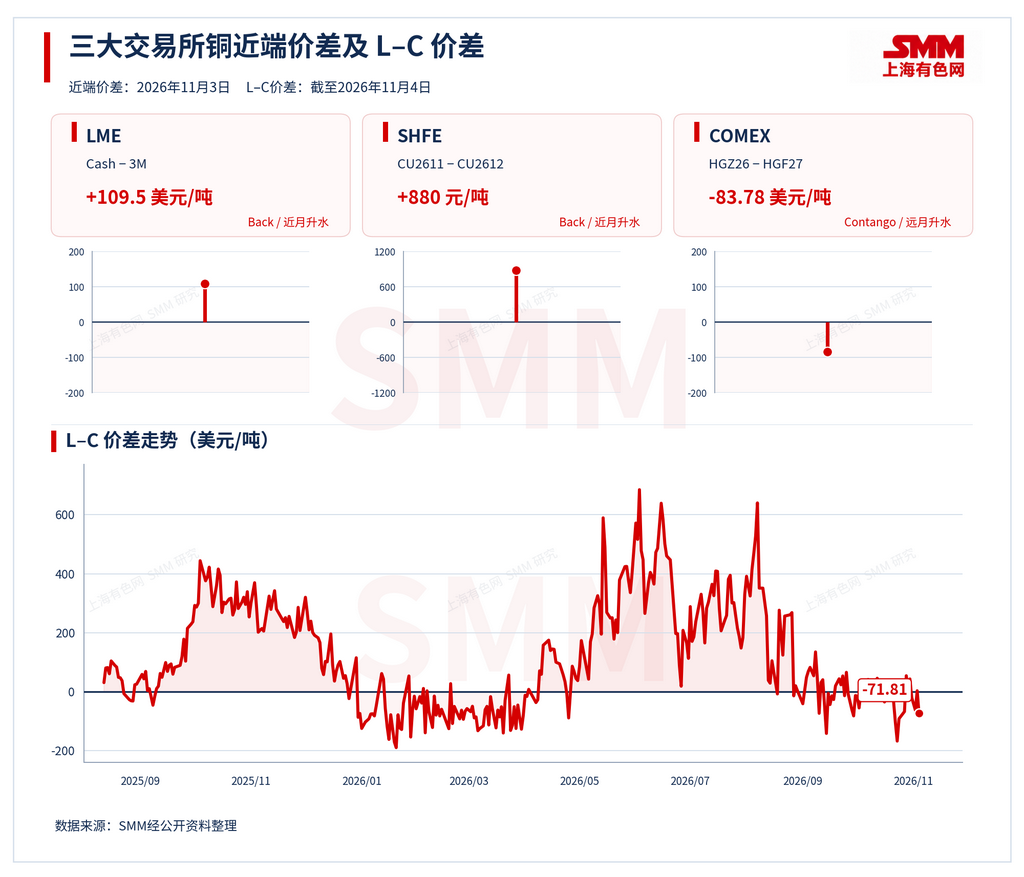
政策方面,美国对进口精炼铜是否加征关税仍未给出明确决定。随着原先预期的政策实施节点逐步临近,相关政策却迟迟未见实质性进展,市场对关税如期落地的信心有所减弱,并开始重新评估美国最终推迟或取消关税的可能性。这一预期变化也在L-C价差中得到体现。此前关税预期升温时,L-C价差一度扩大至数百美元/吨,吸引大量电解铜流向美国,并造成美国与其他地区库存分布失衡。随着政策迟迟未有实质进展,L-C价差已由高位持续回落,截至11月4日降至约-71.81美元/吨,COMEX由溢价转为折价,向美国运铜的跨市套利驱动力明显减弱。L-C价差回落一方面反映市场对关税落地的预期正在降温,另一方面也削弱了非美市场现货供应偏紧及升水走高的边际支撑。若后续关税政策继续推迟,甚至最终未能落地,市场此前基于关税预期建立的部分看多逻辑将进一步弱化。
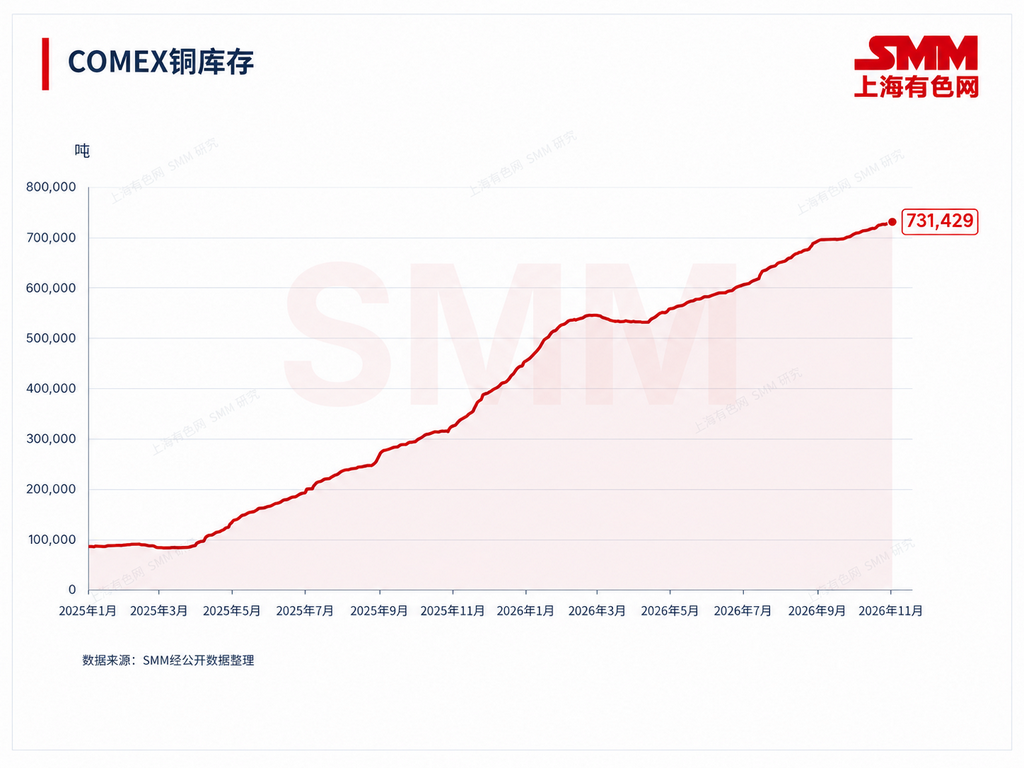
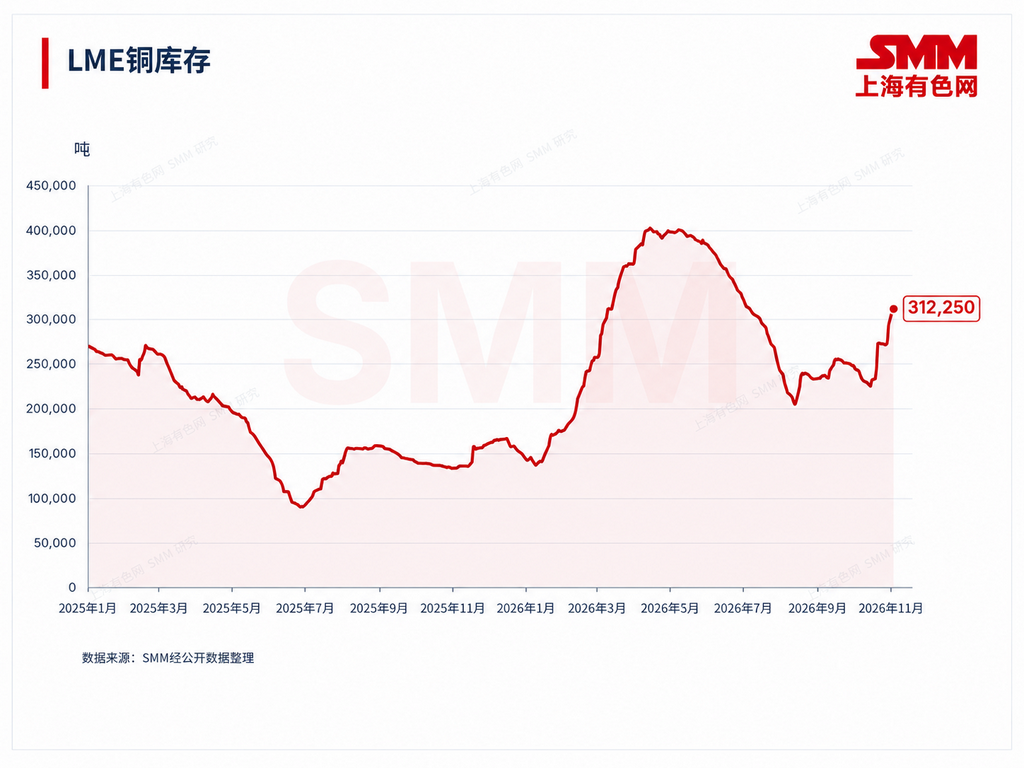
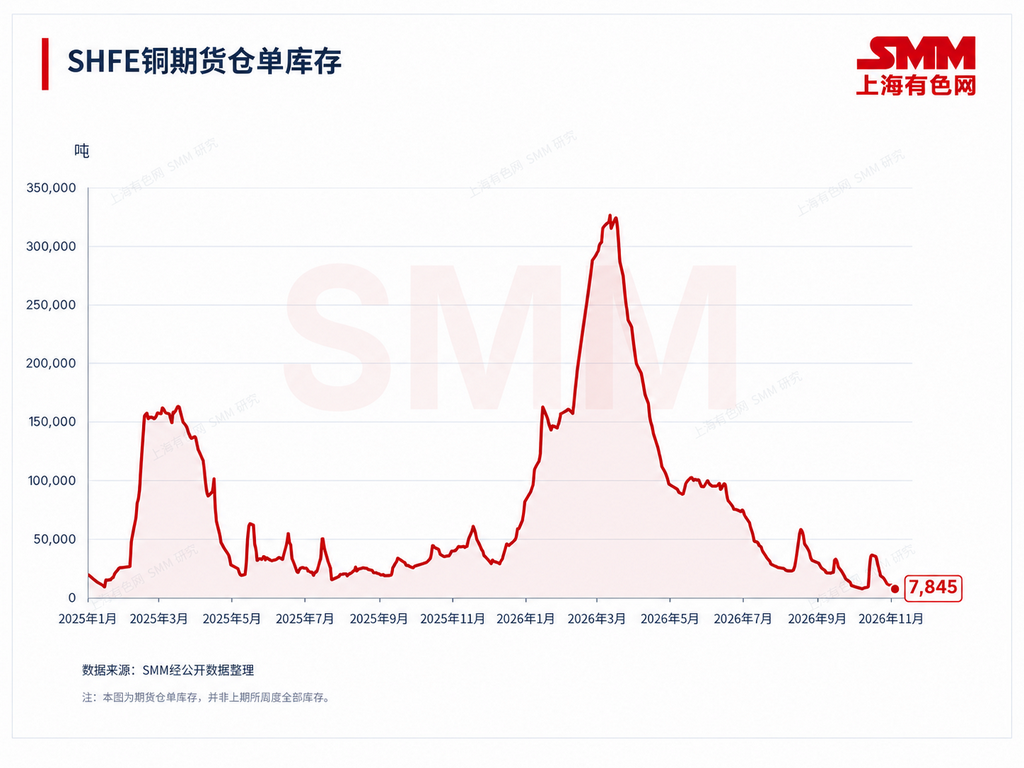
资金层面,随着铜价持续处于历史高位,市场对进一步追多的态度愈发谨慎,不少投机资金已开始减持多头头寸。同时,近期科技股及AI相关板块表现不佳,市场逐渐关注AI投资规模与实际回报之间的差距,削弱了此前由AI、数据中心建设及电力基础设施投资带动的铜需求增长预期。虽然相关领域的中长期铜消费增长逻辑并未发生根本改变,但短期市场对这一叙事的估值和乐观预期正在重新调整,也使铜价面临一定的资金压力。
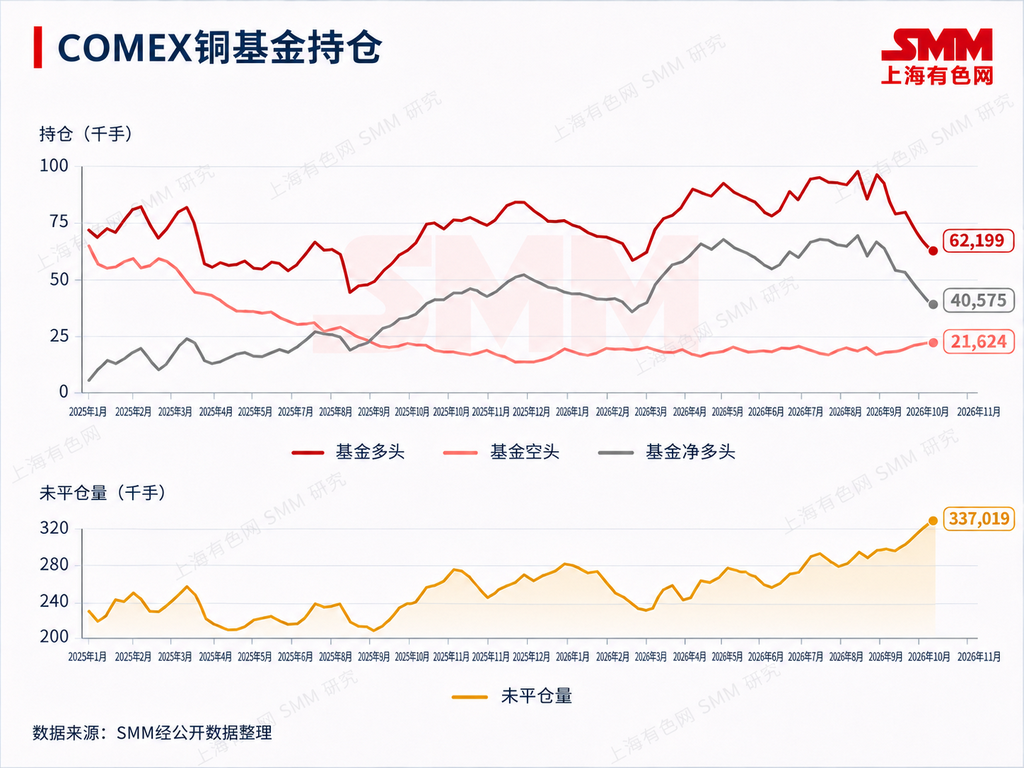
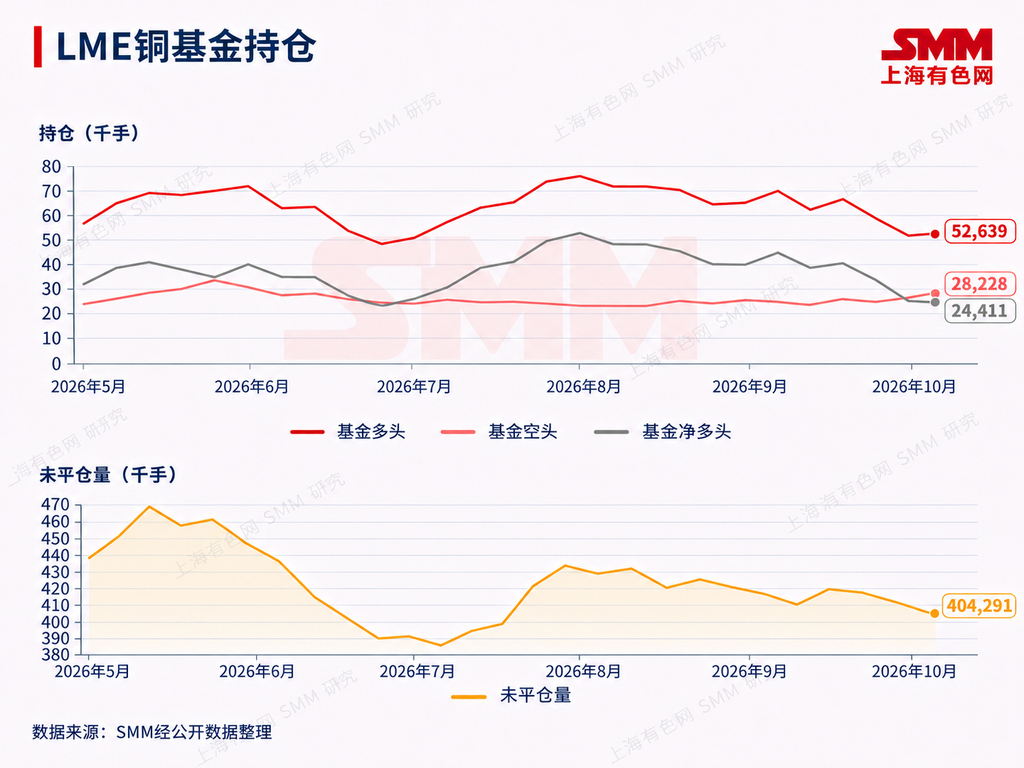
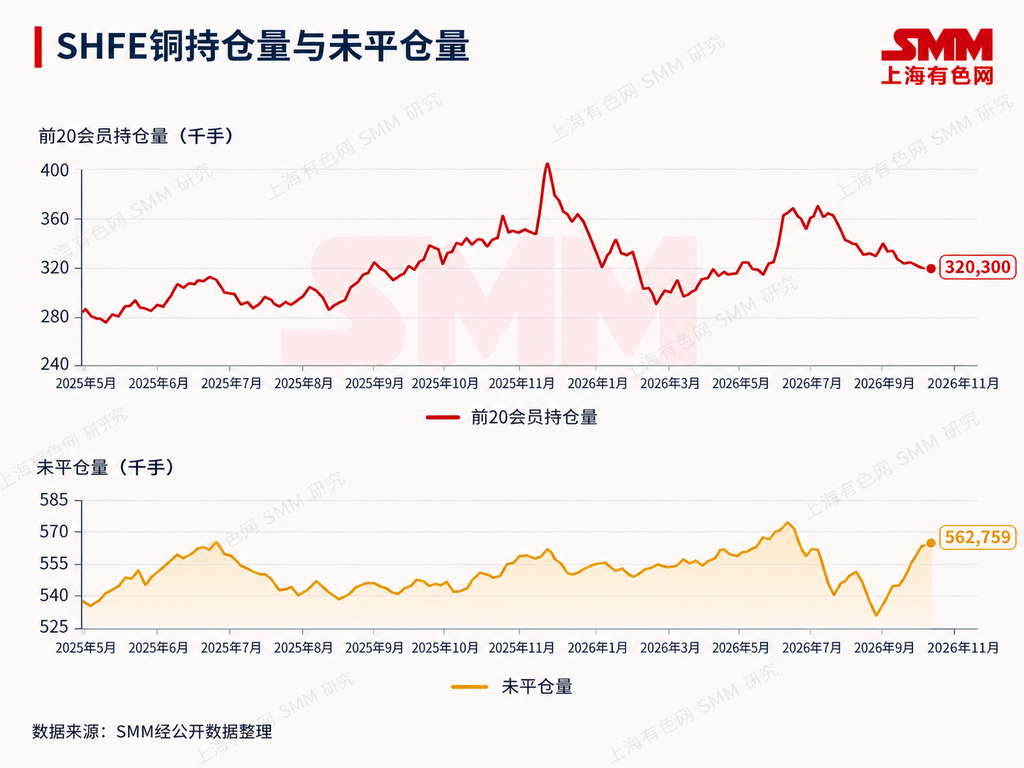
综合来看,SMM认为当前铜市场正处于前期利多因素逐步消化、宏观风险上升以及资金看多意愿减弱的阶段。尽管供应端仍存在结构性紧张,但在高铜价抑制下游需求、美国关税政策缺乏新进展,以及投机资金持续调整持仓的背景下,短期进一步做多的风险较高,铜价上行动力相对不足。因此,SMM们对年内剩余时间的铜价走势持谨慎判断。