

 下载App







市场对后市的判断出现了根本分歧:一派认为下游需求已经出现深刻破坏,价格还将继续下探;另一派则认为需求只是被推迟和压制,低库存下仍有底部支撑。要判断这两派谁对,关键不在数谁的证据多,而在于分清哪些需求"真的没了"、哪些需求"只是暂时没买"。
国际硫磺跌破 800 美元/吨关口后,市场对后市的判断出现了根本分歧:一派认为下游需求已经出现深刻破坏,价格还将继续下探;另一派则认为需求只是被推迟和压制,低库存下仍有底部支撑。要判断这两派谁对,关键不在数谁的证据多,而在于分清哪些需求"真的没了"、哪些需求"只是暂时没买"。
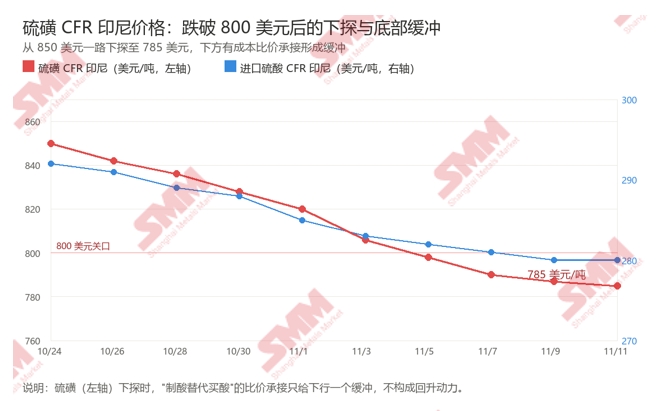
先看"真没了"的那一部分——这部分是需求的存量削减,是真实的破坏。最典型的是终端产品经济性恶化导致的主动减产:印尼 HPAL 端,进入三季度末至四季度初,MHP 供需已由短缺转为过剩,企业深陷即期成本倒挂、主动减产意愿最强;中国国内,磷酸盐下游疲弱,磷肥出口归零,硫磺酸持续亏损背景下企业控产意愿增强。这部分需求的共同特征是:减产不是因为买不到硫磺,而是因为终端不赚钱,硫磺降价也难救。 11 月以来硫磺走完"跌—涨—再跌",湿法磷酸报价却一次没动,说明当前定价权不在成本端,而在库存与需求的平衡上。 终端需求疲弱对硫磺价格的压制是真实的、结构性的,这是空方的根基。
但把它等同于"需求深刻破坏",却可能高估了破坏的深度。因为还有相当一部分"不买",不是需求消失,而是需求被压住、被推迟、被改道——这部分是流量,它不构成反弹的充分条件,却构成了价格下方的缓冲。具体有三类:
一是被压住的观望需求。 印尼买家与中国买家观望价格、按需购买。这不是不买,而是在等一个更清晰的价格信号——当硫磺 CFR 印尼从 850 美元一路下探到 785 美元,买家有充分的理由再等等。这类需求是"蓄力",而非"退场",但它只在价格信号出现后才可能转化为采购。
二是低库存下的补库潜能。 中国港口库存走高是当前压制内外盘的短期因素,但这一"走高"是相对前段时间极低库存的修复,绝对水平并不高;更重要的是,印尼 9 月硫磺进口环比大增 155.9% 至 70.45 万吨,说明需求主体的采购吨位具备迅速回归的能力。低库存本身不创造需求,也不构成反弹的动能,但它意味着价格跌深之后,补库能以"真实的吨位"而不是"纸面的意愿"出现,为价格托底。
三是改道的贸易流。 印尼硫磺进口来源从过去的集中转向马来西亚(9 月 47.59 万吨)+ 加拿大(9.02 万吨)+ 阿联酋(7.38 万吨)的多元组合,加拿大 1–9 月硫磺出口同比增近 20%。量并没有消失,只是路径变了、来源多元了。 这不是需求破坏,而是贸易流重构——它压低了价格,却也增强了买方的议价能力和采购弹性,使供给端难以在低位持续让价。
这三类流量,共同作用不是"推动反弹",而是"给价格一个缓冲"。这个缓冲,来自一个成本比价机制:硫磺价是硫酸定价的"开关",当硫磺跌破临界点、硫磺酸成本线重新贴到冶炼酸下方,硫磺酸会重新成为边际供给,把酸价向下牵引——也就是说,硫磺下跌会顺着成本链把硫酸价格也往下带,但酸价本身无法反过来拉高硫磺。印尼是全球唯一同时大规模进口硫磺和硫酸、且两者直接竞争的市场,买方永远在算"买硫磺自建制酸还是直接买硫酸"这笔账,硫磺价因此成为国际酸价的隐含锚。当硫磺跌到自建制酸成本与进口硫酸之间偏离过大、买硫磺制酸变得明显划算时,买方会更多转向采购硫磺而非进口硫酸——这只会在低位形成一股温和的需求承接,减缓硫磺的下滑。硫磺 CFR 印尼 785 美元、进口硫酸 CFR 印尼约 280 美元的当前组合,意味着硫磺继续深跌会逐步触发这种"制酸替代买酸"的比价承接,给下行一个缓冲;但这个缓冲是单向的、温和的,它压得住跌势的斜率,托不起价格的回升。
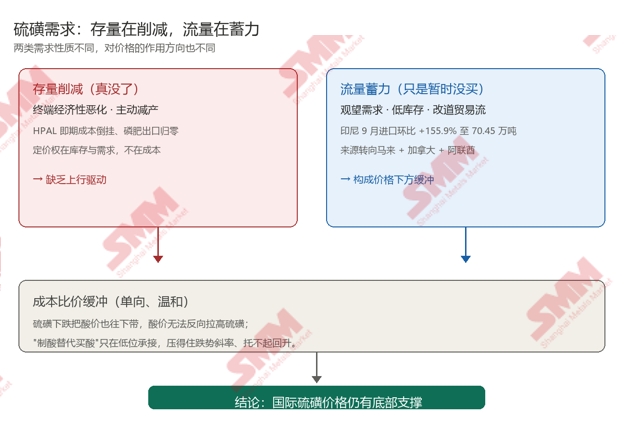
所以结论不是"破坏"与"反弹"二选一,而是分层判断:真实减产造成的需求破坏是存在的,它集中在终端经济性恶化的那部分(HPAL、磷肥),是"硫磺降价也难救"的存量削减,决定了价格缺乏上行驱动;而更多被观望、被低库存、被改道所压住的需求并未消失,它们不构成反转的动能,却共同构成价格下方的缓冲。
对后市的判断因此收敛为一句话:当前硫磺的需求不是"深刻破坏",而是"存量在削减、流量在蓄力"——上行驱动不足,但底部支撑仍在。 短期终端疲弱与卖家让价继续压着价格,硫磺或于 720–800 美元区间弱势震荡、仍有小幅下探空间;但价格越往下,成本锚的约束与被压住的流量越厚,进一步深跌的空间有限。一句话收束:国际硫磺价格仍有底部支撑——需求并未消失,只是被暂时压住;跌出来的是价格中枢的下移,而不是需求的出清。