




 下载App






【SMM分析】江苏2027年零售套餐规则落定:固定电能量价格退场

10月13日,江苏电力交易中心印发《2027年江苏电力零售市场交易工作指引》(苏电交易〔2026〕11号)。此次调整的核心,是取消零售套餐中固定价格电量比例、现货市场价格联动电量比例及比例分成方式等要求,推动电能量价格全面传导批发市场价格。
定价公式统一,电能量价格全面锚定批发市场
按照《指引》,2027年江苏零售套餐电能量价格统一采用以下公式:
零售套餐电能量价格 = 批发市场价格 + 浮动价格 + K分摊 × 当月分摊价格
其中,批发市场价格由售电公司在中长期、日前和实时市场形成的整体分时购电量价水平确定,并按月公布;浮动价格由售电公司与零售用户协商约定;K分摊决定当月相关分摊费用向用户传导的比例。与2026年“固定价格电量+市场联动电量”的混合方式相比,新公式取消了固定价格电量比例和现货市场价格联动电量比例等参数,全部电能量价格统一按批发市场价格加浮动价格结算。售电公司仍可通过交易能力降低采购成本,但无法再通过固定零售价格与批发市场行情进行价差对赌。
峰谷结构保留,分时基础价格同样来自批发市场
2027年江苏仍允许零售用户与售电公司选择分时或非分时套餐,也可在不同时间段约定不同的浮动价格。峰、平、谷结构不会因固定价格退出而消失。变化在于,分时套餐各时段的基础价格同样来自批发市场。未来更接近“当月分时批发价格+对应时段浮动价格”,而非提前锁定峰价、平价和谷价三个绝对数值。分时价格浮动比例、预警阈值和封顶系数等参数,在江苏2027年交易组织通知正式印发前参考2026年水平,后续仍可能随政策和市场运行情况调整。
《指引》同时保留电能量封顶机制。对用户而言,价格风险并非完全无边界;但封顶安排属于风险缓冲,而非恢复固定价格。用户仍需关注批发市场价格、分摊费用以及自身用电曲线对月度结算均价的共同影响。
江苏并非孤例,11个省市已推进固定分时电价调整
江苏此次调整并非孤立事件。据公开信息梳理,截至目前全国已有11个省市发布相关通知,明确入市用户不再执行政府核定的固定分时电价,其中9地已正式落地,江苏、山西两省的调整方案此前尚处于推进阶段。
9个已明确落地取消政策的省市包括:
贵州、河北(主要为河北南网)、湖北、陕西、吉林、云南、重庆、辽宁、河南。
实施路径存在差异。 湖北、重庆、河北南网、陕西、吉林等省份明确,对直接参与中长期交易的市场主体,不再人为划定电价时段与水平,完全交由市场形成分时价格。河南、贵州、云南则在工商业分时电价新一轮调整中提出,参与电力市场的工商业用户不再执行固定分时电价。江苏采取的是通过零售套餐公式调整来传导批发市场价格,属于“分步走”模式,保留行政分时电价作为兜底约束,逐步提升市场化分时电量比例。
政策源头清晰。 2025年12月,国家发改委、国家能源局联合印发的《电力中长期市场基本规则》明确:自2026年3月1日起,直接参与市场交易的经营主体,不再执行政府人为规定的分时电价水平和时段。这一规则标志着执行了四十余年的固定分时电价政策开始系统性退出。
从更长周期看,山西、广东、山东、甘肃、蒙西、湖北、浙江、河北南网、安徽等电力现货市场已正式步入常态化运行,陕西、辽宁等处于连续结算试运行阶段。现货市场的成熟运行,为批零价格联动提供了基础条件。全国趋势的方向是明确的:各地套餐名称、封顶机制、分摊方式可以不同,但批发成本向零售侧传导的路径正在变得更为清晰。
各省服务费报价分化明显,江苏处于相对高位
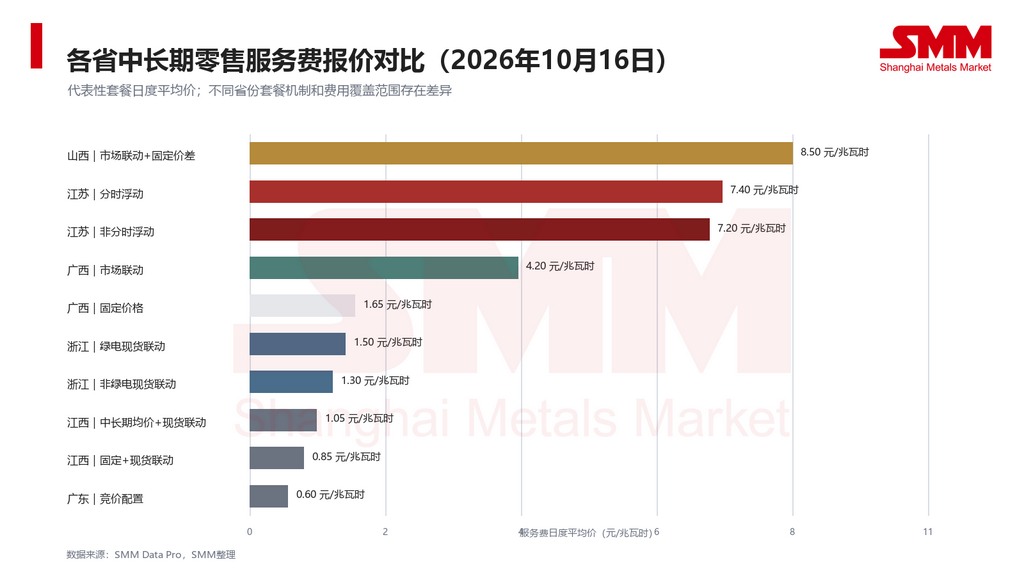
根据SMM跟踪的代表性中长期零售套餐服务费日度均价显示,截至2026年10月16日,样本报价区间为0.60—8.50元/兆瓦时,省际分化显著。
山西“市场联动+固定价差”套餐报8.50元/兆瓦时,为样本中最高水平。江苏分时浮动套餐报7.40元/兆瓦时,非分时浮动套餐报7.20元/兆瓦时,两者价差仅0.20元/兆瓦时。广西市场联动套餐报4.20元/兆瓦时,固定价格套餐报1.65元/兆瓦时,两类产品之间存在明显梯度。浙江绿电现货联动套餐报1.50元/兆瓦时,非绿电现货联动套餐报1.30元/兆瓦时,绿电属性带来约0.20元/兆瓦时溢价。江西中长期均价+现货联动套餐报1.05元/兆瓦时,固定+现货联动套餐报0.85元/兆瓦时。广东竞价配置套餐报0.60元/兆瓦时,为样本中最低水平。
横向价差较大,并不意味着服务费较低的省份一定更具成本优势。各地套餐的批发价格基准、偏差责任、风险覆盖范围、绿电属性、分摊机制及交易规模门槛并不相同。
售电公司经营重心调整,用户需重新核算风险
对售电公司而言,采购组合、负荷预测、现货交易、偏差控制和客户服务的重要性将明显上升。盈利模式从承担固定价差风险,更多转向浮动价格和专业交易能力变现。批零联动并不代表售电公司不再承担风险,履约保障、预测误差、现金流和客户管理仍会直接影响经营质量。
对工商业用户而言,选择套餐时不能只比较浮动价格。至少还需核对四项内容:批发市场价格的形成口径、K分摊的取值与正负方向、是否设置封顶条款,以及合同对分时曲线、偏差和解约的约定。对于用电规模较大的企业,负荷形状与同一售电公司代理组合的匹配程度,可能比每兆瓦时少付一两元服务费更为重要。
对工商业储能和分布式光伏项目,原先基于全年固定峰谷价差的收益测算需要更新。储能充放电应更多参考实际结算价格曲线,而非静态峰谷时段;分布式光伏的自发自用价值需重新评估午间批发价格走低时的避免费用。项目测算应同时纳入电能量价格、服务费、分摊费用和其他电费组成,避免仅以零售套餐电能量价格外推全部收益。