




 下载App






【SMM分析】冷空气压低北方负荷、燃料成本走强,省间现货价格分化(10.12-10.18)
10月12日至18日,全国天气继续呈现明显南北分化。12—13日冷空气影响北方,内蒙古、山西、河北及山东部分地区出现明显降温;15日起新一轮较强冷空气自西向东影响长江中下游及其以北地区,17—18日山东、华北及黄淮等地降温、降雨进一步增强。与北方不同,华南前半周仍维持偏暖格局,南北负荷季节性差异继续扩大。
一、电力现货市场运行情况
本周概述: 10月12日至18日,全国天气继续呈现明显南北分化。12—13日冷空气影响北方,内蒙古、山西、河北及山东部分地区出现明显降温;15日起新一轮较强冷空气自西向东影响长江中下游及其以北地区,17—18日山东、华北及黄淮等地降温、降雨进一步增强。与北方不同,华南前半周仍维持偏暖格局,南北负荷季节性差异继续扩大。
现货市场并未随燃料成本上涨出现同步上行,而是呈现明显省间分化。山东实时均价降至351.12元/MWh,环比下降约15.5%,但一周内有6天最低价进入负值区间,并两度出现超过1100元/MWh的日内最高价;广东日前、实时均价分别升至563.88元/MWh和581.42元/MWh,环比分别上涨约44.2%和53.4%;内蒙古发电侧实时均价升至289.49元/MWh;江苏日前、日内均价分别为398.12元/MWh和409.88元/MWh;山西日前、日内均价则分别降至318.75元/MWh和328.81元/MWh;陕西日前均价升至314.49元/MWh,而实时均价小幅降至299.62元/MWh。
本周一次能源成本进一步抬升。10月16日SMM秦皇岛港5500K煤价升至1030元/吨,较10月9日上涨35元/吨;同期大同、鄂尔多斯和榆林坑口煤价均有所上涨。天然气方面,广东粤东LNG由10月9日6515元/吨升至14日的7035元/吨,此后保持高位;SMM LNG中国到岸价则由10月9日26.23美元/百万英热升至16日29.73美元/百万英热。 燃料成本上行明显抬高火电及气电边际成本,但在秋季低负荷、新能源出力和天气变化影响下,各省价格仍表现出截然不同的运行特征。
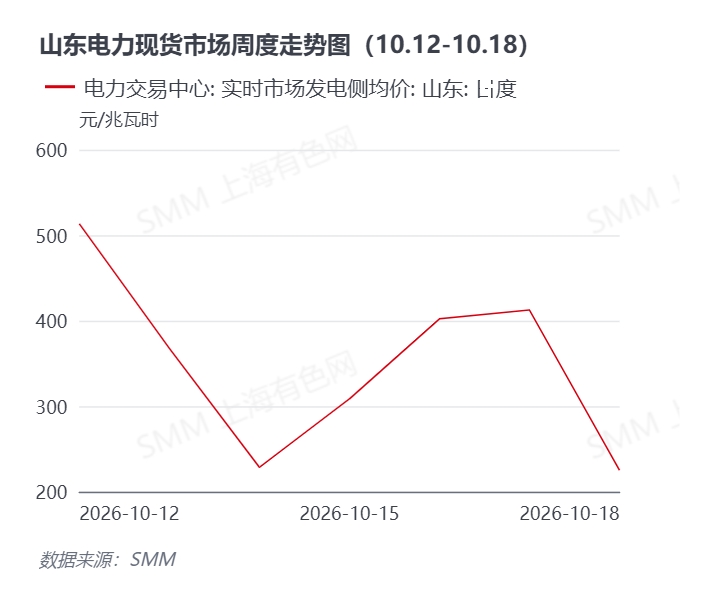
山东周均价明显回落,但负价与千元高价同时出现,日内峰谷分化进一步扩大。 山东实时市场发电侧均价10月12日达到513.26元/MWh,此后13日降至367.68元/MWh,14日进一步降至228.51元/MWh;16—17日短暂修复至402.20元/MWh和412.62元/MWh,18日再次回落至225.09元/MWh。全周平均约351.12元/MWh,较上周415.61元/MWh下降约15.5%。
更值得关注的是价格内部结构。除12日外,其余6天实时最低价均进入负值,其中17日触及-100元/MWh;但12日和17日最高价又分别达到1169.34元/MWh和1212.42元/MWh。北方冷空气和降雨削弱制冷需求,在新能源集中出力时段,较低负荷更容易形成阶段性供给宽松;但在新能源退坡、晚峰负荷抬升或实际出力偏离预期时,煤电机组快速补位又会推动边际价格大幅上行。值得注意的是,即便秦皇岛港5500K煤价已突破千元,山东周均价仍明显下行,说明秋季低负荷阶段燃料成本更多体现为高价时段的成本支撑,并不能阻止新能源大发时段出现低价甚至负价。
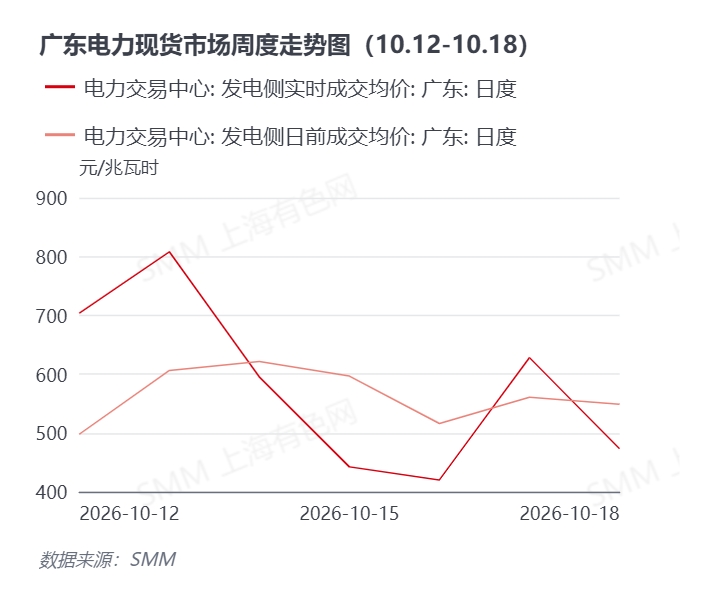
广东现货价格显著走强,高温负荷韧性叠加LNG成本快速上升,气电边际成本支撑明显增强。 广东本周日前成交均价约563.88元/MWh,较上周上涨约44.2%;实时均价约581.42元/MWh,环比上涨约53.4%。12—13日实时均价连续达到703.64元/MWh和808.03元/MWh,日前价格13—15日亦连续运行在596—621元/MWh高位。虽然15—16日实时价格一度降至442.22元/MWh和420.08元/MWh,但17日又反弹至627.89元/MWh。
与北方快速降温不同,本周初华南仍受暖热天气控制,制冷需求退出速度相对较慢;与此同时,广东燃气发电成本出现更直接的上行压力。粤东LNG价格由6515元/吨连续上调至6630元/吨、6805元/吨,并于14日进一步升至7035元/吨;SMM LNG中国到岸价亦升至接近30美元/百万英热。 高气价使燃机进入边际出清时的报价中枢明显抬高,因此本周广东价格上涨并非单纯由负荷推动,而是南方需求韧性与气电成本同步增强的结果。
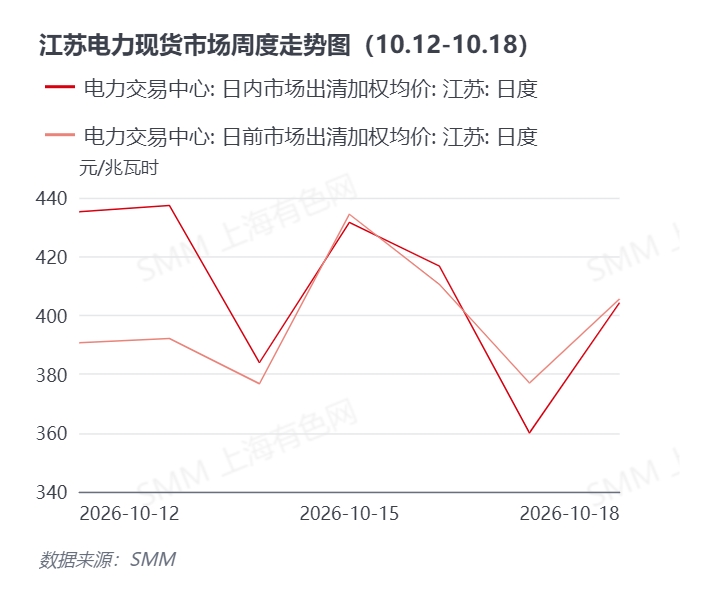
江苏价格温和上行,日内略高于日前,市场整体运行相对平稳。 江苏本周日前市场出清加权均价约398.12元/MWh,较上周上涨约2.2%;日内均价约409.88元/MWh,环比上涨约5.5%,日内较日前平均高约11.8元/MWh。12—13日日内均价维持435元/MWh以上,14日回落至383.93元/MWh,15—16日再次升至417—432元/MWh附近。
本周中东部降雨过程较多,17—18日冷空气进一步南压,江苏制冷需求已明显弱于夏季阶段,因此需求并不存在持续大幅抬升基础。价格仍小幅走高,一方面反映节后工业负荷维持一定韧性,另一方面煤价快速上行进一步提高煤电边际成本。日内均价持续略高于日前,也说明实际负荷、新能源出力以及短周期供需变化仍带来一定额外溢价,但整体偏差程度明显小于此前山西等高波动市场。
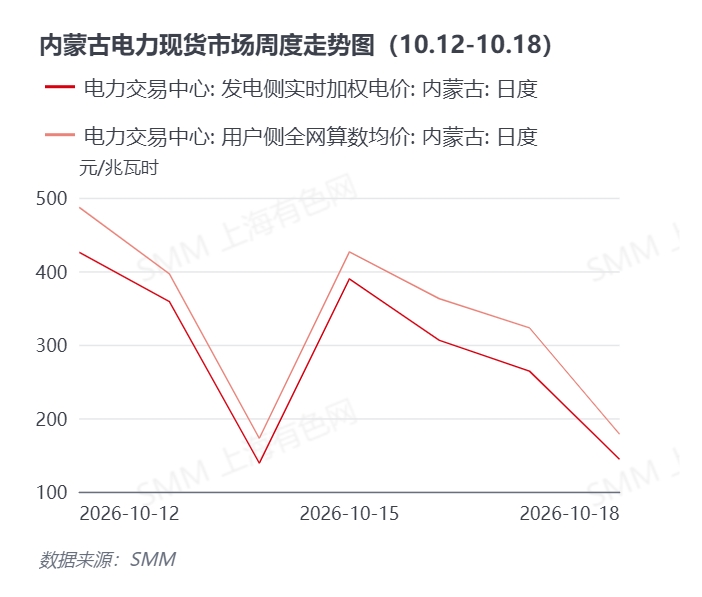
内蒙古周均价小幅回升,但日度价格依旧大幅波动,新能源实际出力仍是首要变量。 内蒙古发电侧实时加权均价约289.49元/MWh,较上周上涨约4.1%;用户侧全网算数均价约335.13元/MWh,环比上涨约2.4%。日度走势并不平稳,12日发电侧均价达到425.56元/MWh,14日迅速降至138.82元/MWh;15日又反弹至389.50元/MWh,而18日再次降至144.09元/MWh。
这一走势仍显示,内蒙古现货价格方向首先取决于风光实际出力及外送条件。当新能源供应充裕时,即使煤炭成本持续上涨,低边际成本电源仍可将现货价格压至较低水平;而新能源出力减弱、火电补位增加时,鄂尔多斯坑口煤价从810元/吨进一步升至820元/吨所带来的成本压力才会更明显地进入边际报价。因此,煤价上行更多放大内蒙古的高价弹性,而非决定周均价格方向。
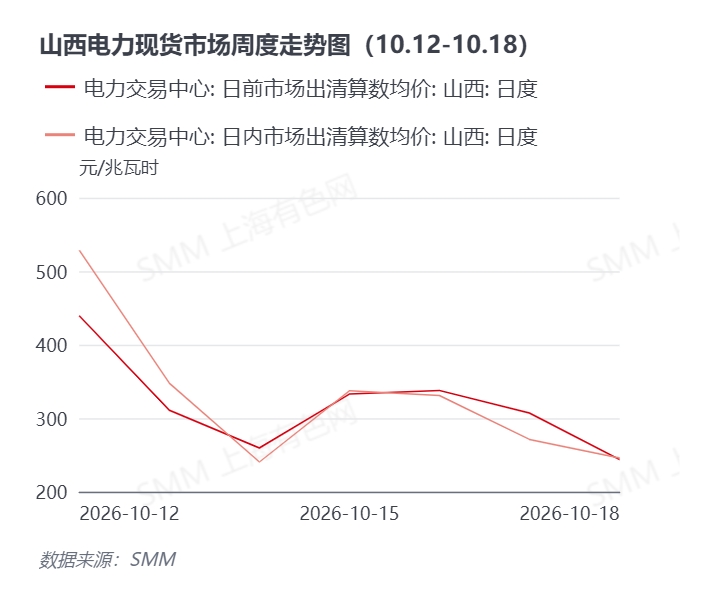
山西日前与日内价格同步回落,降温及需求走弱压制价格,高煤价未能扭转周度下行。 山西本周日前市场算数均价约318.75元/MWh,较上周下降约8.5%;日内均价约328.81元/MWh,环比下降约19.8%。12日日内均价仍达到528.27元/MWh,随后14日快速降至240.42元/MWh;17—18日又维持在271.10元/MWh和245.95元/MWh的偏低水平。
本周北方多轮冷空气先后影响山西,制冷需求基本退出,而大范围降雨也对短期负荷形成扰动。随着系统需求下降,煤价上涨虽然抬高煤电变动成本,却难以单独支撑现货价格。相比上一周,日前—日内周均价差已缩窄至约10元/MWh,说明实际运行与日前预测之间的总体偏差有所收敛。后续随着采暖负荷逐步启动,山西煤电成本对电价的支撑作用可能重新增强。
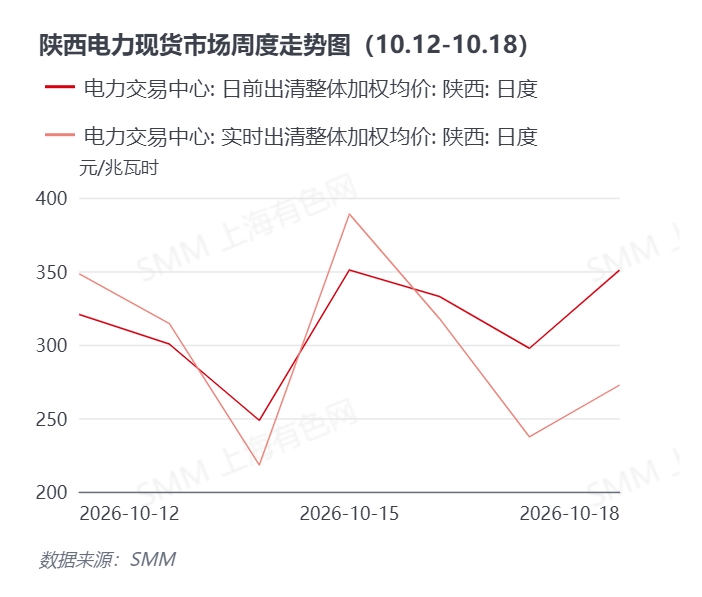
陕西日前价格回升、实时价格基本持稳,实际运行阶段整体较日前更宽松。 陕西本周日前整体加权均价约314.49元/MWh,较上周上涨约10.3%;实时均价约299.62元/MWh,环比小幅下降约1.8%,实时较日前低约14.9元/MWh。日度来看,15日实时均价升至388.98元/MWh,但14日、17日分别仅为218.14元/MWh和237.28元/MWh,波动仍较明显。
日前价格上涨而实时均价并未同步走强,说明实际运行阶段整体供需条件较日前预期相对宽松。新能源实际出力、省间交易以及负荷偏差仍是主要影响变量。与此同时,榆林坑口6000K煤价由900元/吨升至950元/吨,煤电成本上升对价格底部形成支撑,但在系统供应相对充裕时,同样无法完全转化为实时市场价格上涨。
总体来看,本周电力现货市场表现出明显的“成本普涨、价格分化”。 煤炭与LNG同步上行,使煤电和气电边际成本整体抬升,但不同地区的负荷和新能源条件决定了成本能否顺利传导至现货市场。广东在南方负荷韧性及LNG大幅上涨影响下价格明显走强;江苏和内蒙古小幅上行;山东、山西则在冷空气及低负荷背景下周均价下行,其中山东负价与千元高价同时频繁出现,进一步反映新能源高占比市场日内供需错配。进入10月下旬后,北方将逐渐从秋季低负荷过渡至采暖需求启动阶段,煤价、采暖负荷和新能源出力之间的关系将成为下一阶段现货市场的重要定价主线。
一次能源情况
10月12日—10月18日
动力煤:港口价格突破千元并继续走高,坑口同步上涨,但终端高价接受度开始限制涨幅。
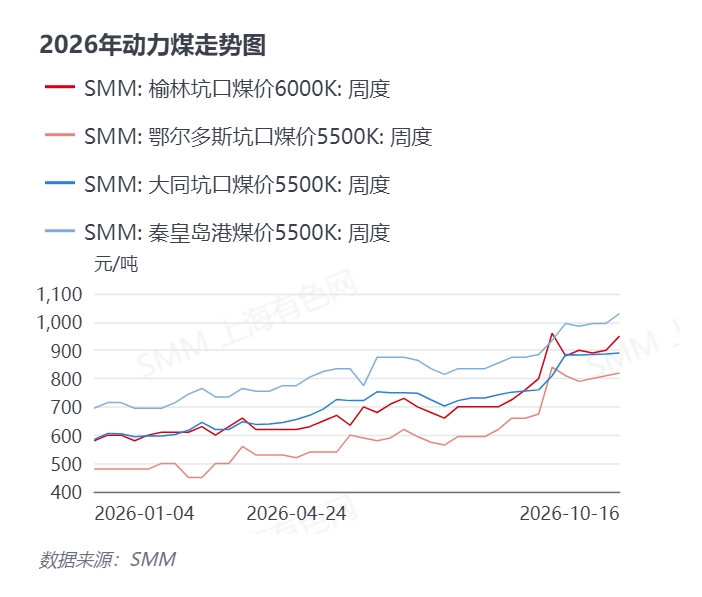
截至10月16日,SMM秦皇岛港5500K煤价升至1030元/吨,较10月9日995元/吨上涨35元/吨;大同坑口5500K由887元/吨升至890元/吨,鄂尔多斯坑口5500K由810元/吨升至820元/吨,榆林坑口6000K则由900元/吨升至950元/吨。港口与主要产区价格整体继续上行,其中榆林涨幅相对突出。
供给端:主产区安全监管仍保持较高强度,部分煤矿复产及增产速度偏慢,市场煤增量有限。与此同时,大秦线秋季集中检修持续至10月下旬,铁路发运阶段性受限,北方港口调入不及调出,库存继续去化。产地至港口的供应链整体仍然偏紧,使贸易商在高成本资源支撑下保持较强挺价意愿。
进口煤对国内供应的缓冲作用亦有所减弱。部分进口资源外盘报价走强、海运成本上升,使进口煤相对内贸煤的价格优势继续收窄,部分高热值煤种甚至出现倒挂。短期来看,进口资源难以形成明显的低价替代。
需求端:本轮煤价上行并非来自电厂日耗大幅攀升。当前北方正在由用电淡季向采暖季过渡,电厂日耗虽开始恢复,但终端库存仍具有一定缓冲能力,长协煤仍是主要采购来源,对高价现货的接受程度有限。另一方面,冬储需求已经逐步启动,电厂和供热企业补库预期加强,对市场形成阶段性支撑。
因此,当前动力煤市场呈现较典型的“供给收紧推涨、终端高价采购意愿不足”格局。铁路检修、安全监管和冬储预期继续支撑价格,但随着港口5500K煤价突破千元,终端压价和观望情绪亦明显增强。预计短期煤价仍偏强运行,但继续快速上行的空间将越来越依赖冬储实际采购强度。对山东、山西、内蒙古和陕西等煤电占比较高市场而言,高煤价将继续抬高煤电边际成本,并在系统供需收紧时放大现货价格上行幅度。
LNG:国内沿海与进口价格同步快速上涨,广东气电成本进一步抬升。
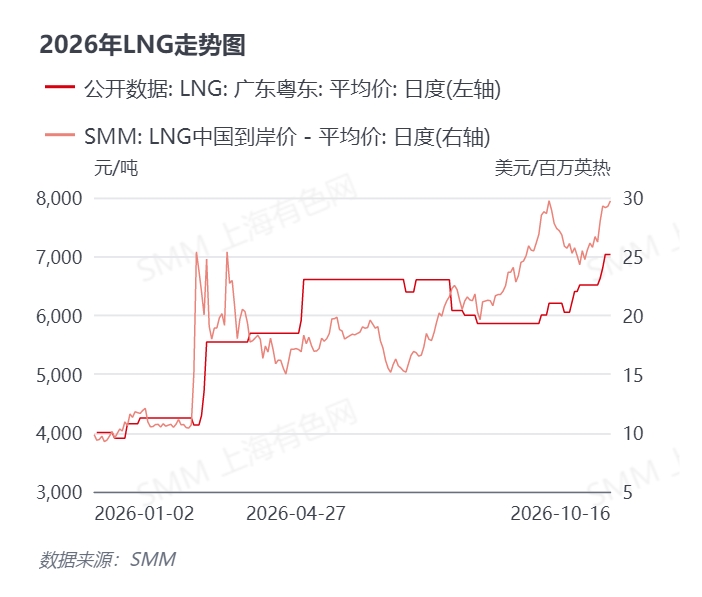
本周LNG价格上涨更为显著。广东粤东LNG均价10月12日报6630元/吨,13日升至6805元/吨,14日进一步上涨至7035元/吨,并在15—16日维持该水平,较10月9日6515元/吨累计上涨520元/吨,涨幅约8.0%。与此同时,SMM LNG中国到岸价由10月12日28.01美元/百万英热升至13日29.29美元/百万英热,16日进一步达到29.73美元/百万英热;12—16日均价约29.09美元/百万英热,明显高于上一周。
供给端:国内原料气成本仍处高位,液厂让利空间有限;随着北方采暖季临近,供应方对后续需求改善的预期增强。进口端价格同步上涨,使国内沿海市场缺乏低价外部气源缓冲,国内外成本共同抬升。
需求端:北方采暖需求尚未全面进入高峰,但提前补库已经逐步启动;南方则仍存在一定工业和燃气发电需求。本周广东现货电价显著上行,与LNG成本快速上涨具有较强同步性。在燃机承担边际发电需求时,7000元/吨以上的粤东LNG价格意味着气电机组报价成本进一步抬高,对广东高价时段形成更加明显的支撑。
总体来看,本周LNG市场由此前高位震荡重新转为明显上行。后续若采暖需求集中启动而供应增量有限,国内LNG仍可能保持高位;但终端对高价资源的接受度以及进口现货价格变化,将决定进一步上涨空间。
气象回顾
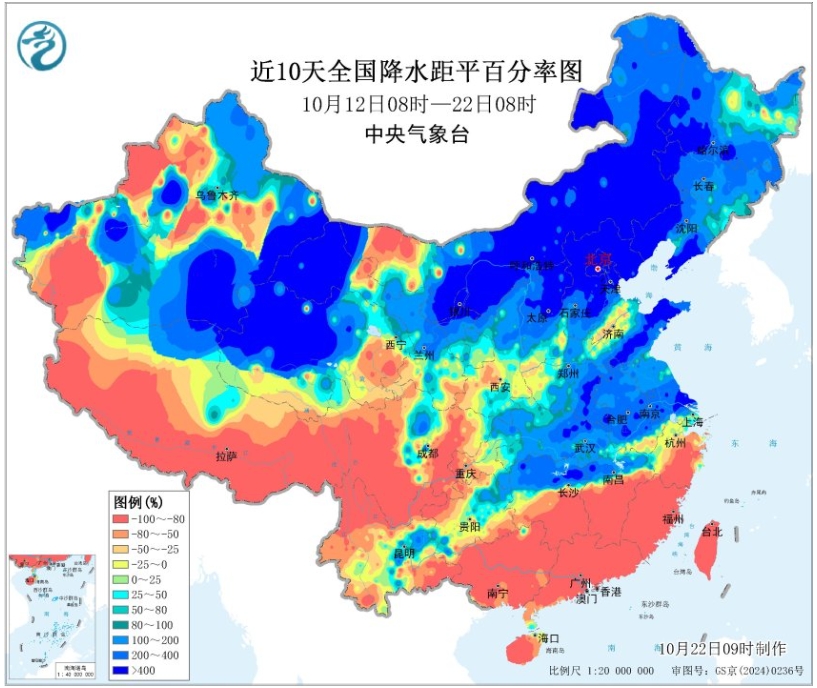
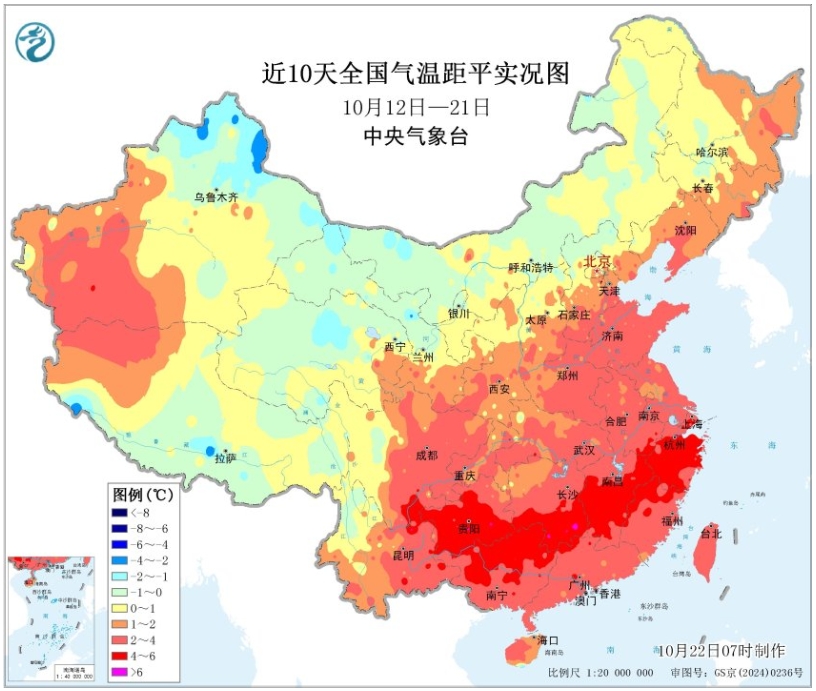
过去一周(10月12日—18日),全国天气呈现明显的“北方快速降温、南方前期偏暖,随后冷空气大范围南压”特征。
12—13日,前一股冷空气继续影响北方。内蒙古中东部、山西、河北以及山东部分地区降温明显,局部地区日降温幅度达到8—10℃;与此同时,江南南部和华南仍维持明显偏暖天气,部分地区气温仍在30℃以上,南北温差显著。
13—15日,西南地区东部至江南北部出现一轮较明显降雨过程。15日起,新一轮较强冷空气开始影响我国,16—19日逐步覆盖西北、华北、东北、黄淮、江淮及长江中下游地区,多地降温4—8℃,部分北方地区超过10℃。17日,北京、河北、河南和山东部分地区出现大到暴雨,内蒙古、陕西和山西等地同时出现明显大风降温。
从电力市场角度看,本周北方制冷负荷已基本退出,但大范围采暖需求尚未全面启动,形成典型秋季低负荷窗口。这也是山东、山西等地即使煤价继续上涨,周均现货价格仍出现下降的重要背景。南方则因暖热天气持续时间更长,广东负荷韧性明显强于北方,再叠加LNG成本快速上行,使其电价表现与北方市场形成明显反差。进入下旬后,随着冷空气继续南压以及北方采暖需求逐步启动,天气对电力市场的影响将从“制冷负荷退出”进一步切换至“采暖负荷建立”。
二、国内电力市场要闻
10月13日,江苏电力交易中心印发《2027年江苏电力零售市场交易工作指引》(苏电交易〔2026〕11号)。 新规则取消固定价格电量比例、现货市场价格联动电量比例及比例分成等要求,零售套餐电能量价格统一由批发市场价格、浮动价格以及按约定系数计算的当月分摊价格构成。批发价格依据售电公司在中长期、日前和实时市场形成的整体购电量价水平确定,意味着2027年江苏批发市场价格将更加直接地向零售用户传导。对于售电公司而言,盈利模式将进一步由锁定批零价差转向负荷管理、交易能力及风险溢价管理。
10月12日,国家能源局华东监管局组织召开长三角电力市场建设主任单位工作会商会,并于10月13日发布《华东能源监管局组织召开长三角电力市场建设工作会商会》。 会议围绕《长三角电力市场建设实施方案(2026年)》研究西北—华东绿电联合交易方案及长三角短期互济交易规则,并通报D-3滚动撮合交易运行情况。会议提出加快短期互济交易规则落地、推动更多经营主体参与D-3滚动撮合交易。跨省交易周期进一步缩短,有利于华东各省在新能源预测偏差或短期供需变化下更灵活地进行资源调剂。
10月14日,广州电力交易中心与香港交易所联合举办“全国首批绿证跨境集中交易(香港)发布活动”。 本次交易共有6家内地新能源发电企业和9家香港市场主体参与,成交绿证9.6万个,对应近1亿千瓦时绿色电力,并采用广州电力交易中心、香港交易所Core Climate以及深圳市绿电绿证服务中心协同的“双代理”模式。跨境绿证由此前零散交易向集中规模化交易演进,为内地新能源项目拓展环境权益价值实现渠道,同时进一步连接绿证市场与香港绿色金融市场。
10月16日,辽宁省工业和信息化厅发布《关于征求辽宁省电力市场部分配套实施细则(试行5.0版)意见的通知》。 此次共修订五项配套规则,包括《辽宁省电力市场中长期交易衔接实施细则(试行5.0版征求意见稿)》《辽宁省现货电能量市场交易实施细则(试行5.0版征求意见稿)》《辽宁省电力辅助服务(调频)市场实施细则(试行5.0版征求意见稿)》《辽宁省电力市场注册管理实施细则(试行5.0版征求意见稿)》和《辽宁电力零售市场实施细则(试行5.0版征求意见稿)》,意见反馈截止11月15日。此次规则升级覆盖中长期、现货、辅助服务、注册和零售全链条,反映辽宁在连续结算试运行基础上进一步完善完整市场体系。
10月16日,广东电力交易中心发布《关于加强协商 稳妥有序应对电力市场运行风险的提醒》。 针对部分批发、零售合同价格与当前市场价格出现倒挂的情况,交易中心支持合同双方按照自主自愿、诚信公允原则,对年内未交割合同进行友好协商;双方达成一致后,可通过交易系统变更合同或签订补充协议,合理调整签约价格。同时,广东电力交易中心明确正在研究2027年市场安排,部分关键机制及参数可能进一步调整。该提醒反映出高燃料成本和高市场价格环境下,广东批零价格错配及履约风险已成为市场运行需要重点管理的问题。
总体来看,本周政策变化进一步体现出电力市场改革从“扩大市场覆盖”向强化价格传导、缩短交易周期、完善风险管理和拓展环境权益交易演进。江苏零售价格全面锚定批发市场、广东支持存量合同协商调整,都反映现货价格波动正在更直接地传导至零售环节;辽宁五项规则同步升级和长三角短周期交易推进,则进一步提高了市场交易颗粒度。随着煤炭、天然气成本再次上行以及省间价格分化加剧,发电企业和售电公司的核心能力将更加集中于价格预测、仓位管理、负荷预测及合同风险控制。