




 下载App






【SMM分析】煤价高位持稳、LNG成本抬升,多省现货价格走势分化(9.14-9.20)

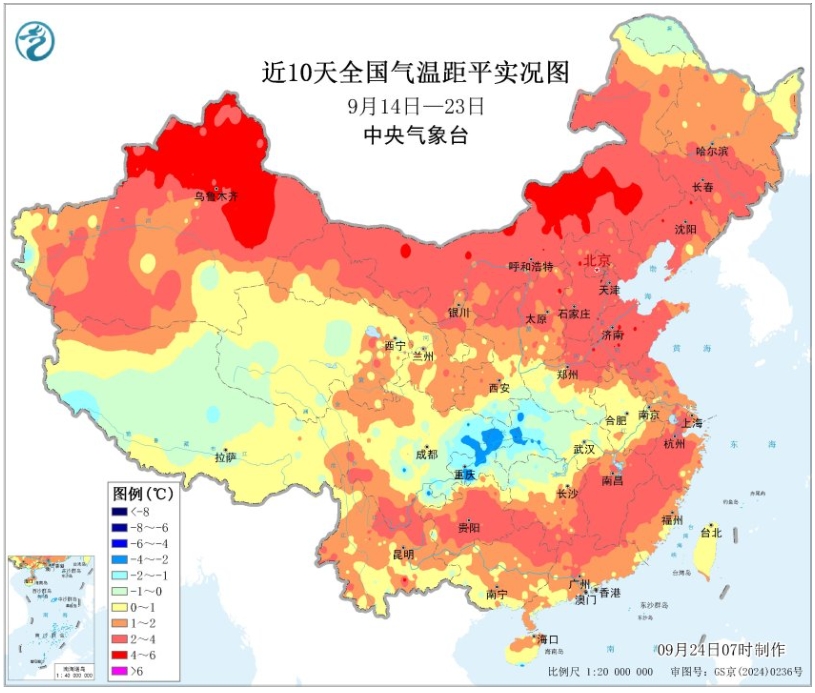
9月14日至20日,全国气温整体偏高,“秋老虎”特征仍较明显,华南持续高温,广东部分地区最高气温达到35-36℃;山东、江苏等中东部地区午后热意仍存。19日起弱冷空气开始影响西北、华北北部及东北,局地降温4-6℃。在负荷区域分化的同时,一次能源成本继续处于高位:截至9月18日,CCTD秦皇岛5500大卡、5000大卡动力煤分别维持754元/吨、684元/吨,4500大卡小幅回落至616元/吨;广东粤东LNG均价升至6205元/吨,SMM LNG中国到岸价14日一度达到29.74美元/百万英热,随后回落至18日27.19美元/百万英热。受高温负荷、新能源出力以及燃料成本共同影响,本周各省现货走势明显分化,山东、广东和江苏价格重心上移,内蒙古、陕西回落,山西日前价格下降但日内市场后半周显著走高。
一、电力现货市场运行情况
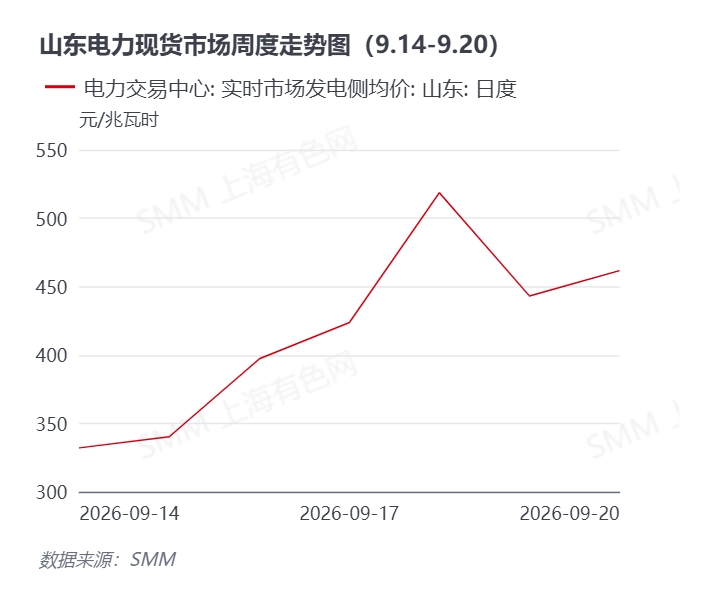
山东价格重心继续上移,高温负荷与煤电成本共同增强价格支撑。 山东实时市场发电侧均价由9月14日332.04元/MWh逐步抬升,16日升至397.17元/MWh,17日突破400元/MWh,18日进一步达到518.58元/MWh;周末虽有所回落,但19日、20日仍分别处于443.02元/MWh和461.59元/MWh的较高水平。全周实时均价约416.62元/MWh,较前一周352.08元/MWh上涨约18.3%。本周山东最高气温主要运行于30-33℃,中旬暖热天气延续,制冷负荷较前期降温阶段重新增强;与此同时,CCTD秦皇岛5500大卡煤价仍维持754元/吨高位,煤电边际成本缺乏明显回落空间。负荷恢复与燃料成本支撑共同作用,是山东本周价格重心上移的主要原因。
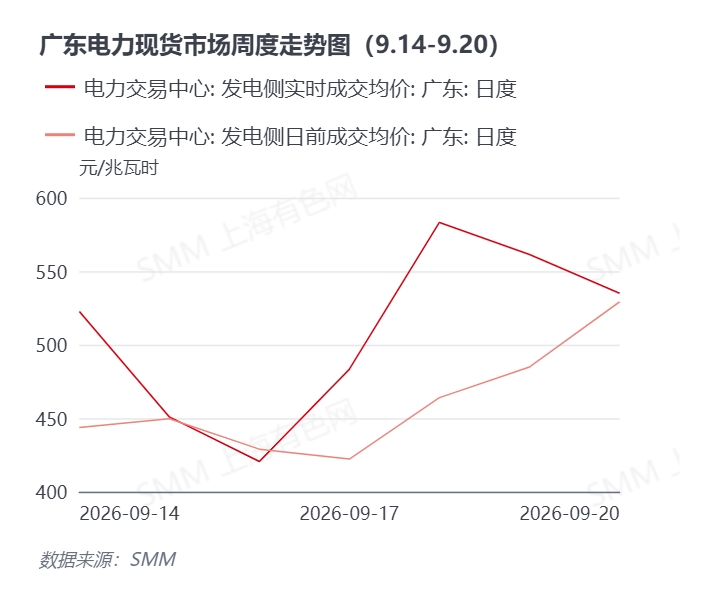
广东现货维持高位运行,持续高温叠加气电成本上升,周后期价格再次走强。 广东日前成交均价本周由443.67元/MWh起步,17日短暂降至422.18元/MWh,随后连续上涨,20日升至529.19元/MWh,全周均价约460.35元/MWh,较前一周上涨约10.4%;实时均价波动更为明显,14日为522.60元/MWh,18日升至583.15元/MWh,19日仍达到561.36元/MWh,全周均价约508.12元/MWh,环比上涨约12.5%。广东本周大部分地区仍维持35℃左右高温,空调负荷保持韧性。与此同时,粤东LNG价格已由前期6005元/吨进一步升至6205元/吨,燃气机组边际成本明显抬升。虽然进口LNG价格在周内冲高后回落,但国内气源成本传导存在滞后,因此广东气电成本支撑仍然较强,高温负荷与气价上行共同推升现货价格中枢。
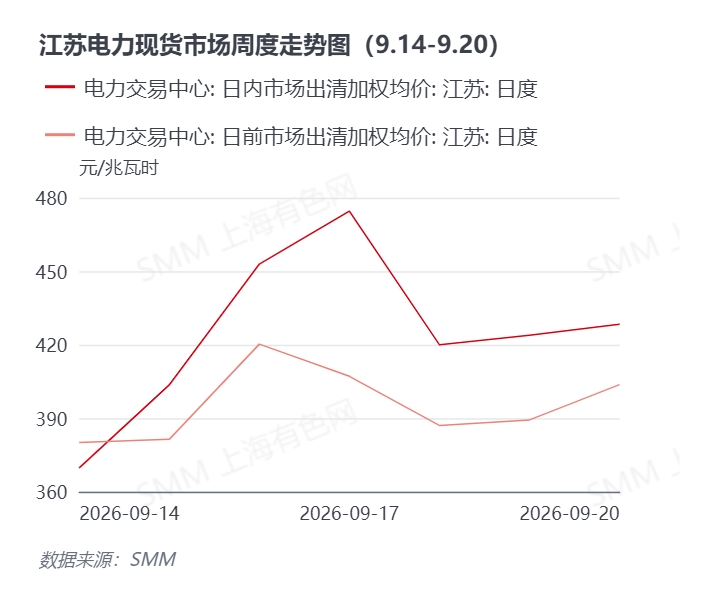
江苏日前、日内价格同步走高,负荷韧性叠加煤电成本支撑,日内价格表现更强。 江苏本周日前市场出清加权均价主要运行在380-420元/MWh之间,全周均价约395.55元/MWh,较上周上涨约7.0%;日内均价由14日369.74元/MWh逐步升至17日474.48元/MWh,此后保持在420元/MWh以上,全周均价约424.70元/MWh,环比上涨约15.3%。江苏本周最高气温仍在29-31℃附近,暑热消退速度相对有限,工业及商业负荷仍具有一定韧性。同时,动力煤价格维持高位,使煤电报价成本缺乏明显下移空间。值得注意的是,本周日内均价明显高于日前均价,显示实际运行阶段供需较日前预测更趋偏紧,新能源出力和实时负荷偏差对日内价格的推动作用有所增强。
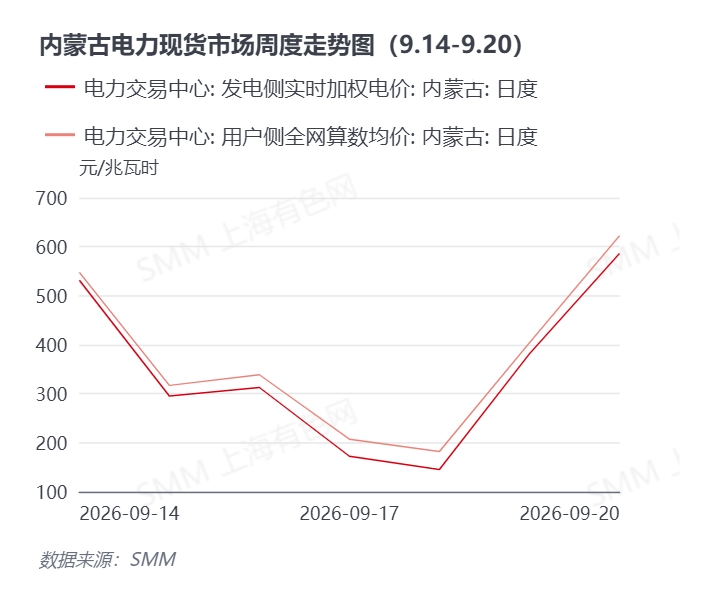
内蒙古价格大幅波动,新能源出力变化继续主导短期走势。 内蒙古发电侧实时加权均价本周在145.22-586.10元/MWh之间宽幅波动,14日高达531.59元/MWh,随后15-18日持续走低,其中18日仅145.22元/MWh,周末则快速反弹,20日达到586.10元/MWh。全周均价约346.36元/MWh,较前一周下降约18.4%;用户侧全网算数均价约374.09元/MWh,同样明显回落。内蒙古高比例风光装机决定了价格对新能源实际出力变化高度敏感,当风光资源较好时,低边际成本电源集中出力能够快速压低市场价格;而在新能源出力回落、火电补位需求增强时,煤炭成本又会通过边际机组报价放大价格上行弹性。因此,本周内蒙古周均价虽明显下降,但日度价格波动进一步扩大。
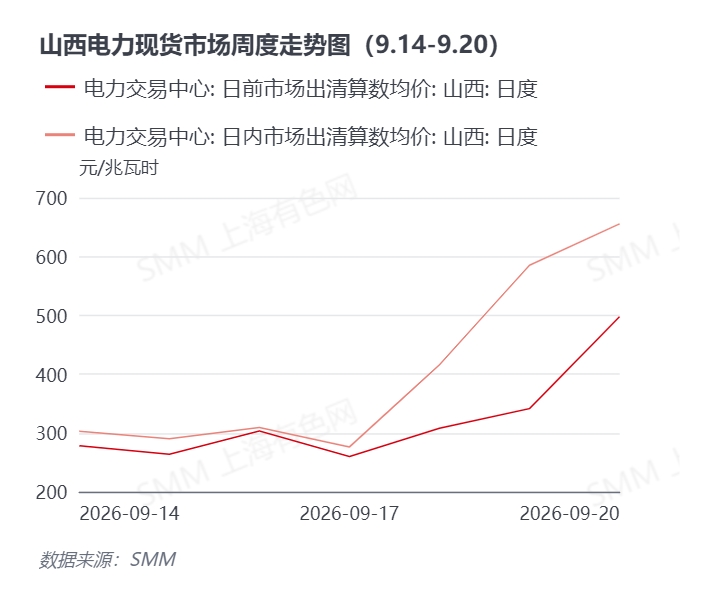
山西日前偏弱、日内后半周快速上行,实际供需偏差明显扩大。 山西本周日前市场出清算数均价前半周主要运行于260-310元/MWh,19日升至341.27元/MWh,20日大幅上涨至497.68元/MWh,全周均价约321.70元/MWh,较上周下降约6.3%。相比之下,日内价格表现明显更强,14-17日仍运行于276-309元/MWh附近,18日升至416.01元/MWh,19日进一步达到585.20元/MWh,20日升至655.58元/MWh,全周均价约405.06元/MWh,较前一周上涨约15.3%。周后期日前与日内价差迅速拉大,表明实际运行阶段出现了明显超出日前预期的供需收紧。山西煤电占比较高,在煤价维持高位的背景下,一旦实际负荷或外送需求增强、其他电源出力不及预期,煤电边际成本更容易放大日内价格波动。
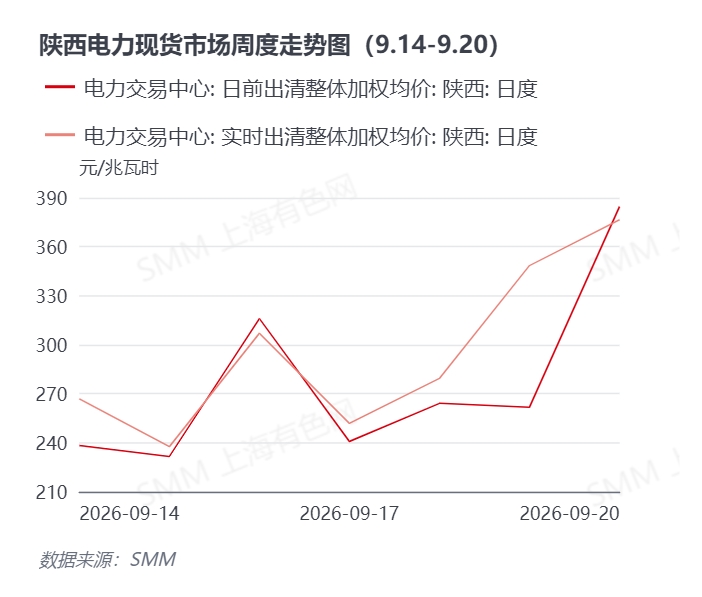
陕西价格整体偏弱,周末有所修复,但尚未改变周度下行格局。 陕西日前整体加权均价本周大部分时间处于232-316元/MWh区间,仅20日升至384.54元/MWh,全周均价约276.70元/MWh,较前一周下降约12.0%;实时市场均价约295.37元/MWh,较上周回落约17.6%,其中15日最低为237.57元/MWh,随后逐步修复至20日376.50元/MWh。陕西新能源占比较高,周内风光出力及省间交易变化仍是影响市场价格的核心变量。虽然煤炭成本维持高位,但在新能源出力较好、系统供需相对宽松时,燃料成本难以单独推动现货价格上行;直至周后期供需边际收紧后,价格才出现较为明显的修复。
总体来看,本周现货市场呈现明显的区域分化。 山东、广东和江苏受高温负荷韧性及燃料成本支撑影响,价格重心较前一周继续上移;内蒙古、陕西受新能源出力及供需宽松影响,周均价明显回落;山西则出现日前偏弱、日内大幅走强的结构性分化。随着盛夏负荷逐步退出,单纯由高温推动的需求逻辑正在减弱,新能源实际出力、日前预测偏差、跨省交易及煤气燃料成本在短期定价中的重要性进一步上升。
一次能源情况
9月14日—9月20日
动力煤:CCTD价格高位持稳,需求端季节性转弱与节前补库预期相互拉锯。
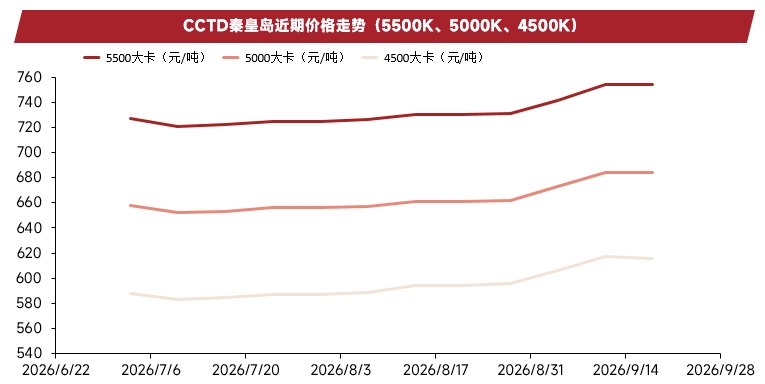
截至9月18日,CCTD秦皇岛5500大卡动力煤报754元/吨,与上周持平;5000大卡报684元/吨,同样保持稳定;4500大卡报616元/吨,较上周小幅下降1元/吨。经历前期连续上涨后,本周CCTD港口煤价进入高位震荡阶段,市场由此前单边走强逐步转向供需双方博弈。
供给端:主产区安全监管仍处常态化偏严状态,部分煤矿复产和达产速度仍较慢,对供应形成一定约束;但随着产地发运条件逐渐改善,港口调入量较前期有所恢复。同时,临近国庆、中秋假期,部分煤矿完成月度生产任务后可能出现阶段性减产,叠加后续大秦线检修预期,使贸易环节提前增加资源组织,短期供给仍难明显宽松。
需求端:迎峰度夏进入尾声,北方电力负荷已逐步回落,但华东、华南部分地区高温持续,使沿海电厂日耗下降速度相对有限。临近双节,部分电厂存在补库需求,北方冬储也开始逐渐进入市场,但终端库存总体仍处合理水平,当前采购仍以长协兑现和刚需补充为主,对高价市场煤接受程度有限。非电行业虽有阶段性补库需求,但整体难以形成持续增量。
库存端:港口库存仍延续前期去化后的偏低水平,而发电企业煤炭库存安全垫相对充足,市场继续呈现“港口资源偏紧、终端库存尚可”的结构。短期看,安监、节前补库和冬储预期对煤价形成支撑,但需求季节性走弱限制继续上涨空间,动力煤价格预计以高位震荡为主,后续重点关注主产区复产进度、港口调入及冬储采购启动节奏。
LNG:国内价格继续上移,进口成本冲高后回落,气源成本仍对广东气电形成支撑。
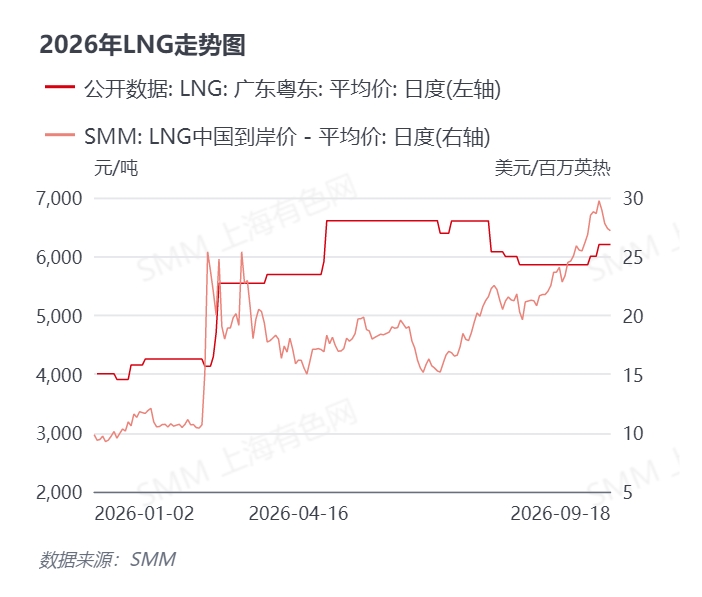
截至9月18日,广东粤东LNG均价维持6205元/吨,较前一周6005元/吨进一步上涨200元/吨。SMM LNG中国到岸价则呈现冲高回落走势,9月14日升至29.74美元/百万英热,此后连续回落,15-18日分别为28.94、27.81、27.38和27.19美元/百万英热。进口价格虽然从周初高点回调,但整体仍处较高水平。
供给端:国内原料气成本前期明显上调,使西北等主产区液厂生产成本整体抬升;部分装置检修进一步限制短期供应弹性,液厂降价意愿较弱。进口端在经历前期快速上涨后有所降温,但高进口成本向国内沿海市场的传导仍在持续,使广东等沿海地区LNG价格保持强势。
需求端:当前LNG需求并未出现全面回暖,工业用户对高价资源仍存在一定谨慎情绪,但车用气经济性改善带来的需求增量,以及秋冬补库预期,对市场形成一定支撑。广东方面,高温天气延续使燃气发电需求保持一定韧性,粤东LNG价格升至6205元/吨后,燃机边际发电成本进一步抬升,对广东现货市场高价时段形成更明显的成本支撑。预计短期国内LNG仍将保持高位震荡,后续重点关注气温下降速度、液厂供应恢复及秋冬补库进度。
气象回顾
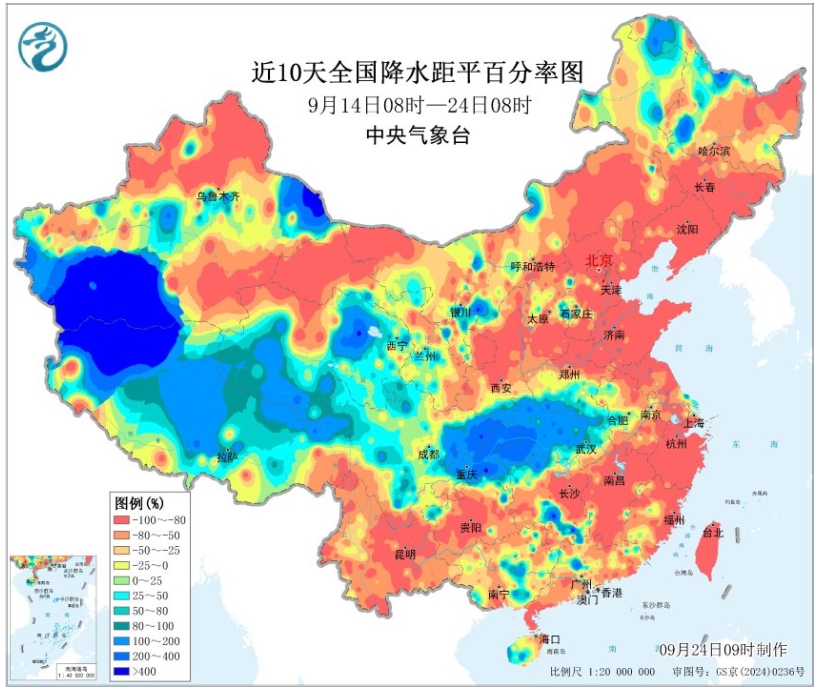
过去一周(9月14日—20日),全国气温总体偏高,“秋老虎”特征仍然较明显。北方冷空气势力相对偏弱,中东部多数地区以晴热天气为主,华南持续高温,广东中北部部分地区最高气温达到35-36℃;山东部分地区最高气温升至33℃左右,江苏最高气温主要运行于29-31℃。
9月19日起,一股弱冷空气开始自西北向东移动,西北、华北北部及东北部分地区降温4-6℃,北方负荷边际回落。西南及华西地区降水仍较频繁,但累计雨量整体有限。第25号台风“杜鹃”于16日在西北太平洋生成,位置偏远,对我国近海和重点省份电力供需影响有限。
整体来看,本周气象影响呈现明显区域差异:华东、华南持续偏热,使山东、广东、江苏制冷负荷保持韧性;北方后半周逐步受到冷空气影响,用电需求边际走弱。随着9月下旬冷空气活动增加,气温对电价的直接推动作用预计逐步下降,而风光出力变化及短期负荷预测偏差的重要性将进一步提升。
二、国内电力市场要闻
9月15日,国家能源局华东监管局、安徽省发展改革委、安徽省能源局联合印发《安徽电力调频辅助服务市场实施细则(试行)》(华东监能市场〔2026〕87号)。 新规进一步放宽新型调节资源参与条件,独立储能、虚拟电厂等调节资源准入规模降至1MW,并将调频里程申报价格区间调整为1—6元/MW;同时建立调频费用向工商业用户及相关上网电量传导机制,其中现阶段工商业用户承担比例暂定90%。安徽现货正式运行后,调频市场进一步完善,有利于储能及其他灵活性资源形成“现货+辅助服务”的多元收益结构。
9月16日,辽宁省工业和信息化厅发布《关于征求〈辽宁省电力市场运行规则(5.0版征求意见稿)〉意见的通知》。 此次修订是在连续结算试运行基础上对原4.0版规则进一步完善,市场经营主体明确包括发电企业、售电企业、电力用户以及储能、虚拟电厂等新型经营主体,并进一步规范现货报价、市场注册和市场秩序管理。规则迭代意味着辽宁现货市场正从试运行规则持续向更加完整的市场体系过渡,新型经营主体的市场参与路径进一步清晰。
9月17日,上海电力交易中心转发华东能源监管局关于征求《上海电力调频辅助服务市场细则(试行)(征求意见稿)》意见的函。 征求意见稿提出上海调频市场采用基于调频里程的单一价格机制,交易组织采取“日前报价、日内出清、实时调用”模式,调频里程申报价格区间为3—15元/MW;新型储能、虚拟电厂等新型经营主体将被纳入市场。上海作为典型受端负荷中心,调频市场建设有望进一步释放储能和可调负荷的系统调节价值。
9月17日,国家能源局山西监管办公室发布《山西能源监管办数字化赋能监管 切实维护电力市场公平交易秩序》。 山西依托数字化监管平台发现8起串通报价问题线索,涉及1家批发用户、6家售电企业和22家发电企业,共29家市场主体;对相关企业下达整改通知,并对2家再次发生同类违规行为的发电企业依法立案。随着现货市场连续运行时间延长,交易行为监管正在从事后检查向高频数据监测和异常报价识别转变。
9月18日,国家发展改革委、国家能源局、国家矿山安全监察局联合部署煤炭安全稳产保供工作。 有关部门要求产煤省区和煤炭企业在确保安全基础上加快复产达产、优化生产组织,并强化电煤中长期合同履约、进口煤补充及接续产能建设。短期来看,该安排有利于改善煤炭供给预期,但实际产量释放仍需要时间,煤价对火电边际成本的支撑预计不会快速消失。