




 下载App






【SMM分析】燃料成本维持高位,山东与山西波动放大,广东气价上涨但电价回落(10.19-10.25)

10月19—25日,国内电力现货市场呈现“燃料成本偏强、省间价格分化、实时偏差放大”的运行特征。SMM秦皇岛港5500K动力煤价格继续上涨,大同、鄂尔多斯坑口煤价同步走高;广东粤东LNG与SMM中国LNG到岸价进一步上行。不过,燃料成本并未一致传导至各省电价:山东、江苏、山西和陕西周均价上涨,广东和内蒙古则明显回落。 天气成为本周价格波动的重要变量。19—21日,新一轮冷空气影响中东部地区,北方部分地区降温超过8℃;22—25日,台风“蔷琵”叠加冷空气,给华东沿海带来持续大风和降雨。北方市场逐渐从秋季低负荷阶段向采暖负荷启动过渡,但大风及新能源出力波动仍可能在部分时段压低价格;华东市场受到降雨、沿海风电及台风天气扰动,日前预测难度上升;华南整体偏暖,但广东实时价格低于日前价格,显示实际供需总体较日前预期宽松。
一、电力现货市场运行情况
价格方面,各地走势继续分化。山东实时均价升至393.88元/MWh,较上一周期上涨约12.2%,但一周内仍有3天出现负价;广东日前、实时均价分别为557.19元/MWh和522.55元/MWh,环比分别下降约1.2%和10.1%;内蒙古发电侧实时均价降至245.80元/MWh;江苏日前、日内均价分别升至411.05元/MWh和424.82元/MWh;山西日前、日内均价分别升至337.31元/MWh和412.17元/MWh;陕西日前、实时均价则升至322.05元/MWh和322.01元/MWh。一次能源端,秦皇岛港及大同、鄂尔多斯煤价继续上涨,榆林价格回落;LNG中国到岸价升至30美元/百万英热以上,粤东价格于10月22日进一步上涨至7680元/吨。
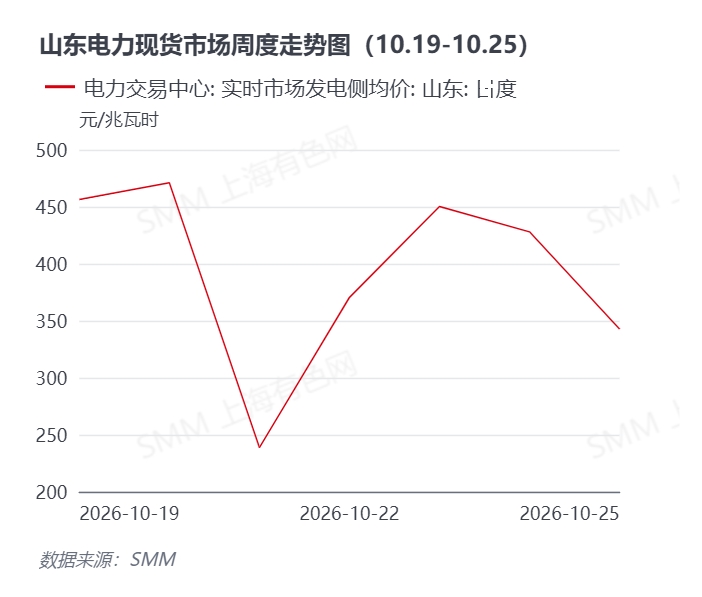
山东周均价格回升,但负价与四位数高价继续并存,日内供需错配特征延续。 山东实时市场发电侧均价约393.88元/MWh,较上一周期上涨约12.2%。10月19日和20日日均价分别为456.25元/MWh和470.94元/MWh,21日骤降至238.76元/MWh,随后回升至342—450元/MWh区间。价格内部结构仍较极端,20日最高价达到1324.55元/MWh,日内最高与最低价格相差1306.30元/MWh;21日最高价仍达到1008.58元/MWh,但最低价降至-100元/MWh。21日、22日和25日最低价均跌入负值,说明新能源集中出力、负荷偏低时仍容易形成阶段性宽松,而新能源退坡、晚峰负荷上升或实际出力低于预测时,煤电快速补位又会推高边际价格。煤价上涨强化了高价时段的成本支撑,但未能消除新能源大发时段的低价压力。
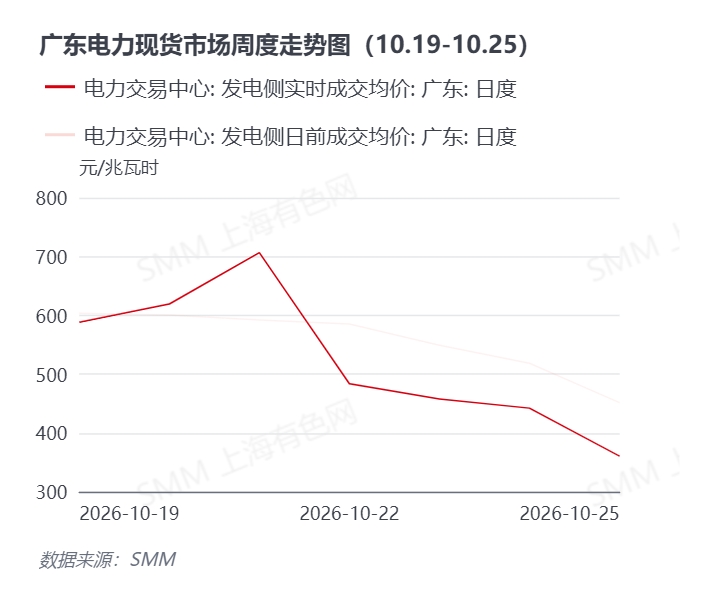
广东价格中枢回落,实时均价明显低于日前,LNG成本上涨尚未完全传导至电价。 广东本周日前成交均价约557.19元/MWh,较上一周期下降约1.2%;实时均价约522.55元/MWh,下降约10.1%,实时较日前平均低34.64元/MWh。10月21日实时均价一度达到706.70元/MWh,较当日日前价格高114.83元/MWh;随后连续回落,23—25日分别降至457.70元/MWh、442.14元/MWh和360.42元/MWh。日前价格也由19日的603.63元/MWh逐步降至25日的451.49元/MWh。同期粤东LNG和中国LNG到岸价明显上涨,但广东周均现货电价并未同步走强,说明气电成本能否传导至电价仍取决于负荷、外来电、其他机组出力及燃机是否进入边际出清。高气价为高价时段提供成本支撑,但在实际供需较宽松时,无法单独改变价格下行方向。
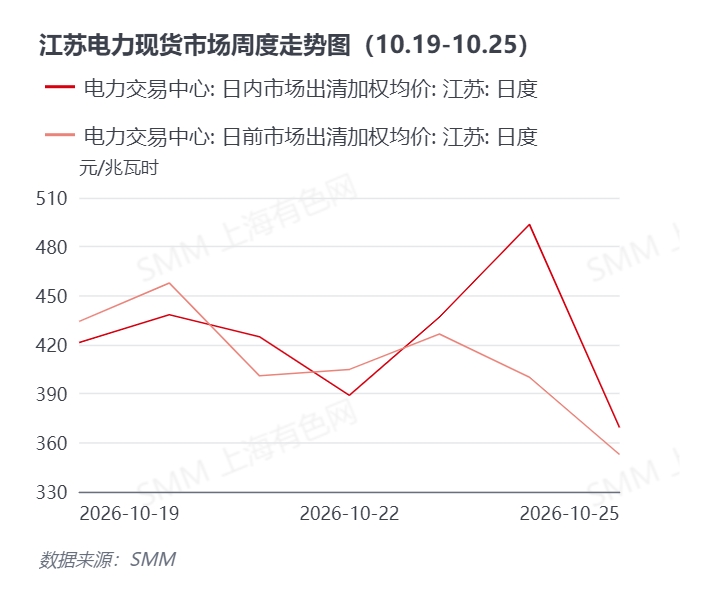
江苏日前与日内均价同步上涨,日内价格保持溢价,台风天气增加短期预测难度。 江苏本周日前市场出清加权均价约411.05元/MWh,较上一周期上涨约3.2%;日内均价约424.82元/MWh,环比上涨约3.6%,日内较日前平均高13.77元/MWh。10月24日日内均价达到493.68元/MWh,而日前均价仅为400.06元/MWh,日内溢价扩大至93.62元/MWh。当天正值台风“蔷琵”影响华东沿海,大风、降雨及沿海新能源出力变化均可能提高预测难度。较强风力可能增加沿海风电出力,但极端风速也可能触发限功率、停机或输电约束;降雨则可能压低部分工商业负荷并提高备用需求。由于缺少分时负荷、风电出力及机组可用容量数据,尚不能将24日价格上涨完全归因于台风,但较大的日前—日内价差表明实际运行条件明显紧于日前预测。
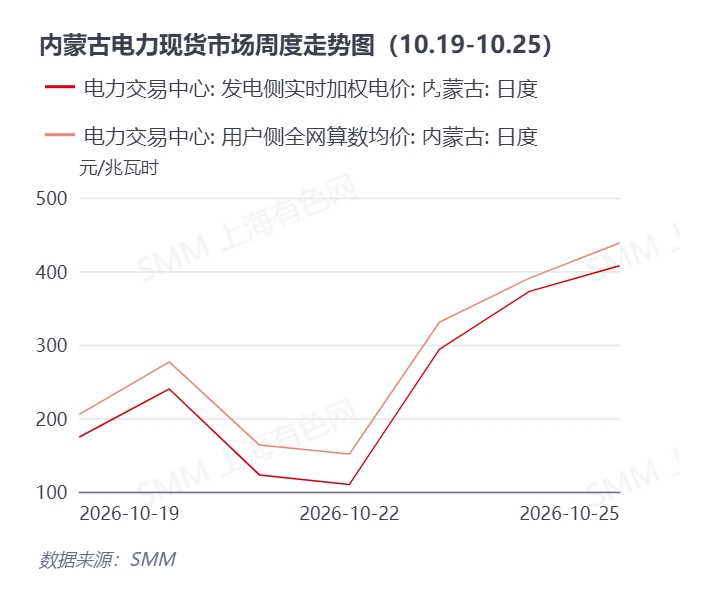
内蒙古价格仍呈宽幅波动,周均价明显下降,新能源出力和外送条件继续决定短期方向。 内蒙古发电侧实时加权均价约245.80元/MWh,较上一周期下降约15.1%;用户侧全网算数均价约279.47元/MWh,环比下降约16.6%,用户侧较发电侧平均高33.67元/MWh。日度来看,10月22日发电侧均价仅109.86元/MWh,23日回升至293.55元/MWh,24日和25日进一步升至372.55元/MWh和407.52元/MWh。19—21日冷空气带来较强偏北风,风电出力增加可能在部分时段压低现货价格;当新能源出力减弱、外送增加或火电补位时,价格又会迅速回升。煤价上涨但内蒙古周均电价下降,再次说明燃料成本更多影响高价弹性,新能源实际出力和外送条件才是短期价格方向的核心变量。
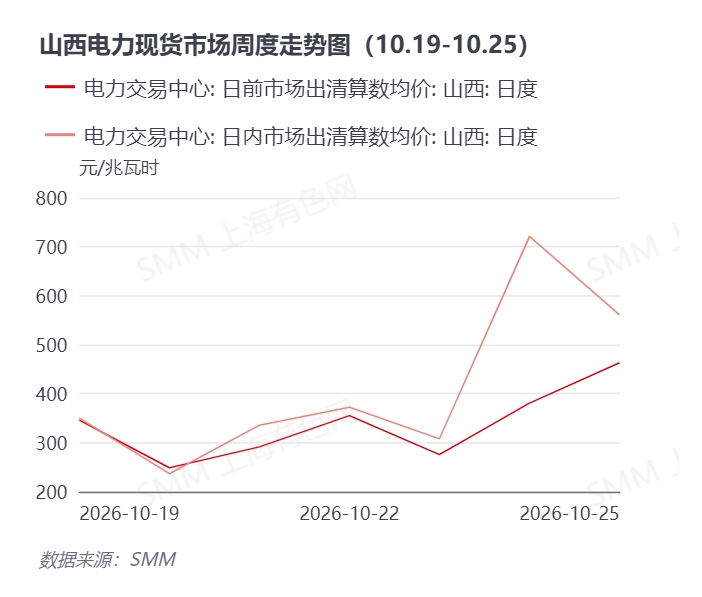
山西日内价格上涨最为明显,日内均价持续高于日前,实际供需偏差显著扩大。 山西日前市场算数均价约337.31元/MWh,较上一周期上涨约5.8%;日内均价约412.17元/MWh,环比上涨约25.4%,日内较日前平均高74.86元/MWh。10月24日日内均价达到721.13元/MWh,较当日日前价格高340.49元/MWh;25日日内均价仍达到560.90元/MWh,较日前价格高97.78元/MWh。大同坑口煤价上涨提高了煤电机组的边际成本,但如此明显的日前—日内价差不能仅由燃料价格解释。周末实际负荷、新能源出力、机组可用容量或跨省交易条件与日前预测出现较大偏差,可能使高成本机组在日内市场承担更多平衡需求。
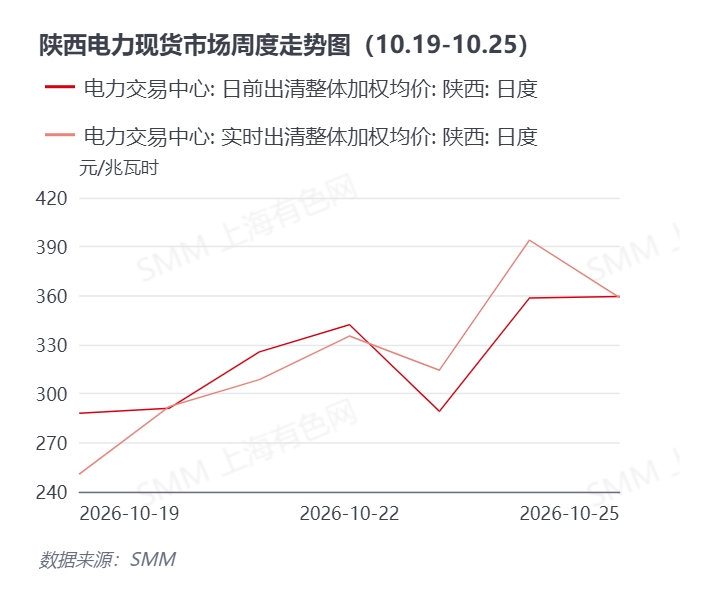
陕西日前与实时周均价基本一致,日度仍有一定偏差,整体供需相对平衡。 陕西本周日前整体加权均价约322.05元/MWh,较上一周期上涨约2.4%;实时均价约322.01元/MWh,环比上涨约7.5%,两者周均价仅相差0.04元/MWh。10月19日实时均价为250.71元/MWh,较日前价格低37.37元/MWh;21日实时均价为308.63元/MWh,较日前低16.97元/MWh;24日实时均价则升至394.02元/MWh,较日前价格高35.43元/MWh。陕西日前市场对全周平均供需水平的判断相对准确,但单日新能源出力、外送及负荷变化仍会带来实时偏差。榆林坑口6000K煤价本周回落,也在一定程度上缓解了当地煤电成本压力。
总体来看,本周现货市场呈现明显的“燃料成本偏强、区域价格分化、实时偏差放大”特征。 山东价格中枢回升,同时继续出现负价与四位数高价;江苏维持温和上涨,山西日内价格显著高于日前,反映实际运行阶段供需偏紧;广东虽然LNG成本快速上升,但实时价格明显回落;内蒙古也在新能源和外送条件影响下走弱;陕西日前与实时周均价则基本一致。煤炭和LNG价格主要决定火电、气电报价底部以及高价时段的上行弹性,而周均价格方向仍由负荷、新能源实际出力、跨省交易、机组可用容量和预测偏差共同决定。
一次能源情况
10月19日—10月25日
动力煤:港口价格继续上涨但涨幅收窄,产区表现分化,复产、累库与终端高价抵触限制进一步上行。
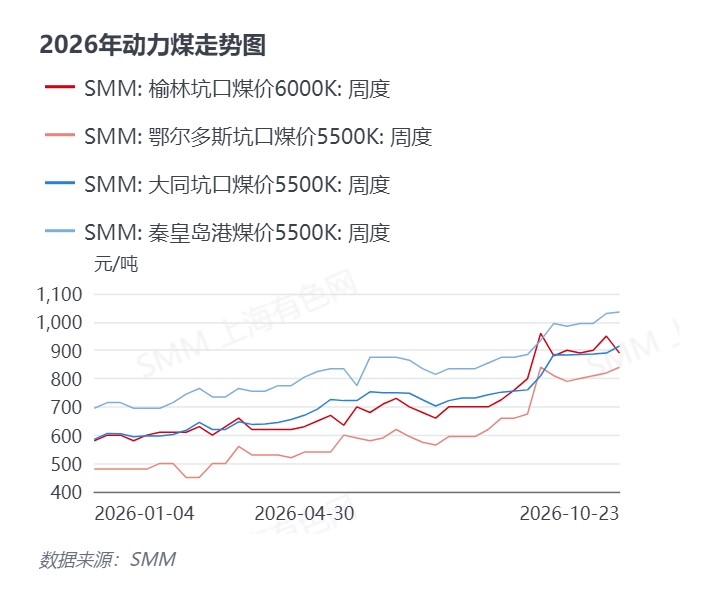
截至10月23日,SMM秦皇岛港5500K煤价为1035元/吨,较10月16日的1030元/吨上涨5元/吨;同期大同坑口5500K由890元/吨升至915元/吨,鄂尔多斯坑口5500K由820元/吨升至840元/吨,榆林坑口6000K则由950元/吨降至890元/吨。港口及大同、鄂尔多斯价格继续上涨,但涨幅较前期明显收窄,榆林率先回调,表明动力煤市场已由普遍上涨转向区域分化和高位博弈。
供给端:主产区复产保供逐步推进,市场资料显示山西已有220座煤矿复工复产,三西地区160个样本煤矿产能利用率升至90.22%,周环比提高1.25个百分点。与此同时,大秦线秋季检修结束后铁路运量逐步恢复,煤炭向港口集港速度加快。安监约束、部分煤矿低负荷运行及市场煤发运成本偏高仍对价格形成支撑,但供应端最紧张的阶段已经有所缓解。
需求端:电煤仍处于采暖需求全面启动前的季节性过渡期,电厂采购以长协兑现和刚需补库为主,对高价现货煤抵触明显。截至10月22日,沿海六大电厂库存约1456.3万吨,日耗84.21万吨,可用天数约17.2天。化工及供热企业采购提供一定支撑,但尚未形成大规模集中冬储。当前煤价并非由电厂日耗快速增长推动,而是安监约束、发运成本、市场煤流通资源偏紧及冬储预期共同支撑。
库存端:截至10月22日,环渤海港口库存(不含黄骅港)约2346万吨,周环比增加161万吨。不同市场资料中的环渤海八港、北方港及不含黄骅港口径并不完全一致,相关库存数据不宜直接拼接比较,但各口径均反映本周港口累库压力有所上升。9月全国煤炭进口量为4336.9万吨,环比增长3.0%、同比下降5.7%;1—9月累计进口约3.54亿吨,同比增长2.2%。进口增量能够部分缓解国内供应压力,但外盘报价和运输成本偏高,使进口煤相对内贸煤的价格优势收窄。短期煤价更可能维持高位震荡,复产、铁路运量和港口累库限制上涨空间,安监、冬储及高成本则支撑价格底部。
LNG:国内沿海与进口价格同步上涨,粤东价格周内跳升,广东气电成本压力进一步增加。
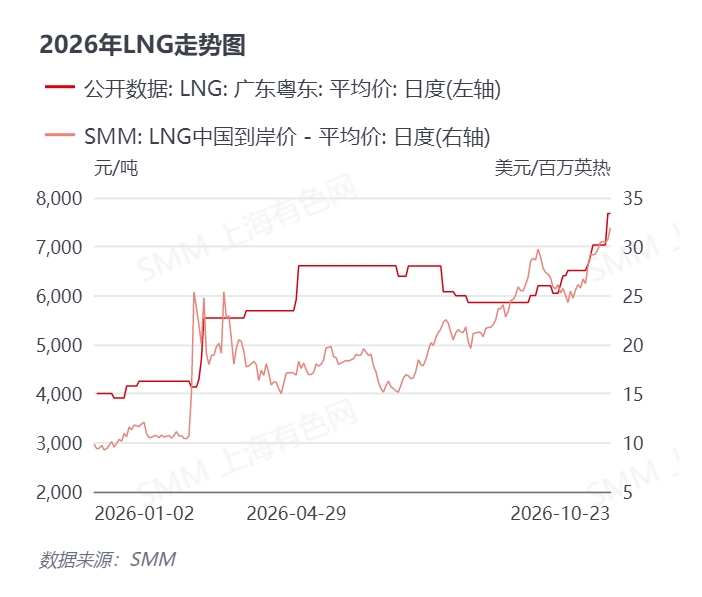
本周SMM LNG中国到岸价持续运行在30美元/百万英热以上,10月19日报30.44美元/百万英热,20日升至30.53美元/百万英热,21日小幅回落至30.43美元/百万英热,22日升至30.75美元/百万英热,23日进一步达到31.94美元/百万英热。10月19—23日均价约30.82美元/百万英热,较10月12—16日约29.09美元/百万英热的均值上涨约5.9%。
广东粤东LNG在10月19—21日均报7035元/吨,22日进一步上涨至7680元/吨,单次上调645元/吨,涨幅约9.2%,23日继续维持该水平。10月19—23日均价约7293元/吨,较前一周平均水平上涨约5.6%。由于数据仅更新至10月23日,本周均价按照19—23日五个数据日计算。
供给端:国内原料气成本维持高位,液厂降价空间有限;进口LNG到岸价格同步上涨,也削弱了低价进口资源对国内市场的缓冲作用。随着采暖季临近,供应方对后续需求回升的预期增强,进一步支撑沿海LNG报价。国内沿海和进口成本同步上行,使广东燃气发电机组的变动成本继续抬升。
需求端:北方采暖需求逐步启动,补库预期有所增强;南方工业及燃气发电需求仍提供一定支撑。不过,广东本周实时电价环比下降约10.1%,且周均价格低于日前,说明燃机并未持续成为边际机组,或者外来电、煤电和新能源供应相对充裕。天然气价格高位更多体现为广东市场的成本底部:当实际供需宽松时,不能阻止现货价格下行;当负荷回升、其他电源供应收紧或燃机重新进入边际出清后,高气价将明显增强电价上行弹性。
整体来看,本周LNG市场延续上行趋势,国内沿海与进口成本同步抬升,但广东电力市场暂时出现“气价上涨、电价回落”的背离。后续需关注北方采暖需求启动速度、国内原料气成本、进口现货价格及广东燃机边际出清情况。
气象情况
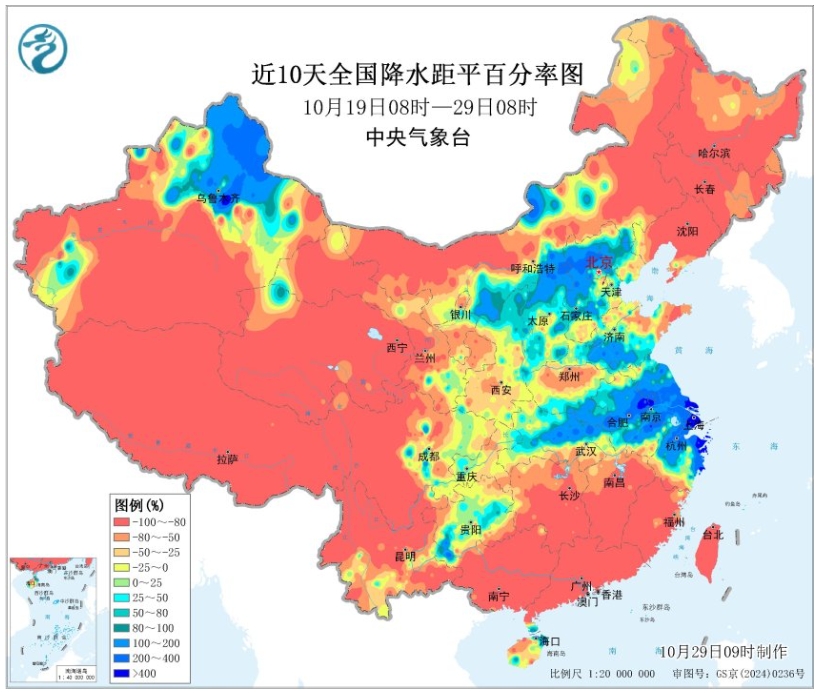
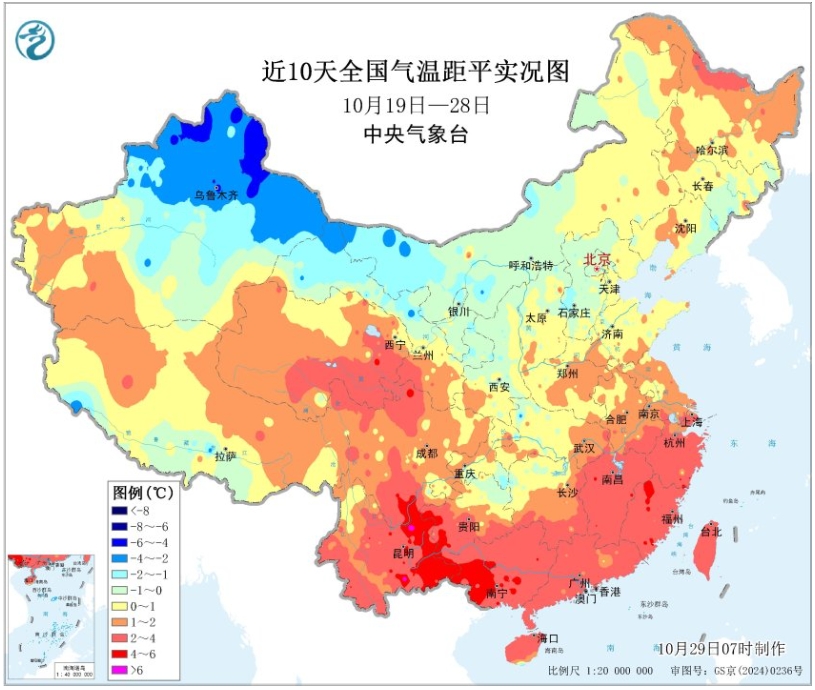
过去一周(10月19日—25日),全国天气经历“中东部持续降温—台风影响华东沿海—新一轮冷空气启动”的过程。10月19—21日,新一股冷空气继续影响我国,中东部大部地区降温4—6℃,华北西部、东北部分地区降温超过8℃,长江以北伴随4—6级偏北风、阵风7—9级;西南地区东部、江淮、江汉及江南部分地区出现中到大雨,局地达到暴雨或大暴雨。
10月22—25日,台风“蔷琵”叠加冷空气影响华东沿海,台湾、福建、浙江、上海及江苏东南部部分地区出现持续大风和较强降雨。东海、长江口、杭州湾及江苏—浙江沿海普遍出现6—9级大风,部分海域阵风达到10—13级;浙江、上海和江苏东南部部分地区出现大到暴雨。25日晚起,新一轮冷空气开始影响内蒙古、华北、东北及陕西、山西等地,北方部分地区随后出现4—8℃降温。
从电力市场角度看,北方制冷负荷已基本退出、采暖需求开始建立,但大风天气可能提高风电出力,使净负荷和现货价格在不同时段呈现相反变化。华东沿海则同时面临风电出力增加、极端风速限功率、输电约束及降雨压低负荷等多重影响,日前预测难度明显提高。江苏24日较大的日内溢价可能与台风扰动下的负荷和新能源出力偏差有关。随着10月下旬冷空气活动进一步增强,北方煤电边际成本对现货价格的影响预计将逐步上升。
二、国内电力市场要闻
10月19日,国家发展改革委就《电力现货市场基本规则(公开征求意见稿)》公开征求意见,征求意见期截至11月18日。 文件提出推动发用两侧经营主体全面报量报价,将新型储能、虚拟电厂、负荷聚合商、智能微电网和绿电直连项目等纳入新型经营主体范围,并支持新能源与场站内配套储能联合报价。同时,征求意见稿强调中长期、现货和辅助服务市场在交易时序、价格和结算方面的衔接,提出现货市场原则上采用节点边际电价机制,具备条件的地区可合理扩大限价范围。更多资源直接参与申报、出清和结算,将提高市场流动性,但也意味着新型主体需要建立更加精细的价格预测、功率预测和偏差管理体系。
10月19日,国家能源局在合肥召开长三角电力市场建设推进会。 2026年以来,区域内五省市电力市场已全部实现按自然日连续开市,安徽、福建现货市场转入正式运行;迎峰度夏期间省间互济规模约4000万千瓦,1—9月减少风光弃电量超过24亿千瓦时。下一阶段将整合优化短期互济交易品种,研究推进区域辅助服务市场,升级长三角电力交易平台,并推动西北—华东绿电“一次报价、联合交易”。短周期跨省交易有助于利用区域资源平滑新能源预测误差,但也会增强省间价格联动,市场主体在预测省内价格时需要同步考虑跨省通道、邻省供需及区域辅助服务成本。
10月21日,国家能源局公开《关于推动煤电与新能源融合发展的实施意见》。 文件要求融合项目不得降低煤电机组对电力系统的支撑调节能力,新能源规模应与煤电改造后新增的调节能力相匹配;原则上新能源场址边缘距煤电厂址不超过100公里,并要求煤电与新能源独立计量。融合项目可由同一主体或联合体运营,并可参与电力、绿证和碳市场交易,其新能源弃电不纳入新能源利用率统计与考核。这类项目的收益逻辑将从单一新能源电量收益,转向新能源替代发电、煤电调节价值、储能套利及环境权益的组合模式。
10月22日,华东能源监管局公开《华东区域电力交易行为合规指引(试行)》。 指引将市场行为划分为自律倡导、监测警示和监管禁止三类,将异常报价、报价方式突然变化、合约电量与实际电量长期存在较大趋势性偏差、售电申报规模与履约保障不匹配等行为列入监测范围,并明确禁止串通报价、操纵市场、场外返利及虚假宣传诱导签约等行为。同时,指引倡导发电企业与售电公司签订现货价格联动合同,鼓励售电公司向用户提供价格联动套餐。随着监管从事后处罚转向交易数据动态监测,报价决策留痕、履约保障和偏差解释能力的重要性将进一步上升。
10月23日,国家发展改革委公布《能源保供中长期合同管理办法(试行)》,自12月1日起施行。 办法将电煤、电力和天然气保供中长期合同纳入统一管理,要求涉及国家能源战略和规划的跨省跨区电量通过一年及以上合同全额签约;省内合同价格通过市场交易形成,各地不得强制要求签订固定价格,并鼓励建立与市场供需、用户承受能力和发电燃料成本挂钩的浮动价格机制。在履行保供责任且各方协商一致的前提下,未履行合同可以通过市场化方式转让,也可由供应方采购其他主体电量完成履约。中长期合同将继续承担稳定基础仓位的作用,但市场主体需要同时管理价格浮动条款、曲线匹配、现货敞口和履约替代成本。
总体来看,本周政策和市场运行释放出的核心信号,是现货市场参与范围继续扩大、跨省短周期交易加快推进、煤电与新能源协同模式逐步明确,同时交易合规和保供合同管理进一步制度化。山东负价与四位数高价并存、山西日前—日内价差扩大、江苏在台风扰动下日内溢价上升,与现货规则修订、长三角互济和新型主体入市具有同一逻辑:随着新能源占比提高,市场主体的核心能力正在从单纯判断价格方向,进一步转向更高频的仓位调整、负荷及功率预测、偏差控制和灵活性资源配置。