




 下载App






[SMM分析]寒潮来袭电价普涨 山东负价频现 煤价分化LNG回落

11月2日—8日,国内主要电力现货市场价格普遍回升。山东实时均价上涨约4.5%至379.80元/MWh,但一周内仍有5天出现负价;广东日前、实时均价分别上涨约20.0%和21.6%;内蒙古发电侧实时均价上涨72.5%,山西日内均价上涨45.6%,成为本周反弹最明显的市场。一次能源端,秦皇岛港煤价止跌回升,大同、鄂尔多斯和榆林坑口价格继续分化;SMM LNG中国到岸价均值回落至32.07美元/百万英热,广东粤东LNG维持8115元/吨。政策端,可再生能源法修订草案首次审议,浙江、湖北推进新能源机制电价竞价,宁夏和江苏进一步强化零售市场制度建设与售电公司监管。
一、电力现货市场运行情况
价格方面,多数地区电价由前一周期下跌转为回升。山东实时均价升至379.80元/MWh,较上一周期上涨约4.5%,但一周内仍有5天出现负价;广东日前、实时均价分别升至542.42元/MWh和541.02元/MWh,环比分别上涨约20.0%和21.6%;内蒙古发电侧实时均价升至280.09元/MWh;江苏日前、日内均价分别为405.21元/MWh和414.06元/MWh;山西日前、日内均价分别升至330.01元/MWh和387.49元/MWh;陕西日前、实时均价分别升至326.96元/MWh和320.86元/MWh。一次能源端,秦皇岛港及鄂尔多斯、榆林煤价回升,大同价格继续回落;LNG中国到岸价均值下降,广东粤东价格保持稳定。
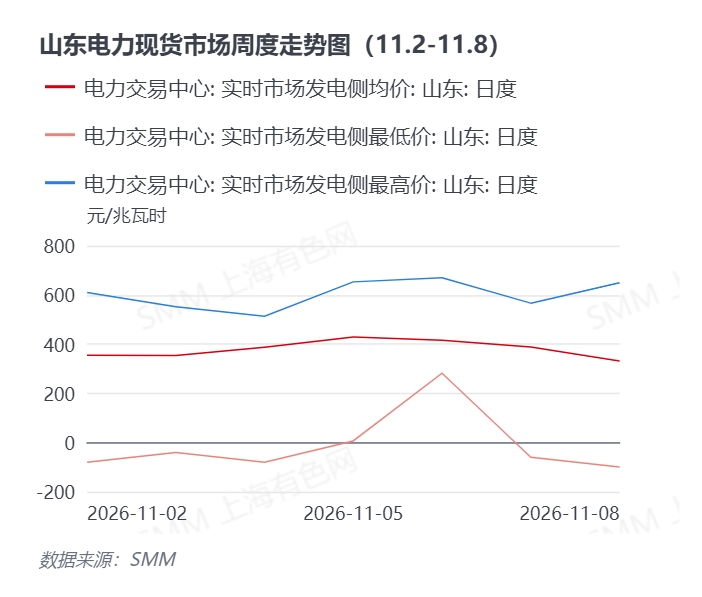
山东周均价格小幅回升,负价仍然频繁出现,但高价上限较上一周期明显收窄。 山东实时市场发电侧均价约379.80元/MWh,较上一周期上涨约4.5%。11月2—3日日均价分别为354.22元/MWh和353.41元/MWh,随后逐步升至5日的429.06元/MWh,6日维持在415.69元/MWh,8日又回落至331.11元/MWh。2日、3日、4日、7日和8日最低价均跌入负值,其中8日最低达到-100元/MWh;本周最高价为6日的670.05元/MWh,较上一周期1500元/MWh的高点明显下降。负价仍在多个交易日出现,但高价时段的上行幅度有所收敛,山东市场表现为价格中枢小幅回升、低价压力延续、极端高价减少。
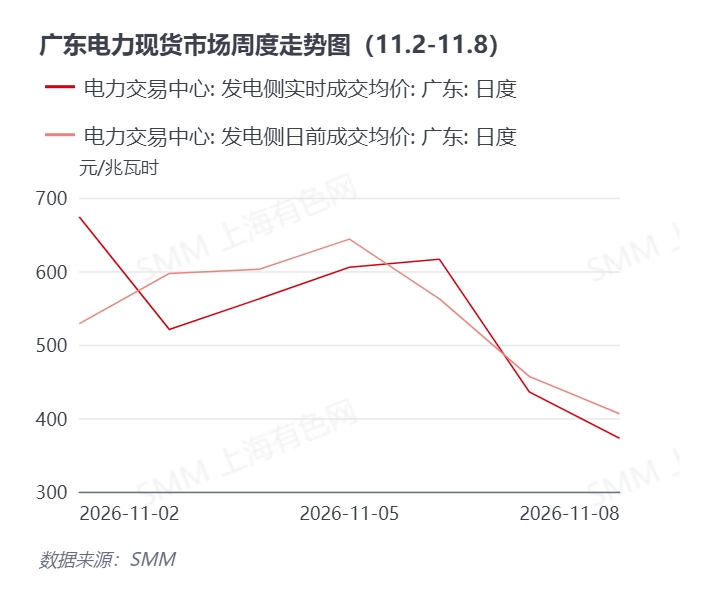
广东日前与实时均价同步上涨,周均价基本一致,但日度价差继续大幅切换。 广东本周日前成交均价约542.42元/MWh,较上一周期上涨约20.0%;实时均价约541.02元/MWh,上涨约21.6%,实时较日前平均低1.39元/MWh。11月2日实时均价达到673.70元/MWh,较当日前价格高144.92元/MWh;3日实时价格则较日前低76.46元/MWh。6日实时均价重新较日前高54.06元/MWh,随后7—8日再次转为折价。全周日前与实时均价高度接近,但单日溢价和折价频繁切换,实际运行价格与日前价格之间仍有较大的日度波动。
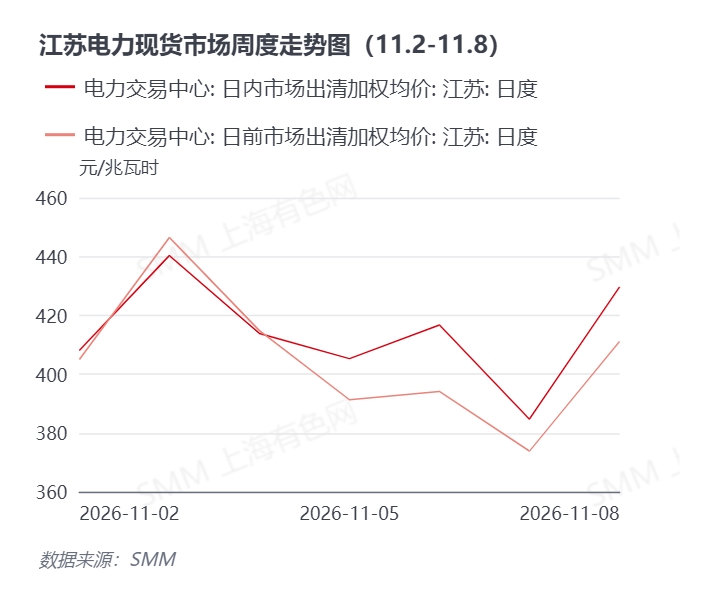
江苏日前价格基本持稳,日内均价小幅上涨并重新形成溢价。 江苏本周日前市场出清加权均价约405.21元/MWh,较上一周期下降约0.7%;日内均价约414.06元/MWh,环比上涨约3.1%,日内较日前平均高8.85元/MWh。11月3日日前、日内均价分别达到446.46元/MWh和440.34元/MWh,为本周相对高位;5—8日日内价格均高于日前,其中6日和8日溢价分别达到22.59元/MWh和18.53元/MWh。江苏日前价格总体平稳,但日内市场由上一周期折价转为溢价,实际运行价格表现相对偏强。
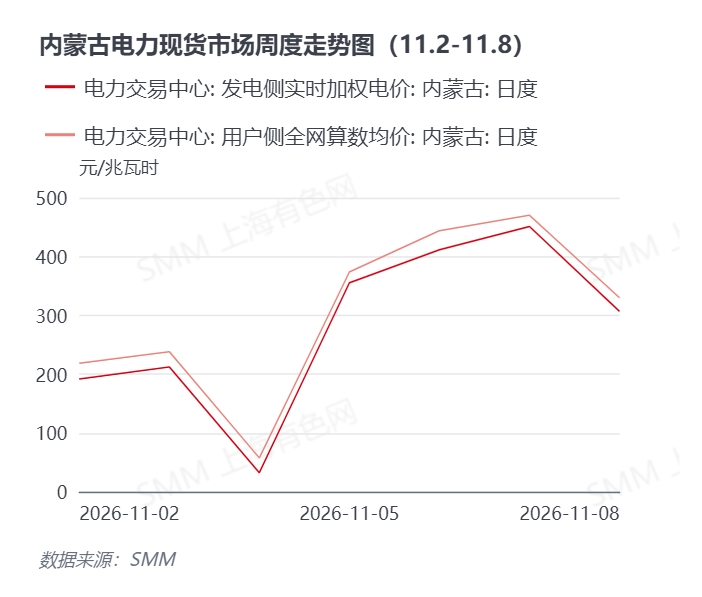
内蒙古价格中枢大幅回升,日度价格仍在极低值与高位之间频繁切换。 内蒙古发电侧实时加权均价约280.09元/MWh,较上一周期上涨约72.5%;用户侧全网算数均价约304.48元/MWh,环比上涨约57.2%,用户侧较发电侧平均高24.39元/MWh。11月4日发电侧均价仅为32.37元/MWh,用户侧均价为57.51元/MWh;随后发电侧价格连续上升,6日达到411.39元/MWh,7日进一步升至451.00元/MWh。发电侧日均价在32.37—451.00元/MWh之间宽幅切换,显示内蒙古价格中枢虽然明显修复,但短周期波动仍然突出。
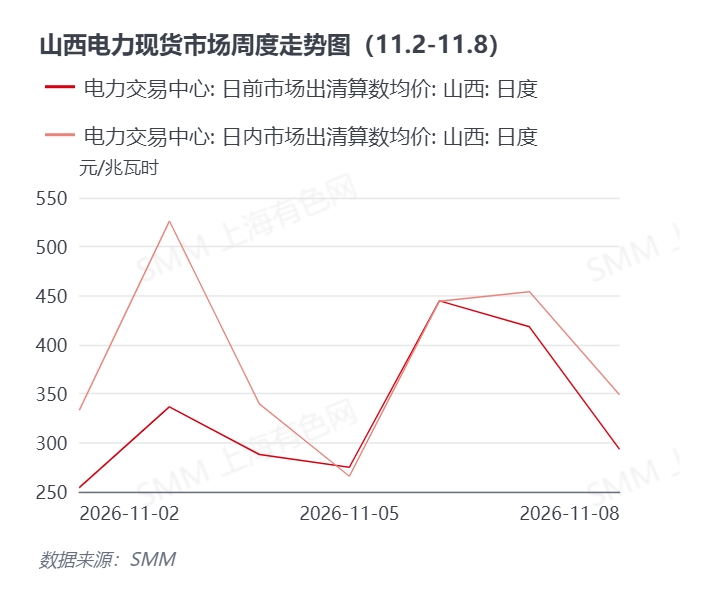
山西日内价格反弹最为明显,日内市场重新形成大幅溢价。 山西日前市场算数均价约330.01元/MWh,较上一周期上涨约17.1%;日内均价约387.49元/MWh,环比上涨约45.6%,日内较日前平均高57.48元/MWh。11月3日日内均价达到526.26元/MWh,较当日前价格高189.72元/MWh;6日日前与日内均价基本一致,分别为444.75元/MWh和444.43元/MWh;7—8日日内价格又分别较日前高35.71元/MWh和55.68元/MWh。山西日内市场由上一周期整体折价重新转为明显溢价,反映日内价格弹性再次增强。
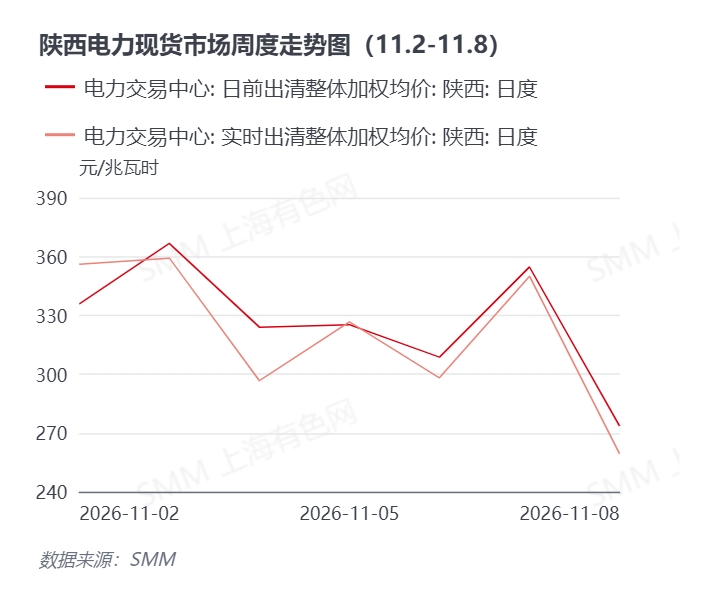
陕西日前与实时价格同步回升,周均价保持接近,整体波动相对温和。 陕西本周日前整体加权均价约326.96元/MWh,较上一周期上涨约11.3%;实时均价约320.86元/MWh,环比上涨约14.1%,实时较日前平均低6.10元/MWh。11月2日实时均价为356.09元/MWh,较日前价格高20.20元/MWh;4日实时价格较日前低27.34元/MWh,为本周最大折价;5日前日、实时均价分别为325.24元/MWh和326.63元/MWh,基本一致。陕西周均价格较上一周期修复,但日前与实时价差整体小于广东和山西,市场表现相对平稳。
总体来看,本周现货市场呈现明显的“价格中枢普遍回升、区域反弹幅度分化、日前与实时偏差重新扩大”特征。 广东日前与实时均价均上涨约两成,内蒙古发电侧实时均价上涨逾七成,山西日内均价上涨45.6%;江苏日前价格基本稳定,但日内市场重新形成溢价;陕西价格温和回升。山东价格中枢小幅上涨,但负价仍在5个交易日出现,显示低价压力尚未消退。与上一周期相比,本周多数省份价格明显修复,但山东负价、内蒙古宽幅波动及山西日内溢价仍体现出较强的区域和时段分化。
一次能源情况
11月2日—11月8日
动力煤:港口价格止跌回升,坑口市场继续分化,供暖需求与高库存共同限制反弹幅度。
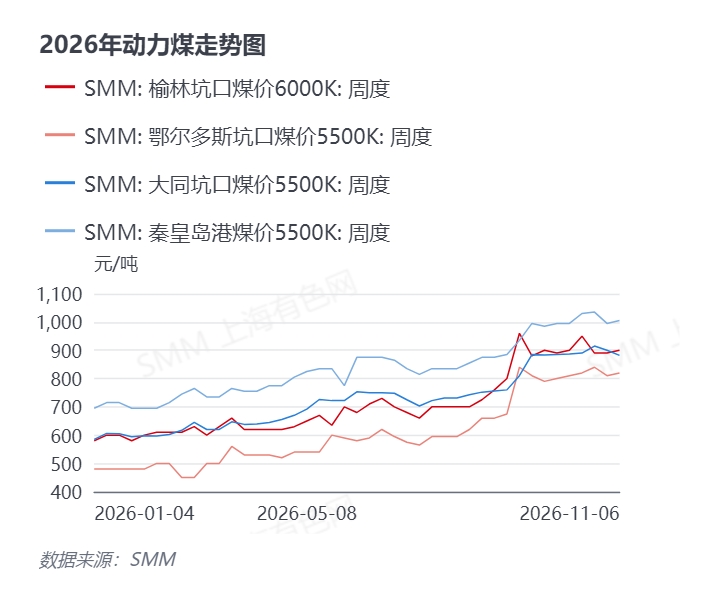
截至11月6日,SMM秦皇岛港5500K煤价为1005元/吨,较10月30日的995元/吨上涨10元/吨;同期大同坑口5500K由900元/吨降至882元/吨,鄂尔多斯坑口5500K由810元/吨升至820元/吨,榆林坑口6000K由890元/吨升至900元/吨。秦皇岛港价格结束前期下跌并重新站上千元关口,鄂尔多斯和榆林同步回升,大同则继续补跌,动力煤市场由普遍回落转为港口企稳、产区分化。
供给端:大秦线秋季检修结束后,铁路发运维持较高水平,主产区煤炭继续向北方港口集中。11月安排的阶段性检修窗口对短期调入节奏形成扰动,但未改变整体运输恢复的方向。主产区复产保供继续推进,安监和部分煤矿低负荷生产限制了供应增量的释放速度,坑口市场由前期普遍下跌逐步转向涨跌互现。
需求端:北方供暖范围扩大,11月上旬冷空气和寒潮推动采暖及用电需求回升,沿海电厂日耗较前期改善。但电厂库存仍具有一定缓冲能力,采购继续以长协兑现和刚需补库为主,现货市场尚未出现集中抢购。需求边际改善为煤价提供底部支撑,高库存和终端压价则限制价格快速上行。
库存端:本周前半段港口调入恢复较快,而装船和下游拉运相对偏弱,港口库存一度继续增加;后半段随着装船量回升,去库迹象开始出现。低价货盘减少和贸易商挺价推动港口报价修复,但实际成交增量仍较有限。短期煤价可能维持高位震荡,反弹高度将取决于寒潮过后电厂日耗能否持续上升以及港口库存能否连续下降。
LNG:中国到岸价冲高后回落,粤东价格保持高位稳定。
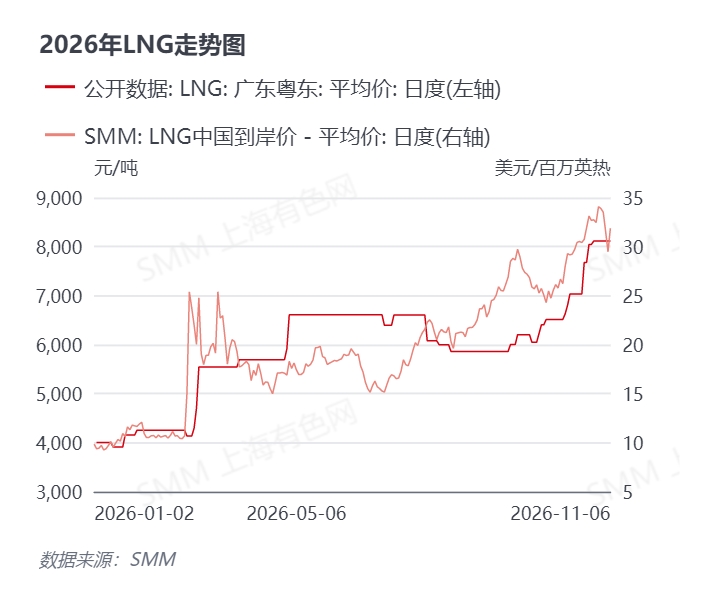
本周SMM LNG中国到岸价先降后升。11月2日报33.90美元/百万英热,3日降至33.52美元/百万英热,4日进一步降至31.55美元/百万英热,5日触及本周低点29.48美元/百万英热,6日回升至31.88美元/百万英热。11月2—6日均价约32.07美元/百万英热,较前一周期约33.02美元/百万英热下降约2.9%。
广东粤东LNG在11月2—6日均维持8115元/吨,周内价格未发生变化,较前一周期均价小幅上涨约0.3%。国际现货价格回落尚未立即传导至广东沿海LNG价格,进口价格与国内销售价格走势出现一定分化。
供给端:前期日韩及中国买家集中完成冬季备货后,现货刚性采购节奏阶段性放缓;欧洲天然气价格回落也降低了跨区域竞价强度,亚洲现货LNG溢价随之下降。国际到岸价格在周中快速回落后,市场对后续供应的谨慎预期仍支撑价格于周末反弹。
需求端:国内LNG价格前期连续上涨后,下游对高价资源的接受度下降,采购趋于谨慎,市场由追涨补库转向按需采购。本周广东日前、实时电价分别上涨约20.0%和21.6%,而粤东LNG价格保持不变、中国LNG到岸均价下降,广东电价反弹与燃料价格走势并不同步。气价继续影响燃机成本底部,但未成为本周广东现货电价上涨的直接推动因素。
整体来看,本周LNG市场呈现**“国际到岸价回落、广东沿海价格持稳、国内高价成交趋谨慎”**的特征。前置冬储采购放缓压低国际现货溢价,但广东粤东价格仍处于8115元/吨高位。后续价格将更多取决于寒潮带来的实际用气增量、国内库存消化速度及新一轮冬季采购节奏。
气象情况
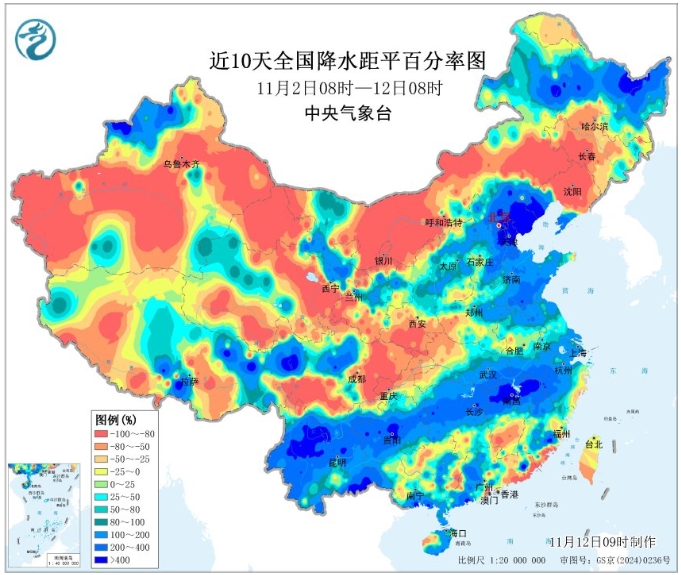
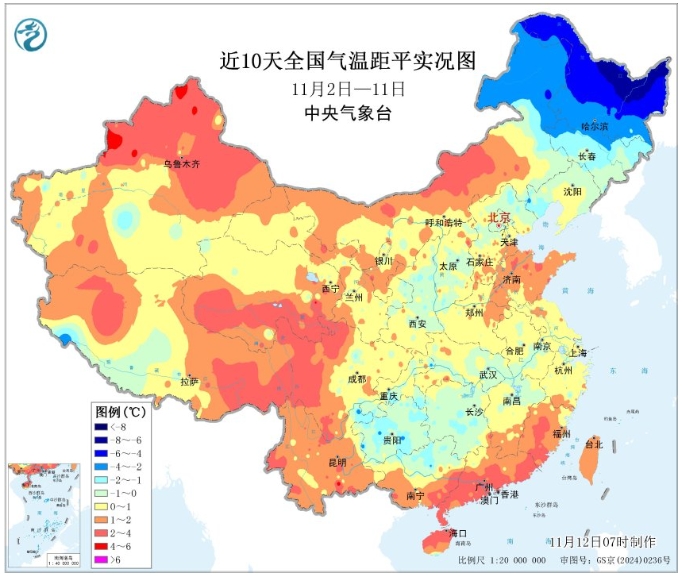
过去一周(11月2日—8日),全国天气经历“南方阴雨降温—短暂调整—寒潮携大范围雨雪东移南下”的过程。周初,冷空气与降雨共同影响长江以南地区,江南、西南地区东部等地气温明显下降,部分地区单日降幅超过10℃;黄淮、江淮、江汉、江南及西南部分地区出现持续降雨,南方多地体感由前期偏暖转为湿凉。
11月7日起,冷暖空气共同作用,大范围雨雪天气影响中东部地区。华北北部、东北地区南部及山东半岛北部出现降雪或雨夹雪,部分地区达到大到暴雪;江南中北部、江汉东部和江淮南部等地出现较强降雨。中央气象台于7日发布今年下半年首个寒潮蓝色预警,预计中东部大部地区先后降温6—10℃,部分地区降温10—12℃、局地超过14℃。
从电力市场角度看,周初南方阴雨降温压低制冷需求,周后半段寒潮和雨雪则推动北方采暖负荷进一步建立。大范围降温、降雨和降雪同步增加负荷及新能源功率预测难度,也提高了日前与实际运行条件发生偏差的可能性。本周广东、内蒙古和山西价格明显反弹,天气变化与供暖季启动共同强化了市场对短期供需收紧的预期。
二、国内电力市场要闻
11月2日,可再生能源法修订草案提请十四届全国人大常委会第二十五次会议初次审议,拟健全可再生能源市场交易与价格结算机制。 草案提出完善适应可再生能源特性的电力市场机制和规则,明确可再生能源上网电价形成方式,建立可持续发展价格结算机制,并增加电力辅助服务市场、容量保障机制及输配电定价机制等规定。同时,草案拟建立强制消费与自愿消费相结合的促进机制,进一步明确可再生能源消纳责任权重和绿色电力证书制度。此次仍为修订草案初次审议,相关条款尚未生效。若后续立法完成,新能源收益机制、电力市场交易和绿证消费将获得更高层级的法律支撑。
11月2日,浙江部署2026年新能源增量项目第二次机制电价竞价,机制电量总规模达到133.25亿千瓦时。 其中,光伏机制电量为130.70亿千瓦时,风电为2.55亿千瓦时,两类项目分别组织出清,申报价格区间均为0.242—0.393元/千瓦时。项目申报安排在12月10—24日,正式竞价安排在2027年1月15—18日,中标项目机制电价执行期限为12年。地方电网、增量配电网供电区域新能源项目及绿电直连项目不纳入本次竞价。较大的机制电量规模将为浙江新能源项目提供长期收益稳定器,同时也会强化项目在报价、投产承诺和履约保函方面的竞争。
11月4日,湖北明确2026年度新能源价格结算机制竞价参数,风电和光伏机制电价执行期限均为12年。 风电竞价区间为0.25—0.40元/千瓦时,光伏为0.28—0.38元/千瓦时;两类项目竞价电量规模比例系数均为40%,单个项目申报比例系数均为50%。分布式光伏须满足“可观、可测、可调、可控”要求,纳入机制后未按规定参与调控或存在调控失败的,当月结算机制电量比例将扣减10个百分点。湖北将价格保障与调控能力直接挂钩,意味着分布式项目的收益不仅取决于竞价结果,也取决于后续运行和响应表现。
11月5日,宁夏电力交易中心就零售市场、信用评价和市场注册管理三项实施细则公开征求意见。 信用评价拟覆盖已取得交易资格且实际参与交易的经营主体,现阶段重点评价售电公司和虚拟电厂。评价采取季度与年度评价、定期评价与动态调整相结合的方式,结果分为A、B、C、D四级;新增严重失信主体可在5个工作日内被调整为D级并公示。三项细则仍处于征求意见阶段,但已体现宁夏零售市场由主体准入向持续信用监测和动态风险管理延伸的方向。
11月6日,江苏能源监管办对部分售电公司开展监管约谈,进一步强化合同履约、信息披露及居间商管理。 此次约谈针对用户沟通服务、综合监管整改落实和信息披露等问题,要求企业规范报价、签约、结算及信息披露行为,严格履行合同义务,并落实居间商管理责任。监管重点已从单一交易行为延伸至用户服务、合同管理和营销全过程,售电公司需要同步提升报价风控、电费分析、合同执行和售后响应能力。
总体来看,本周政策主线集中在“新能源收益机制法治化、地方机制电价竞价加速落地、零售市场监管进一步细化”。 可再生能源法修订草案为市场交易、价格结算、辅助服务和绿证制度提供更高层级的制度框架;浙江、湖北通过竞价区间、机制电量比例和执行期限进一步明确新能源长期收益边界;宁夏和江苏则从信用评价、注册管理、合同履约和用户服务等环节强化售电市场约束。新能源企业和售电公司未来不仅需要判断市场价格,还需要同时管理机制电量、调控能力、信用等级、合同履约和合规风险。