




 下载App






锗价继续单边上行【SMM锗市场周评】

一、一周价格回顾
本周锗价继续突破上行:锗锭自28,500元/千克上调至29,000元/千克,二氧化锗升至20,150元/千克,两品种均创出本轮上行以来的新高,随后五个报价日保持稳定。
本轮锗价上行自8月初启动,呈“每周一台阶”的阶梯式抬升特征,期间未出现单周回调;本周延续了这一节奏,是四个品种中唯一保持单边上行趋势的品种。
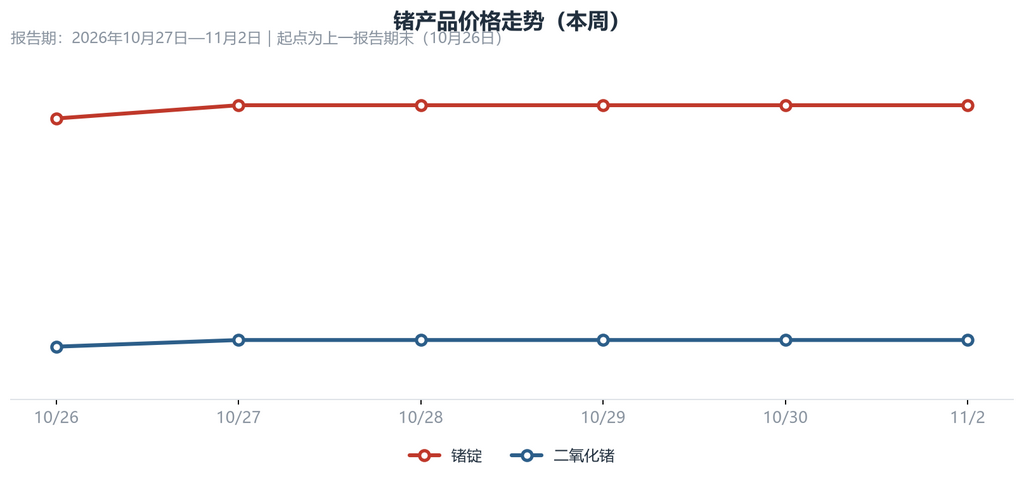
图1:锗产品价格走势(10月26日—11月2日,起点为上一报告期末)
图1中两条曲线在周初同步完成上调,随后走平,形态干脆利落:一次到位的调价后不再反复,说明冶炼厂对涨价有较强的执行意愿与信心。两条曲线的间距(锗锭与二氧化锗的价差)保持稳定,氧化物与金属锭同步走强,确认涨价是全链条的成本与供需驱动,而非单一环节的炒作。
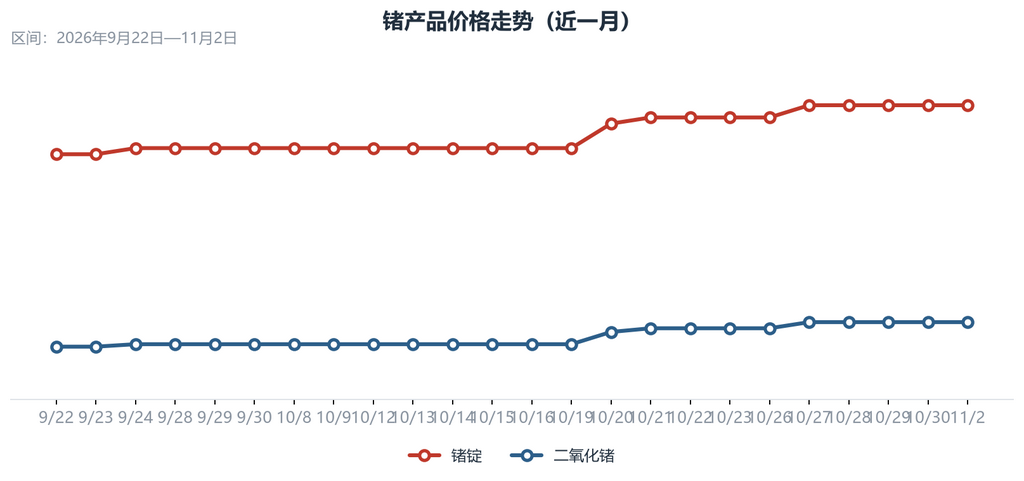
图2:锗产品价格走势(9月22日—11月2日)
近一月视角下,两条曲线走出“长平台—连续台阶”的上行通道:9月下旬至10月中旬长期横盘蓄势,10月20日起连续三个报价日各上一台阶,本周再上台阶后走平。整条曲线没有任何一次像样的回调,每一次上调后都能在新的平台上站稳,这种“台阶式抬升、平台扎实”的形态,反映上涨是由持续的供需缺口驱动,而非短期情绪脉冲,是四个品种中趋势最明确的一条。
二、供给动态
原料端紧张程度仍未缓解:本周广东某厂锗精矿销售项目顺利成交,成交价格继续处于高位区间,反映原料环节的竞价热度尚未降温。原料成本的抬升是冶炼厂持续上调报价的直接推动力。
国内冶炼端产出节奏平稳,供给弹性有限;在原料偏紧与加工产能相对刚性的共同约束下,短期内供给端难以对价格的持续上行形成压制。
三、进出口与政策
锗相关物项出口管制延续常态化执行,出口需逐单审批,海外货源流通受限;海外锗价长期显著高于国内,内外价差倒挂背景下,国内货源外流冲动与管制约束并存。
海外高价对国内价格形成“天花板抬升”效应:国内冶炼厂报价持续向海外靠拢,这是本轮国内锗价中枢不断上移的重要外生动力。管制审批节奏与内外价差变化,仍是观察价格空间的核心窗口。
四、需求端
需求端维持旺季特征:红外光学、光纤通信、太阳能电池等战略领域需求支撑稳固,下游对涨价的接受度相对好于其他小金属品种,这也是锗价能够连续上调而成交未明显萎缩的原因。
风险点在于:高价对下游的抑制正在逐步累积,部分红外镜头厂商已开始评估硫化锌等替代材料。替代路径一旦跑通,将削弱中长期需求弹性,需持续跟踪。
五、后市展望
短期看,供给偏紧与需求旺季共振的格局未变,锗价预计延续偏强震荡、重心上移;但涨势较此前或逐步放缓,阶段性横盘蓄势后再上台阶的概率较大。
中期看,锗供需缺口趋势性扩大的逻辑在战略小金属中最为扎实,价格中枢仍有上移空间。需关注海外新增供给项目的投产进度,以及高价对下游需求的累积抑制效应。
下周关注要点
|
关注方向 |
具体内容 |
|
价格走势 |
锗锭与二氧化锗能否延续“每周一台阶”的节奏、新平台能否站稳 |
|
供给端 |
锗精矿招标成交价格走向、冶炼厂产出节奏 |
|
进出口 |
出口管制审批节奏、内外价差变化 |
|
需求端 |
红外与光纤订单的持续性、替代材料评估进展 |
|
政策面 |
战略小金属板块政策与海外新增供给项目投产进度 |
注:价格数据截至2026年11月2日;本报告期覆盖10月27日—11月2日。