

 下载App






【SMM分析】2026年8月光伏组件出口数据简析

SMM数据显示,2026年8月中国光伏组件出口量约16.59GW,环比增长0.85%,较7月增加约0.14GW;同比下降39.16%,较2025年8月减少约10.68GW。
一、中国出口总览:8月环比微增,累计出口仍同比收缩
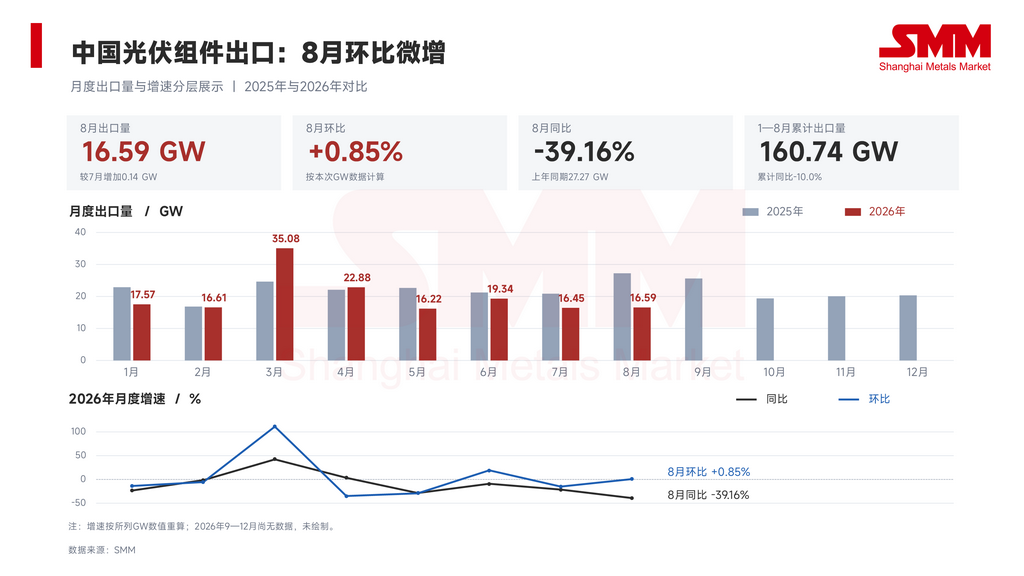
SMM数据显示,2026年8月中国光伏组件出口量约16.59GW,环比增长0.85%,较7月增加约0.14GW;同比下降39.16%,较2025年8月减少约10.68GW。1—8月累计出口量约160.74GW,较去年同期178.63GW减少17.89GW,同比下降约10.0%。
8月出口量结束了7月环比下降14.94%的走势,但增量较小,仍处于5月以来16—20GW附近的运行区间。同比降幅扩大既受到去年8月27.27GW高基数影响,也反映当前出口规模尚未恢复至去年同期水平。
从可识别的目的地看,欧洲部分市场和南非、尼日利亚减量,巴基斯坦、巴西、哥伦比亚及部分中东市场增加拉货,国别表现继续分化。
二、区域结构:欧洲仍主导出口市场
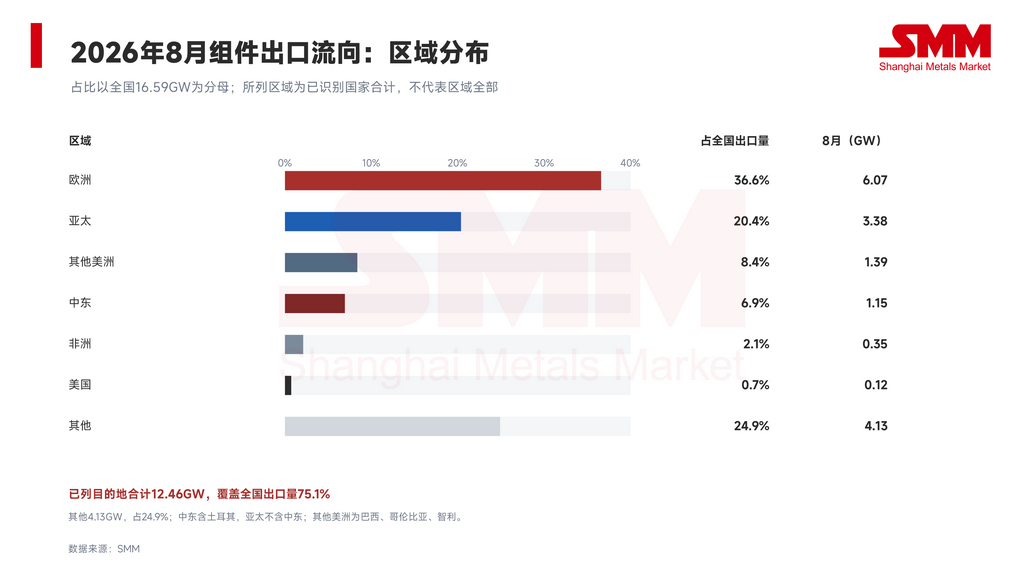
按出口量口径,已识别的欧洲11国8月合计6.07GW,占全国出口量36.6%;亚太10国合计3.38GW,占20.4%;中东3国合计1.15GW,占6.9%;非洲2国合计0.35GW,占2.1%;美国直接出口0.12GW,占0.7%。另外,巴西、哥伦比亚和智利合计1.39GW,占8.4%。上述合计覆盖全国出口量的75.1%。
三、各市场表现与原因分析
欧洲市场:主要11国出口6.07GW,夏休与采购放缓形成约束
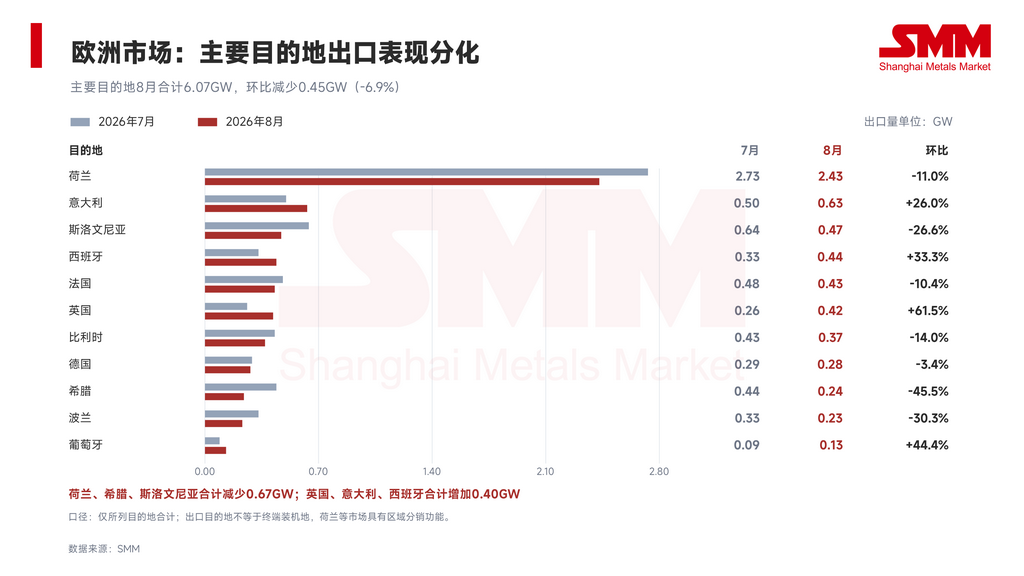
8月,中国对已列欧洲11国的组件出口量合计6.07GW,环比下降约6.9%,减少0.45GW。其中,荷兰由2.73GW降至2.43GW,减少0.30GW,环比下降11.0%;希腊由0.44GW降至0.24GW,减少0.20GW;斯洛文尼亚由0.64GW降至0.47GW,减少0.17GW。三国合计减少0.67GW,是这一组欧洲目的地净减量的主要来源。
欧洲内部仍有增长市场。英国由0.26GW升至0.42GW,意大利由0.50GW升至0.63GW,西班牙由0.33GW升至0.44GW,三国合计增加0.40GW,对冲了部分下降。法国、比利时、德国及波兰则出现不同程度回落。
SMM同期市场跟踪显示,8月欧洲仍处于夏休阶段,部分项目采购和施工推进偏缓,成交以小批量采购及存量订单交付为主。国内成本上涨带动组件企业提高海外报价,但欧洲新增采购尚未同步放量,限制了渠道补货的力度。这与已列欧洲市场整体减量的方向一致。与此同时,英国、意大利和西班牙增长,说明当地项目交付与采购节奏或存在部分差异。
亚太市场:已列10国出口3.38GW,巴基斯坦回升带动局部修复
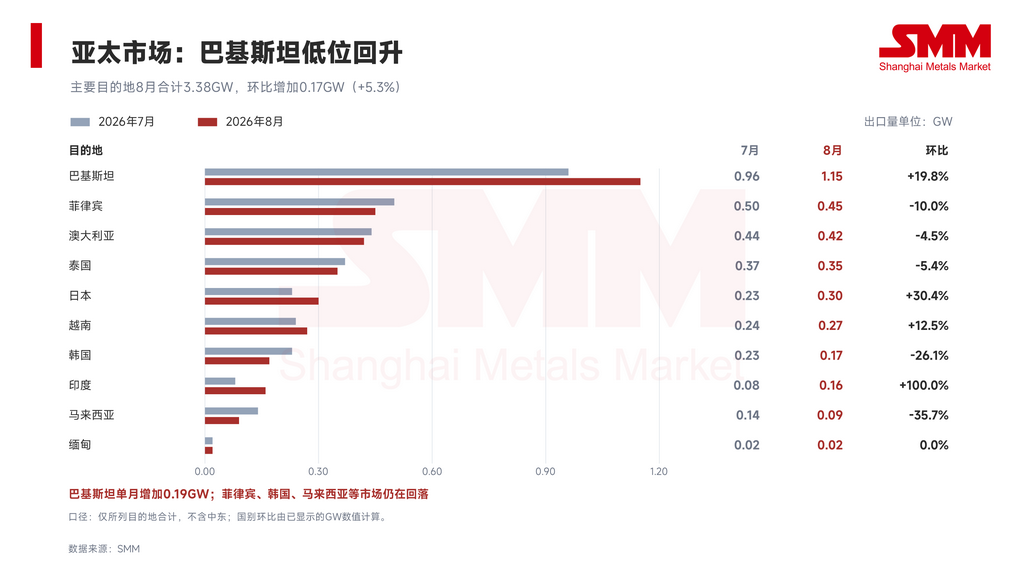
8月,中国对已列亚太10国的组件出口量合计3.38GW,环比增长约5.3%,增加0.17GW。巴基斯坦由0.96GW升至1.15GW,增加0.19GW,环比增长19.8%,是这一组市场最主要的增量来源。印度由0.08GW升至0.16GW,日本由0.23GW升至0.30GW,越南由0.24GW升至0.27GW。
不过,菲律宾、澳大利亚、韩国、泰国及马来西亚继续下降,其中菲律宾由0.50GW降至0.45GW,韩国由0.23GW降至0.17GW,马来西亚由0.14GW降至0.09GW。巴基斯坦的增长被这些市场的减量部分抵消,亚太表现仍是局部回补。
巴基斯坦8月回升首先与7月较低的采购基数有关。该市场6月出口量为2.15GW,7月快速回落后,8月虽恢复至1.15GW,仍较6月低约46.5%。结合SMM对当地高电价、分布式自用需求和价格敏感度的跟踪,8月增量可能包含阶段性采购回补,但尚不能据此认定渠道库存已完成消化。印度8月出口量较7月翻倍,但绝对增量仅0.08GW,成品组件需求更多来自非受制于ALMM禁令的部分订单及离网装机。
中东及非市场:共出口1.5GW,中东非走势分化
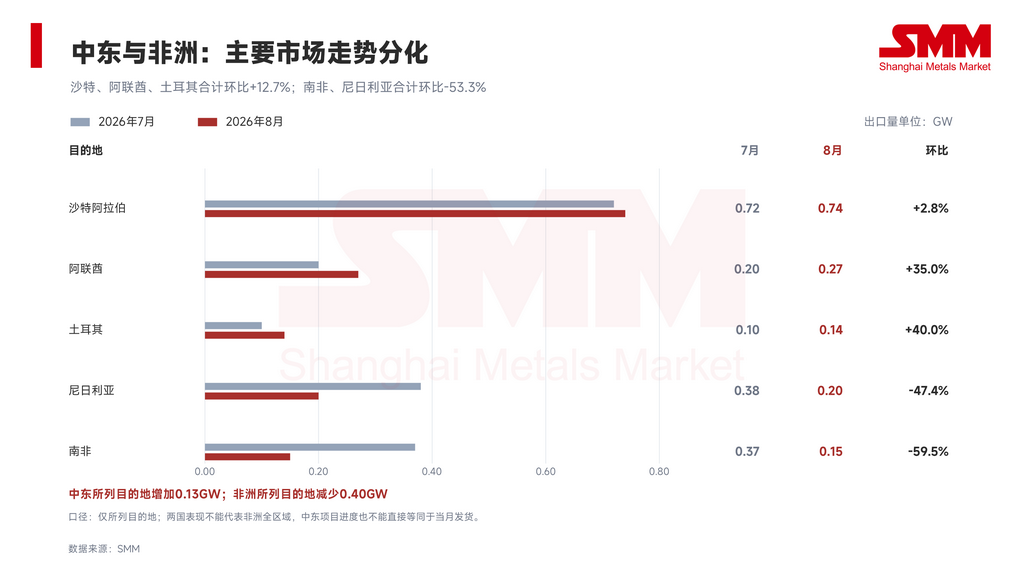
8月,中国对沙特阿拉伯、阿联酋及土耳其的组件出口量合计1.15GW,环比增长约12.7%,增加0.13GW。沙特由0.72GW升至0.74GW,环比增长2.8%,保持相对稳定;阿联酋由0.20GW升至0.27GW,增长35.0%,贡献0.07GW增量;土耳其由0.10GW升至0.14GW,增长40.0%。
中东大型光伏项目持续推进,为组件采购提供需求基础,但出口变化还取决于具体项目设备进场、装船和报关时间。阿联酋8月的回升与7月较低发货量后的阶段性回补相符,沙特则延续相对稳定的采购规模。SMM判断,项目执行与发运节奏可能是本轮变化的重要因素;现有公开项目进度尚不足以将新增0.13GW对应到具体项目,不能据此确认全区域需求已经全面加速。
同时,中国对南非及尼日利亚的组件出口量合计0.35GW,环比下降约53.3%,减少0.40GW。南非由0.37GW降至0.15GW,减少0.22GW,环比下降59.5%;尼日利亚由0.38GW降至0.20GW,减少0.18GW,环比下降47.4%。
南非同期电力供应可靠性改善,可能降低部分以应对停电为目的的应急采购紧迫性,使新增采购更加取决于项目节电收益与实际交付安排。
美洲市场:拉美市场备货增加,但是出口量级仍然有限
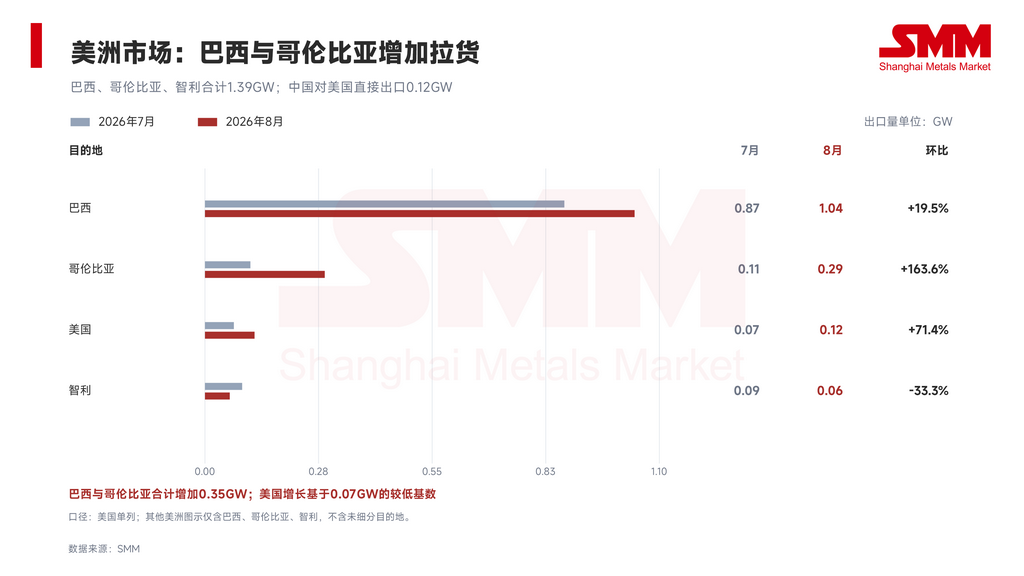
8月,中国对美国直接出口组件约0.12GW,较7月增加0.05GW,环比增长约71.4%,但占全国出口量仍仅约0.7%。较高增速对应的绝对规模有限,尚不足以单独推动全国组件出口明显回升。
8月宣布的美国多晶硅及下游产品进口调整措施,相关附加关税计划于12月4日起实施。进口成本上升预期可能推动部分采购和交付前置,但是抢货潮更多来自于上游材料的备货,组件直接出口量上升幅度有限。
此外,中国对巴西、哥伦比亚和智利的组件出口量合计1.39GW,环比增长约29.9%,增加0.32GW。巴西由0.87GW升至1.04GW,增长19.5%,增加0.17GW;哥伦比亚由0.11GW升至0.29GW,增长163.6%,增加0.18GW;智利由0.09GW降至0.06GW,减少0.03GW。
巴西8月新增集中式光伏装机约891MW,表明既有项目仍在执行,为当地设备供应与渠道采购提供需求背景。哥伦比亚同期也有新增光伏项目取得许可,反映项目储备继续推进。SMM判断,两国采购增长可能包含在建项目交付与阶段性补货,需求回升的持续性仍需观察。
SMM观点
8月全国组件出口环比微增,但主要目的地之间的增减相互抵消,累计出口仍同比收缩。欧洲需要关注夏休结束后的新增订单能否转化为实际发运;亚太重点观察巴基斯坦采购回补的持续性,以及其他市场能否同步止跌;中东和其他美洲则需跟踪在建项目的实际设备交付。美国直接出口规模仍小,南非与尼日利亚的回落也需要结合各自的供电、渠道与项目情况判断。
数据来源:SMM