

 下载App






【SMM分析】国庆负荷回落影响下多省现货走弱,山东负价连续出现(9.28-10.4)

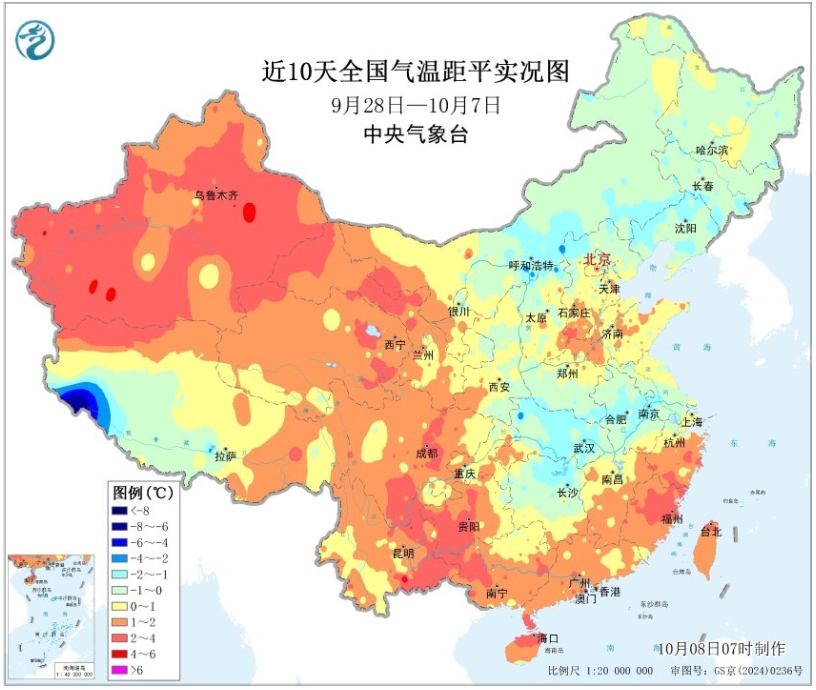
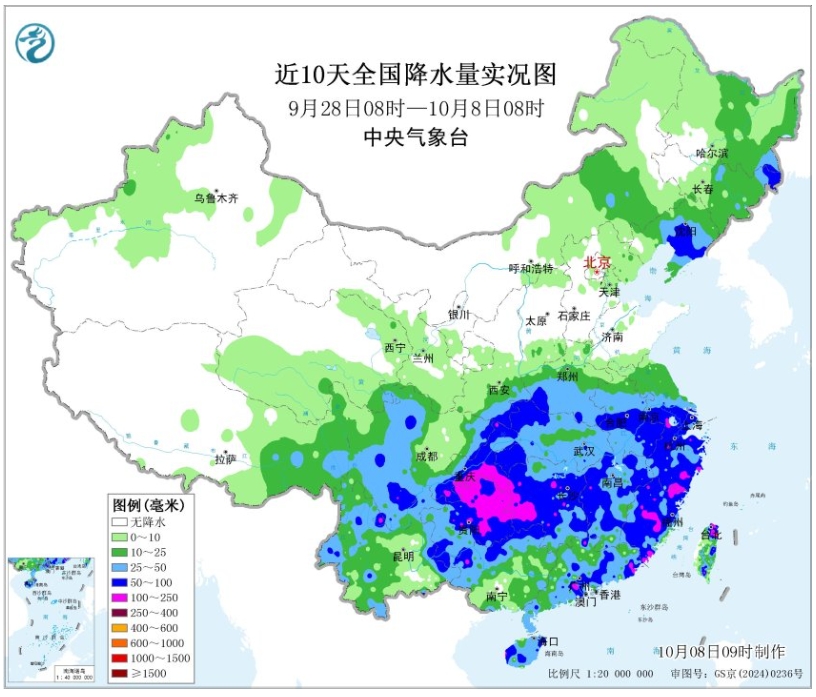
9月28日至10月4日正值国庆假期前后,全国天气呈现明显“北冷南暖”格局。9月29—30日南方仍受副热带高压影响,广东等地最高气温达到35℃左右;进入10月后冷空气南下,山东、华北等地明显降温,山东最低气温一度降至9℃附近,同时华西至黄淮部分地区出现较强降雨。假期工商业负荷下降叠加北方制冷需求进一步退出,使多数重点市场价格重心较前一周回落。山东截至10月3日实时均价约359.17元/MWh,较前一周下降约16.6%;广东日前均价升至563.29元/MWh,但实时均价回落至542.74元/MWh;内蒙古发电侧实时均价降至256.85元/MWh;山西日前、日内均价分别降至259.45元/MWh和324.27元/MWh;陕西日前、实时均价分别为308.86元/MWh和312.54元/MWh。
一、电力现货市场运行情况
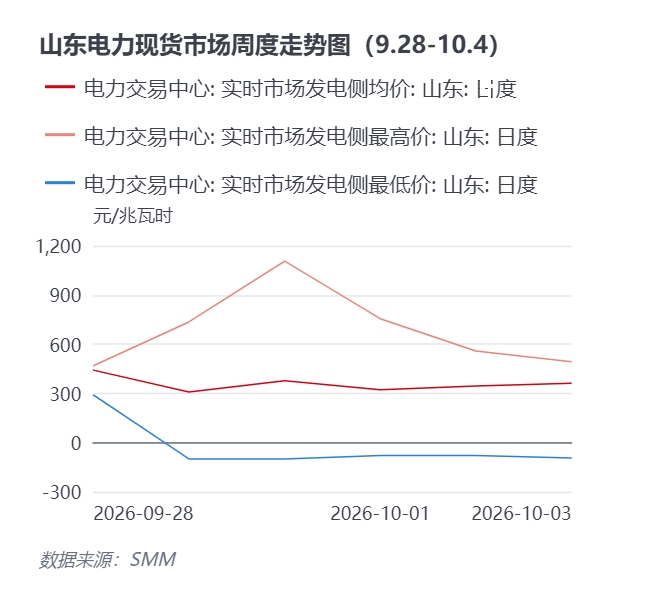
本周市场最明显的变化是假期负荷回落与新能源出力共同压低低谷时段价格,但高峰时段供需偏差仍可能造成大幅波动。山东9月29日至10月3日最低价连续进入负值区间,9月30日同日最高价却达到1105.62元/MWh,显示日内峰谷分化显著扩大;内蒙古、山西价格中枢明显下移,也体现出假期需求下降后低边际成本电源对现货市场的压制。相比之下,广东受前半周高温影响,日前市场仍处高位,但随着10月1日起雷阵雨增多、气温回落及假期负荷下降,实时市场价格明显走弱。
山东周均价明显回落,负价连续出现,日内高低价分化进一步加剧。 山东实时市场发电侧均价9月28日为441.35元/MWh,29日迅速降至308.58元/MWh,9月30日至10月3日主要运行在322—377元/MWh区间;截至10月3日,本周平均约359.17元/MWh,较前一周430.49元/MWh下降约16.6%。更值得关注的是,9月29日、30日最低价均达到-100元/MWh,10月1日和2日为-80元/MWh,3日仍为-95元/MWh,负价连续出现;但同期最高价仍可达到735元/MWh甚至1105.62元/MWh。国庆假期工业及商业用电下降、北方降温削弱制冷需求,在光伏等新能源集中出力时段更容易形成阶段性供给宽松;而晚峰新能源出力下降后,常规机组快速补位,又可能推高边际价格。因此,本周山东并非简单的“整体供需宽松”,而是低谷更低、高峰仍高的日内结构性分化进一步强化。
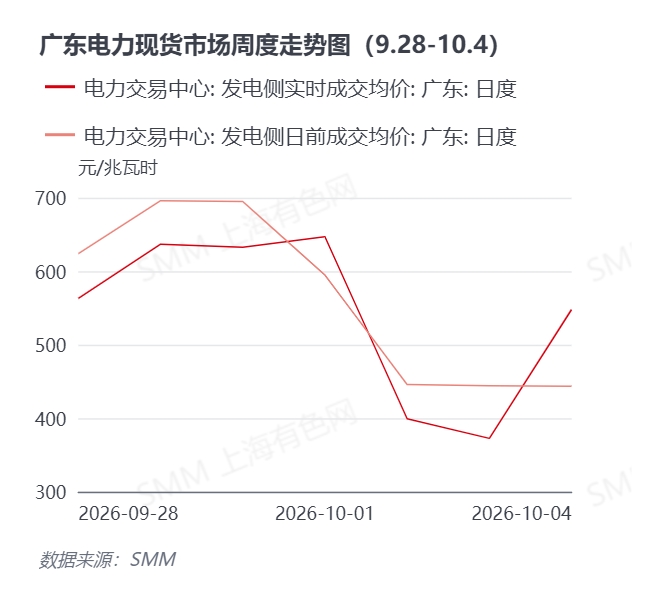
广东日前与实时走势出现分化,前半周高温支撑较强,假期后实时价格明显回落。 广东本周日前成交均价约563.29元/MWh,较前一周509.58元/MWh上涨约10.5%;实时均价约542.74元/MWh,较前一周下降约6.0%。9月28—30日广东仍处“秋老虎”控制下,日前均价连续达到624—696元/MWh,实时市场亦维持563—637元/MWh高位;10月1日实时均价仍达到646.98元/MWh,但随着雷阵雨增多、气温由35℃附近回落至30℃左右以及假期工商业负荷下降,10月2—3日实时均价快速降至399.36元/MWh和372.57元/MWh。4日实时价格重新升至547.81元/MWh,显示短期供需仍具有较强波动性。本周广东日前价格高于实时价格,反映日前阶段对高温及负荷的预期相对偏强,而实际假期负荷回落后,实时市场压力有所缓解。与此同时,粤东LNG价格仍处较高水平,对燃气机组报价形成成本支撑,但其作用更多体现为限制价格下行空间,而非决定价格方向。
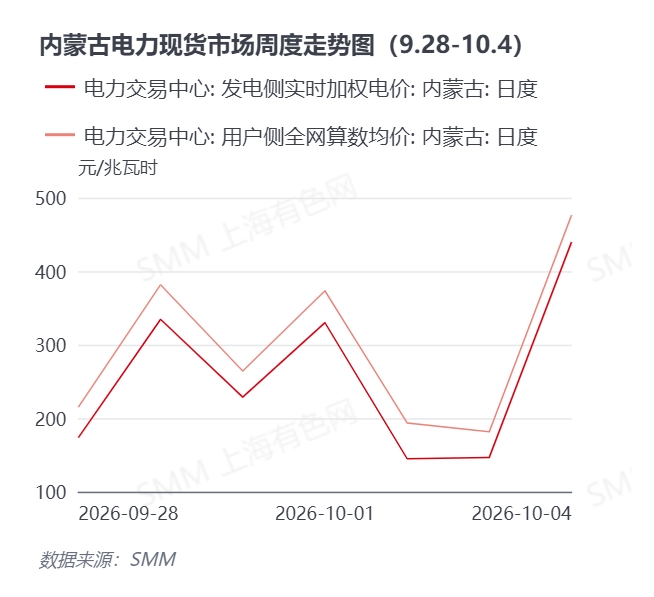
内蒙古价格重心大幅下移,低负荷背景下新能源出力继续主导短周期定价。 内蒙古发电侧实时加权均价本周约256.85元/MWh,较上周389.03元/MWh下降约34.0%;用户侧全网算数均价约297.95元/MWh,环比下降约29.9%。9月28日发电侧均价仅173.55元/MWh,10月2日、3日进一步降至144.90元/MWh和146.64元/MWh,直至10月4日才快速反弹至439.56元/MWh。假期用电需求回落后,高比例风光出力更容易压低市场边际价格,而当新能源实际出力下降、火电补位需求增加时,价格又可能迅速反弹。煤炭价格高位在这一过程中更多体现为火电成为边际电源后的成本放大器,而并非本周内蒙古电价方向的主要驱动因素。
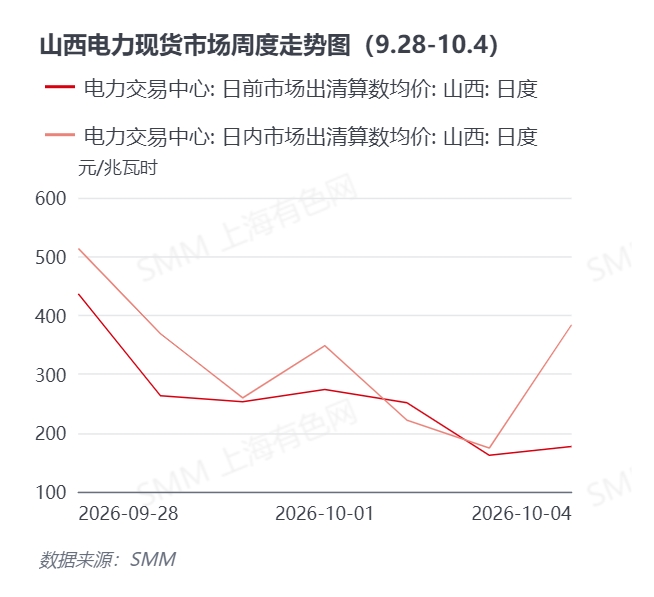
山西日前、日内均价双双显著回落,假期负荷走弱成为主要压制因素。 山西本周日前市场算数均价约259.45元/MWh,较前一周下降约31.7%;日内均价约324.27元/MWh,环比下降约28.4%。9月28日日内均价仍达到513.65元/MWh,此后整体震荡下移,10月2日、3日分别降至221.57元/MWh和174.39元/MWh;日前价格则在10月3—4日进一步下降至161.81元/MWh和176.69元/MWh。假期期间工业负荷下降叠加北方气温快速回落,使系统需求明显弱于前期。虽然高煤价继续支撑煤电边际成本,但需求走弱对价格的压制更为突出。10月4日日内均价重新升至383.83元/MWh,而日前仅176.69元/MWh,再次显示实际新能源出力、负荷及外送情况出现变化时,日内市场仍可能快速偏离日前预期。
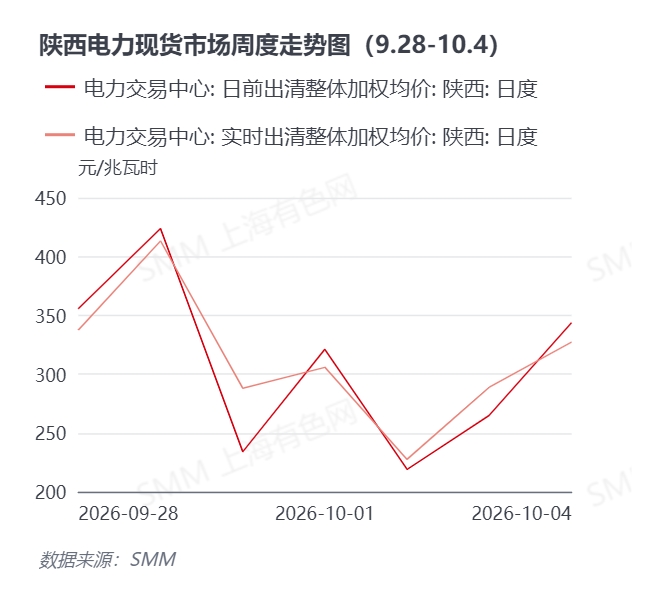
陕西整体小幅走弱,日前与实时价格较为接近,市场供需相对均衡。 陕西本周日前整体加权均价约308.86元/MWh,较前一周下降约6.0%;实时均价约312.54元/MWh,环比下降约2.3%,日前与实时周均价基本接近。日度来看,9月29日前、实时均价分别达到423.85元/MWh和413.19元/MWh,随后价格回落,10月2日实时均价降至227.48元/MWh。此后价格逐步修复,10月4日前、实时均价分别回升至343.60元/MWh和327.15元/MWh。本周陕西降价幅度明显小于内蒙古和山西,说明假期负荷下降虽形成一定压力,但新能源出力、省间交易及火电边际成本共同限制了价格继续下探。
总体来看,本周除广东日前市场外,已更新的主要现货市场价格重心普遍下降,国庆假期负荷回落成为影响价格的共同因素。 北方冷空气进一步降低制冷需求,内蒙古和山西周均价降幅尤其明显;山东则出现连续负价与高峰高价并存的特征,显示高比例新能源背景下日内供需错配进一步扩大。广东前半周仍受到高温支撑,但假期及降雨使实时市场快速回落。燃料端方面,煤价继续维持高位,对煤电机组边际成本形成支撑;LNG中国到岸价总体处于回落区间,但广东粤东价格反而阶段性上调,国内外气价出现一定分化。随着假期结束,后续需重点关注工业负荷恢复速度、北方气温变化以及风光实际出力对现货价格的影响。
一次能源情况
9月28日—10月4日
动力煤:港口煤价高位运行,假期需求偏弱,但供应约束及冬储预期限制价格下行。
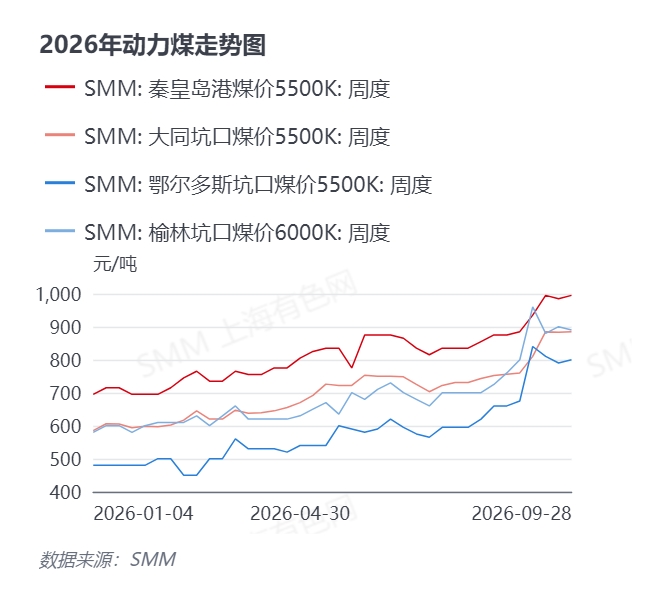
截至9月28日,秦皇岛港5500K周度煤价为995元/吨,较9月18日985元/吨有所抬升;同期大同坑口5500K为885元/吨,鄂尔多斯坑口5500K为800元/吨,榆林坑口6000K为890元/吨。整体来看,港口价格仍处高位,产地煤价则呈现一定分化,市场由前期快速上涨逐步转向高位震荡。
供给端:主产区安全监管延续,部分煤矿生产和复产节奏仍相对谨慎,使短期供应增量有限。国庆假期期间部分煤矿生产、运输节奏受到影响,市场现货成交活跃度下降。另一方面,前期坑口至港口发运关系有所修复,北方港口资源调入较前期改善,对供应形成一定补充。不过港口库存仍处相对偏低水平,贸易环节主动降价出货意愿有限,使煤价缺乏快速下行基础。
需求端:国庆假期使工业负荷及部分非电用煤需求阶段性转弱,北方气温下降后电厂日耗亦进一步回落,电厂仍以长协兑现和刚需采购为主,对高价现货煤接受程度有限。但北方供暖季逐渐临近,冬储补库需求开始成为新的预期支撑,部分终端节后可能重新增加采购。因此,短期市场呈现“当期需求偏弱、远期冬储托底”的特征。
库存端:北方港口库存相对偏低,而电厂库存总体仍有一定安全缓冲,供需结构继续表现为港口资源偏紧、终端采购不急。预计短期动力煤价格仍以高位震荡为主,向上受到需求淡季约束,向下则受到供应恢复偏慢及冬储预期支撑。后续重点关注国庆后主产区复产、港口库存变化及冬储采购启动强度。
LNG:进口价格延续高位回落,广东粤东价格却阶段性上调,国内外价格短期分化。
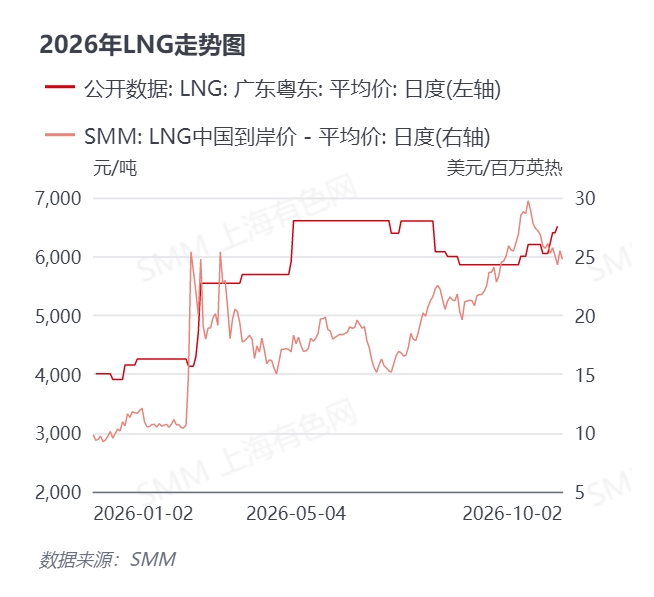
本周SMM LNG中国到岸价整体震荡下行:9月28日报25.74美元/百万英热,29日降至25.07美元/百万英热,30日进一步降至24.29美元/百万英热;10月1日短暂回升至25.49美元/百万英热,2日再次降至24.75美元/百万英热。相比之下,广东粤东LNG均价9月28—29日为6405元/吨,9月30日进一步升至6515元/吨,国内沿海价格并未同步跟随进口价格回落。
供给端:国内原料气成本仍处较高水平,叠加国庆期间液厂生产、物流及资源调配节奏变化,使国产及沿海LNG价格的下降速度慢于进口成本。前期国际现货价格上涨的成本传导尚未完全消化,也使部分供应方继续维持较强挺价意愿。因此,本周出现进口价格回落而粤东现货继续上调的阶段性背离。
需求端:国庆期间工业用气负荷整体有所下降,北方尚未全面进入供暖季,短期需求偏弱;但广东前半周仍处35℃左右高温,燃气发电需求具有一定韧性。10月1—2日雷阵雨增多、气温回落后,广东电力实时价格同步走弱,显示气电燃料成本虽处高位,但需求端仍是决定短期市场价格方向的重要变量。
总体而言,本周LNG市场表现为“进口成本回落、国内价格滞后调整”。随着北方气温进一步下降,后续采暖需求将逐渐增强,但当前库存补充相对充分,价格短期大幅上涨的驱动力仍有限。对于广东电力市场而言,粤东LNG升至6515元/吨意味着燃气机组成本底部仍高,即使负荷下降,气电成本仍会限制现货价格的下探空间。
气象回顾
过去一周(9月28日—10月4日),全国经历由夏末向秋季转换的关键阶段,天气格局呈现明显“北冷南暖”。9月29—30日,华南仍受到副热带高压影响,广东部分地区最高气温达到35℃,高温闷热使假期前制冷负荷保持较强韧性。10月1日起冷空气逐步南下,山东、华北等地明显降温,山东从9月30日前后的29℃快速降至22—24℃附近,并在第二轮冷空气影响下于10月4日出现9℃左右的最低气温。
降水方面,10月1—3日华西至黄淮出现较强降雨,山东中南部、河南等地累计降雨较大;江苏国庆假日前半段同样以阴雨天气为主,最高气温降至26—29℃。广东则在10月1—2日由高温转为雷阵雨天气,最高气温回落至30℃左右,3—4日以多云为主。降温、降雨与假期效应共同压低部分省份用电需求,是本周多省现货价格走弱的重要背景。
随着10月进入更典型的秋季天气阶段,北方制冷负荷预计继续下降,而供暖负荷尚未全面启动,电力需求将进入季节性低谷。短期现货价格对气温的直接敏感度可能下降,而新能源出力、云量、风速以及日前预测偏差的影响将进一步增强。
二、国内电力市场要闻
9月28日,工业和信息化部、国家发展改革委、交通运输部、商务部、市场监管总局、国家能源局、国家铁路局等七部门发布《新型电池产业发展“十五五”规划》(工信部联规〔2026〕220号)。 《规划》提出构建以锂电池为主、钠电池和液流电池等协同发展的新型电池产品体系,并推动新型电池在新型储能等领域应用。随着储能技术向更高安全性、更长时长和更低成本方向演进,电力市场中可调节资源的技术供给有望进一步丰富,为现货及辅助服务市场提供更多灵活性资源。
9月28日,辽宁省工业和信息化厅会同辽宁省发展改革委、国家能源局东北监管局发布《关于征求〈2027年辽宁省电力市场交易工作方案(征求意见稿)〉意见的函》。 征求意见稿提出,发用双方年度交易合约电量原则上不低于实际发用电量的80%,中长期交易合约签约电量原则上不低于90%;2027年辽宁现货市场继续开展连续结算运行,并在零售市场中引入最长168小时的“冷静期”安排。规则进一步强化中长期合约对现货风险的对冲作用,同时提升零售用户合同选择和风险管理空间。
9月30日,国家发展改革委发布《关于向社会公开征求〈电力市场风险防控管理办法(公开征求意见稿)〉意见的公告》。 文件拟进一步完善全国电力市场风险防控体系,对市场风险识别、监测预警、防范处置及相关主体职责进行规范,强化电力市场运营机构对异常价格、供需失衡及其他市场运行风险的监测管理。随着现货市场覆盖范围和交易规模持续扩大,风险防控机制由分散规则向全国统一框架演进,有助于提升市场运行稳定性。
9月30日,国家能源局综合司发布《关于公开征求〈电力并网运行管理规定〉(征求意见稿)意见的通知》。 此次修订以现行《电力并网运行管理规定》(国能发监管规〔2021〕60号)为基础,进一步适应全国统一电力市场和新型电力系统建设需要,强化并网运行、调度管理和系统安全要求。征求意见稿同时适应新型储能、绿电直连以及源网荷储一体化等新型主体和运行模式的发展,有利于统一各类资源接入后的运行管理边界。
总体来看,本周政策重点进一步从单纯扩大市场交易范围,转向市场风险控制、并网运行规则完善和灵活性资源体系建设。随着新能源、新型储能和新型经营主体加速入市,全国统一电力市场建设已逐步由“扩大参与范围”进入“完善规则与风险约束”的阶段,对发电企业、售电公司、储能运营商的报价能力、风险管理和跨市场协同提出更高要求。