

 下载App






[SMM分析]多地电价回落 山东负价频现 煤价下跌气价上涨

10月26日—11月1日,国内主要电力现货市场价格中枢普遍回落。山东实时均价降至363.41元/MWh,但连续6天出现负价,最高价一度达到1500元/MWh;广东日前、实时均价环比分别下降18.9%和14.8%;内蒙古发电侧实时均价下降33.9%,山西日内均价下降35.4%,江苏价格相对平稳。各地现货市场继续呈现低价时段增多、日度偏差突出和区域走势分化等特征。 一次能源方面,秦皇岛港及大同、鄂尔多斯煤价回落,而LNG价格继续上涨。SMM LNG中国到岸价均值升至33.02美元/百万英热,广东粤东LNG均价升至8087元/吨,广东电力市场呈现“气价上涨、电价回落”的背离。政策端,全国前三季度市场交易电量同比增长18.9%,售电市场拟强化逐日风险监测,湖南、重庆相继推进新能源机制电价竞价,电力市场对价格预测、偏差控制和组合收益管理能力提出了更高要求。
一、电力现货市场运行情况
价格方面,各地价格中枢普遍回落。山东实时均价降至363.41元/MWh,较上一周期下降约7.7%,但一周内仍有6天出现负价;广东日前、实时均价分别降至452.11元/MWh和445.01元/MWh,环比分别下降约18.9%和14.8%;内蒙古发电侧实时均价降至162.36元/MWh;江苏日前、日内均价分别为408.24元/MWh和401.49元/MWh;山西日前、日内均价分别降至281.75元/MWh和266.15元/MWh;陕西日前、实时均价分别降至293.86元/MWh和281.24元/MWh。一次能源端,秦皇岛港及大同、鄂尔多斯煤价均出现回落,榆林价格保持稳定;LNG中国到岸价升至33美元/百万英热附近,广东粤东LNG价格进一步上涨至8115元/吨。
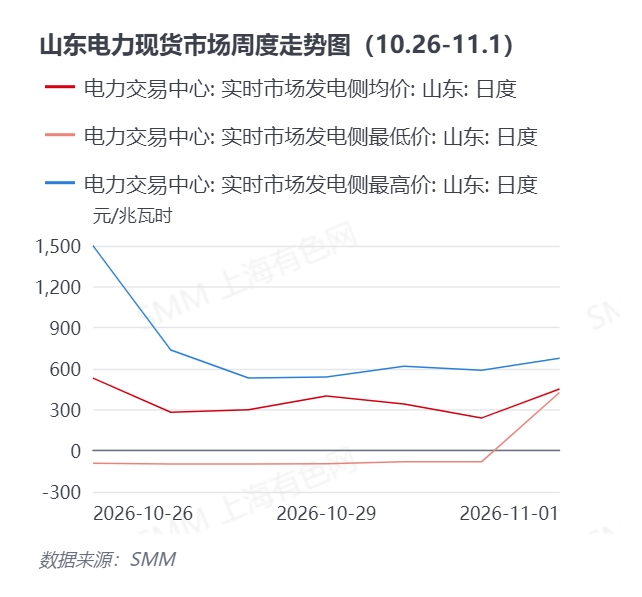
山东周均价格回落,但负价与1500元/MWh高价继续并存,日内价格分化特征延续。 山东实时市场发电侧均价约363.41元/MWh,较上一周期下降约7.7%。10月26日日均价达到531.10元/MWh,随后27日降至281.29元/MWh,29日回升至400.15元/MWh,31日又降至全周最低的239.93元/MWh,11月1日重新升至451.21元/MWh。价格内部结构仍较极端,26日最高价达到1500元/MWh、最低价为-91.13元/MWh,日内价差达到1591.13元/MWh;27日最低价进一步降至全周最低的**-98.19元/MWh**。10月26—31日连续6天最低价跌入负值,而同一周期内又出现1500元/MWh的高价,说明山东现货市场在不同时段的供需松紧切换较快,低价消纳与高峰保供压力同时存在。
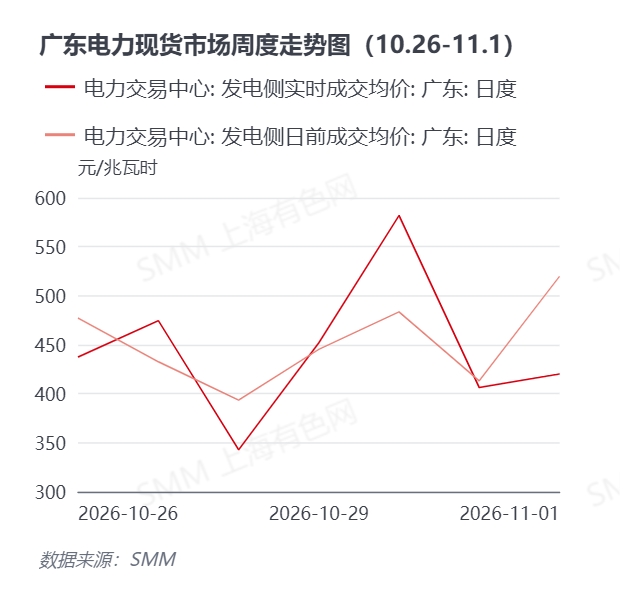
广东价格中枢明显下移,日前与实时周均价接近,但日度偏差仍然较大。 广东本周日前成交均价约452.11元/MWh,较上一周期下降约18.9%;实时均价约445.01元/MWh,下降约14.8%,实时较日前平均低7.10元/MWh。10月28日实时均价降至342.82元/MWh,较当日前价格低50.58元/MWh;30日实时均价升至582.03元/MWh,较日前高98.54元/MWh;11月1日实时均价又降至420.07元/MWh,较日前低99.66元/MWh。日前与实时周均价差较小,但日度偏差方向多次切换,反映实际运行条件与日前预期之间仍存在明显变化。同期广东粤东LNG和中国LNG到岸价继续上涨,但广东日前、实时周均电价均明显回落,呈现出较为明显的**“气价上涨、电价回落”**特征,LNG成本上涨尚未充分传导至周均现货电价。
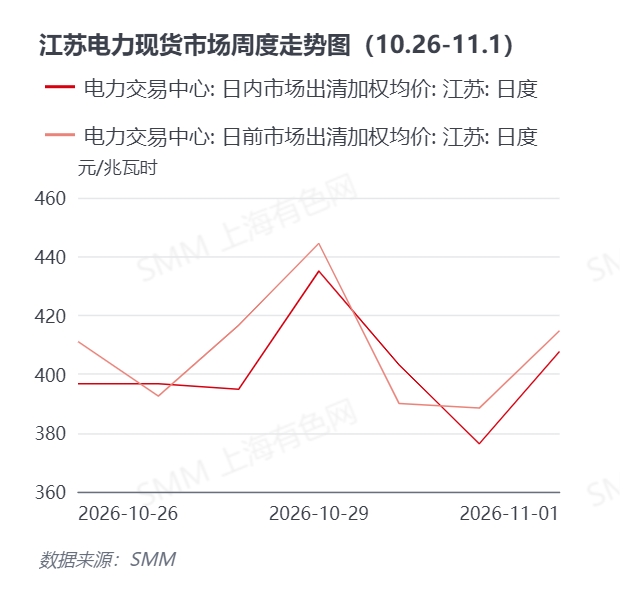
江苏日前价格基本持稳,日内均价小幅回落,市场整体相对平稳。 江苏本周日前市场出清加权均价约408.24元/MWh,较上一周期下降约0.7%;日内均价约401.49元/MWh,环比下降约5.5%,日内较日前平均低6.76元/MWh。10月29日日前、日内均价分别达到444.39元/MWh和435.06元/MWh,为本周相对高位;31日则分别降至388.43元/MWh和376.28元/MWh。除30日日内价格较日前高13.16元/MWh外,其余多数日期日内价格低于日前,日内市场整体呈现小幅折价。与山东、内蒙古及山西相比,江苏本周价格波动相对有限,日前与日内周均价保持在较为接近的水平。
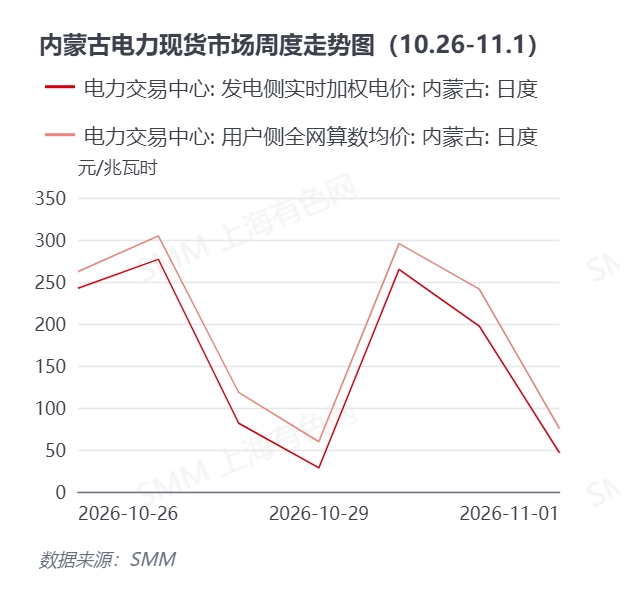
内蒙古价格中枢大幅下降,日度价格继续宽幅波动。 内蒙古发电侧实时加权均价约162.36元/MWh,较上一周期下降约33.9%;用户侧全网算数均价约193.74元/MWh,环比下降约30.7%,用户侧较发电侧平均高31.38元/MWh。日度来看,10月27日发电侧均价为276.62元/MWh,28日降至81.49元/MWh,29日进一步降至28.26元/MWh,30日又快速回升至264.62元/MWh;11月1日再次降至46.30元/MWh。发电侧价格在28.26—276.62元/MWh之间频繁切换,显示内蒙古现货市场的短期价格弹性依然较大。用户侧价格全周高于发电侧,但两者变化方向基本一致,均较上一周期下降逾三成。
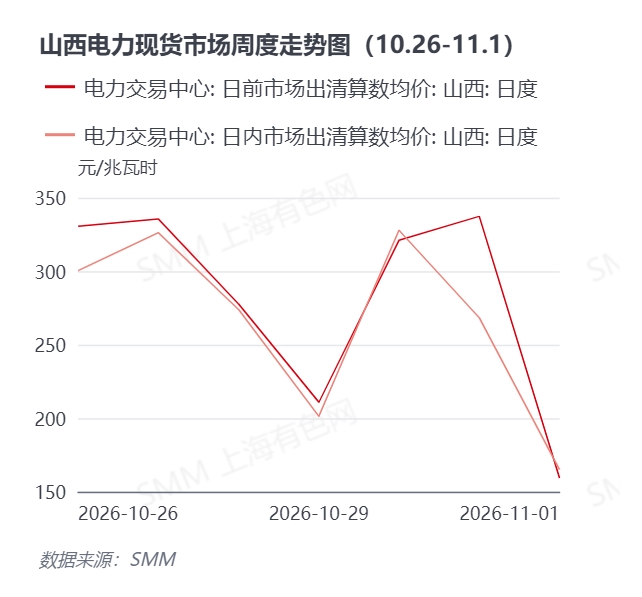
山西日前与日内价格同步下降,日内市场由上一周期的大幅溢价转为折价。 山西日前市场算数均价约281.75元/MWh,较上一周期下降约16.5%;日内均价约266.15元/MWh,环比下降约35.4%,日内较日前平均低15.60元/MWh。10月29日日前、日内均价分别降至210.83元/MWh和201.21元/MWh;11月1日进一步降至159.36元/MWh和165.04元/MWh。10月31日日内均价为268.38元/MWh,较日前低68.90元/MWh,为本周最大日内折价。山西日内均价降幅明显高于日前,市场结构由上一周期日内持续溢价转为本周整体折价,实际运行阶段的价格压力较日前市场释放得更为充分。
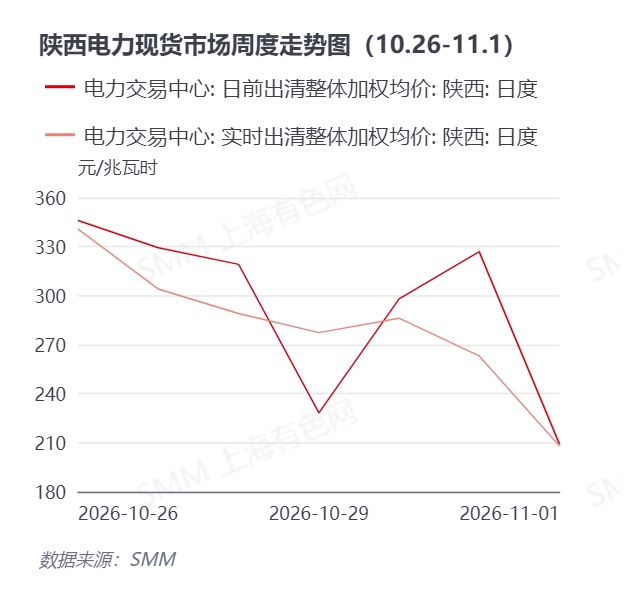
陕西日前与实时价格同步回落,单日偏差方向多次切换。 陕西本周日前整体加权均价约293.86元/MWh,较上一周期下降约8.8%;实时均价约281.24元/MWh,环比下降约12.7%,实时较日前平均低12.62元/MWh。10月29日实时均价为277.40元/MWh,较日前价格高49.10元/MWh;31日实时均价则降至263.12元/MWh,较日前低63.83元/MWh;11月1日前日、实时均价进一步降至209.15元/MWh和208.04元/MWh。陕西日前与实时周均价均明显低于上一周期,实时市场降幅相对更大,但两者在11月1日已基本收敛。
总体来看,本周现货市场呈现明显的“价格中枢普遍下移、低价时段增多、日度偏差仍然突出”特征。 山东周均价格回落,但负价与1500元/MWh高价继续并存;内蒙古和山西降幅较大,其中山西日内市场由前一周期明显溢价转为折价;广东在LNG成本继续上涨的情况下,日前和实时价格均显著下降;江苏整体相对平稳;陕西日前与实时价格同步走弱。动力煤价格回落缓解了部分煤电成本压力,但各省现货电价与燃料价格的变化幅度并不完全同步,市场价格仍呈现较强的区域分化和时段分化特征。
一次能源情况
10月26日—11月1日
动力煤:港口及部分产区价格回落,大秦线恢复运输后供应压力有所增加。
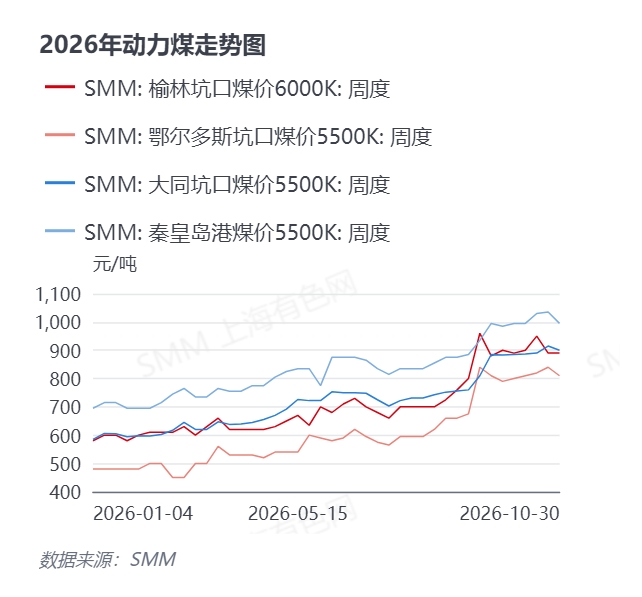
截至10月30日,SMM秦皇岛港5500K煤价为995元/吨,较10月23日的1035元/吨下降40元/吨;同期大同坑口5500K由915元/吨降至900元/吨,鄂尔多斯坑口5500K由840元/吨降至810元/吨,榆林坑口6000K维持890元/吨。港口价格回落幅度相对明显,大同、鄂尔多斯同步走弱,榆林则保持稳定,动力煤市场由前期普遍上涨转入高位回调阶段。
供给端:大秦线秋季集中检修结束后,铁路发运恢复,煤炭向北方港口集港速度加快。部分煤矿复产也缓解了前期市场煤供应偏紧的局面,但产地库存仍处于相对低位,安监约束及复产节奏差异使供应增量尚未形成全面宽松。
需求端:北方供暖陆续启动,但沿海电厂库存相对充足,采购仍以长协兑现和刚需补库为主,对高价市场煤的接受度偏低。终端普遍存在等待价格进一步回落的心理,现货询盘和成交不足,供暖需求尚未转化为集中采购。当前煤价回落主要体现终端采购偏弱和运输恢复后的供应压力,而非冬季用煤需求预期完全消失。
库存端:大秦线恢复运输后,港口调入能力明显提升,而下游拉运需求相对有限,港口累库压力有所增强。短期煤价可能延续高位偏弱运行,但产地低库存、安监约束和冬储需求仍将限制下跌空间。对煤电占比较高的省份而言,煤价回落能够缓解部分边际成本压力,但尚不足以推动火电报价出现趋势性大幅下移。
LNG:进口与国产气成本同步走高,粤东价格升至8115元/吨。
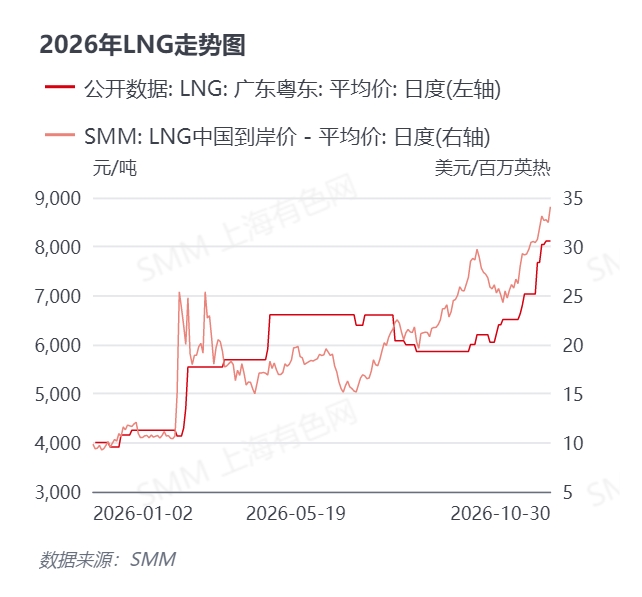
本周SMM LNG中国到岸价继续运行在32美元/百万英热以上,10月26日报33.13美元/百万英热,27日降至32.68美元/百万英热,28日为32.75美元/百万英热,29日为32.47美元/百万英热,30日进一步升至34.08美元/百万英热。10月26—30日均价约33.02美元/百万英热,较10月19—23日约30.82美元/百万英热的均值上涨约7.1%。
广东粤东LNG在10月26—27日均报8045元/吨,28日进一步上涨至8115元/吨,随后维持该水平。10月26—30日均价约8087元/吨,较前一周期约7293元/吨上涨约10.9%。
供给端:国际天然气市场进入冬季采购窗口后,部分地区补库需求增加,高价现货气源的边际采购成本继续上升,并逐步传导至国内进口LNG价格。国内原料气成本仍处于较高水平,虽然10月下旬气源投放有所增加,但部分液化工厂获得的增量气源有限,国产LNG供应暂未明显放量。进口成本与国产气生产成本共同支撑了本周LNG价格。
需求端:气温下降推动部分地区启动冬季补库,但本轮价格上涨并非由终端实际消费全面增长单独推动。价格连续上涨后,下游对高价资源的接受度下降,市场成交趋于谨慎。同期广东日前、实时电价分别下降约18.9%和14.8%,与LNG价格走势相反,气价上涨尚未转化为广东周均现货电价上行。LNG成本更多体现为燃气机组的成本底部,其向现货电价的传导强度仍取决于燃机进入边际出清的频率。
整体来看,本周LNG市场延续上涨趋势,进口现货成本与国内原料气成本共同支撑价格,但终端高价抵触已经增强。后续价格能否继续上涨,将取决于采暖补库的实际强度、国内气源供应增量以及高价资源的成交情况。若补库需求未能持续放量,LNG价格可能由快速上涨转为高位震荡。
气象情况
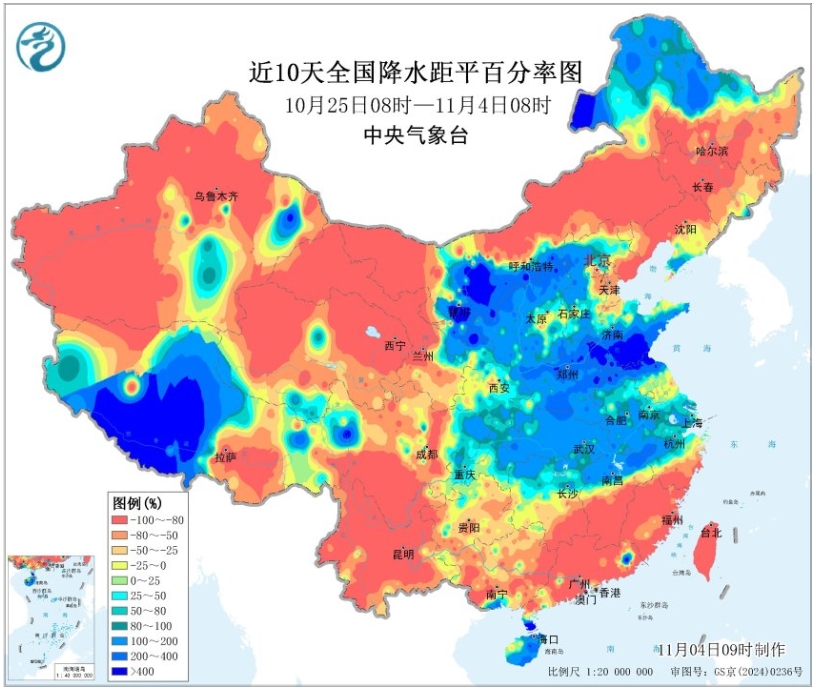
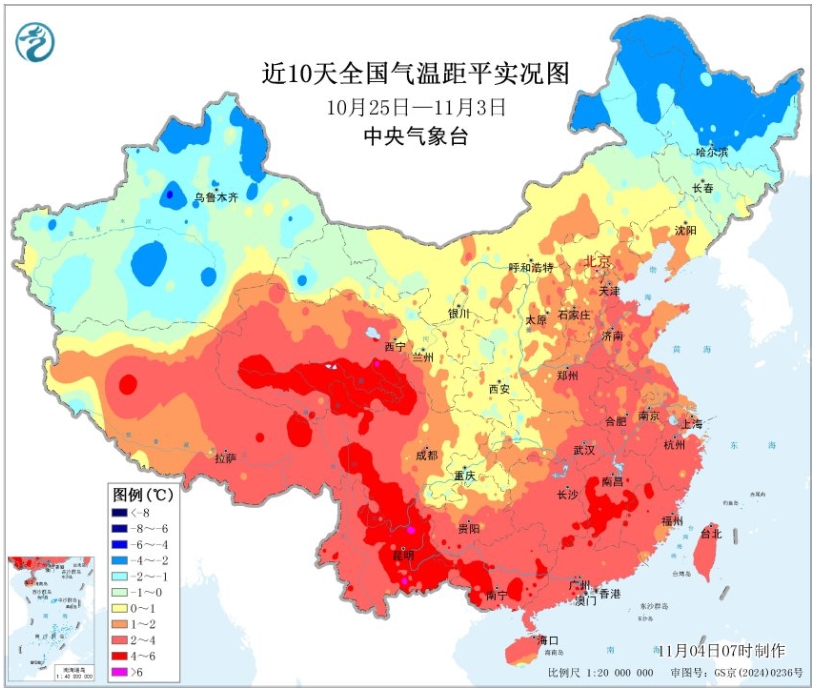
过去一周(10月26日—11月1日),全国天气经历“北方降温—短暂回暖—月底冷空气再次南下”的过程。10月26—28日,冷空气影响西北地区东部、华北和东北等地,平均气温下降4—6℃,部分地区降幅超过8℃,并伴随4—6级风、阵风7—9级。10月28日早晨,北京、哈尔滨、长春、太原等多地气温创立秋后新低;28—30日北方大部短暂回暖。
10月30—31日,东路冷空气主要影响华北北部和东北地区,部分地区降温4—8℃、局地超过10℃;10月31日起,另一股冷空气自西北地区向东、向南推进,南岭以北大部地区气温下降4—6℃,局地超过8℃。与此同时,江南南部及华南受副热带高压影响,最高气温仍多在30℃附近,南北温差保持较大。
从电力市场角度看,本周天气继续呈现明显的南北分化。北方多次降温推动采暖需求逐步建立,同时大风天气增加了新能源出力和日前预测的波动性;华南持续偏暖,制冷需求退出速度相对较慢。冷空气影响时段与北方多地现货价格宽幅波动叠加,天气变化继续成为负荷判断、功率预测和日前—实时偏差管理的重要变量。
二、国内电力市场要闻
10月27日,国家能源局公布前三季度电力市场交易数据,全国累计完成市场交易电量58536亿千瓦时,同比增长18.9%。 其中,省内交易电量45499亿千瓦时,同比增长22.0%;跨省跨区交易电量13037亿千瓦时,同比增长9.1%;中长期交易电量52189亿千瓦时,现货交易电量6347亿千瓦时;绿电交易电量达到2492亿千瓦时,同比增长6.1%。交易电量较快增长表明市场化配置范围继续扩大,但中长期交易仍承担主要基础仓位,现货市场更多发挥价格发现和偏差调节作用。随着省内交易增速快于跨省跨区交易,交易员在管理省内价格风险的同时,还需关注跨省通道及区域市场建设对价格联动的影响。
10月27日,湖南省发展改革委印发2026年度新能源机制电价竞价通知,新增机制电量规模为22.86亿千瓦时。 风电、光伏机制电量分别为11.9亿千瓦时和10.96亿千瓦时,两类项目竞价区间均为0.23—0.35元/千瓦时,申报充足率下限均为125%。风电和集中式光伏单个项目机制电量比例上限为60%,分布式光伏为70%,执行期限为10年。机制电量比例上限意味着新能源项目仍有部分电量直接暴露于市场价格,项目需在竞价入选概率、机制电价水平和市场化电量风险之间进行权衡。
10月29日,国家能源局公布9月绿证核发及交易数据,全国交易绿证5843万个,环比减少3.49%。 其中,单独交易绿证3945万个,环比增长12.63%;随绿色电力交易的绿证为1898万个,环比减少25.61%。单独交易中,2024年、2025年和2026年生产电量对应绿证的平均价格分别为0.56元、1.60元和6.16元/个。绿证供给规模继续扩大,但交易价格已明显受到生产年份和履约需求影响。市场主体在采购绿证时需要同时管理价格、有效期及消费年份匹配要求,不能仅比较名义单价。
10月30日,国家能源局在新闻发布会上明确,将推进《售电公司管理办法》《电力零售市场基本规则》《电力市场风险防控管理办法》等制度建设。 监管措施包括推动交易机构**“逐日盯市”**、强化交易和竞争行为管理、开展售电公司信用评价并探索评价结果应用,以及明确交易机构和电网企业在注册与风险监测方面的责任。截至9月底,全国注册并实际参与交易的售电公司为3743家,前三季度代理用户零售交易电量约3.17万亿千瓦时。逐日风险监测将提高售电公司对持仓敞口、履约保障和零售合同定价的管理要求,行业竞争重点将进一步由低价抢占用户转向成本预测、风险控制和增值服务。
10月30日,重庆市发展改革委、市经济信息委、市能源局联合印发2027年度新能源机制电价竞价通知。 机制电量总规模为36.75亿千瓦时,其中风电20.44亿千瓦时、光伏16.31亿千瓦时;两类项目竞价区间均为0.20—0.39元/千瓦时,申报充足率为130%,单个项目机制电量申报比例上限为70%,执行期限为12年。较宽的竞价区间和较高的申报充足率将强化项目间价格竞争,项目需要结合资源小时数、融资成本、市场电价预期及未纳入机制部分的收益风险确定报价。该通知于10月30日印发,相关信息于11月2日公开报道。
总体来看,本周政策和市场数据释放出的核心信号,是电力市场交易规模继续扩大,零售侧风险监管趋于精细化,新能源机制电价竞价加快在地方落地,同时绿证市场的年份价格分化更加明显。 现货价格波动、售电风险监测、机制电量竞价和绿证交易看似属于不同环节,实际共同指向市场主体能力要求的升级:发电企业需要同时管理机制内外电量收益,售电公司需要强化逐日敞口与履约风险控制,新能源项目和用电企业则需要把电能量、绿证及长期合同纳入统一的交易与成本管理框架。