

 下载App






清库延伸至630W,新增订单仍显不足:海外组件市场周度回顾【SMM分析】
上周,海外光伏组件市场仍以消化库存和争取订单为主。局部询价及低价成交有所增加,但终端采购尚未形成明显、持续的增量。部分厂商一度尝试提高出口报价,随后仍受到订单不足和低价货源竞争的制约。中国FOB、东南亚CIF及欧洲仓库市场继续承压,印度DCR与非DCR组件价格也出现回落。 市场的一个变化是,低价清库范围开始从625W及以下库存延伸至630W常规TOPCon产品,BC小版型库存也出现让利出货。随着清库产品接近当前主流功率档位,低价资源对正常新货订单的竞争增强。在新增需求尚未有效接棒的情况下,库存去化与订单承接仍是决定价格表现的核心因素。
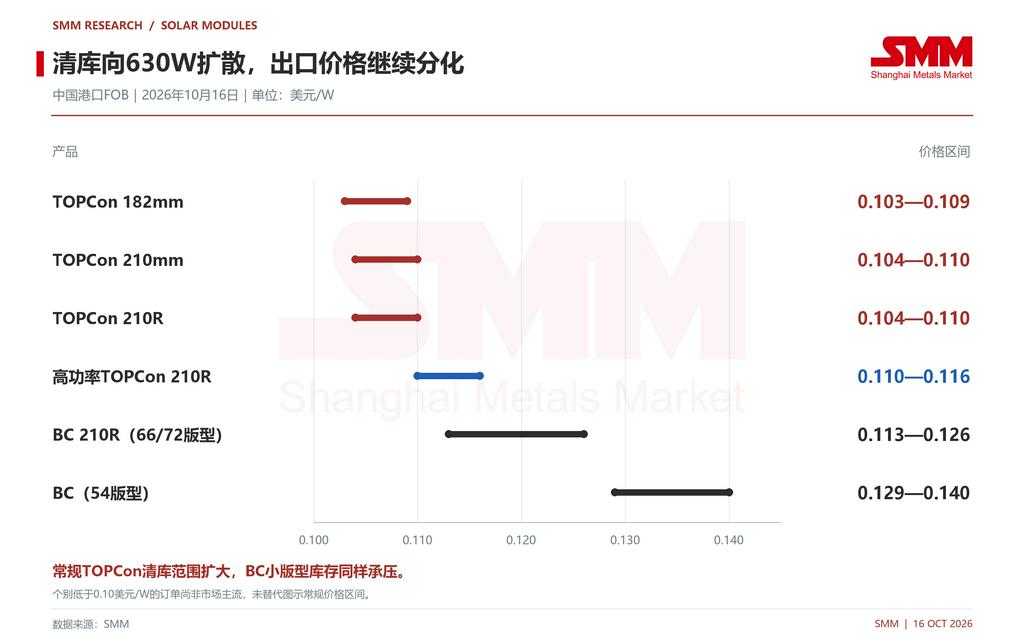
中国FOB:提价支撑不足,常规TOPCon与BC小版型承压
周内,部分企业受欧洲2027年一季度订单排期改善及政策预期推动,小幅上调出口报价。但远期排期的变化尚未转化为当期采购放量,亚非拉及欧洲市场的价格竞争持续,FOB报价呈现先涨后跌、整体重心小幅下移的走势。部分厂商仍尝试守住成本线,实际成交则继续以一单一议和针对性让利为主。
常规TOPCon低价货源已逐步延伸至630W产品。部分极低报价下探至0.102美元/W附近,个别订单甚至低于0.10美元/W,但仍属于特定库存及交易条件下的个案,尚未成为主流成交水平。买方可选择的低价货源增加,使厂商普遍提价面临更大阻力。
BC组件同样呈现功率档位分化。部分欧洲及亚太终端收到的报价较此前下降约0.002美元/W,475W左右的小版型库存开始降价出货,490W以上高功率产品报价暂未出现明显变化。现阶段的降价压力更多集中在库存产品,高功率产品能否保持价格仍需看实际订单承接。
东南亚:成交依靠库存让利,政策预期尚待转化为采购
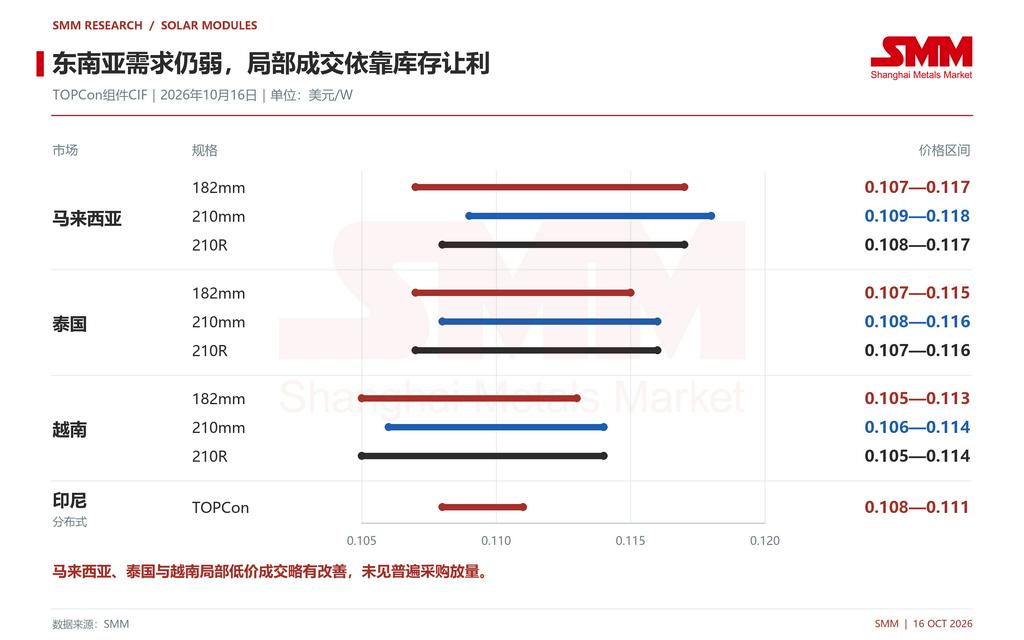
东南亚组件需求整体偏弱,马来西亚、泰国及越南部分询价和低价成交有所增加,采购仍以项目刚需及库存货源为主。随着低功率、非主流品级库存逐步消化,部分630W常规组件也开始加入清库,个别库存报价低于0.10美元/W。低价出货带来一定交易活跃度,但常规高价及高功率产品的需求支撑仍然有限。
马来西亚、泰国及越南的局部成交改善,尚未体现为买方对高价新货接受度的提升。印尼市场仍在等待政府配额及相关项目采购进一步落地,短期未见明显放量。后续需要关注低价库存消化后,分销商和项目方能否形成连续的新货补充需求。
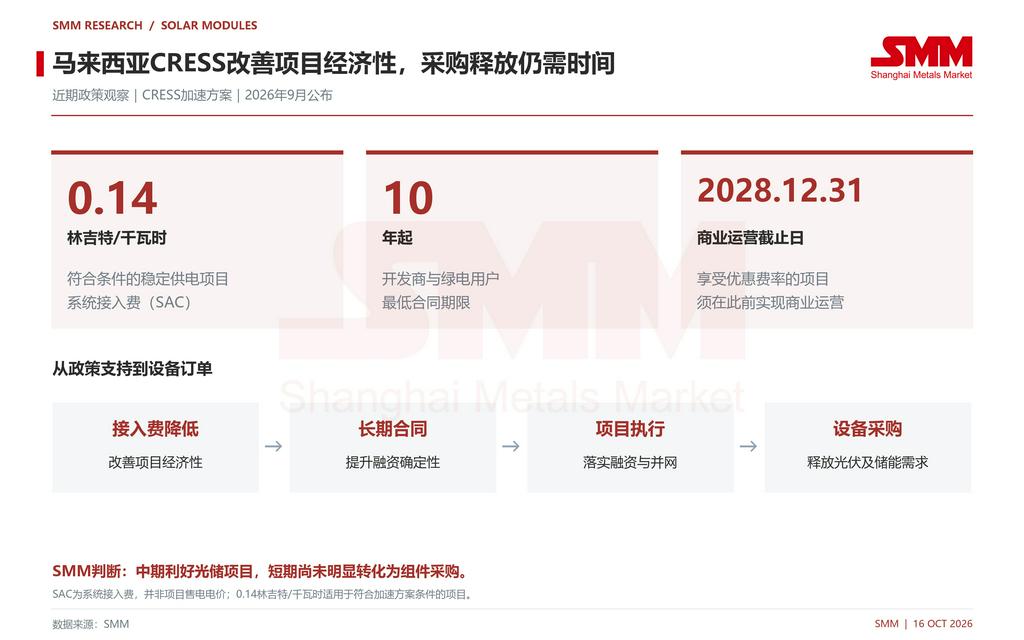
政策方面,马来西亚此前公布的CRESS加速方案,为符合条件的稳定供电项目提供0.14林吉特/千瓦时的系统接入费安排,并要求开发商与绿电用户签订至少10年合同,相关项目须在2028年年底前实现商业运营。接入成本下降及长期合同有望改善项目经济性和融资确定性,并带动开发商进一步评估光伏与储能配置。
不过,项目仍需完成签约、融资、并网和建设安排。该政策对中期项目开发的支持,尚未明显体现为上周组件采购增量,设备需求的释放仍需结合具体交付计划判断。
欧洲:补库与分销小单为主,低项目收益限制提价空间
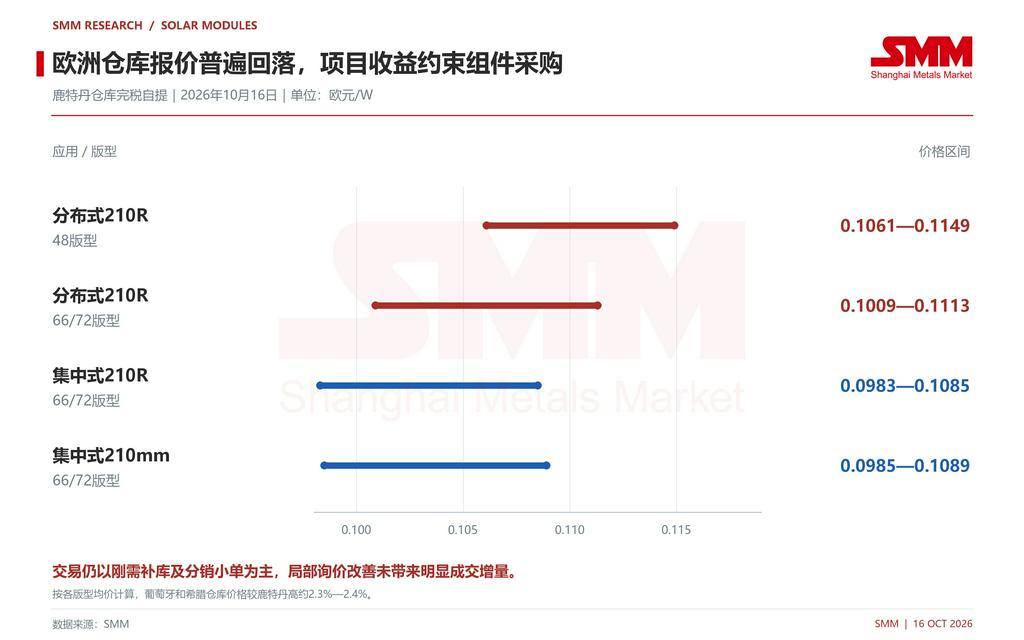
欧洲市场终端询价虽有恢复,但成交仍主要来自刚需补库、分销小单及既有订单交付,新增项目采购支撑有限。610—625W库存持续清理,部分630W产品也开始参与低价竞争,进一步扩大买方议价空间。多数头部厂商尚未全面跟随极低报价,市场仍呈现库存让利与成本挺价并存的状态。
需求端的主要约束仍是项目收益。部分已中标项目锁定的购电协议(PPA)电价偏低,组件涨价将进一步压缩投资回报;此前负电价也影响了投资者对光伏捕获电价和长期收益的判断。储能配套建设及并网进度尚不足以迅速缓解消纳压力,开发商对设备价格和采购节奏因而保持谨慎。
鹿特丹分布式及集中式组件最新仓库报价均有所回落,小版型产品承压更为明显。葡萄牙、希腊仓库仍较鹿特丹保持约2.3%—2.4%的均价溢价,反映区域物流和本地交付差异。部分2027年一季度订单排期改善,为远期需求提供了一定预期,但仍需观察能否转化为新增签约及确定交付。
印度:DCR与非DCR价格回落,库存和订单承接仍有压力
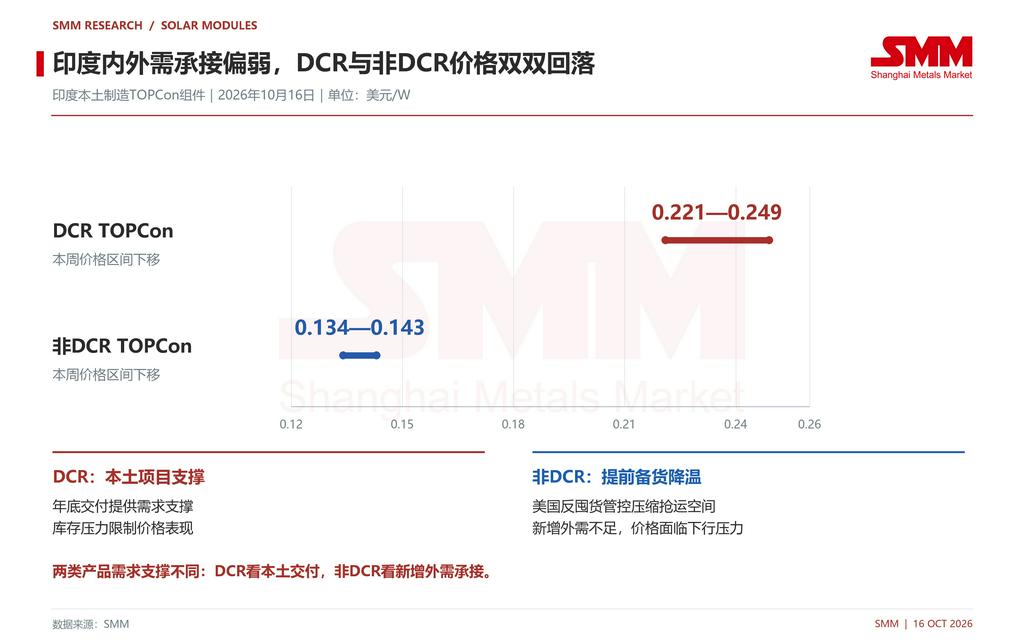
印度DCR与非DCR组件价格均出现回落。DCR产品主要依托印度本土项目需求,年底交付对采购形成一定支撑,但成交增量仍不足以明显缓解供应和库存压力。非DCR产品则面临对美提前备货需求降温、新增外需承接不足的压力,前期较高报价逐步松动。
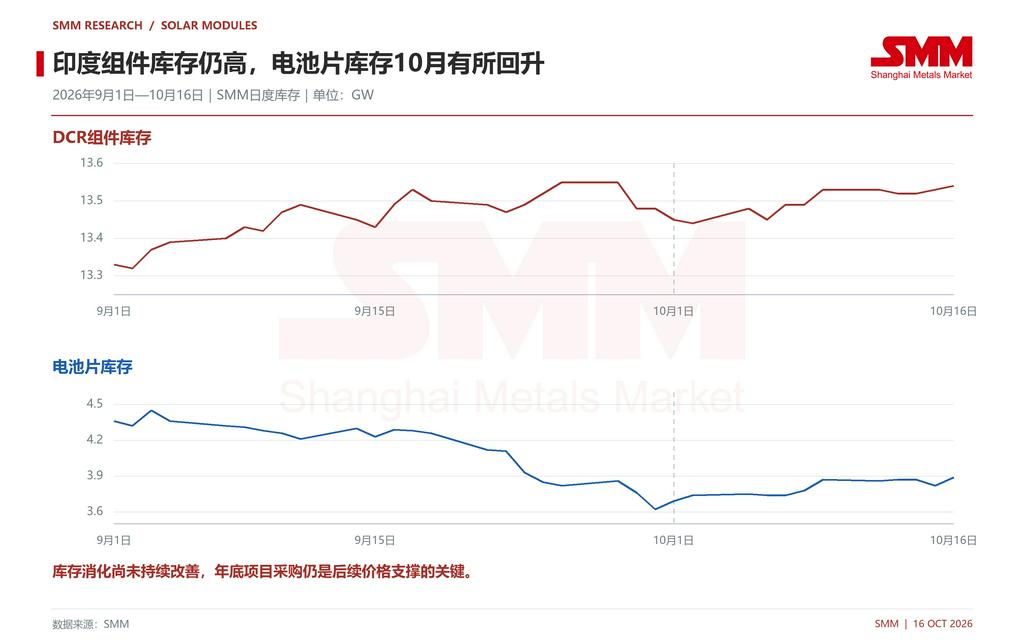
SMM日度数据显示,10月16日印度DCR组件库存为13.54GW,印度电池片库存为3.89GW,较10月9日分别增加0.01GW和0.02GW。组件库存持续高位运行,电池片库存则在9月下降后于10月回升,尚未形成持续去库。年底项目预期能否转化为实际提货,将直接影响后续价格支撑。
美国232措施实施前的反囤货管控收紧,压缩了集中抢运和提前备货空间。对于印度非DCR产品,前期订单前置带来的需求难以持续,价格回落与备货降温并存。若新的出口订单未能及时补充,相关产品短期仍将承压。
SMM观点:低价成交尚难带动普遍回暖,关注库存与新订单衔接
SMM认为,当前海外组件市场的局部成交改善,更多由库存让利及刚需采购推动,需求偏弱的格局尚未改变。欧洲远期排期和东南亚政策项目为后续需求提供预期,但短期订单竞争仍将限制厂商提价空间,市场预计延续低位波动和品牌、功率档位分化。
后续重点关注630W常规TOPCon与BC小版型库存的消化速度、欧洲2027年一季度项目的实际签约,以及东南亚项目和印度本土订单的提货节奏。若库存下降能够带动连续的新货采购,主流价格有望逐步获得支撑;若新增订单仍不足以承接供应,低价竞争可能继续向更多规格延伸。
数据来源:SMM