




 下载App






SMM 10月22日讯:
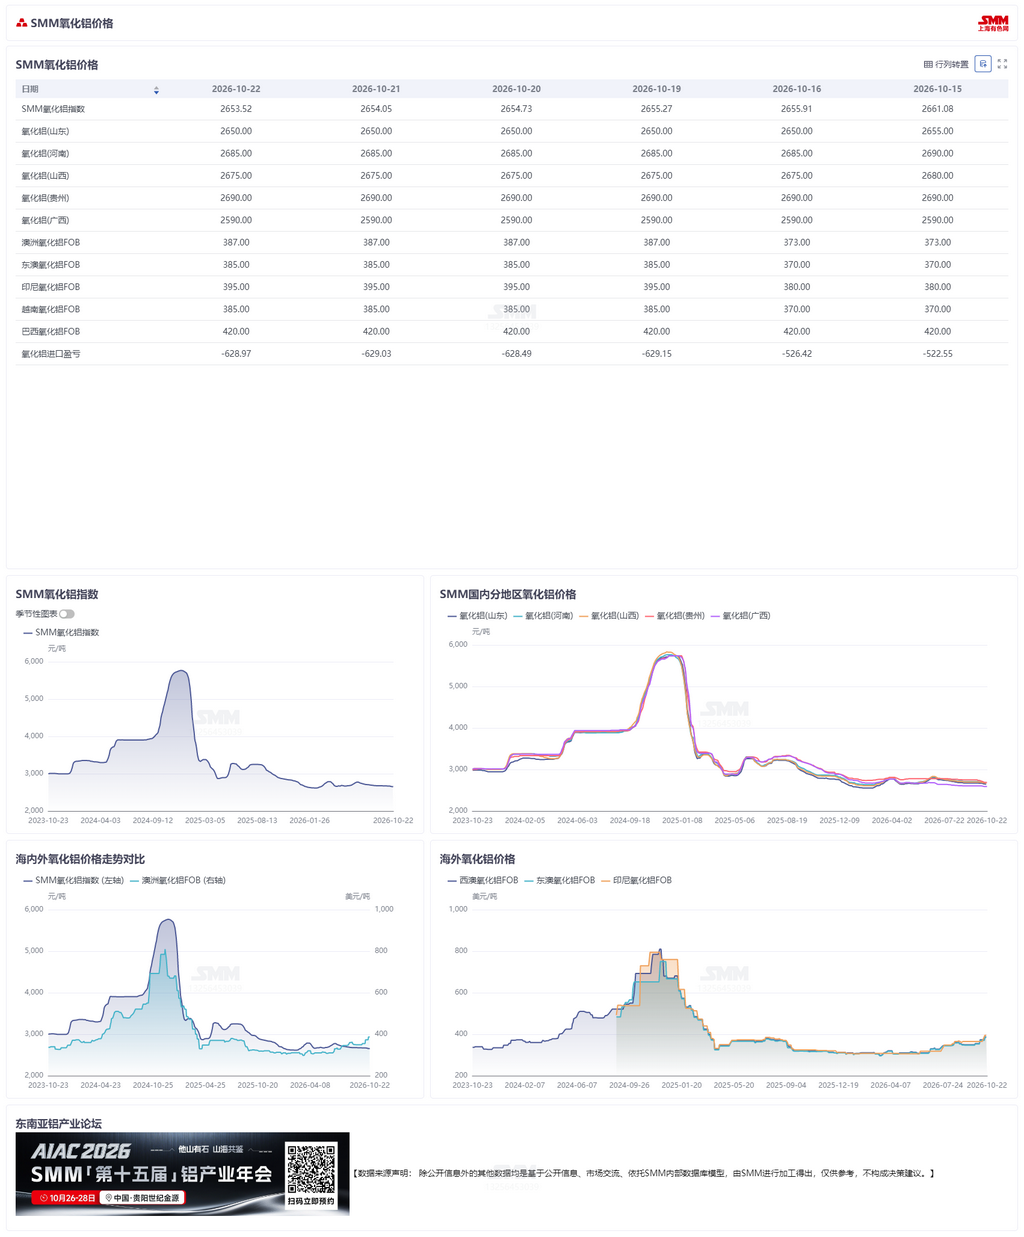
据SMM数据,截至本周四,SMM氧化铝指数报2,653.52元/吨,较上周四下跌7.56元/吨。其中山东地区报2,610-2,690元/吨,较上周四价格下跌5元;河南地区报2,660-2,710元/吨,较上周四价格下跌5元;山西地区报2,650-2,700元/吨,较上周四价格下跌5元;广西地区报2,570-2,610元/吨,较上周四价格持平;贵州地区报2,660-2,720元/吨,较上周四价格持平。
海外市场:截至2026年10月22日,西澳FOB氧化铝价格为387美元/吨,海运费36.5美元/吨,美元/人民币汇率卖出价在6.69附近,该价格折合国内主流港口对外售价约3282.49元/吨左右,高于氧化铝指数价格628.97元/吨。本周询得3笔海外氧化铝现货成交,成交具体情况如下:
(1) 2026年10月16日,海外成交氧化铝3万吨,成交价格$391.250/mt FOB西澳,11月船期。
(2)2026年10月16日,海外成交氧化铝3万吨,成交价格$426/mt FOB巴西,11月船期。
(3)2026年10月9日,海外成交氧化铝3万吨,成交价格$382/mt FOB印度,11月船期。
据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9269万吨/年,全国冶金级氧化铝周度开工率较上周下降0.35个百分点至77.49%。其中,山东地区氧化铝周度开工率较上周持平于85.44%;山西地区氧化铝周度开工率较上周持平于74.24%;河南地区氧化铝周度开工率较上周提高2.67个百分点至57.50%;广西地区氧化铝周度开工率较上周下降2.43个百分点至82.22%;贵州地区氧化铝周度开工率较上周下降1.67个百分点至82.83%。
现货市场方面,本周共达成1笔成交。新疆地区采招万吨氧化铝现货,到厂价格分别为2960元/吨。
本周全国氧化铝总库存环比增加约2.4万吨至751万吨附近,整体库存延续累积态势,但累库幅度较上周有所收窄。分环节看,电解铝厂原料库存有所增加,下游冬储备货意愿继续释放;氧化铝厂成品库存继续累积,在产量维持高位的背景下成品压力不减;港口库存小幅下降,仍延续去库态势,货源继续向厂内及在途环节转移;在途及站台堆积库存有所增加,发运节奏平稳,途中货源继续累积;仓单库存有所下降,仓单货源持续流出。行业方面,本周全国氧化铝周度产量小幅回落,主要受两方面因素影响:一是广西地区部分氧化铝厂的部分产线仍处于检修阶段,对整体产量形成拖累;二是贵州地区产量也有小幅下降,主要因国产矿供应出现一定问题。不过,据了解河南地区国产矿供应有所恢复,某氧化铝厂产量已恢复至前期水平,对局部产量有所提振,但全国整体产量仍呈下降态势。期货市场方面,目前盘面维持低位震荡运行,今日价格再度下行,市场整体情绪偏空。由于基本面非常不乐观,看空氛围较为浓厚,价格因此持续处于低位,且目前认为价格仍有进一步下降的空间。海外方面,澳洲和印尼成交价格持续走高,后续一度要触碰400美元/吨的水平,国内外价差随之拉大,国内部分地区已出现出口氧化铝的机会。展望后市,目前暂未了解到企业有检修减产计划,供应压力预计持续增大。库存方面,目前库存仍在持续累积,无论是氧化铝厂还是电解铝厂均延续累库,预计全国氧化铝总库存延续累库态势。价格方面,供应压力每周叠加,并且受到盘面下行的影响,预计下周价格会继续下行。
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
铝采购商机
查看更多 >-
 2张
-
 1张
-
 3张


