




 下载App






【SMM分析】台风“红霞”残涡扰动叠加副高回归,各省电价走势持续分化——电力现货市场周评第三期(7.27-8.2)

7.27-8.2,今年第12号台风“红霞”残余环流持续影响华南、黄淮南部,副热带高压逐步西伸北抬,华南前期暴雨后期转闷热,黄淮、江南晴热高温持续发展。台风残涡降雨压制负荷、副高回归推升制冷需求、新能源出力区域分化共同作用下,各省电价走势持续分化:广东震荡走弱,日前均价由352元/MWh跌至296元/MWh;山东冲高回落,日前均价由423元/MWh高位下行至351元/MWh;江苏稳步上行,日前均价由339元/MWh升至373元/MWh;蒙西先稳后骤升,实时均价由241元/MWh冲高至410元/MWh;山西窄幅震荡偏强,日前均价运行于283-354元/MWh之间。一次能源方面,秦皇岛港5500K报825元/吨,周环比持平,高温日耗支撑但高库存压制;SMM LNG中国到岸价周内运行于20.50-21.56美元/百万英热区间,广东粤东LNG到岸均价由6080元/吨进一步下调至6000元/吨,气电成本持续走低。气象方面,台风“红霞”残涡北上给华南、黄淮南部带来持续降雨,后期副高回归致江南、黄淮高温发展,后续需关注华东高温持续时长及华北降水变化。
7月27日至8月2日,今年第12号台风“红霞”残余环流持续影响华南、黄淮南部,副热带高压同步西伸北抬。华南前期多暴雨后期降雨减弱转闷热,黄淮、江南晴热高温持续发展,豫鲁多地逼近40℃。台风降雨压制负荷、高温推升制冷需求、新能源出力波动共同作用下,各省电价走势持续分化:广东震荡走弱,山东冲高回落,江苏稳步上行,蒙西先稳后骤升,山西窄幅震荡偏强。
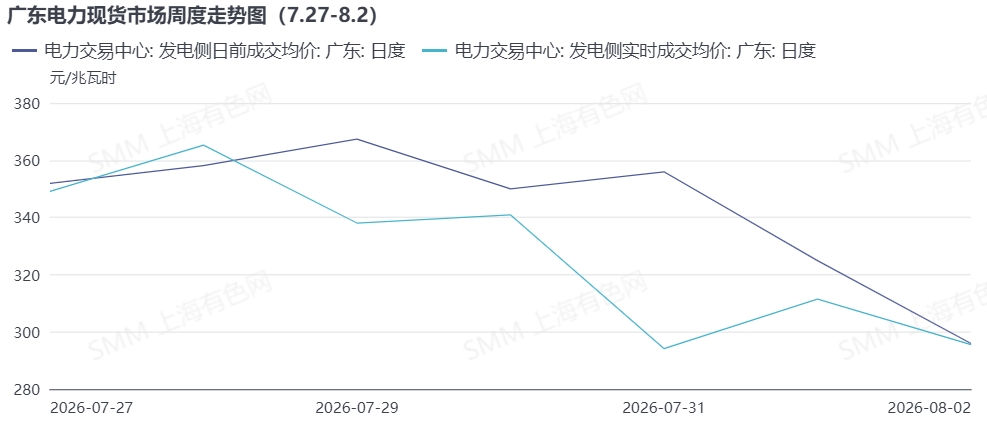
从区域分布看,广东震荡走弱,台风残涡降雨持续压制负荷。 广东本周日前均价由351.91元/MWh波动下行至295.89元/MWh,日内均价由349.07元/MWh震荡下行至295.55元/MWh。周初广东受台风“红霞”残涡影响,持续强降雨压制制冷负荷,价格低位运行;7月30日后台风影响减弱,副高回归致气温回升,价格一度反弹至355.94元/MWh;但8月1日起广东转为局地午后雷雨天气,闷热反复但负荷增量有限,价格再度走弱,周末收于295.89元/MWh。广东作为沿海负荷大省,本周受台风残涡降雨持续压制,价格整体弱于上周同期。
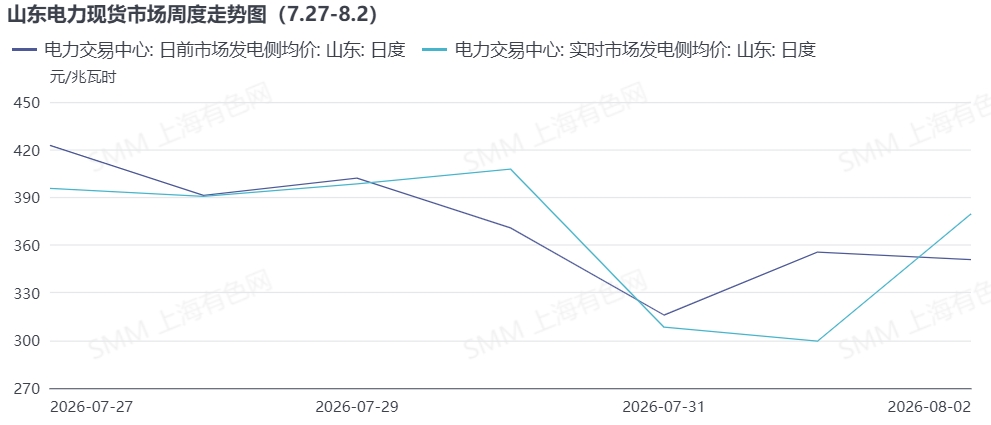
山东冲高回落,高温与强降雨交替主导价格走势。 山东本周日前均价由422.67元/MWh震荡上行至周中最高点后回落至350.77元/MWh,日内均价由395.64元/MWh波动后收于379.46元/MWh。周初山东受副高控制,持续大范围高温,7月27日日前均价达422.67元/MWh高位;但7月30日起,受台风“红霞”残涡北上影响,鲁西南出现分散雷阵雨及短时强降水,市场提前计入负荷回落预期,价格自高位快速下行,周末日前均价跌至350.77元/MWh。山东作为新能源装机大省,高温与降雨天气快速切换导致负荷波动加剧,日前与日内价差持续走阔。
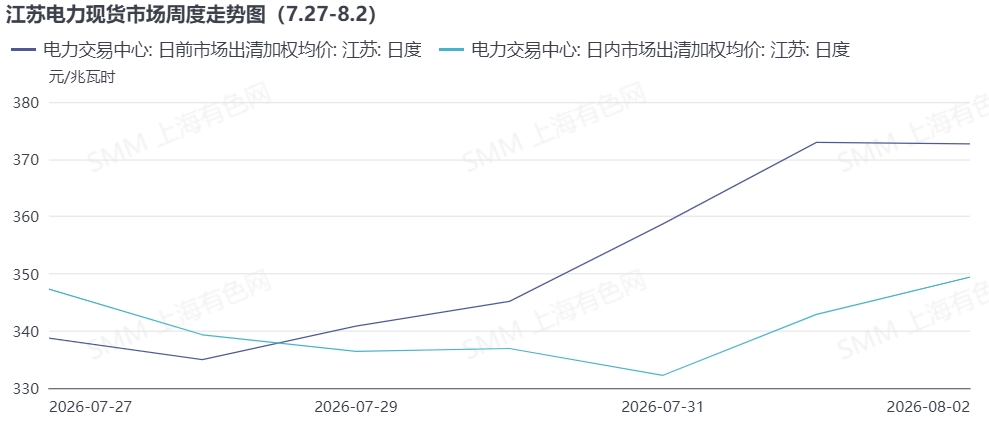
江苏稳步上行,副高控制下晴热高温持续推升负荷。 江苏本周日前均价由338.74元/MWh稳步上行至372.69元/MWh,日内均价由347.28元/MWh稳步上行至349.38元/MWh,全周呈上行态势。7月27日后,浙江全域及江苏转入持续副高控制晴热模式,全省晴热少雨,空调负荷刚需持续攀升,叠加工业用电韧性,推动现货价格稳步走高。江苏作为华东负荷中心,本周高温天气与工业用电形成“双击”,价格自周初持续上行至周末372.69元/MWh。
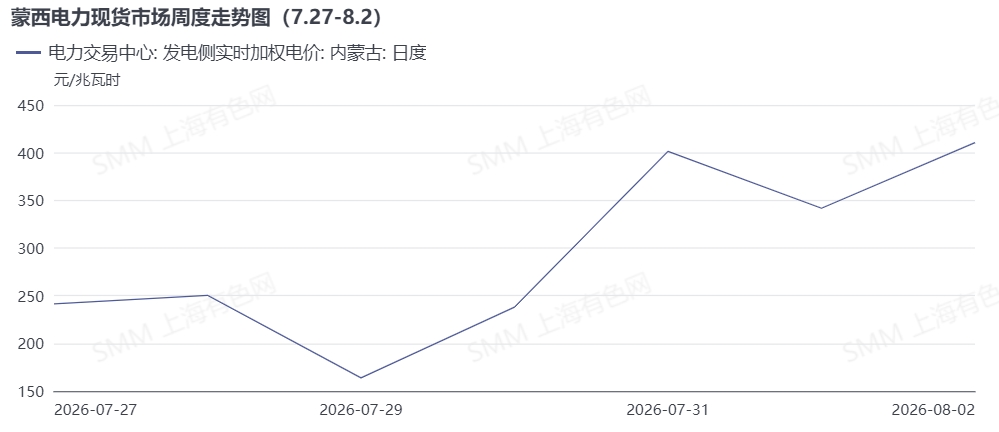
蒙西先稳后骤升,新能源出力波动致周末价格暴涨。 蒙西本周发电侧实时加权均价由241.41元/MWh先稳后骤升至410.49元/MWh。前半周蒙西价格运行平稳,维持在240-250元/MWh区间;但7月31日起,区域内风电出力大幅回落,火电边际成本快速抬升,实时均价暴涨至401.35元/MWh,8月2日进一步升至410.49元/MWh。蒙西作为典型“风火打捆”外送基地,价格对风电出力波动高度敏感,本周后半段价格飙升充分体现了新能源出力骤降对现货价格的冲击效应。
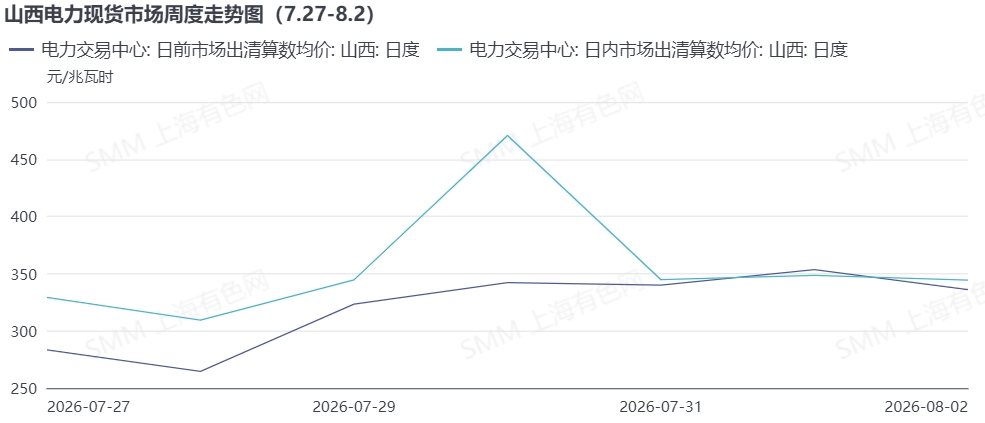
山西窄幅震荡偏强,日前与日内价差持续走阔。 山西本周日前均价由283.3元/MWh震荡上行至353.52元/MWh后回落至336.04元/MWh,日内均价由329.21元/MWh波动运行,周末收于344.28元/MWh。周初山西受华北高温及外送需求支撑,价格稳步上行;7月29日至31日,受周边省份高温负荷拉动,日前价格冲高至339-354元/MWh区间;8月1日后随着华北部分地区气温回落,价格小幅回调。山西作为华北外送枢纽,本周日前与日内价差持续走阔,反映出省间现货需求波动对价格的持续扰动。
总体来看,在台风“红霞”残涡北上、副高西伸北抬的大背景下,各省区日前及日内均价呈现广东震荡走弱、山东冲高回落、江苏稳步上行、蒙西先稳后骤升、山西窄幅震荡偏强的差异化走势。 本周价格走势核心逻辑在于:台风残涡降雨持续压制广东负荷,价格弱于上周;山东受高温与降雨交替主导,价格冲高后快速回落;江苏受副高控制晴热高温持续,价格稳步上行;蒙西风电出力骤降导致周末价格暴涨;山西受省间外送需求波动影响震荡偏强。后续华东高温持续时长、蒙西新能源出力变化、台风残涡北上路径及华北降水情况仍是左右各省电价走势的关键变量。
一次能源情况
7月27日—8月2日
动力煤:价格连续三周持平,供需僵局延续。
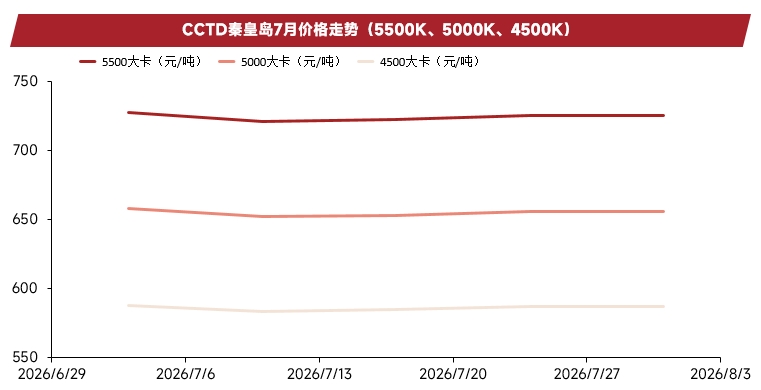
CCTD秦皇岛动力煤价格连续三周保持平稳。5500K连续三周报725元/吨,5000K连续三周报656元/吨,4500K连续三周报587元/吨,环比上周均持平,7月全月累计涨幅仅1-3元/吨。秦皇岛港5500大卡动力煤平仓价报825元/吨,周环比持平。高温带动电厂日耗维持旺季水平,但高库存压制下煤价上行空间有限,整体延续区间震荡格局。
需求端:南方大部高温天气突出,沿海电厂日耗稳步攀升,本周六大电厂日耗周环比增加2.3万吨至94.4万吨。8月上中旬仍处三伏高温周期,江南、华南等地高温高湿天气延续,用电负荷有望维持高位,火电刚需对市场形成托底。但电厂优先消耗长协煤,市场煤仅刚需补库,采购态度偏谨慎。展望后市,随着8月下旬出伏节点到来,制冷用电需求或将边际回落,需求端或呈现前强后稳走势。
供给端:主产区安全生产检查持续高压,煤矿增产空间有限。本周三西地区样本煤矿产能利用率周环比下降2.04个百分点,供应明显收紧,主要受晋北区域多数煤矿仍停产、榆林少数煤矿因安全隐患临时停产影响。进口煤方面,印尼受干旱天气影响,内河运输面临挑战,可供出口煤源偏紧;国内外煤价价差周环比扩大6元/吨至30元/吨,进口煤补充国内市场力度有限。整体供给弹性偏弱,对煤价形成底部支撑。
库存端:旺季需求带动下,港口去库效果较为明显。截至7月31日,环渤海港口煤炭库存降至2813.60万吨,周环比减少约165.50万吨,主要系电厂日耗抬升带动刚需释放,港口调出量增加所致。电厂库存方面,本周六大电厂库存周环比减少6.6万吨至1439.8万吨,但总量仍处同期高位,压制煤价上行空间。产地与港口价差倒挂持续,贸易商发运意愿不强,短期港口库存或延续波动格局。
LNG:中国到岸价高位震荡,广东粤东价进一步下调。
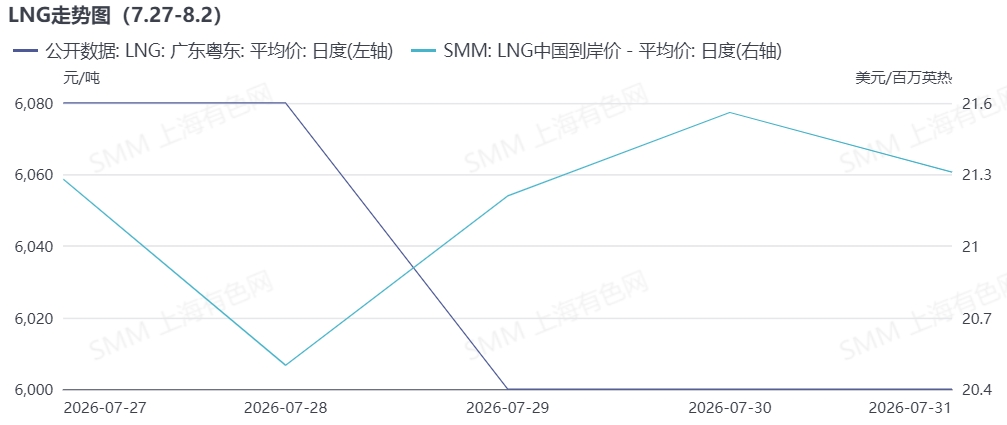
SMM LNG中国到岸价本周运行于20.50-21.56美元/百万英热区间,7月27日报21.28美元/百万英热,28日降至20.50美元/百万英热,29日起回升至21.21-21.56美元/百万英热区间波动。广东粤东LNG到岸均价由6080元/吨进一步下调至6000元/吨,周内降幅约1.3%。受台风“红霞”残余环流影响,华南前期持续阴雨,气电调峰需求阶段性走弱;后期降雨减弱转闷热,但气电需求回升有限,叠加进口LNG供应充足,价格重心继续下移。燃气机组发电边际成本持续走低,对广东现货电价形成一定下行压力。地缘方面,美伊冲突反复,霍尔木兹海峡通行风险持续存在,国际气价高位波动,后续需关注进口LNG供应稳定性。
气象回顾
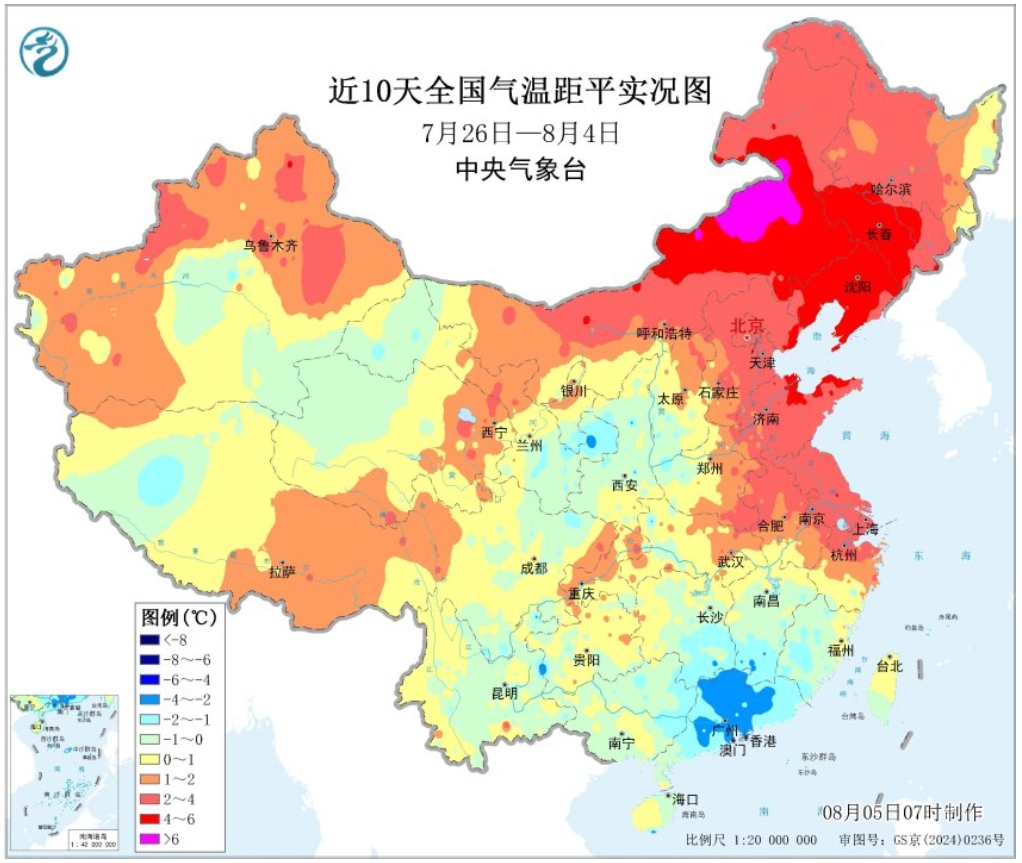
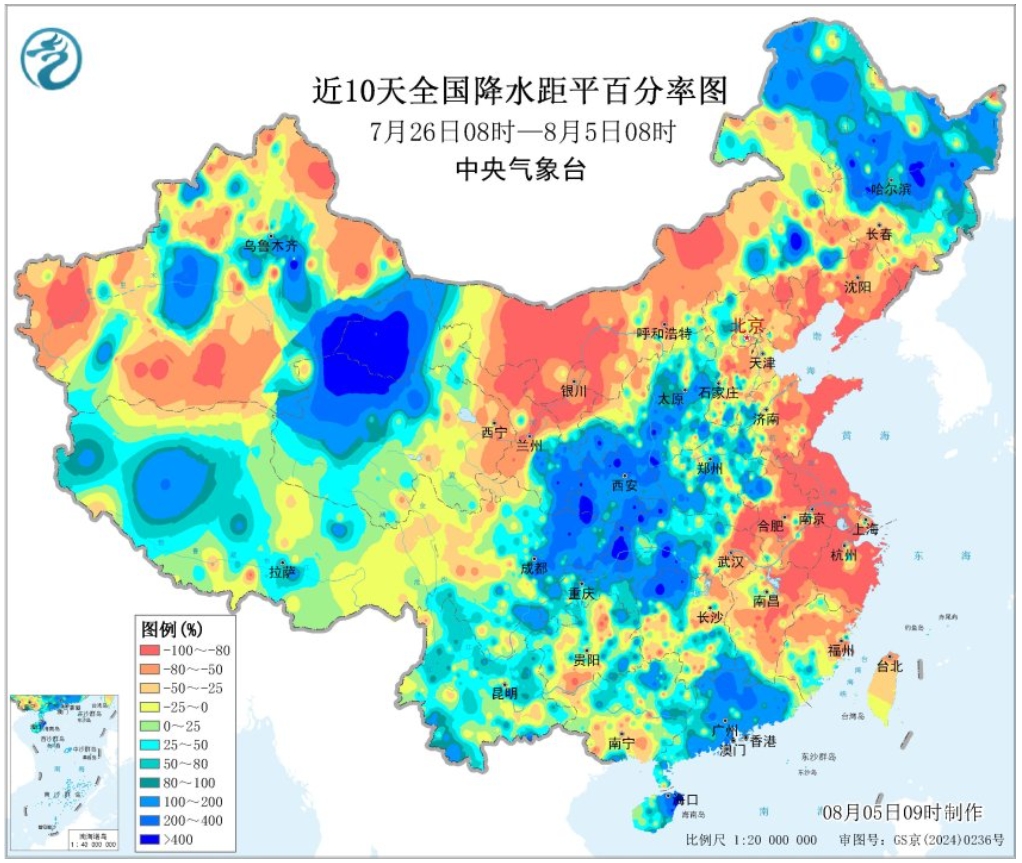
过去一周(7月27日—8月2日),全国天气核心事件为台风“红霞”残余环流北上及副热带高压西伸北抬。7月27日至30日,广东受台风残涡持续影响,出现大范围暴雨;进入8月,雨带缓慢北移,河南西部、鲁西南出现分散雷阵雨,鲁西南需警惕短时强降水诱发城市内涝。浙江全域转入持续副高控制晴热模式,晴热少雨。全国35℃以上高温覆盖面积超470万平方公里,鲁北、浙中盆地连续触及40℃。全国瞬时极大风速29.2米/秒(11级),出现在粤东沿海暴雨强对流时段。
华东地区受副高控制持续晴热,江苏、浙江负荷维持高位;山东受高温与降雨交替主导,负荷波动加剧;华南前期暴雨后期转闷热,广东负荷先抑后扬但整体偏弱。从气候背景看,当前厄尔尼诺事件持续发展,副热带高压偏强格局未改,后续副高东退节奏、华北降水变化及台风活动仍是影响各省电力供需的关键变量。
二、国内电力市场要闻
上半年全国电力市场交易电量同比增长24.2%。 1—6月全国累计完成市场交易电量36848亿千瓦时,同比增长24.2%。其中省内交易电量29135亿千瓦时(+27.9%),跨省跨区交易7713亿千瓦时(+12.1%),现货交易电量4280亿千瓦时。市场化交易电量占比加速扩大,现货市场弹性显著提升,交易员应加大对现货价格波动的对冲力度。
浙江调频市场明确70%费用由工商业用户分摊。 浙江电力市场管委会明确调频市场采用基于调频里程的单一制价格,上限10元/兆瓦;工商业用户承担70%调频辅助服务费用并纳入系统运行费。工商业售电公司须在零售合同中严密落实“系统运行费顺导条款”,防止费用超预期分摊侵蚀利润。
上半年全国电动汽车充电设施同比增长43.2%。 截至6月底,充电基础设施达2305.7万个,公共充电枪额定总功率达2.47亿千瓦。充电负荷已成为不可忽视的调节资源,为虚拟电厂和负荷聚合商在午间光伏大发及晚高峰时段提供了现货套利空间。
山西发布新型储能项目管理优化通知。 7月24日,山西省能源局发布通知要求项目入库后6个月内实质性开工、12个月内并网,严防“圈而不建”;允许变更储能单元类型及容量,但不得变更总功率。总功率限定意味着收益将高度依赖充放电深度与现货价差套利。
四川发布算力设施优化布局与算电融合实施方案。 到2026年底智算规模达60EFLOPS,绿电使用比例达80%以上。算力中心已成为西部绿电消纳的核心增量负荷,售电公司可针对算力数据中心设计“高比例绿电+时段响应折扣”的定制化套餐。