

 下载App






【SMM分析】“沙德尔”罕见复活三度登陆,煤价走强影响下多省电价宽幅波动

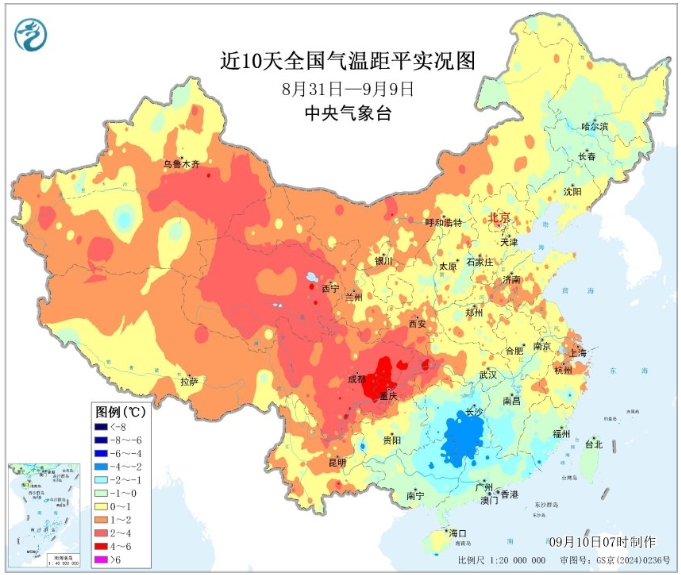
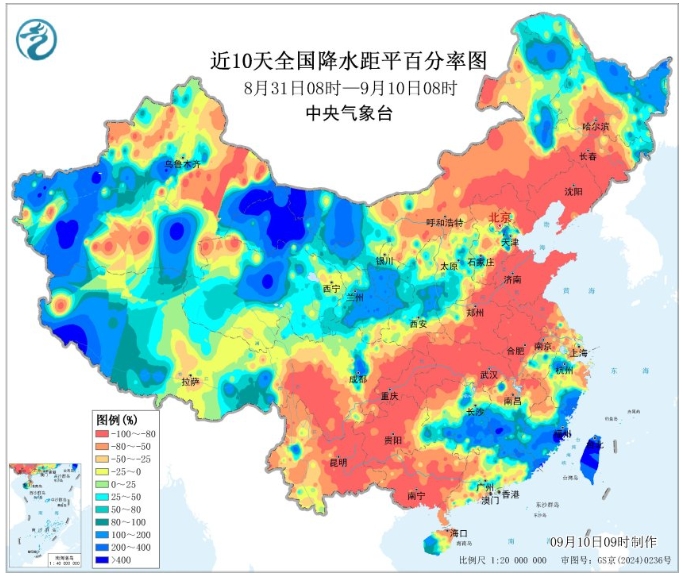
8月31日至9月6日,全国天气由此前的盛夏高温逐渐转向“北方降温、南方风雨”。“沙德尔”残涡8月底重返海面,9月1日在南海重新加强为编号台风,随后折返东北,于3日再次登陆福建,登陆后继续向广东方向移动并最终减弱。其残余环流叠加季风水汽和冷空气,使福建、广东、浙江及江苏南部等地出现明显强降水。 与此同时,北方气温回落推动制冷负荷退出旺季高位。在负荷季节性下降的背景下,本周动力煤价格却继续走强,煤电边际成本支撑增强,与风光出力波动、跨省交易和实时供需偏差共同作用,使各省价格呈现山东先抑后扬、广东深“V”反转、江苏后半周走强、蒙西宽幅震荡、山西冲高回落以及陕西日前与实时明显分化的格局。
8.31-9.6,全国天气呈现明显阶段性切换,北方气温逐步回落,华东、华南则持续受到台风及强降雨扰动。第18号台风“沙德尔”8月30日减弱停编后,残余涡旋进入南海,并于9月1日重新加强为台风,3日在福建漳浦古雷沿海完成第三次登陆,形成罕见的“两次起编、三次登陆”过程。 天气变化、新能源出力以及一次能源成本共同影响下,多省现货价格呈现宽幅波动:山东实时均价由192元/MWh低位逐步回升至周末376元/MWh;广东实时价格由206元/MWh低点快速升至578元/MWh;江苏日前、日内价格周后期同步走强;蒙西发电侧实时均价在220-432元/MWh之间宽幅震荡;山西日前价格5日升至427元/MWh后快速回落;陕西日前价格维持低位,而实时价格周末升至407元/MWh。成本端同步增强,截至9月4日,CCTD秦皇岛5500大卡动力煤升至741元/吨,主产区供应约束、发运成本抬升及港口库存下降共同推高煤炭成本中枢,对煤电边际报价形成支撑;SMM LNG中国到岸价可得数据运行于24.61-25.91美元/百万英热,广东粤东LNG均价仍维持5860元/吨。进入9月后,高温负荷影响逐步减弱,新能源出力、一次能源成本及日前与实时供需偏差对电价的影响权重明显提升。
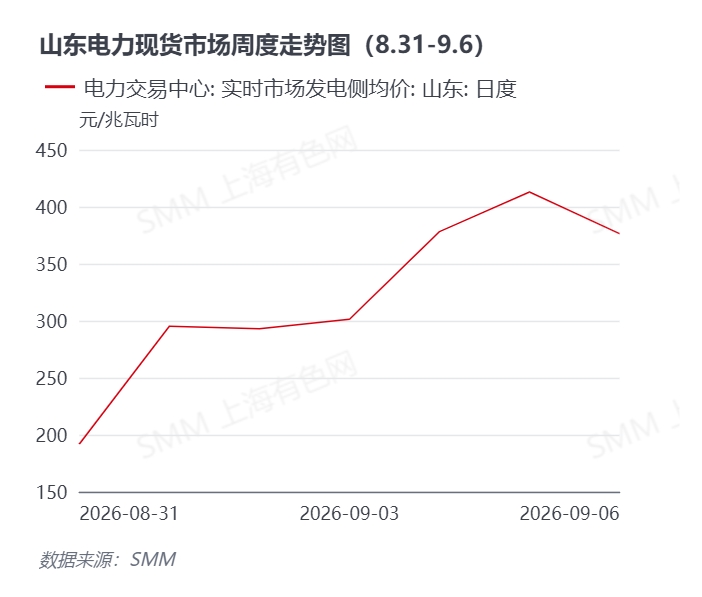
从区域分布看,山东先抑后扬,新能源大发压低周初价格,煤电成本抬升限制后续下行空间。 山东本周实时市场发电侧均价由8月31日191.87元/MWh低位起步,9月1-3日逐步回升至295.10-301.31元/MWh,随后明显走强,9月5日升至412.94元/MWh,6日收于376.43元/MWh,全周平均约321.24元/MWh。随着气温下降,山东制冷负荷较8月高温阶段明显减弱,晴好天气下光伏出力增加,午间电力供应相对宽松,是周初价格偏低的重要原因。另一方面,动力煤价格继续走高,秦皇岛5500大卡煤价已升至741元/吨,反映煤炭成本中枢持续抬升,煤电机组变动成本及报价底部同步获得支撑。因此,尽管高温负荷退坡明显,山东价格并未持续下探,周后期随着新能源出力和负荷关系变化,实时价格快速修复。
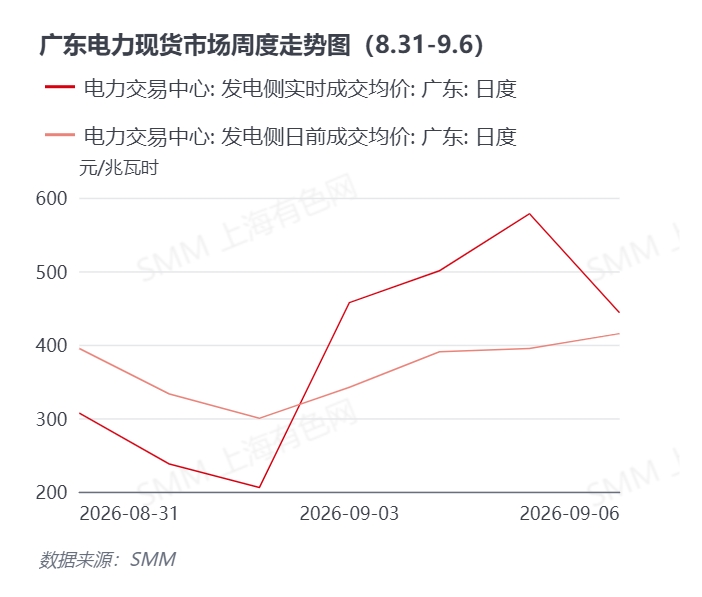
广东深“V”反转,“沙德尔”强降雨先压低负荷,天气好转后实时市场快速走强。 广东本周日前成交均价由394.81元/MWh下降至9月2日299.82元/MWh,随后连续反弹至6日415.08元/MWh;实时成交均价波动更为明显,由306.81元/MWh降至2日205.59元/MWh后迅速走高,5日达到578.06元/MWh,6日仍维持443.57元/MWh。9月1-3日,“沙德尔”及其外围环流持续影响广东东部,粤东多地出现暴雨至大暴雨、局地特大暴雨,阶段性压低空调负荷。 5日起降雨明显减弱,气温和用电需求恢复,推动实时供需迅速收紧。成本方面,动力煤走强对省内煤电机组形成一定成本支撑,但广东粤东LNG价格仍稳定在5860元/吨,国际LNG上涨尚未同步传导至国内气源,因此本周广东电价大幅波动更多仍由天气、实时负荷及电源出力变化主导,而非燃料成本单边推动。
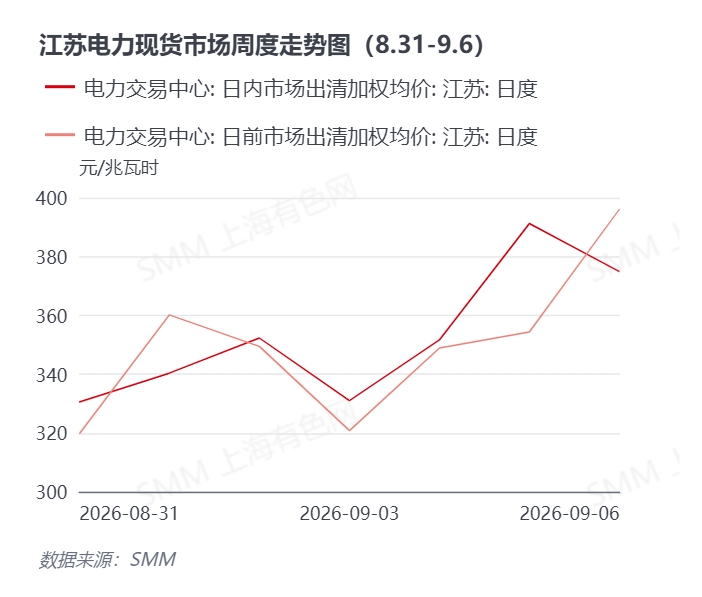
江苏震荡走强,高温负荷退坡但煤电成本支撑增强,后半周供需重新收紧。 江苏本周日前市场出清加权均价由319.71元/MWh震荡抬升,9月6日达到396.10元/MWh,全周平均约349.91元/MWh;日内均价由330.54元/MWh逐步走高,5日升至391.22元/MWh,6日维持374.84元/MWh,全周平均约353.11元/MWh。周初江苏受到台风外围环流及冷空气影响,降雨和降温削弱制冷需求,负荷较盛夏阶段明显回落;随着降雨减弱,工业用电韧性以及新能源实际出力变化推动供需边际趋紧。与此同时,动力煤价格持续上行使煤电边际成本底部抬升,对江苏现货价格形成成本支撑。天气降温压制需求与煤电成本上移相互作用,使本周江苏价格未随气温下降同步走弱,反而在后半周逐渐上行。
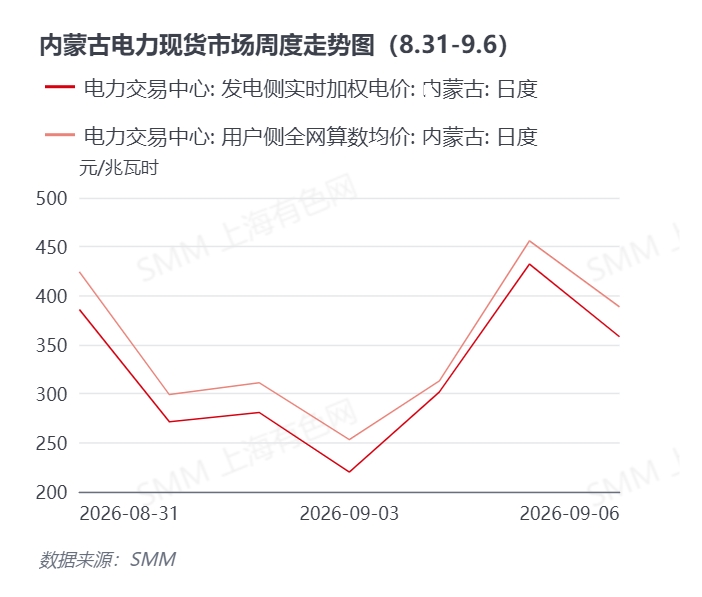
内蒙古宽幅震荡,风光出力仍是第一驱动,煤价走强放大新能源低出力时段的价格弹性。 蒙西本周发电侧实时加权均价由385.83元/MWh持续回落,9月3日降至220.04元/MWh的周内低点,随后快速反弹,5日升至432.29元/MWh,6日回落至358.12元/MWh;用户侧全网算数均价同步由424.26元/MWh最低降至253.17元/MWh,随后反弹至455.99元/MWh。全周发电侧和用户侧均价分别约321.48元/MWh和349.31元/MWh。蒙西风光装机规模较大,实时价格首先取决于新能源实际出力与外送需求,但在风电、光伏出力下降并需要更多火电机组补位时,煤炭成本中枢上移会进一步抬升边际机组报价。因此本周蒙西价格由220元/MWh低位快速反弹至430元/MWh以上,也体现出“新能源出力波动+火电成本支撑”共同作用下的高弹性。
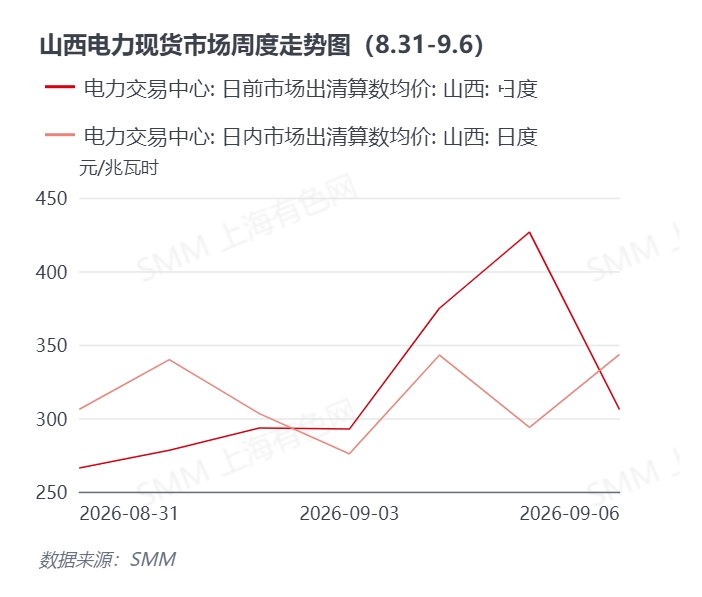
山西冲高后回落,煤价走强强化成本底部,但日前供需预期未完全在实时市场兑现。 山西本周日前市场算数均价由266.17元/MWh逐步抬升,9月4日升至374.80元/MWh,5日进一步达到426.54元/MWh,随后6日回落至305.91元/MWh,全周平均约319.65元/MWh;日内均价主要运行于276-343元/MWh区间,全周平均约314.99元/MWh。山西煤电占比较高,港口动力煤价格持续走强反映全国煤炭成本重心上移,产地供应偏紧亦强化火电成本支撑,使现货价格下方空间受到一定约束。但9月5日日前均价较日内高出超过130元/MWh,说明市场此前对次日新能源出力、负荷或跨省外送趋紧的预期并未完全兑现。煤电成本决定价格底部,而短期价格上沿仍主要取决于实时供需变化。
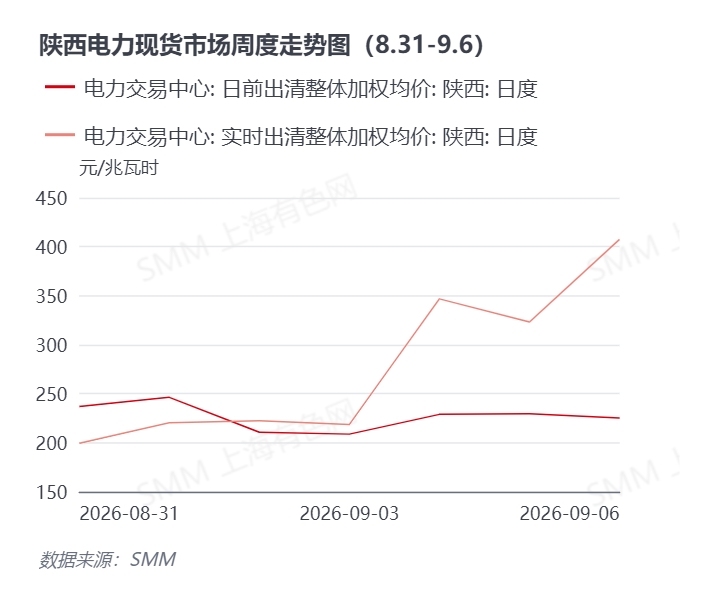
陕西日前维持低位,实时市场后半周快速走高,燃料成本支撑与新能源预测偏差共同放大价差。 陕西本周日前整体加权均价主要运行于208-246元/MWh,全周平均约226.61元/MWh;实时价格则由8月31日199.42元/MWh逐步走强,9月4日升至346.76元/MWh,6日进一步达到407.46元/MWh,全周平均约276.90元/MWh。周初新能源供应相对充裕,使日前价格持续处于低位,而后半周实际供需较日前预测明显收紧,推动实时价格快速抬升。与此同时,动力煤价格上行使火电机组边际成本增加,在新能源出力不足、火电调用增加的时段,成本支撑更加明显。因此,本周陕西价格并非单纯受煤价推动,而是新能源预测偏差触发火电边际机组更多出清后,燃料成本上涨进一步放大实时价格弹性。
总体来看,本周多省现货市场呈现明显宽幅波动,高温负荷已由主要矛盾逐步退居次要位置,而“新能源出力+一次能源成本+实时供需偏差”的影响明显增强。 山东在光伏大发与负荷下降作用下周初运行低位,但煤电成本走高限制价格持续下探;广东受“沙德尔”强降雨影响形成深“V”反转,粤东LNG价格暂稳使价格变化仍以负荷和实时供需驱动为主;江苏在降温背景下价格反而后半周走强,煤电成本支撑的重要性有所提升;蒙西、山西、陕西则体现出新能源出力与火电成本相互叠加的特征。进入9月后,气温对价格的单边驱动力预计继续下降,而煤炭成本、风光出力、省间交易及日前—实时偏差将成为现货价格的核心观察变量。
一次能源情况
8月31日—9月6日
动力煤:供应收缩与港口去库共振,煤价延续偏强运行。
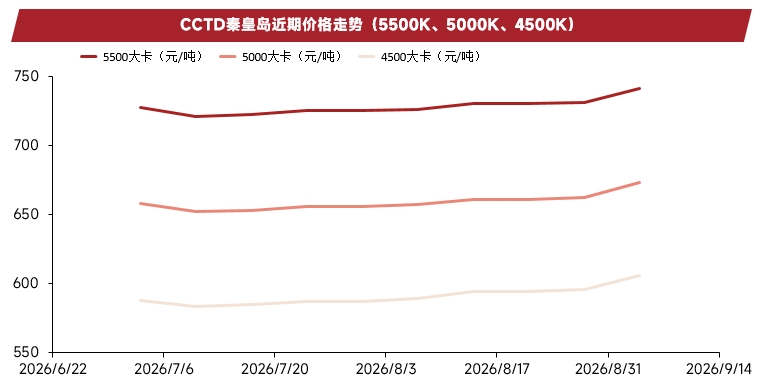
本周动力煤价格继续抬升。截至9月4日,CCTD秦皇岛港5500大卡动力煤报741元/吨,较8月28日上涨10元/吨;5000大卡报673元/吨,周环比上涨11元/吨;4500大卡报606元/吨,上涨10元/吨。进入9月后,高温电煤需求已经逐渐从旺季高点回落,但煤价反而加速走强,显示当前市场主要矛盾已由此前的需求拉动逐渐向供应端收紧转移。主产区安全监管、煤矿阶段性检修、发运成本上升及北方港口库存下降共同增强价格支撑。
需求端:出伏后北方气温明显下降,沿海电厂日耗逐渐退出迎峰度夏高点,但南方部分地区仍存在阶段性高温,火电刚需下降速度相对缓慢。同时,冶金、化工等非电行业保持一定采购需求,使煤炭消费并未出现断崖式回落。不过,终端电厂库存可用天数已有恢复,长协煤仍是采购主体,现货补库以刚需为主,对快速上涨的市场煤接受度有限,需求端并不是本轮煤价走强的唯一推动因素。
供给端:供应收缩成为当前煤价走强的核心变量。晋陕蒙主产区安全生产监管持续偏严,部分矿井检修及天气因素影响短期生产和外运,增量释放有限。产地煤价走高后,坑口至港口发运成本同步增加,部分线路贸易利润受到压缩,贸易商主动集港意愿下降。进口煤方面,海外煤源供应和运输成本变化使进口资源的价格优势有所收窄,难以形成明显的低价补充,进一步强化国内煤价底部支撑。
库存端:北方港口库存延续去化,港口现货可流通资源趋紧。随着产地发运偏弱,调入量不足,而下游仍保持一定拉运需求,环渤海主要港口库存继续下降。终端电厂整体库存仍具有安全缓冲,但港口库存持续去化提升贸易商挺价意愿。展望后市,随着9月电力需求季节性转弱,煤价进一步快速上行空间或受到限制,但若产地供应恢复偏慢、港口调入持续偏低,动力煤仍将维持较强成本支撑。
LNG:中国到岸价维持高位,广东粤东价格仍未明显跟涨。
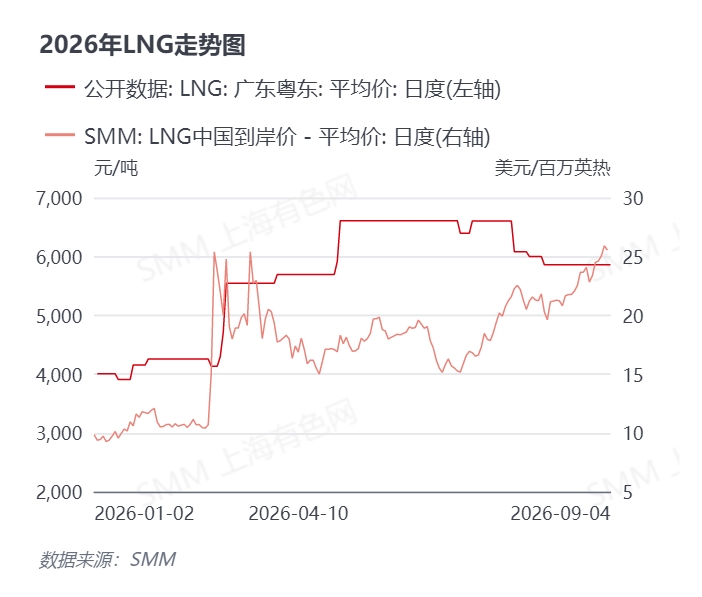
SMM LNG中国到岸价本周继续处于高位。8月31日报24.61美元/百万英热,9月1日升至25.06美元/百万英热,2日进一步达到25.91美元/百万英热,3日小幅回落至25.54美元/百万英热,价格重心较8月下旬继续上移。广东粤东LNG均价则持续稳定在5860元/吨,海外现货价格上涨尚未明显向国内终端传导。国际天然气市场受到供应风险及冬季补库预期支撑,而国内仍处传统消费淡季,中长期进口合同及管道气对现货需求形成缓冲。当前广东燃气机组燃料成本总体保持稳定,但若海外现货LNG长期维持高位,进口成本向国内传导及气电边际成本重新抬升仍需持续关注。
气象回顾
过去一周(8月31日—9月6日),全国天气由盛夏高温逐渐切换为“北方降温、南方台风风雨”。第18号台风“沙德尔”8月30日在广西境内减弱并停止编号,但残余涡旋随后进入南海西北部,于9月1日凌晨重新加强为编号台风;9月3日6时30分,其在福建漳州市漳浦古雷沿海第三次登陆,之后向西进入广东并于当日再次停编。“沙德尔”整个生命史经历三次登陆、两次起编和两次停编,路径具有明显特殊性。
受“沙德尔”及季风水汽影响,华东、华南多地出现持续强降雨。9月2-4日,福建、广东、浙江及江苏南部等地雨势明显,其中福建东山24小时累计雨量达到460.9毫米,广东东部亦出现局地特大暴雨。 山东本周整体最高气温降至30-33℃附近,高温负荷明显退坡;广东在台风影响减弱后周后期气温逐步回升;江苏周初降水较多,中后期天气好转。后续随着冷空气活动进一步增强,气温对全国电力负荷的拉动预计继续下降,但秋季台风和强对流天气仍可能通过同时影响负荷和新能源出力,放大短周期现货价格波动。
二、国内电力市场要闻
8月31日,国家能源局综合司发布《关于公开征求〈供电企业信息公开实施办法〉(修订稿)意见的通知》。 本次修订针对现行《供电企业信息公开实施办法》(国能发监管规〔2021〕56号)进一步完善,公开征求意见期为发布之日起30日,重点提高供电企业信息公开规范性和透明度。随着市场化用户、售电公司及新型经营主体持续增加,信息公开机制完善有助于降低市场主体之间的信息不对称,并强化用户对供电服务及相关费用的知情权。
8月31日,国家能源局华中监管局发布《华中区域(东四省)电力互济交易首月运行成效显著》。 河南、湖北、湖南、江西四省电力互济交易自7月1日启动连续结算试运行,7月累计653家主体完成交易,交易电量超过5亿千瓦时,跨省最大互济电力达到353.3万千瓦;29家储能电站和1家虚拟电厂实现出清,并帮助327家新能源企业通过外送交易减弃增发近1亿千瓦时。跨省短周期市场正由传统电源互济向新能源、储能和虚拟电厂共同参与延伸,对区域供需平衡及新能源消纳形成更强支撑。
9月4日,国家发展改革委发布《国家发展改革委关于向社会公开征求〈售电公司管理办法(公开征求意见稿)〉意见的公告》。 此次修订针对现行售电公司管理制度进一步完善,征求意见自9月4日起开展。征求意见稿重点强化注册管理、履约保障及经营风险控制等要求。随着现货市场价格波动加剧,售电公司未来的核心竞争力将更多转向中长期合同管理、负荷预测以及现货风险敞口控制,而非单纯依靠购售电价差。
9月4日,国务院发布修订后的《电力安全事故应急处置和调查处理条例》(中华人民共和国国务院令第845号)。 《条例》于2026年8月30日修订公布,自2027年1月1日起施行,进一步规范电力安全事故应急处置和调查处理,并明确相关主体安全责任。随着新能源、新型储能及其他并网主体数量快速增加,安全监管体系完善将进一步强化市场运行与电网安全之间的约束关系。
9月4日,国家能源局发布《关于2026年7月全国新增建档立卡新能源发电(不含户用光伏)项目情况的公告》。 2026年7月,全国新增建档立卡新能源项目共4276个,其中风电38个、光伏4236个、生物质发电2个;工商业分布式光伏项目达到4207个。分布式新能源项目数量持续扩张,将进一步增加配电网午间新能源消纳和短周期出力波动压力,也将提升储能、需求响应以及零售侧负荷管理的重要性。