

 下载App






【SMM分析】电力现货下限下探叠加深谷扩容,山东光储信号显现

山东近期接连调整现货价格下限、工商业分时电价和新能源场站配储规则。三项政策分属批发市场、用户侧和场站侧,却共同指向午间光伏电量消纳。政策并未重新走向强制配储,但机制外光伏的低价风险正在增加,电量时移的重要性也随之上升。
三份文件,指向同一个市场问题
近期,山东围绕新能源消纳连续发布三份重要文件。
一是山东省发展改革委发布的《关于公开征求电力现货市场部分价格参数意见的公告》,拟将现货市场电能量申报价格下限由-80元/兆瓦时下调至-120元/兆瓦时,出清价格下限由-100元/兆瓦时下调至-140元/兆瓦时。
二是山东省发展改革委、山东能源监管办和山东省能源局联合印发的《关于进一步优化分时电价机制的函》,以及国网山东省电力公司据此发布的分时电价执行时段调整公告。新时段自2026年10月1日起执行,全年低谷、深谷和尖峰时段均有所增加。
三是山东省能源局发布的《关于加快推动新能源场站配建储能高质量发展的通知》,进一步明确新能源场站配储功率上限、接入空间分配、源储联合申报及充放电管理要求。
三份文件作用对象不同:现货价格参数影响批发市场出清,分时电价调整作用于工商业用户,配储政策则规范新能源场站侧运营。但它们都在回应山东电力市场日益突出的同一个问题——随着光伏装机增长,午间电力供给趋于富余,光伏电量如何消纳、如何定价,又如何转移至更有价值的时段。对光伏项目而言,过去更关心“电能否发出来”,今后则需要更多考虑“发出来时值多少钱”。山东近期的政策组合,正在推动光伏项目从追求装机规模和发电量,转向管理发电时点与电量价值。
深谷增加212小时,午间消纳窗口继续扩大
自2026年10月1日起,山东将执行新的工商业分时电价时段。调整后,全年低谷时段由2185小时增加至2520小时,增加335小时;其中深谷时段由819小时增至1031小时,增加212小时。
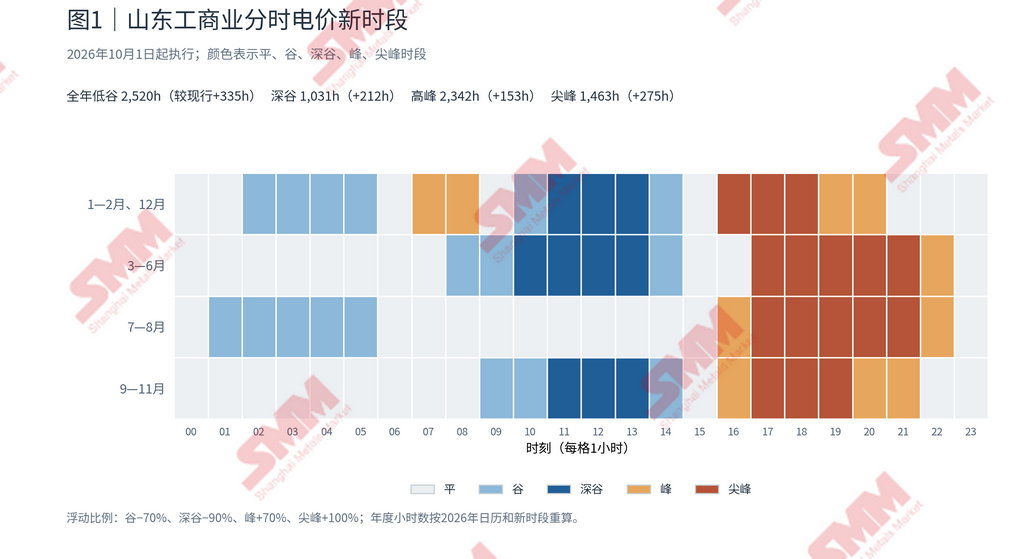
新增低谷时段明显向光伏大发时间集中。3—6月谷段调整为8:00—15:00,其中10:00—14:00为深谷;9—11月谷段提前至9:00开始,11:00—14:00为深谷。叠加低谷下浮70%、深谷下浮90%的浮动比例,山东正在通过更明确的零售价格信号,引导工商业用户将部分用电转移至午间。这一变化最先影响用户侧。工业生产、制冷制热、充换电设施、用户侧储能及虚拟电厂,都可能根据新的峰谷时段重新安排用电计划。午间负荷如果随之增加,就相当于为光伏电量扩建了一座需求侧“蓄水池”。
不过,工商业分时电价不等于电站侧现货价格。前者主要改变用户的用电成本,后者决定新能源参与批发市场的结算结果。二者仍需通过负荷响应、售电合同和市场出清传导,不能简单理解为深谷时段增加便会直接改善光伏场站收益。
价格下限再降40元,低价风险向尾部延伸
在用户侧扩大午间消纳窗口的同时,山东也在进一步放开现货价格下行空间。根据征求意见方案,山东拟将现货电能量申报、出清价格下限分别下调至-120元和-140元/兆瓦时,二者均较现行标准下降40元/兆瓦时;申报和出清价格上限则继续保持1300元、1500元/兆瓦时。
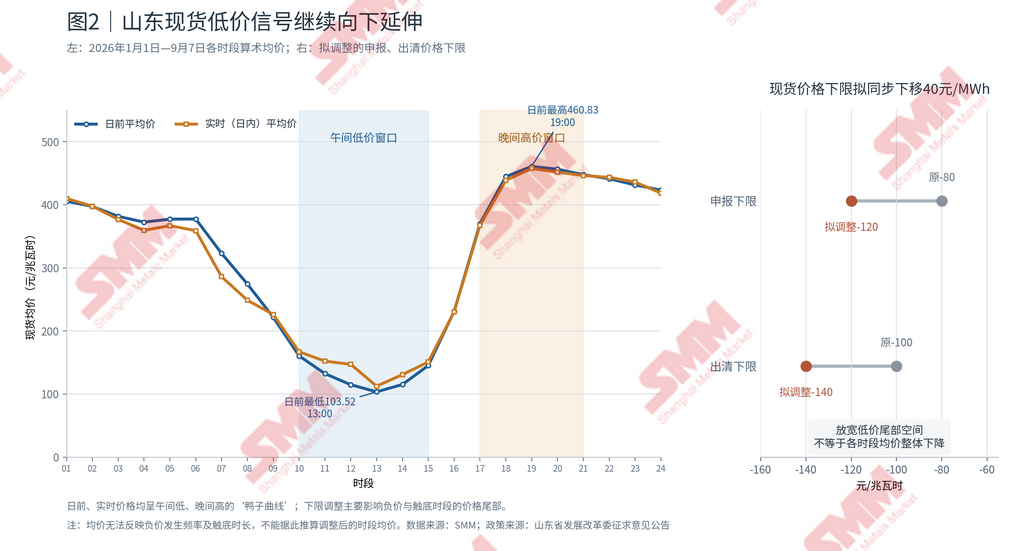
从2026年1月1日至9月7日的分时均价看,山东日前和实时现货价格已经形成明显的“午间低、晚间高”曲线。日前均价在13:00降至103.52元/兆瓦时,19:00升至460.83元/兆瓦时,时段价差达到357.31元/兆瓦时;实时均价同样在13:00触及112.55元/兆瓦时的低点,并在19:00升至457.58元/兆瓦时。
但这并不意味着价格下限调整后,各时段均价都会同步下降。当前小时均价仍为正值,而价格下限约束的主要是供给严重过剩时的极端低价区间。下限继续放开后,变化更可能体现在负电价深度、触底时长和低价尾部分布,而不是整条日均价格曲线机械下移。这也是此次调整影响光伏市场的关键。当午间新能源供给过剩时,价格可以继续向下寻找供需平衡点,新能源的低边际成本优势能够更充分地体现在报价排序中,但参与市场的光伏电量也将承担更深的负价风险。对于纳入机制电价的电量,差价结算能够提供相对稳定的收益缓冲;对于机制外电量和更充分参与现货交易的增量电量,项目收益将更加直接地受到午间价格影响。随着机制外电量占比提高,光伏项目“多发电”与“高收益”之间不再天然画等号。
光伏配储上限升至50%,4∶1到底指什么?
在现货低价空间扩大之后,山东同步完善新能源场站配储规则,也就有了更清晰的政策背景。
按照新规,光伏项目配储功率上限由此前的30%提高至50%,风电项目上限仍为30%。这意味着光伏场站可以配置更大规模的储能资源,但50%只是可纳入联合运行的配储功率上限,并非强制配置要求,更不能理解为所有光伏项目都要按照50%配储。政策中的“光伏∶风电=4∶1”同样容易引起误读。该比例不是新能源与储能的容量配比,也不是光伏项目必须按照1∶4建设储能,而是配建储能接入空间不足时的项目分配权重。当电网能够提供的配储接入容量有限时,相关容量将结合新能源项目规模进行加权分配,其中光伏项目权重为4、风电项目权重为1。同等装机规模下,光伏项目对应的加权值是风电项目的4倍。这一安排并未直接要求光伏必须配储,但明显提高了光伏项目在有限接入空间中的配置权重。其背后的系统逻辑在于,光伏出力高度集中于午间,相较风电更容易形成同时段集中供给和价格下探,因此也更需要通过储能将部分电量转移至傍晚及晚高峰。
更重要的是,山东正在推动配建储能从建设条件转向市场运营资源。根据文件,新能源场站与配建储能可开展联合申报和运行,场站需要综合新能源出力预测、现货价格及储能荷电状态安排交易计划。除电网调用等规定情形外,配建储能原则上由配套新能源充电。由此来看,配储的意义不再只是完成容量配置。能否预测价格、优化充放电计划并控制偏差风险,将逐步决定同样一套储能设备能够创造多少实际价值。
三项政策合流,光储协同信号进一步增强
如果单独观察,现货下限调整是价格机制改革,深谷扩容是需求侧管理,配储通知则是新能源项目运营规范。但将三者放在一起,可以看到一条相对清晰的政策传导路径。
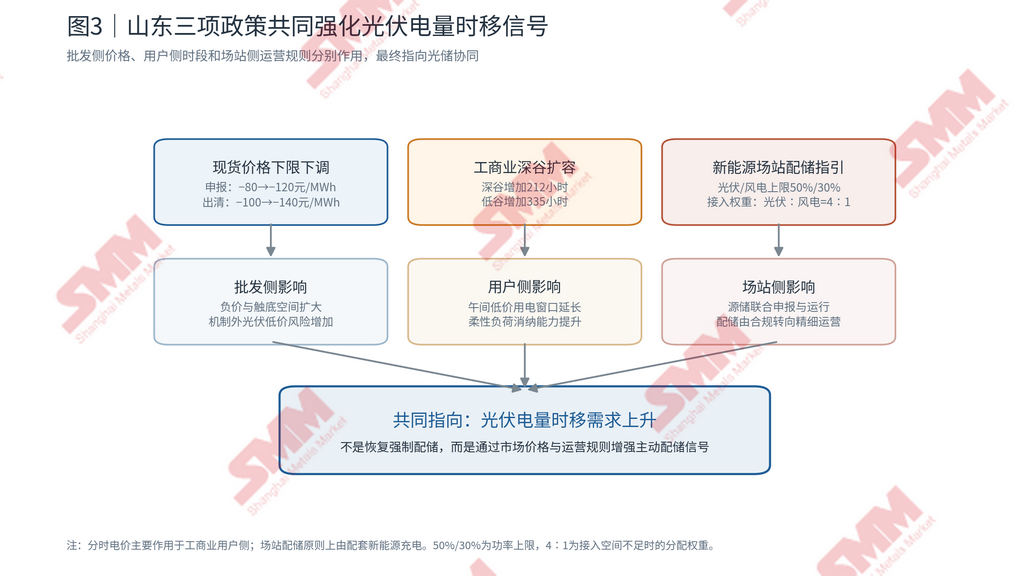
现货价格下限下调,让电力过剩程度能够通过更深的负价反映出来;午间深谷时段增加,鼓励工商业用户扩大低价时段用电;配储功率上限和接入权重调整,则为光伏场站转移午间电量提供更大的操作空间。
因此,山东确实在强化光伏配储信号,但这种引导并非恢复行政强配,而是逐步提高光伏项目主动管理电量价值的必要性。当午间低价和负价风险加深后,项目需要自行判断,是继续完全暴露于现货价格,还是通过储能、交易优化和负荷合作等方式管理市场风险。储能可利用的峰谷价差也可能随之扩大。一端是现货价格下限进一步下探,另一端是山东晚间现货价格仍处于日内高位,用户侧尖峰和深谷时段也在增加。不过,价格区间扩大不等于储能收益必然增加。负电价出现频率、晚高峰价格、充放电效率、循环衰减、接网容量和交易策略,仍将共同决定项目经济性。
光伏竞争正在转向电量价值管理
山东此次政策组合并没有给出统一的配储答案,却清晰改变了光伏项目需要回答的问题。
对机制外光伏而言,未来的核心风险可能不再只是电量无法送出,而是电量能够进入市场,结算价格却持续偏低;对储能而言,其价值也不再主要来自满足政策配置要求,而在于能否把午间低价值电量转移至晚间高价值时段。从现货下限向下延伸,到午间深谷扩容,再到光伏配储上限提高,山东正在把新能源消纳压力逐步转化为价格信号和经营约束。未来光伏项目的竞争力,将不只取决于装机规模和年度利用小时数,更取决于其管理发电曲线、市场价格与电量时点的能力。政策没有重新规定“必须配多少储能”,市场却正在给出更加直接的信号:当午间光伏电量持续增加,不具备调节能力的电量可能越来越难获得理想价格。