

 下载App






【SMM分析】节后负荷修复、煤价高位支撑,现货市场涨跌分化(10.5-10.11)

10月5日至11日,国庆假期结束前后电力负荷呈现较明显的阶段性切换。10月5日起南方前期降雨逐步结束,冷空气影响下华南等地气温一度降至今年下半年以来偏低水平;7—10日中东部天气转晴,气温逐步回升;11日起新一轮冷空气开始影响北方。假期期间工商业负荷偏弱,节后复工则推动山东、山西等市场需求明显修复。
一、电力现货市场运行情况
本周概述: 10月5日至11日,国庆假期结束前后电力负荷呈现较明显的阶段性切换。10月5日起南方前期降雨逐步结束,冷空气影响下华南等地气温一度降至今年下半年以来偏低水平;7—10日中东部天气转晴,气温逐步回升;11日起新一轮冷空气开始影响北方。假期期间工商业负荷偏弱,节后复工则推动山东、山西等市场需求明显修复。
价格方面,各地走势进一步分化。山东实时均价升至415.61元/MWh,较上一周期上涨约15.7%,但一周内仍有5天出现负价;广东日前、实时均价分别降至391.17元/MWh和379.13元/MWh,环比分别下降约30.6%和30.1%;内蒙古发电侧实时均价升至277.98元/MWh;江苏日前、日内均价基本持平于389.44元/MWh和388.65元/MWh;山西日前、日内均价分别升至348.48元/MWh和410.17元/MWh;陕西日前、实时均价则降至285.23元/MWh和305.20元/MWh。一次能源端,港口煤价继续处于高位,坑口价格小幅走强;LNG中国到岸价较上周有所反弹,粤东价格截至10月9日维持6515元/吨。
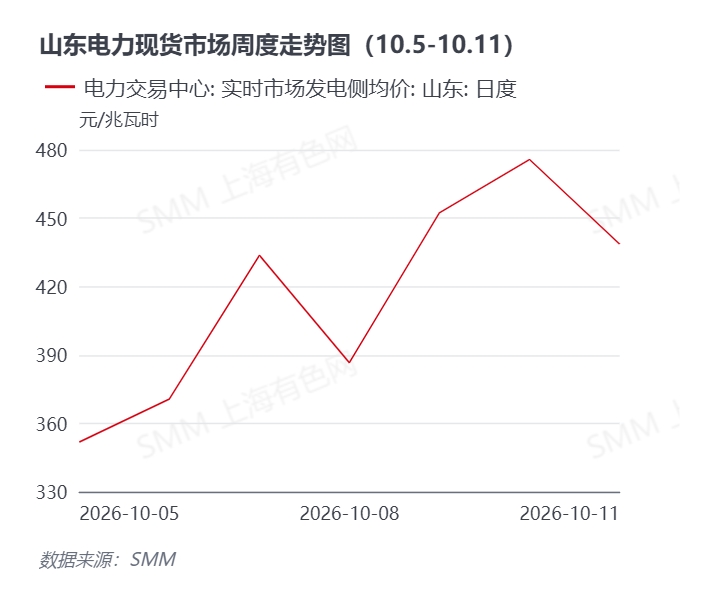
山东节后价格明显修复,但负价仍频繁出现,日内供需错配特征延续。 山东实时市场发电侧均价由10月5日351.79元/MWh逐步抬升,7日升至433.67元/MWh,9—11日分别达到452.28元/MWh、475.67元/MWh和438.63元/MWh,全周均价约415.61元/MWh,较上一周期上涨约15.7%。节后工业及商业用电恢复,是周后半段价格回升的重要支撑。不过,5日、6日、8日、10日和11日最低价均跌入负值,其中10日最低达到-89.70元/MWh;与此同时,5日最高价仍达到911.45元/MWh。负价与较高峰值并存,说明光伏等新能源集中出力时段仍容易形成阶段性宽松,而晚峰新能源退坡、常规电源补位后价格弹性依然较大。煤价维持高位,也限制了火电成为边际机组时的报价下行空间。
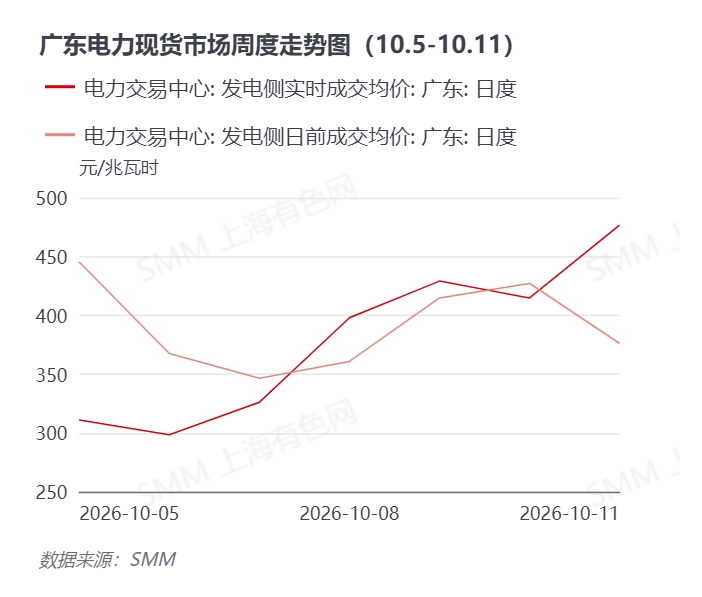
广东价格中枢显著回落,假期低负荷与前期降温影响较强,节后实时市场逐步修复。 广东本周日前成交均价约391.17元/MWh,较上一周下降约30.6%;实时均价约379.13元/MWh,下降约30.1%。10月5—7日仍处国庆假期,实时均价仅为310.95元/MWh、298.46元/MWh和326.05元/MWh,明显低于此前一周。8日起随着生产活动恢复以及华南气温重新回升,实时均价逐步升至397.90元/MWh、429.10元/MWh,11日进一步达到476.66元/MWh。广东10月上旬经历了先降温、后回暖过程,10日省内多数地区仍保持30℃以上气温,制冷需求重新形成一定支撑。 同时,粤东LNG仍维持较高水平,对燃机边际成本形成托底,但在假期负荷明显下降时,燃料成本难以单独改变现货价格下行方向。
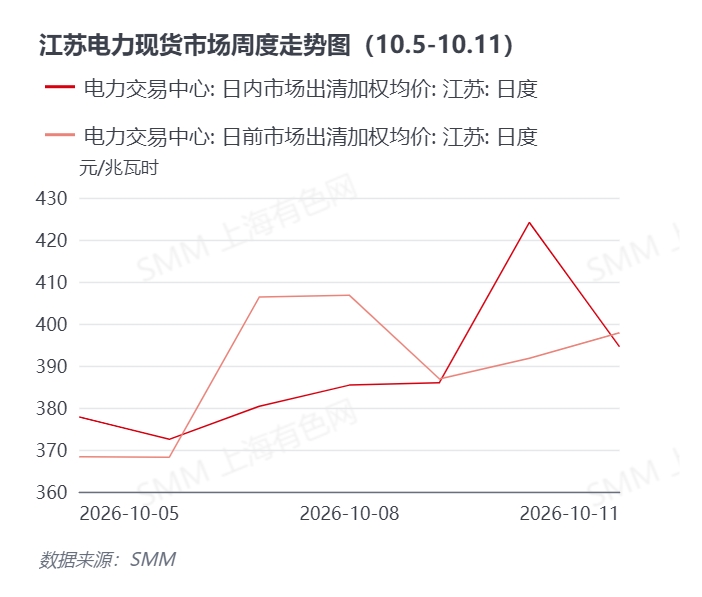
江苏日前与日内均价接近,节后价格温和抬升,市场整体相对平稳。 江苏本周日前市场出清加权均价约389.44元/MWh,日内均价约388.65元/MWh,两者仅相差约0.8元/MWh。日内价格5—9日主要运行于372—386元/MWh,10日升至424.10元/MWh,11日回落至394.52元/MWh;日前价格则主要处于368—407元/MWh区间。本周江苏日前、日内周均价高度接近,说明整体预测偏差相对有限,但10日实际运行价格明显高于日前,仍反映节后负荷、新能源出力等短周期变量会阶段性收紧供需。随着天气转晴和生产活动恢复,负荷较假期阶段有所回升,而煤价高位继续对煤电边际成本形成支撑。
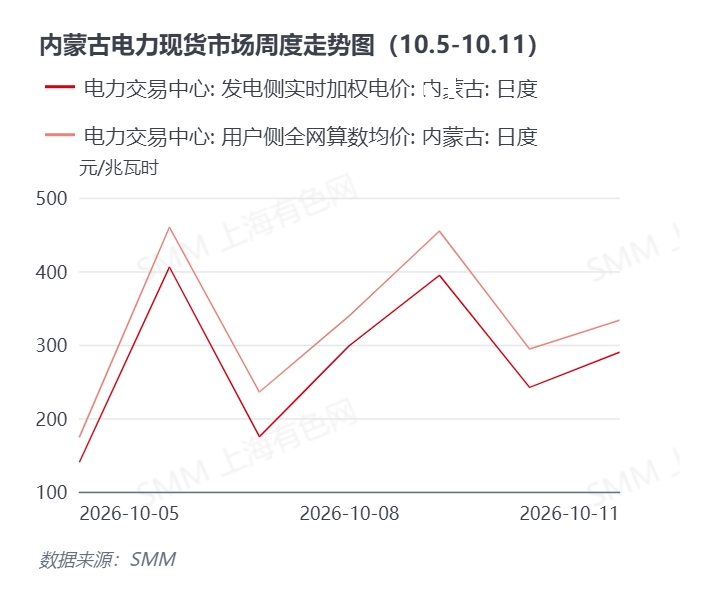
内蒙古价格仍呈宽幅波动,周均价较上周回升,但新能源出力仍决定短期方向。 内蒙古发电侧实时加权均价约277.98元/MWh,较上一周上涨约8.2%;用户侧全网算数均价约327.33元/MWh,环比上涨约9.9%。日度来看,5日发电侧均价仅140.13元/MWh,6日迅速升至405.70元/MWh,7日又回落至174.87元/MWh,9日再次达到394.53元/MWh。价格一天之内和不同日期之间切换频繁,说明在高比例新能源市场中,负荷变化本身并不足以解释价格走势,风光实际出力和外送需求仍是决定边际供需的核心因素。当新能源出力下降、火电补位需求增加时,坑口煤价上涨对火电报价的影响会进一步放大。
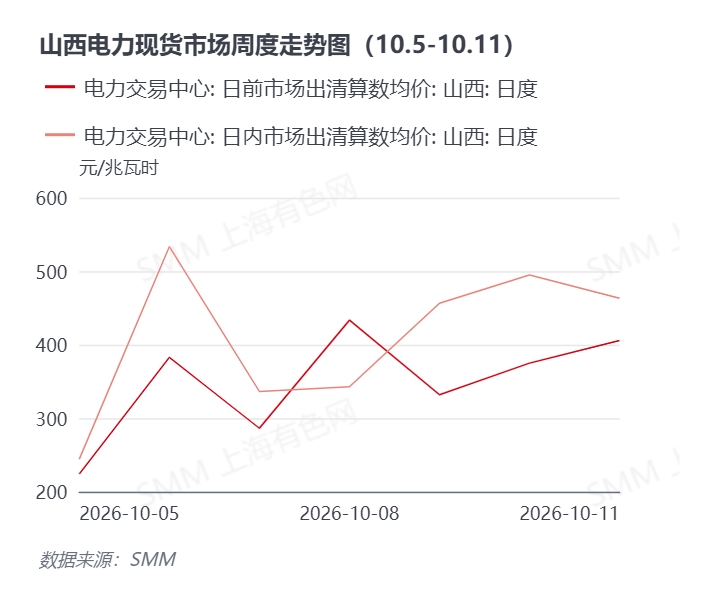
山西节后价格反弹最为明显,日内均价持续高于日前,实时供需偏差仍较突出。 山西日前市场算数均价约348.48元/MWh,较上一周上涨约34.3%;日内均价约410.17元/MWh,环比上涨约26.5%,日内较日前平均高出约61.7元/MWh。10月6日日内均价达到533.41元/MWh,较当日日前价格高约151元/MWh;9日、10日和11日日内均价又分别达到456.38元/MWh、494.93元/MWh和463.11元/MWh。国庆后工业负荷修复是本周价格反弹的重要背景,同时山西煤电占比较高,坑口煤价继续上行使火电边际成本进一步增强。在新能源出力或实际负荷偏离日前预测时,高成本边际机组更容易推动日内价格快速上升。
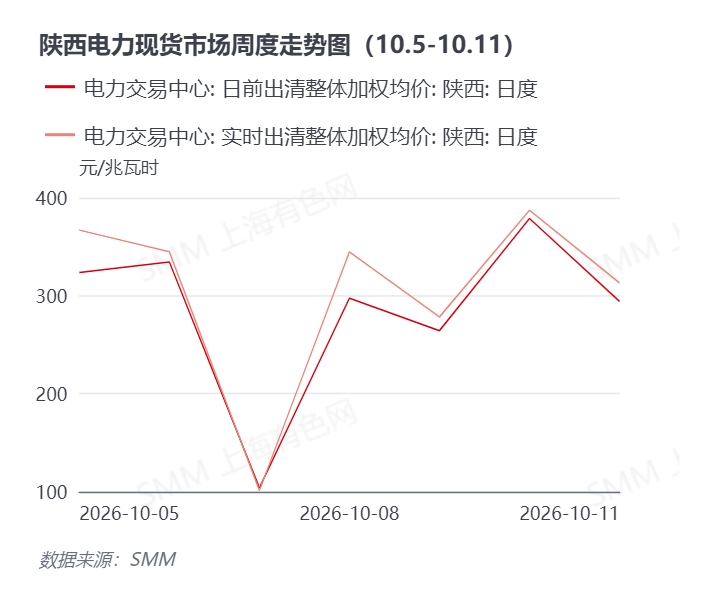
陕西周均价小幅回落,假期末期一度出现明显低价,节后修复但整体仍弱于上周。 陕西本周日前整体加权均价约285.23元/MWh,较上一周下降约7.7%;实时均价约305.20元/MWh,下降约2.3%。10月7日日前、实时均价分别骤降至103.89元/MWh和101.25元/MWh,为本周低点;随后8日快速恢复至297.38元/MWh和344.64元/MWh,10日进一步升至378.83元/MWh和387.17元/MWh。假期末期负荷偏弱叠加新能源出力变化,对价格形成明显压制;节后用电恢复推动价格修复,但周均水平仍未回到上一周。与山西相比,陕西日前与实时价差整体较小,实际运行阶段持续性供需紧张程度相对有限。
总体来看,本周现货市场呈现明显的“假期低负荷—节后修复”特征,但各省价格方向并不一致。 山东、内蒙古和山西周均价较前一周期回升,其中山西日内市场表现尤为突出;广东因上一周价格处于较高水平,本周即使节后逐渐修复,周均价仍大幅回落;陕西整体偏弱,江苏则保持相对平稳。与此同时,山东负价仍高频出现,说明进入秋季低负荷阶段后,新能源大发时段的消纳矛盾并未缓解。随着节后生产全面恢复,后续价格走势将更多取决于工业负荷恢复强度、风光实际出力以及煤电燃料成本变化。
一次能源情况
10月5日—10月11日
动力煤:港口价格高位持稳,坑口继续偏强,供给约束仍是煤价的重要支撑。
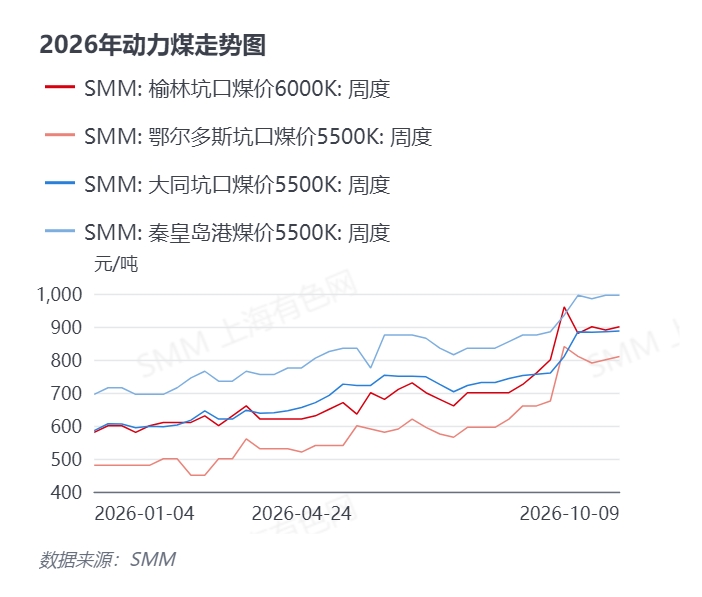
截至10月9日,SMM秦皇岛港5500K煤价为995元/吨,与9月28日持平;同期大同坑口5500K由885元/吨升至887元/吨,鄂尔多斯坑口5500K由800元/吨升至810元/吨,榆林坑口6000K由890元/吨升至900元/吨。港口基准价格虽未进一步上涨,但主产区价格整体偏强,煤炭市场继续处于高位运行状态。 粘贴的 Markdown (1)
供给端:主产区安全监管约束延续,部分矿井生产节奏仍较谨慎,市场煤增量释放有限。10月上旬大秦线进入秋季集中检修阶段后,北方港口调入受到一定影响,加之此前港口库存持续去化,贸易环节挺价基础仍在。产地方面,鄂尔多斯、榆林部分矿区出货相对顺畅,坑口价格继续向上调整,反映资源端供应宽松程度有限。
需求端:国庆期间工业及电力负荷阶段性下降,北方尚未全面进入采暖高峰,电厂日耗缺乏明显增长,对高价现货煤采购仍以刚需为主。不过节后工商业负荷逐渐恢复,加上供暖季临近,电厂冬储采购预期逐渐增强。当前煤价并非由电煤需求快速增长单独推动,而是供给释放偏慢、运输约束以及冬储预期共同支撑。
库存端:电厂库存仍具有一定缓冲能力,使终端追高动力有限,但北方港口库存相对偏低,现货流通资源并不充裕。因此,短期煤价更可能维持高位震荡,供应端约束支撑价格底部,而淡季日耗及终端高价接受度则限制进一步快速上涨。对山东、山西、内蒙古及陕西等煤电占比较高的市场而言,煤价高位意味着火电边际成本仍将对高价时段形成较明显支撑。
LNG:进口价格较上周回升,粤东价格维持高位,广东气电成本压力仍未明显缓解。
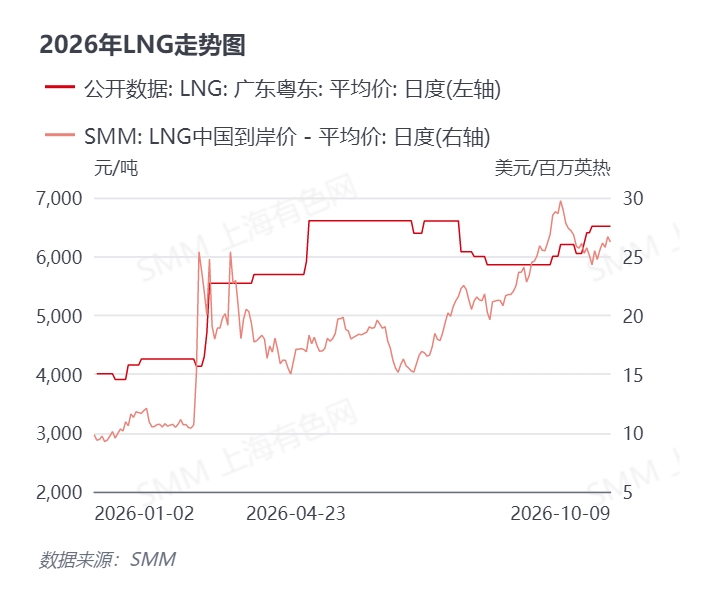
本周SMM LNG中国到岸价在25—27美元/百万英热区间震荡,10月5日报25.56美元/百万英热,6日升至26.14美元/百万英热,7日回落至25.78美元/百万英热,8日进一步升至26.69美元/百万英热,9日报26.23美元/百万英热。10月5—9日均价约26.08美元/百万英热,较9月28日至10月2日约25.07美元/百万英热的均值上涨约4.0%。
广东粤东LNG在10月8日、9日均报6515元/吨,与9月30日水平持平,表明国内沿海现货价格尚未明显松动。
供给端:国内原料气成本仍处较高区间,上游液厂生产成本对价格形成支撑;与此同时,进口现货成本较上一周有所回升,使沿海气源价格缺乏明显下降动力。随着采暖季临近,上游对后续需求改善的预期也增强了挺价意愿。
需求端:本周前半段国庆假期压低工业用气及电力负荷,广东实时电价同步处于较低水平;8日后工商业用电恢复,华南气温也逐步回升,燃气发电需求边际改善。天然气价格高位因此更多体现为广东电力市场的成本底部:当负荷偏弱时,不能阻止现货价格下行;但当负荷修复、气电机组进入边际出清后,高气价会明显增强电价上行弹性。
整体来看,短期LNG市场已从前一阶段进口成本回落转向高位震荡,后续需关注北方采暖需求启动、国内原料气成本以及进口现货价格变化。
气象回顾
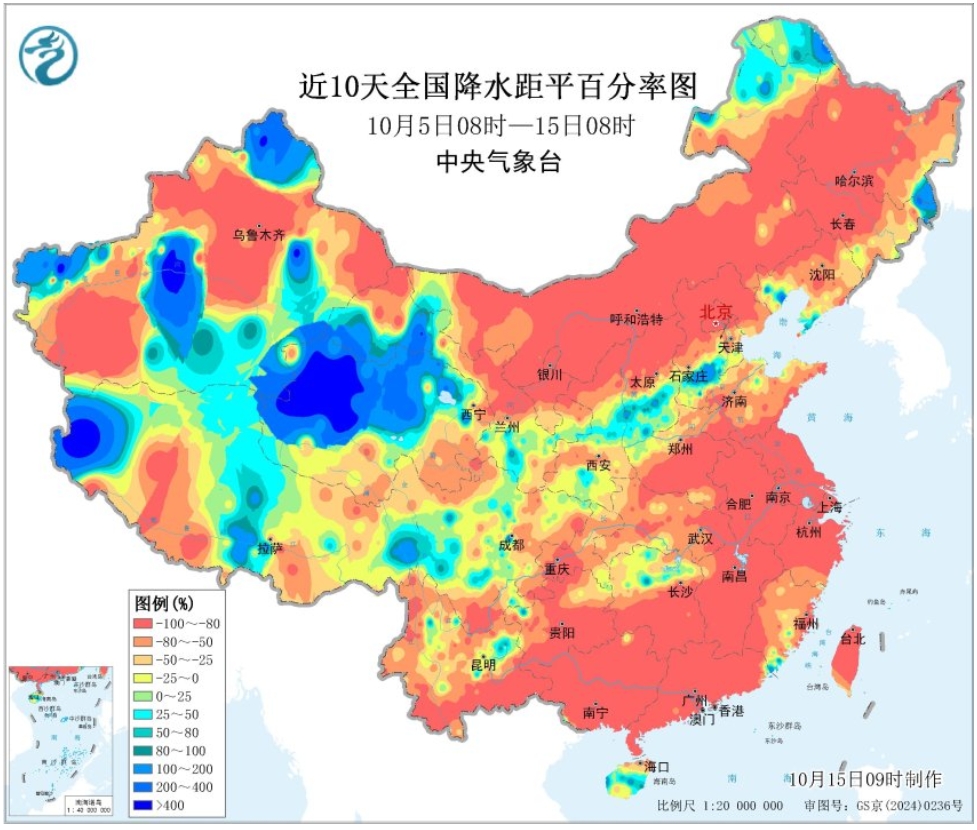
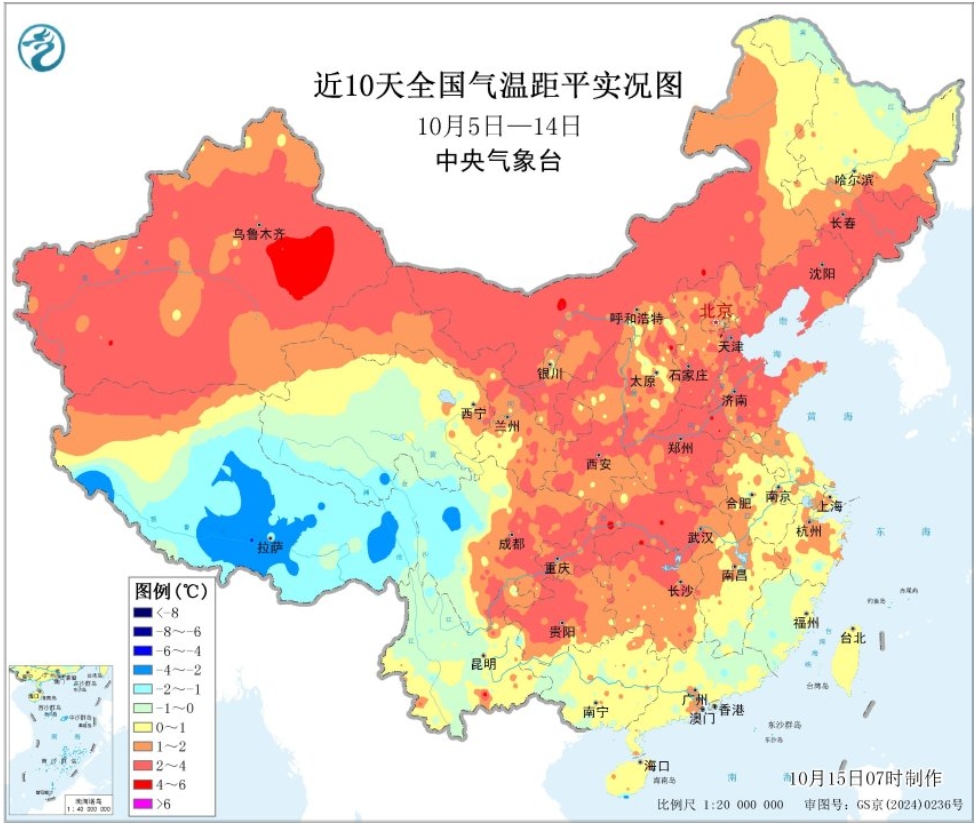
过去一周(10月5日—11日),全国天气经历“冷空气影响—大范围转晴升温—新一轮冷空气启动”的过程。10月5日开始,南方前期大范围降雨逐渐结束,华南等地在冷空气影响下最低气温明显下降,广州等城市一度出现今年下半年以来的新低;6—10日中东部大范围转为晴朗干燥天气,白天气温逐步回升,昼夜温差明显扩大。
北方方面,10月5日内蒙古中东部、山西北部、山东半岛等地仍有较明显偏北风,随后天气总体转晴;9—10日白天气温继续回升,但11日起新一轮冷空气携风雨影响北方,华北、内蒙古东部等地再次进入降温过程。南方则在前期降温后逐渐回暖,广东10日大部白天平均气温已回升至31℃左右,制冷负荷较假期初期有所恢复。
从电力市场角度看,本周天气影响与假期效应存在明显交织:假期初期降温和工商业停工共同压低负荷,而节后晴暖天气及生产恢复推动需求修复。随着10月中旬冷空气活动进一步增强,北方逐渐进入制冷需求基本退出、采暖需求尚未全面启动的过渡阶段,新能源出力及负荷预测偏差对现货价格的影响预计将更加突出。
二、国内电力市场要闻
9月30日,青海电力交易中心发布《关于青海电力中长期市场日融合交易转正式运行的通知》,明确自10月1日起青海电力中长期市场日融合交易转入正式运行。 此前日融合交易自7月1日起开展连续结算试运行,按照《青海电力中长期市场日融合交易工作方案》(青能运行〔2026〕44号)执行。青海中长期市场月内融合交易按工作日连续开市,并与日前、实时现货市场衔接,使经营主体能够在临近交割时进一步调整中长期仓位,对新能源高占比市场的偏差管理具有较强实际意义。
10月8日,国家能源局发布《国庆假期高速公路新能源汽车日均充电量同比增长51.42% 充电服务保障水平进一步提升》。 10月1日0时至7日24时,全国纳入监测的高速公路充电设施累计充电671.10万次,充电量1.63亿千瓦时,日均充电量2325.66万千瓦时,同比增长51.42%。节假日新能源汽车集中出行正形成越来越明显的新型负荷场景,充电负荷的时空集中度上升,也为虚拟电厂、车网互动和需求侧调节提供了更大的资源基础。
10月8日,国家能源局组织召开全国可再生能源电力开发建设月度(9月)调度视频会。 会议信息显示,2026年1—8月全国可再生能源发电装机达到24.96亿千瓦,占全国总装机的60.8%;风电和光伏累计装机达到19.92亿千瓦,占全国总装机48.5%,风光发电量合计1.71万亿千瓦时,占全社会用电量23.8%。新能源装机占比持续上升意味着午间低价、负价和日内价格波动将越来越成为市场常态,对储能、可调负荷及跨区域交易提出更高要求。
10月10日,国家能源局浙江监管办公室发布《浙江能源监管办做好国庆保电工作监管》。 国庆期间,浙江通过虚拟电厂开展市场化填谷响应,10月1日共有50家虚拟电厂运营商、2542户二级用户参与,最大响应负荷达到359.52万千瓦,用户侧储能参与规模创历史新高。大规模需求侧资源已开始从传统需求响应进一步向常态化市场调节转变,虚拟电厂在新能源消纳和低谷负荷塑形中的作用正在加快显现。
此外,浙江此前已由浙江能源监管办会同省发展改革委、省能源局联合印发《关于电网侧独立新型储能参与电力市场的通知》,明确电网侧独立新型储能可以自计划方式参与现货市场,并按日选择参与电能量市场或调频辅助服务市场。随着储能、虚拟电厂等灵活性资源加速入市,高比例新能源市场中的低价消纳与高峰保供正在逐步从行政调度转向价格信号驱动。
总体来看,本周政策和市场运行释放出的核心信号,是电力交易颗粒度继续细化、需求侧和储能资源加速市场化,以及新能源高占比下低价消纳问题进一步显性化。山东负价持续、山西日前—日内价差扩大,与浙江大规模填谷响应、青海日融合交易正式运行具有同一逻辑:随着新能源占比提高,市场主体的核心能力正在从单纯判断价格方向,进一步转向更高频的仓位调整、偏差控制和灵活性资源配置。