




 下载App






产量边际回落 难改供需宽松格局【SMM氧化铝周评】
SMM 10月29日讯:
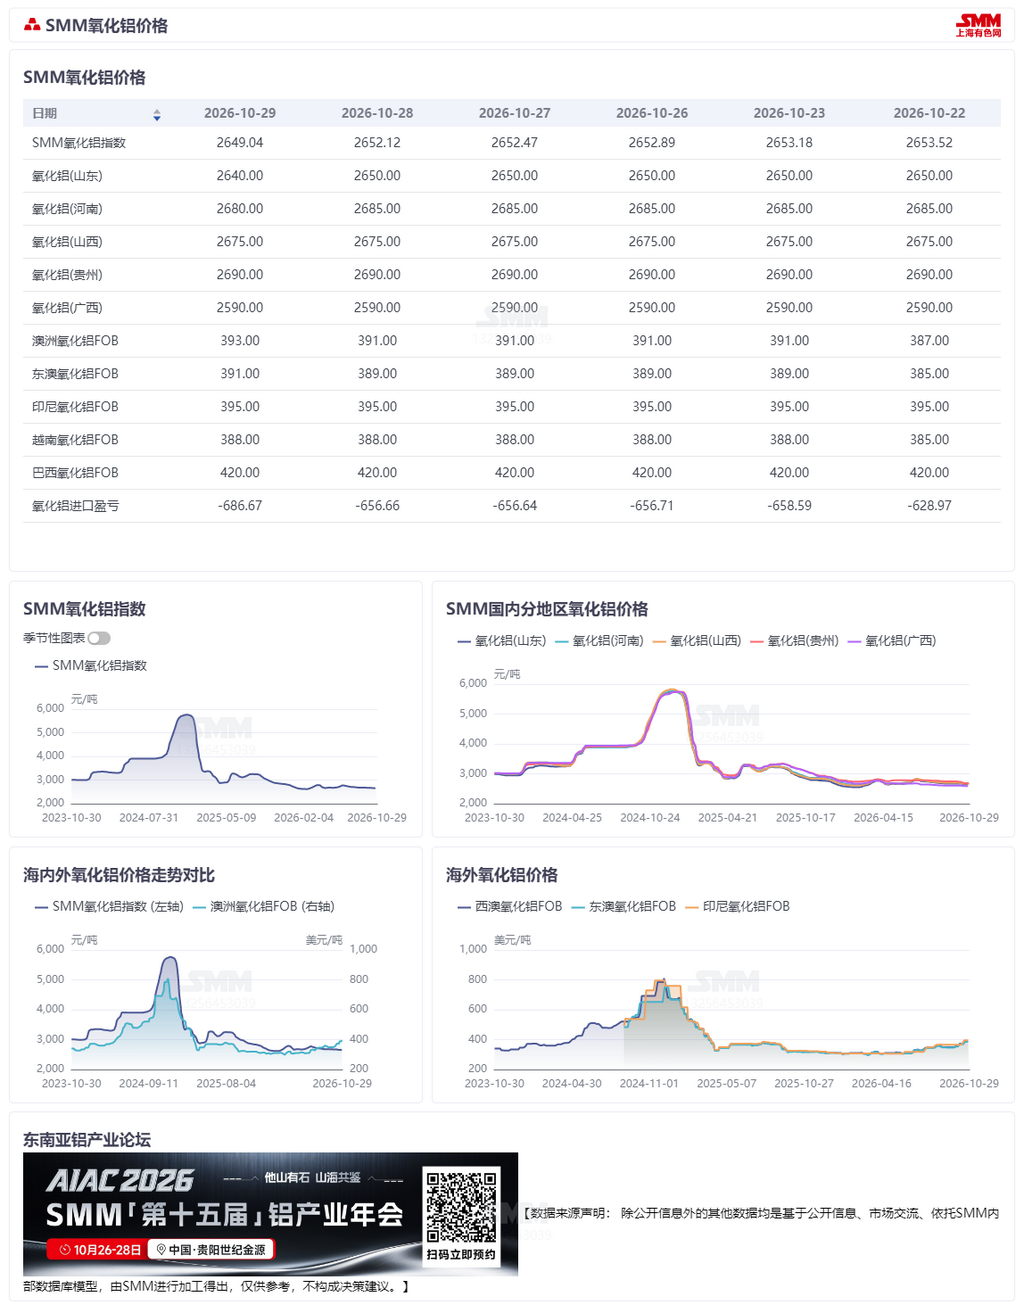
据SMM数据,截至本周四,SMM氧化铝指数报2,649.04元/吨,较上周四下跌4.48元/吨。其中山东地区报2,600-2,680元/吨,较上周四价格下跌10元;河南地区报2,660-2,700元/吨,较上周四价格下跌5元;山西地区报2,650-2,700元/吨,较上周四价格持平;广西地区报2,570-2,610元/吨,较上周四价格持平;贵州地区报2,660-2,720元/吨,较上周四价格持平。
海外市场:截至2026年10月29日,西澳FOB氧化铝价格为393美元/吨,海运费38.35美元/吨,美元/人民币汇率卖出价在6.67附近,该价格折合国内主流港口对外售价约3335.71元/吨左右,高于氧化铝指数价格686.67元/吨。本周询得2笔海外氧化铝现货成交,成交具体情况如下:
(1) 2026年10月23日,海外成交氧化铝3万吨,成交价格$361/mt FOB印度,11月船期。
(2)2026年10月26日,海外成交氧化铝3万吨,成交价格$394.5/mt FOB西澳,11月船期。
据SMM数据,截至本周四,全国冶金级氧化铝建成总产能11962万吨/年,运行总产能9232万吨/年,全国冶金级氧化铝周度开工率较上周下降0.31个百分点至77.18%。其中,山东地区氧化铝周度开工率较上周持平于85.44%;山西地区氧化铝周度开工率较上周持平于74.24%;河南地区氧化铝周度开工率较上周持平于57.50%;广西地区氧化铝周度开工率较上周下降1.14个百分点至81.08%;贵州地区氧化铝周度开工率较上周持平于82.83%。
现货市场方面,本周共达成1笔成交。新疆地区采招万吨氧化铝现货,到厂价格分别为2920元/吨。
本周全国氧化铝总库存环比增加14.3万吨至765万吨附近,累库幅度较上周明显扩大。分环节看,电解铝厂原料库存有所增加,下游冬储备货意愿持续释放;氧化铝厂成品库存继续累积,在产量维持高位的背景下成品压力不减;港口库存由此前的去库态势转为累库,前期在途货源陆续到港;在途及站台堆积库存继续增加,途中货源持续累积。行业方面,本周全国氧化铝周度产量小幅回落,主要原因是广西地区新投项目产量停滞不前,叠加部分工厂开始进行检修,整体供应延续边际回落态势。当前期货价格近期仍在低位运行,市场整体情绪偏弱。后续来看,期货价格预计仍将维持低位运行。展望后市,北方地区部分企业开始产线技改,可能会对产量有所影响。库存方面,虽然有局部检修,但供应仍在持续释放,预计全国氧化铝总库存延续累库态势。价格方面,供需宽松格局未改,上行驱动乏力,预计现货价格持续下行。
【除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
铝采购商机
查看更多 >-
 2张
-
 1张
-
 3张


