

 下载App






高功率产品需求升温但成交仍偏弱,海外组件价格延续结构性分化【SMM分析】

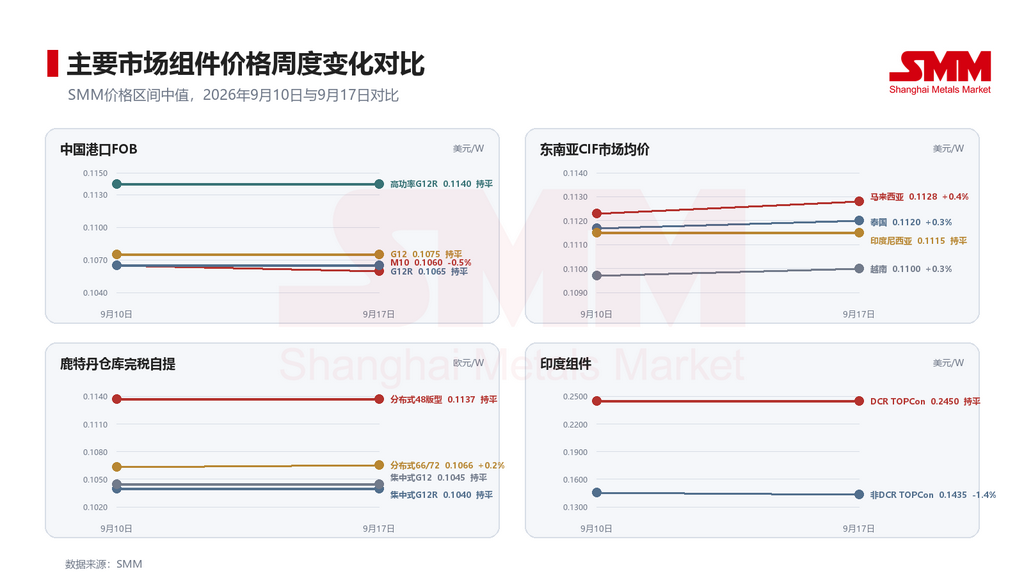
本周全球主要光伏组件市场继续呈现区域与产品分化。中国港口FOB价格涨跌互现,但整体波动有限;东南亚部分规格价格小幅抬升,实际成交增量仍然偏少;欧洲需求修复有限,市场主要消化存量订单,并通过个别中长期项目让利锁单;印度DCR组件价格保持稳定,非DCR组件则在前期备货需求降温后小幅回落。
本周全球主要光伏组件市场继续呈现区域与产品分化。中国港口FOB价格涨跌互现,但整体波动有限;东南亚部分规格价格小幅抬升,实际成交增量仍然偏少;欧洲需求修复有限,市场主要消化存量订单,并通过个别中长期项目让利锁单;印度DCR组件价格保持稳定,非DCR组件则在前期备货需求降温后小幅回落。
整体来看,市场回暖预期正在改善卖方心态,企业普遍降价促销的意愿有所下降,但需求尚不足以支撑全面提价。当前市场仍延续“成本限制降价空间、订单决定实际成交”的运行逻辑,高功率产品与常规产品、政策型市场与市场化项目之间的价格分化进一步显现。
中国港口FOB:高功率产品购买意愿提升,价格仍以窄幅波动为主
周初组件厂商多沿用上周报价,并继续观察需求恢复情况。随着市场对第四季度需求回升的预期增强,企业通过普遍降价促进出货的意愿不高;但实际成交仍偏弱,供需双方以及组件企业之间的价格博弈持续,部分订单仍存在针对性让利。
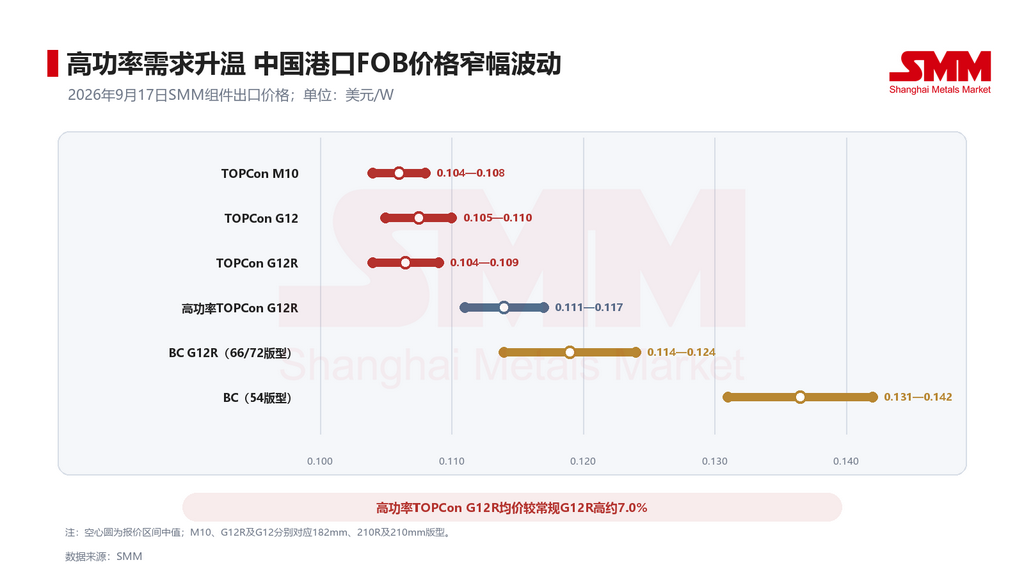
分产品来看,面向国际高端市场的TOPCon 3.0产品购买意愿逐步提升。部分企业通过调整TOPCon 2.0与TOPCon 3.0之间的价差,推动高功率产品出货。按本周价格区间中值计算,高功率TOPCon G12R组件较常规G12R产品保持约7.0%的溢价,反映出高效率和高功率档位的产品价值,但溢价能否持续扩大仍取决于终端项目对全生命周期收益的认可程度。
市场极低报价较前期有所回收,说明部分企业继续下探价格的意愿下降;不过,在订单竞争仍然激烈的情况下,不排除部分二线企业继续通过低价争取客户。M10产品报价上沿较上周回落0.001美元/W,其他主要规格整体变化不大,也表明当前市场尚未形成一致的价格方向。
短期内,中国港口FOB价格预计仍将维持窄幅波动。后续核心观察点是10月订单能否按计划启动,以及TOPCon 3.0产品的询价能否转化为规模化成交。如果订单释放不及预期,厂商之间的低价竞争仍可能重新加剧。
东南亚:询价改善但采购增量有限,TISI供应缺口逐步收窄
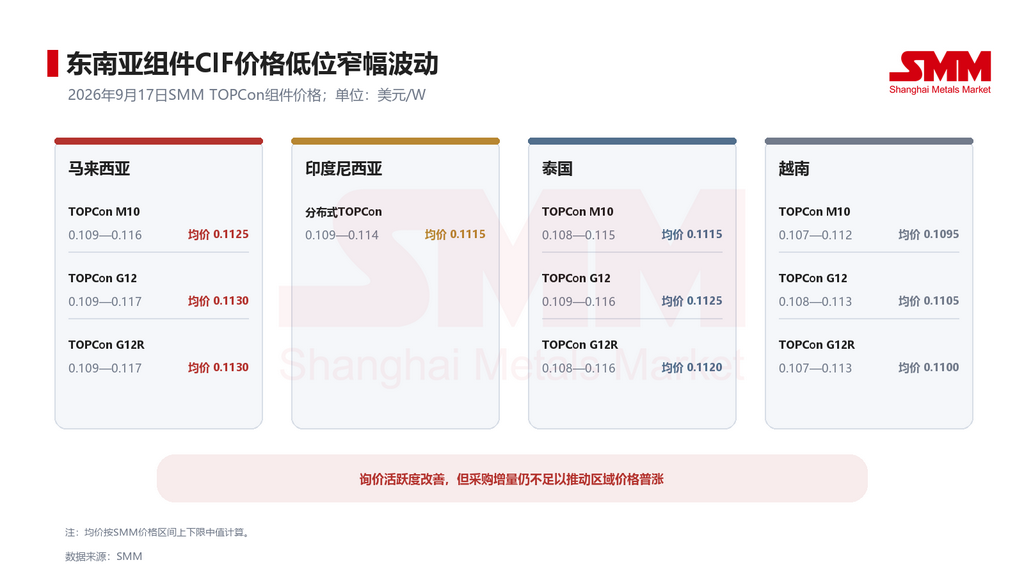
本周东南亚组件市场延续低位窄幅波动,马来西亚、泰国和越南部分规格的报价下限小幅抬升。区域询价活跃度有所改善,但实际成交增量仍然有限,买卖双方继续围绕价格展开博弈。
按三种主要版型的区间中值简单平均,马来西亚TOPCon组件均价约为0.1128美元/W,泰国约为0.1120美元/W,越南约为0.1100美元/W。马来西亚平均价格较越南高约2.6%,但当地虽已出现部分采购需求,总体成交规模仍然偏低,尚不足以推动区域价格普遍上行。
越南与印度尼西亚整体延续上周行情,供需格局变化有限。泰国市场的短期关注重点仍是TISI认证进展。据SMM调研,已有部分供应商陆续取得认证。随着获证企业增加,认证切换造成的阶段性供应缺口预计逐步收窄,后续价格走势将更多回归项目需求、品牌竞争和交付成本本身。
欧洲:存量订单支撑交付,高功率产品关注度提升
本周欧洲组件需求修复幅度仍然有限,交易继续以存量订单交付为主。部分组件企业针对个别百兆瓦级中长期项目提供让利,以锁定预计于2027年交付的订单。这类订单能够改善企业远期订单能见度,但并不代表欧洲现货需求已经全面恢复。
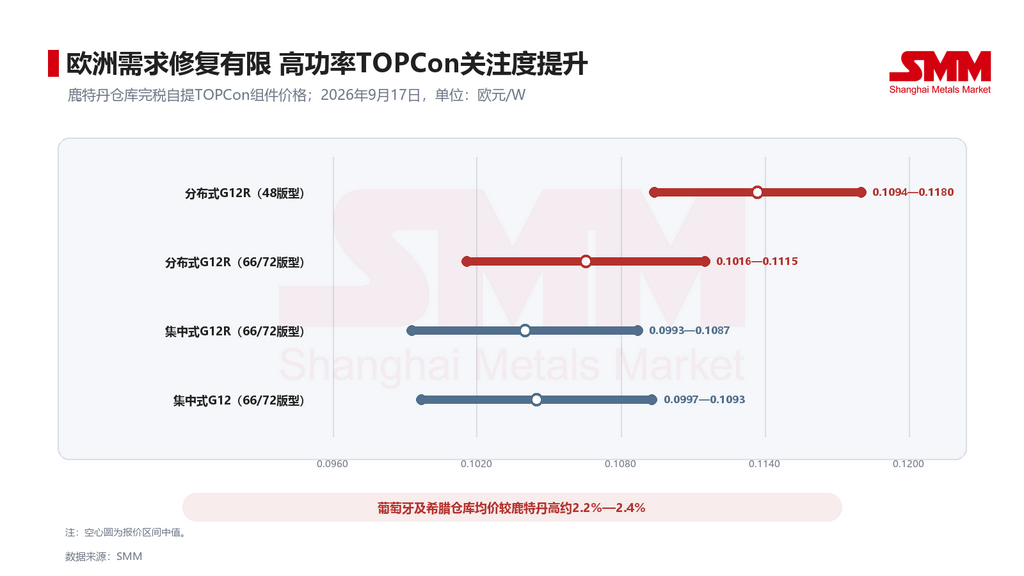
分销市场对高功率TOPCon组件的关注度逐步提升,后续需要观察终端对效率溢价的实际接受程度。常规组件仍处于明显的价格博弈阶段,成交价格继续维持相对低位。
从鹿特丹仓库价格结构看,分布式G12R 48版型较集中式G12R 66/72版型保持约9.3%的均价溢价,体现小版型产品在屋顶及特定分布式场景中的规格价值;分布式与集中式G12R 66/72版型之间的均价差约为2.5%,同规格产品在不同应用场景中的价差仍然较窄。葡萄牙和希腊仓库价格则继续较鹿特丹高约2.2%—2.4%,反映区域物流及本地交付溢价。
短期内,欧洲市场的关键仍是第四季度项目询价能否转化为新增签单。若需求释放不及预期,组件企业和渠道商为争夺有限订单,市场仍可能回归价格竞争。
印度:非DCR备货需求降温,出口型产能面临政策不确定性
本周印度DCR组件价格保持稳定,非DCR组件价格小幅回落。按区间中值计算,DCR TOPCon组件均价约为0.245美元/W,非DCR均价约为0.1435美元/W,DCR组件仍保持约70.7%的溢价。非DCR均价较上周下降约1.4%,显示前期集中备货需求降温后,市场高位支撑开始减弱。
此前受美国Section 232相关政策预期影响,印度非DCR组件市场出现阶段性备货。随着抢货需求降温,终端对高报价的接受能力重新成为价格约束。
与此同时,美国商务部已公布对印度晶硅光伏电池片和组件反倾销、反补贴调查的终裁结果,美国国际贸易委员会计划于10月14日作出最终产业损害裁定。只有在肯定性裁定后,美国商务部才会发布相应税令;若裁定为否定,调查将终止。因此,该案首先影响的是印度面向美国市场的出口型非DCR产能及订单预期,并不直接决定印度本土DCR项目需求。DCR组件后续表现仍需重点关注印度国内政策型项目采购、库存去化及本土供应节奏。
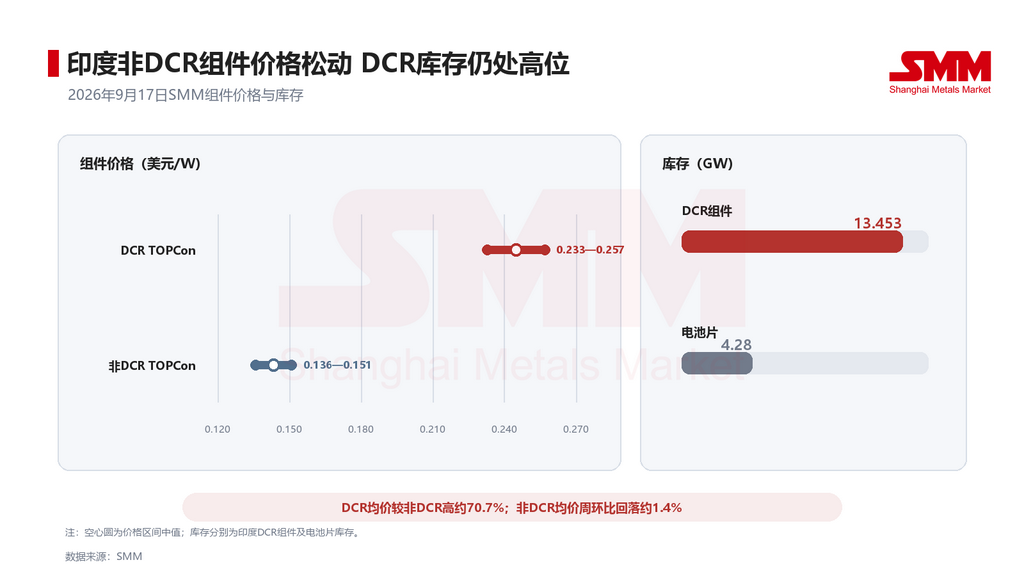
库存方面,印度DCR组件库存约为13.453GW,仍处于较高水平;电池片库存约为4.28GW。高库存继续限制DCR组件价格的上行空间。若本土项目采购未能明显加快,组件企业仍可能通过调整排产、优化产品结构或增加订单竞争控制库存。
后市判断:10月订单启动情况将检验需求修复成色
短期来看,中国组件企业继续大幅降价的意愿已经减弱,但当前需求尚不足以支持价格全面上涨。常规TOPCon产品预计维持窄幅波动,高功率TOPCon及BC产品则将继续围绕效率溢价、品牌和项目适配能力呈现分化。
此外,按照相关政策执行排期,部分已签订但计划于2027年第一季度及第二季度交付的项目,预计将逐步受到电池环节消费税带来的新增成本影响。为避免远期订单在交付阶段出现成本倒挂,组件企业可能提前上调远期报价,或在合同中增加价格调整机制,相关交付项目存在一定的涨价动力。
东南亚市场需要关注年底安装需求是否按期释放,以及泰国TISI认证供应商增加后,阶段性供需缺口能否平稳收窄。若采购增量仍然有限,局部报价抬升可能难以转化为区域主流成交上涨。
欧洲市场需关注高功率产品询价、2027年交付项目锁单及第四季度新增签单。个别大项目让利能够提高订单能见度,但也表明项目方仍掌握较强议价权。
印度市场则需区分本土DCR需求和面向美国的非DCR出口逻辑。非DCR价格短期可能继续受到备货需求消退及美国贸易政策不确定性的影响;DCR市场能否改善,仍取决于印度本土项目采购和高库存去化速度。
总体而言,海外组件市场仍将延续“价格波动有限、区域表现分化、产品结构升级、实际订单主导”的运行格局。
数据来源:SMM